作者 | 朱世耘
编辑 | 邱锴俊
在蔚来成立第九年,斌哥一年亏出了一条「门槛线」。
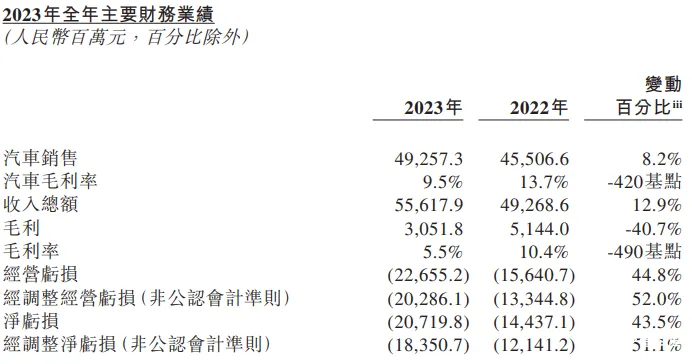
3 月 5 日,蔚来发布了 2023 年 Q4 及全年业绩公告,全年营收 556.2 亿元,同比增长 12.9%, 毛利率为 5.5% ,同比下滑 4.9 个百分点, 净亏损 207.2 亿元 ,同比增长 43.5%。2016 年,蔚来汽车创始人李斌给出的造车门槛线恰是 200 亿元。
亏损在市场的预期之中,而李斌在电话会上给出了意料之外的一个数字: 第二品牌的首款产品,在合理规模下的成本将比特斯拉 Model Y 低 10%左右。与此同时,蔚来品牌仍将在 2024 年追求 15-18%的毛利率水平。
此外,蔚来首席财务官奉玮在公告中表示:「展望 2024 年,我们将专注于业务高优先级目标,提高体系能力,并进一步优化成本管理效率。」
「成本」,将是蔚来 2024 年的核心命题。
「阿尔卑斯 Model Y」,比 Model Y 成本低 10%
「比你(model Y)大一些,还能换电、充电也快一些,屏也大一些。最近要买 Model Y 的再等一等,等蔚来的车(第二品牌首款车型)出来看一看,肯定比它便宜,便宜多少我再想想。」3 月 2 日的宁波用户面对面活动上,李斌这样描述第二品牌的首款产品。
在电话会上,李斌给出了更明确的答案: 该产品的 BOM 成本将比 Model Y 低 10%左右。而且不用百万辆级的规模,在工厂月产能 1 万辆的「合理规模」之下实现。「长远来看,新品牌的利润率在 20%。」
作为对比,Model Y 去年全球销售超 120 万辆,占比特斯拉全球销量的 66.4%。2023 年,特斯拉汽车毛利率为 19.4%%,。而特斯拉官方表示第二代平台(Model 3/Y 所处平台)已经逼近了降本的极限。
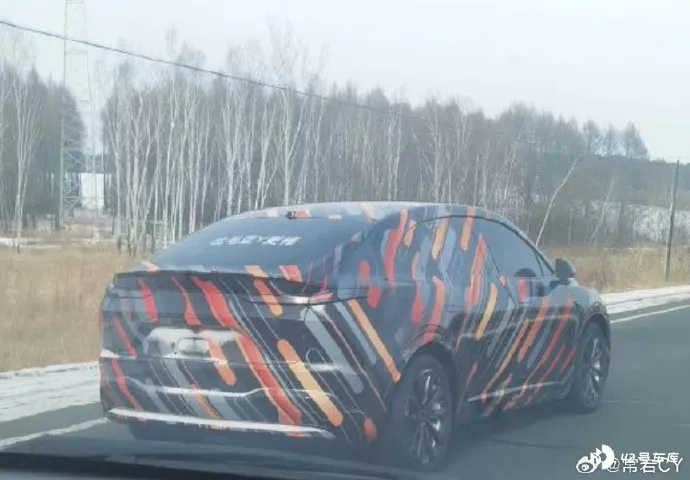
蔚来将如何实现比特斯拉更强的成本控制,我们不得而知。但如果真的低 10%,则无疑给了第二品牌在当下竞争中更多的腾挪空间。
2023 年,特斯拉的单车销售成本(较之硬性 BOM,增加了仓储、物流、保险、摊销等部分)约为 3.6 万美元(按当下汇率为 25.9 万元),若以此计算蔚来第二品牌首款车型销售成本则在 23 万元左右。
这一数字或许并不离谱。李斌表示,将于 2025 年亮相的第三品牌将是 19 万元级别,而 ET5 将是蔚来品牌的入门级价格。2024 款 ET5 的起售价为 29.8 万元。 23 万元左右的成本之上,若是采用「交个朋友」的打法,阿尔卑斯的 Model Y 确实会更具有性价比优势。
李斌在电话会中表示, 蔚来将更追求毛利表现,因此不会采用价格战去以价换量。而第二品牌则优先求量 。「这样两个品牌组合,长期来说对公司也更好。」
第二品牌将专注家庭市场, 首款产品对标 Model Y,第二款产品则是大型 SUV,第三款产品也已在开发中。
第二品牌车型将使用目前蔚来的共享换电网络。「我们的第四代换电站就可以兼容不同品牌,4 月份就开始模具,今年 1000 多个换电站大部分都会是共享网络。」李斌表示。
第二品牌将于将 Q2 正式发布,Q3 首款产品亮相,Q4 开始交付。 蔚来已为第二品牌锁定了足够的销售渠道资源,独立选址,年内将建设不低于 200 家销售网络。其模式将不包含「牛屋」(NIO House)这样的品牌形象店,而更类似于特斯拉的模式 。
「以效率为先。」李斌多次强调。
期望单月销量重回 2 万辆
远水解不了近渴,当下蔚来品牌就需要快速上量。
财报显示,蔚来 Q4 销售、一般及行政费用为 39.727 亿元,同比增长 12.6%,环比增长 10.1%;交付 50045 辆,同比增长 25%,环比下降 9.7%;汽车销售收入为 154.387 亿元,同比增长 4.6%,环比下降 11.3%;但同时,汽车毛利率 11.9%,同比增长 5.1 个百分点,环比增长 0.9 个百分点。
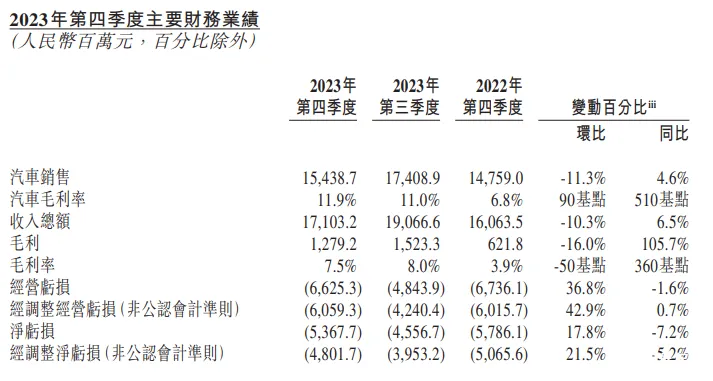
换而言之,尽管蔚来 Q4 同比销量大涨 25%,但营收仅增长了 4.6%,而环比多支出了 10.1%的市场费用,却换来 9.7%的环比销量下滑。但结果,环比少卖 5387 辆车后,季度毛利率因为「单位物料成本下降」而不降反升。
去年电池级碳酸锂价格一路跳水,6 月国内混合均价为 31.24 万元/吨,9 月就到了 17.5 万元/吨,12 月跌至 10.1 万元/吨。同时,蔚来的平均单车收入也从 Q3 的 31.41 万元下降到 Q4 的 30.85 万元。
显然,蔚来目前的规模,即不足以应对上游原材料的价格变化,也不足以为当下激烈的价格战提供应战空间。
电话会上,李斌表示蔚来今年将追求单月销量重回 2 万辆,全年毛利水平 15-18%的指引不变。
但这不会是一个简单的目标。
去年 9 月初,全新 EC6 上市标志着蔚来汽车第二代技术平台完成切换,Q3 月均销量达到了 18477 辆/月,但随后在 Q4 回落至 16681 辆/月。
面对开年愈演愈烈的价格战,蔚来为 2023 款主力车型给出 2 万元以上的降价,2024 款车型则原价增配。其中,2024 款 ES8/6、EC7/6、ET5T 将于 3 月开启交付;2024 款 ET5 将于 4 月开启交付;2024 款 ES7 将于 5 月开启交付;2024 款 ET7 将于 4 月发布并开启锁单。
李斌表示, 蔚来的交付量和毛利提升,都将在今年 Q2 开始见到成效。究其原因,除了 2024 款车型开始交付之外,蔚来将一方面提高现有 500 家销售服务网点的店效,取代低效店;另一方面,进行高效的渠道下沉工作。
目前,长三角区域贡献了蔚来 50%的销量,而一线城市的销量贡献则高达 70%。「加大三四线市场的销量占比,将是今年销量增长的重要机会。」李斌表示。
蔚来 2024 年的销量目标为 23 万辆, Q1 的销量指引为 3.1-3.3 万辆,低于市场 4 万辆的预期,今年前两个月已完成 Q1 目标的五成多。
销量外,蔚来还将提升其它销售收入的利润。
Q4,蔚来整体毛利率为 7.5%,环比下降 0.5 个百分点,主要由于「由于随能源网络扩张而带来的提供能源解决方案的毛利率下降。」
「能源解决方案」连同配件销售已经成为蔚来重要的收入来源之一,Q4 实现营收收入 16.645 亿元,占比总收入的 9.7%。
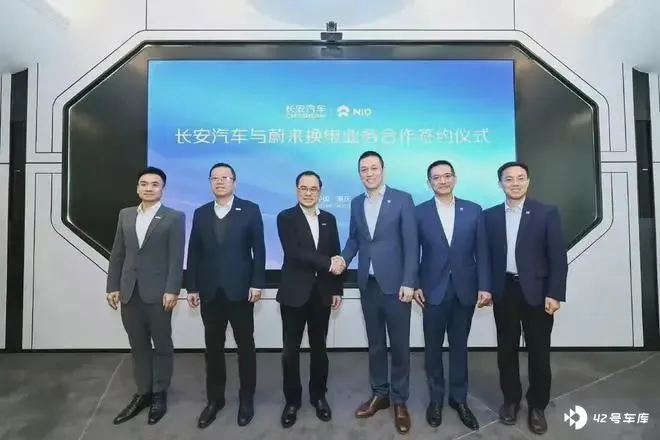
但「能源网络扩张」带来的毛利率下降如何破解?李斌表示, 蔚来与长安、吉利、奇瑞、南方电网、两桶油合作建设的换电站,将「不使用自己的资源」。换而言之,蔚来未来换电网络的扩张成本将有所降低。
截至 3 月 3 日,蔚来已布局换电站 2379 座,充电站 3,719 座,充电 21,634 根,累计接入超 1,000,000 根第三方充电桩。预计今年年底,蔚来将累计建成 3310+座换电站和 41000+根充电桩。
计划远大,但蔚来的时间窗口正在不断收窄。
截至 2023 年 12 月 31 日,蔚来的现金及现金等价物、受限制现金、短期投资及长期定期存款为人民币 573 亿元。如仅以现金及等价物为计,则是 329.35 亿元。相比之下,理想为 913.29 亿元。
蔚来官方表示 ,2024 年季度研发支出仍将保持 30 亿元/季度的节奏,即全年研发支出将为 120 亿元; 第二品牌如仍采用直营模式,则 200 家店面成本也不轻松;今年,蔚来将交付包括城市领航、GPT 等在内的高阶软件功能,李斌表示蔚来 70%的研发人员在智能化项目上。而智能化项目的「烧钱」能力目前全球尚未看到上限。
截至 2023 年年底,总部位于阿布扎比的投资主体 CYVN Investments RSC Ltd(「CYVN」)已持有蔚来 20.1%的股份。