

作者 | 崔秋阳
编辑 | 邱锴俊
又 一家汽车零部件 超级 巨头 , 将在今年年底正式诞生。
3 月 14 日,在德国起家的汽车零部件 Tier1 纬湃科技举行了 2023 财年沟通会,在沟通会中,纬湃科技中国区,以及纬湃科技 CEO 安朗都再次确认, 关于舍弗勒与纬湃科技的整合进度将按照计划在今年年底完成。
或许,不少人会对纬湃科技的名字有些陌生,但若是这样介绍: 纬湃科技由大陆集团拆分其动力总成事业群而来, 想必大家就能对纬湃科技的实力有所了解了。
实际上,这家公司不仅在电驱动领域有深厚的技术积累。我们在 《 电气化供应商:在中国怎么卷? 》 一文中也介绍过,拥有西门子和大陆集团基因的纬湃科技同样在功率模块、变速箱控制单元、高压直流/交流逆变器等领域有着丰富的制造经验。
随着整合并购不断推进,纬湃科技也即将与舍弗勒完成合体。
而将两家 2023 年的营收规模简单相加,则正好能够进入《美国汽车新闻》发布的 2023 年全球汽车零部件供应商百强榜前十位。 这也意味着,新舍弗勒很有可能成为继博世、采埃孚、大陆集团之后的又一家德系汽车零部件巨无霸企业。
逆势增长
2023 年,虽然中国、北美、欧洲这三大汽车市场的新能源销量都不断攀升,但也都面临着各自的问题:中国市场过于内卷,主机厂大打价格战致使上游供应商需要压缩利润空间;欧洲电动车需求颇有放缓的趋势;北美虽然销量增速最高,但渗透率依然十分低迷。
但在这样的大环境下, 纬湃科技的财务数据算是不错。
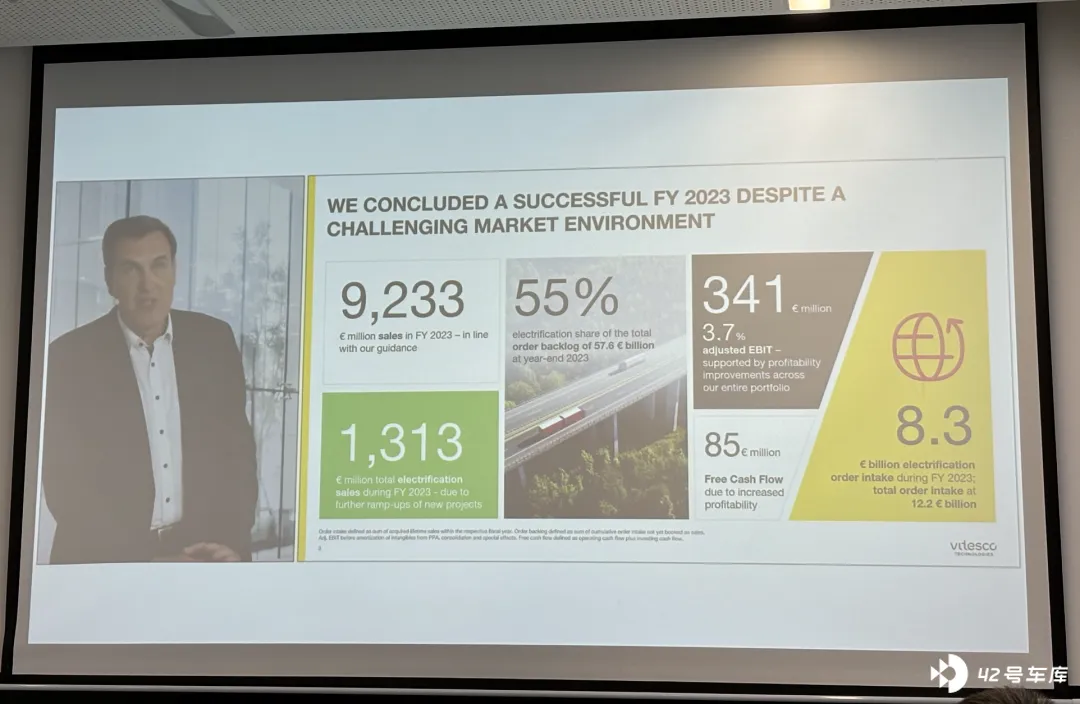
2023 财年,纬湃科技合并销售额为 92.3 亿欧元,同比增长了 4.4%。公司调整后的息税前利润达 3.41 亿欧元,较 2022 年的 2.26 亿欧元增幅较大,公司调整后的息税前利润率也达到了 3.7%,相比 2022 年增长了 1.2 个百分点。
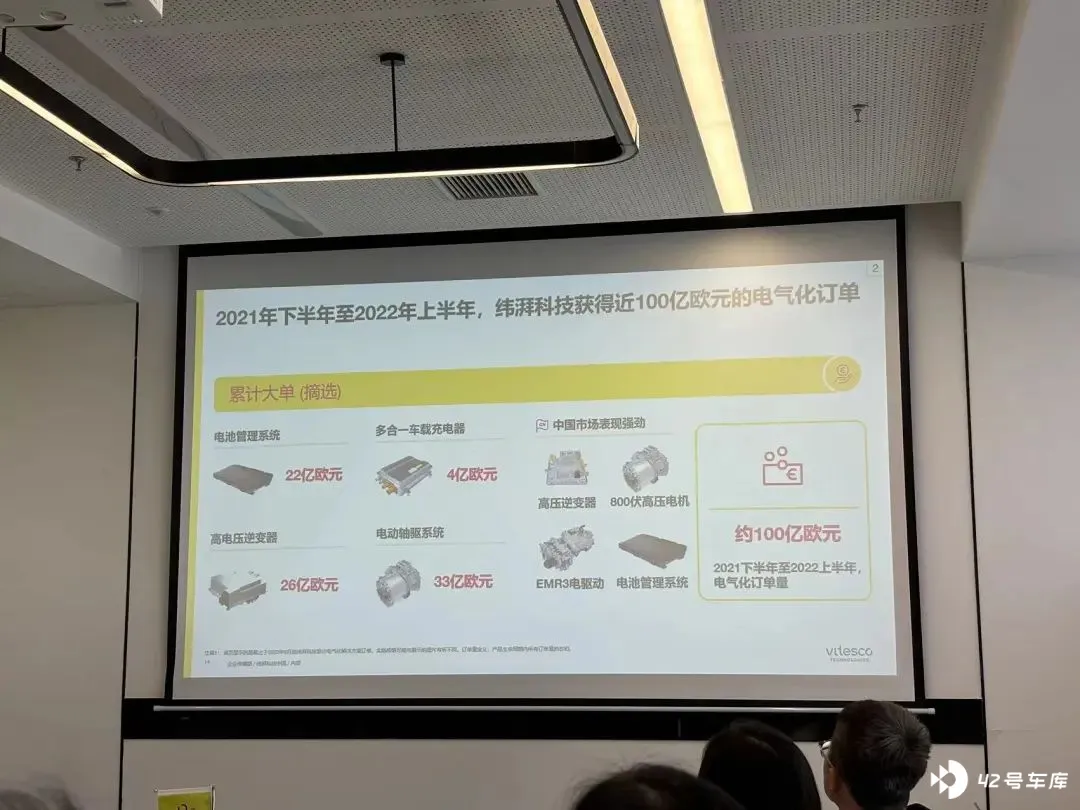
需要重点提及的是纬湃科技的电气化业务。2023 年, 其电气化业务的销售额约为 13 亿欧元,较 2022 年增长了 18.2%。 并且,纬湃科技录得新增订单总额超过了 120 亿欧元,其中约 83 亿欧元来自电气化相关产品。
此外,官方还透露截至 2023 年 12 月 31 日,纬湃科技储备订单总额约为 580 亿欧元, 其中半数以上订单与电气化相关,为首次出现该情况。
除了电气化业务,纬湃科技的动力系统解决方案事业群在 2023 财年的调整后息税前利润同比也有所改善,达到 4.65 亿欧元,较上年增加了 1.19 亿欧元。
大体上看,纬湃科技不仅做到了逆势增长,并且其电气化业务也初具规模,仍有很大上升空间。
但纵向来看,纬湃科技的电气化业务销售额增速和新增订单总额都是收窄的。
其中,纬湃科技表示由于第四季度市场对电气化组件的需求有所减弱,纬湃科技全年电气化销售额涨幅有所收窄。
由于 2021 年纬湃科技仍分别统计新能源科技、电子控制、感知与驱动、委托生产的销售额,而非按照电气化业务与动力系统解决方案业务划分,故销售额收窄幅度暂不得而知。
但新增订单总额以及电气化订单占比却均可以统计出具体收窄幅度。 比如,2023 年纬湃科技录得新增订单总额超过了 120 亿欧元,相比 2022 年下降了 14.3%,这其中电气化相关产品的订单总额下降了 20.2%。
并且,2023 年新增订单总额中,电气化相关产品的占比为 69.2%,而 2022 年的这一数据为 74.3%。
正如前文所述,虽然从销量数据来看,新能源汽车依然在上升态势之中,但前三规模的市场都各有各的阻碍,这也导致供应商的日子是不好过的。
在种种因素的加持下, 即便在 2023 年收获了看似不错的财务数据,但纬湃科技依然对 2024 年给出了十分保守的展望预期。
保守的预期,与相对的不确定性
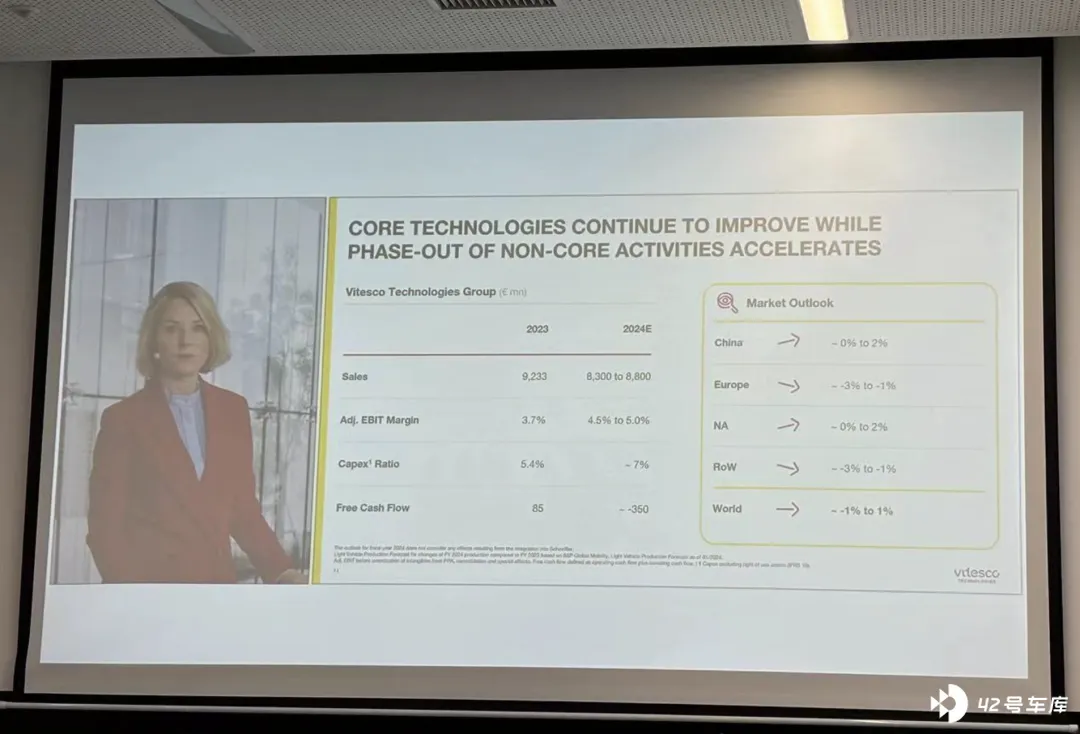
具体来看,纬湃科技表示鉴于市场环境充满挑战,同时按计划显著缩减与大陆集团的委托生产业务,公司预测 2024 财年的销售额将达到 83 亿欧元至 88 亿欧元, 这也意味着纬湃科技 2024 财年的销售额将有 4.7%-10%的缩减。
同时, 公司还预计 2024 年的自由现金流约为 -3.5 亿欧元(公司 2023 年的自由现金流为 0.85 亿欧元)。 纬湃科技解释称之所以预计将拥有如此大的降幅,是因为公司委托生产业务的减少,以及需要向大陆集团偿还初创融资。
不过纬湃科技仍有乐观的一面。
得益于电气化业务已经初具规模,加上 2023 年与 2024 年公司都有多款产品进入市场, 纬湃科技也认为公司电气化业务将迎来盈亏平衡的转折点, 并助力公司整体的调整后息税前利润率继续增长至 4.5%-5%这一区间内。
纬湃科技的 2024 财年展望大致可以分为两部分:一个是向大陆集团和非核心的传统动力业务说再见,转而拥抱舍弗勒所必要的短痛,另一个则是对自身电气化业务未来增长的长期看好。
先说前者。自从从大陆集团中正式拆分出来之后, 纬湃科技近两年一直致力于尽快完成委托制造业务,并尽快完成非核心业务的退出。
安朗表示,2023 财年中,非核心的传统 ICE 燃油车业务的积压订单额为 53 亿欧元,相较 2022 年下降了 25.4%,这其中来自旧有大陆集团的委托制造工作也在不断被消化,「委托制造业务的销售额下降了 30%。」
传统巨头在电动化转型中,牺牲掉部分利润,忍受短暂的疼痛是在所难免的。而为了尽快完成与舍弗勒的整合,纬湃科技也有必要选择隐忍。
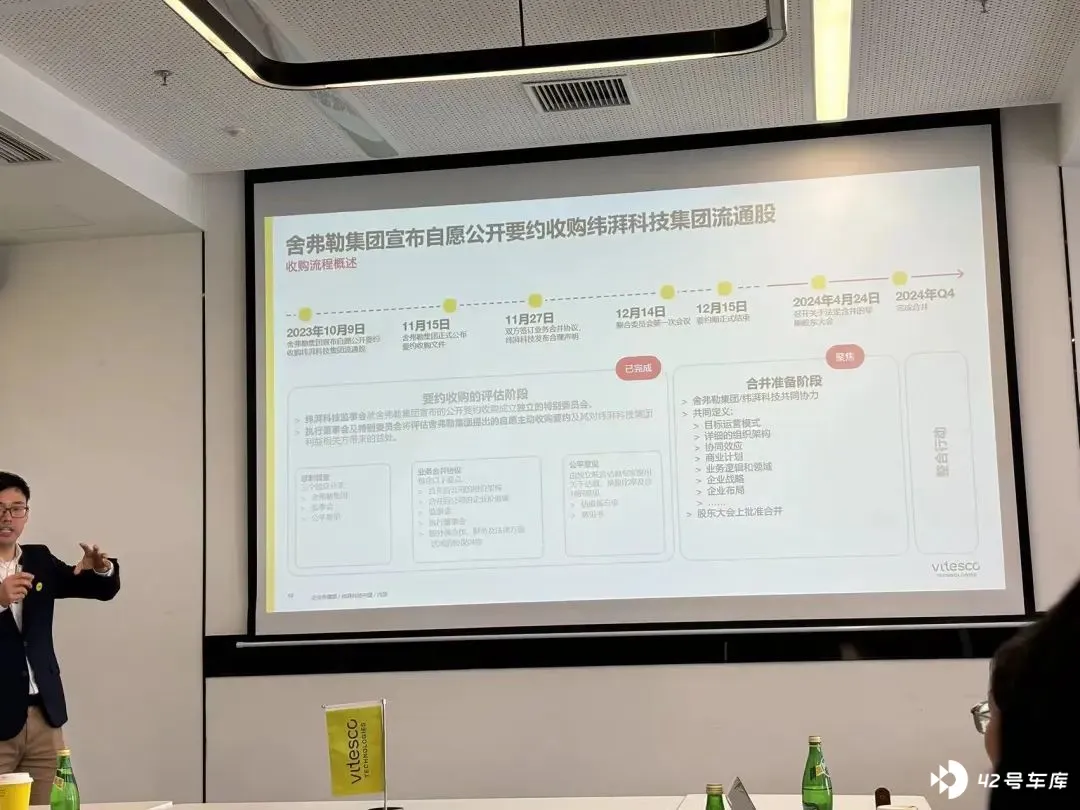
纬湃科技中国区企业传播部总监钱宇辉介绍称,舍弗勒收购纬湃科技的流程中,要约期已经正式结束,接下来纬湃科技与舍弗勒均将在 4 月份召开关于法定合并的早期股东大会进行投票。
目前 「双方已经进入合并准备阶段,将共同定义目标运营模式、详细组织架构、商业计划、业务逻辑和领域等内容。」
舍弗勒与纬湃科技都有较强意愿推进合并流程顺利进行,理论上来讲纬湃科技的电驱动、功率模块与封装技术,舍弗勒的底盘、悬架的丰富经验,确实能够完成双方业务上的空缺,实现互补。
但无数企业并购的案例摆在眼前,也让两家企业都面临着一些不确定性: 1+1 必定等于 2 吗?只要完成合并,去年在全球汽车零部件供应商百强榜排名第 28 位和第 31 位的舍弗勒就一定能进入榜单前十吗?
虽然业务上有互补,但在电驱动业务板块双方也有一定的重合。如何取舍、团队怎样调整都会影响到后续业务的开展。
并且,现任纬湃科技的 CEO 安朗也已经在沟通会中明确表示,自己的合同将在今年 9 月份到期,并且目前也没有任何迹象会续签。
根据此前双方的协定内容,在并入到舍弗勒旗下后,目前纬湃科技的电气化业务将于舍弗勒汽车科技事业部的电驱动事业部整合,之后升级为舍弗勒四大事业部之一:电驱动事业部,该事业部将由现任纬湃科技电气化解决方案事业部负责人陶斯乐领导。
不过好消息是, 陶斯乐出身于纬湃科技,对自家业务十分了解,大概率还是能够保持住纬湃科技电气化业务销售额和新订单不断增长的势头。
抓住中国机遇
比起与舍弗勒合并之后会面临的些许不确定性,纬湃科技接下来一年发展中也存在着确定性: 抓住中国市场,就一定会有增长。
目前,中国新能源汽车的规模以及电气化水平毫无疑问已经领先全球。而在中国部署多处工厂及研发中心,遍布东北、华北、华东和中部地区的纬湃科技也已经与中国客户、供应商拥有了紧密关系。
除了向小鹏供货 800V 驱动电机以外,目前纬湃科技的 48V 皮带驱动启动发电机也已经供货给长城汽车坦克品牌产品使用。
并且,去年纬湃科技也曾宣布获得国内客户总价值 6 亿欧元的 400V 电机定转子订单,并计划于今年年中在中国工厂投产。
不过,也并非所有纬湃科技的产品都能在国内市场中畅通无阻的推广开来。比如将于今年年中开始大批量生产的纬湃科技第四代电机 EMR4 就将主要供货给欧洲市场。
纬湃科技电气化解决方案事业群、中国工程技术中心电驱动研发总监董威透露, 这是因为 EMR4 采用了梯形架构进行设计,而非市场上普遍应用的背包式。
这就导致习惯就一种零部件选择多家供应商生产的国内主机厂担忧:一旦选择 EMR4 电机,就会由于市场中同样提供梯形架构电机的供应商过少的原因而找不到合适的二供、三供,「这给 EMR4 的推广带来了很大阻力。」
但是某一款产品是否受阻,也无法改变纬湃科技深耕中国市场的决心。
陶斯乐就曾表示纬湃科技会根据不同客户的不同需求,来提供不同的方案。这其中,技术路线和产品的储备就尤为重要。
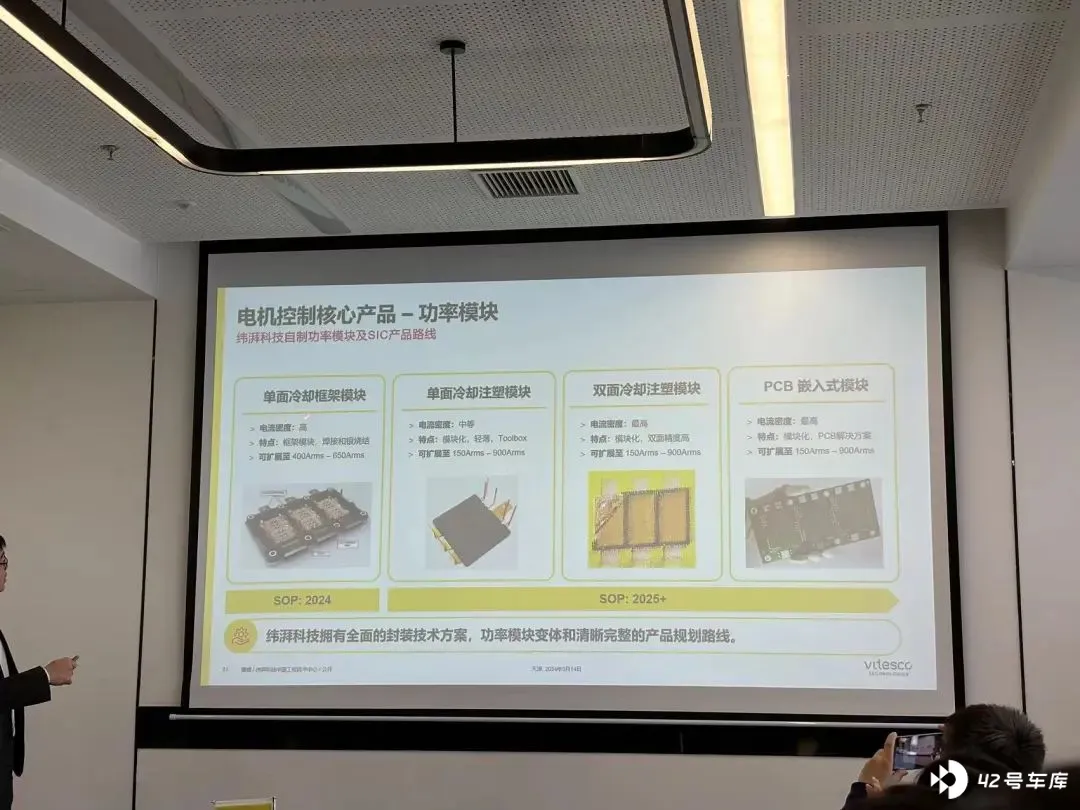
以电机功率模块为例。董威透露,纬湃科技自制的单面冷却框架模块将在今年正式量产,与此同时纬湃科技也在为单面冷却注塑模块、双面冷却注塑模块和 PCB 嵌入式模块三款产品提前做好量产准备,以应对高速迭代的中国新能源汽车市场。
产品路线规划好后,也需要量化到财务数据上。 安朗表示,在 2024 年,希望中国市场的营业额占比来到公司总营业的 30%左右。
纬湃科技 CFO Sabine Nitzsche 也表示同意,其介绍称公司预计中国和北美是唯二在轻型车领域有所增长的国家,相比之下,纬湃科技预计欧洲的轻型汽车市场将迎来 1%-3%的萎缩。
换句话说, 想要继续逆势增长,纬湃科技就必须依靠新产品和新技术来抓住中国市场的机遇。







