作者 | 朱世耘
编辑 | 邱锴俊
华为迎来了真正的对手。
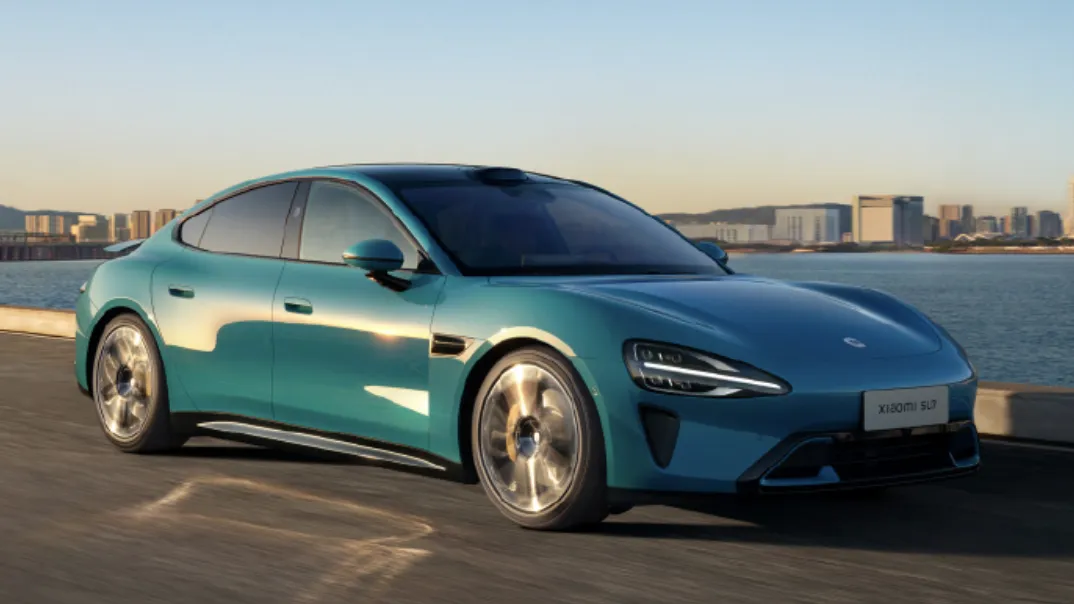
3 月 29 日,在小米 SU7 上市的第二天,阿维塔仅以直播的方式举行了一场低调的 24 款车型上市发布会。和 SU7 一样的中大型纯电轿车阿维塔 12 从去年 11 月份上市时的 29.08-39.08 万元(权益后价格),来到了 26.58-37.88 万元(权益后价格)。
这意味着,阿维塔切入了 SU7 的价位段,用 800V、三元锂、空悬、零重力座椅、电吸门和更大的后排空间,卡在了 SU7Pro 和 Max 车型之间的空白「地段」,小米再要「建设」,就需要考虑一下与 12 之间的竞争力。
阿维塔 12 目前还不是小米 SU7 的直接竞品,却是华为用于卡位的先手棋。传言将重新上市的智界 S7,和北汽再度牵手的享界首款车型,都将是华为今年阻击小米的后手牌。
但这将只是漫长的开始。从终端到车端,小米与华为将从更多维度展开这场朴实无华的汽车战局和背后的生态之战。
流量:雷军 VS 余承东
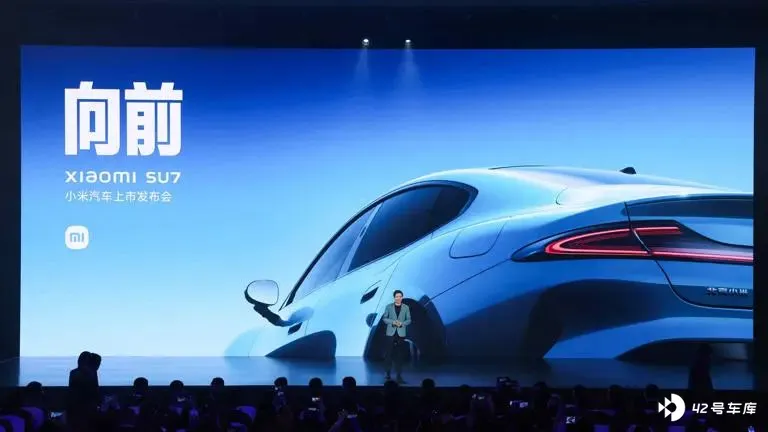
「请大家口下留情,我先给你们鞠个躬吧。」
雷军的这一躬,将小米汽车发布会的气氛推至顶点,众多米粉甚至非米粉在这刻激情下定,27 分钟内 5 万大定的数据,再次刷新车圈儿的爆品记录,也见证了米粉的实力。力破 20 万元以上定价,会让米粉「狐朋狗友,说走就走」的段子。
小米 SU7 能复制问界 M9 的一炮而红,超出了包括小编在内很多人的意料,但应该在雷军的意料之内。
SU7 上市前,小米汽车对自己潜在用户做了调查,据称有超过百万人留下个人资料。 有 25%的人回答说,他们只关注小米汽车 。
在《电动汽车观察家》之后的门店走访感受中,绝大部分到店潜客都只关心小米和其对标的特斯拉。
「粉丝」的威力到底有多大?「正主」知道,但车圈对此还很陌生。
早年间德系、日系的拥趸,后来比亚迪的「迪粉」、蔚来的「京蔚军」等都有些粉丝氛围,都是仍是从产品到品牌,符合从认知度到美誉度的常规逻辑。
只有 2014 年,特斯拉创始人马斯克向俞永福(时任 UC 优视董事长兼 CEO)、李想(时任汽车之家总裁)等八名名人车主交车,才让车圈首次感受到「未见其车,先闻其名。美誉度排在认知度之前」的粉丝威力。
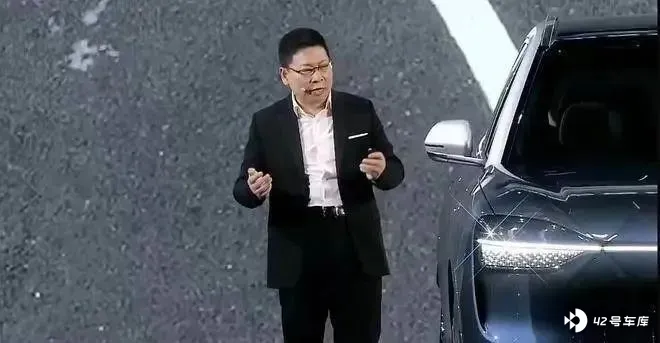
之后再带来这种震撼的,便是华为智能汽车解决方案 BU 董事长余承东(下图)的「遥遥领先」,和小米董事长兼 CEO 雷军的「先鞠个躬」。
究其原因,车粉和花粉、米粉的底层基数规模完全不在一个量级。 大 众过去十年在华销量累计 3739 万辆。而仅 2023 年,小米手机全球出货量 1.46 亿台, 华为手机出货量约 3500 万台, 更勿论小米家生态和华为 Mate60 这类现象级的破圈能力。
在车企辛辛苦苦讲解「我是谁,为啥行」的逻辑积累粉丝时,余承东、雷军们已经在向粉丝讲述「我干嘛,为啥棒」的故事。
不过流量经济并非全无风险。 如今「遥遥领先」已经成为一个中性词,花粉赞美时用它,华为系出现产品、销量、服务问题时,下面的评论也是它;真诚是雷军的必杀技,但一个钢镚厚的笔记本电脑,奥氏体 304 不锈钢也已经是破圈的小米「梗」,在某种程度上卡着小米品牌向上的脖子。
OS 生态:澎湃 VS 鸿蒙
雷军和余承东的流量竞争从手机圈儿打到了车圈,而小米和华为的竞争也已经走到了规模扩张的天花板,面临着再进一步的生态之战。
华为在 2018 年成为国内首个营收破千亿美元的硬件企业达 7212 亿元;美国 2019 年的制裁行动后,华为轮值董事长徐直军悲壮地说:2020 年华为力争活下来,明年还能发布年报;2020 年,华为营收达到 8914 亿元的历史高点;去年,华为重回 7000 亿营收规模。
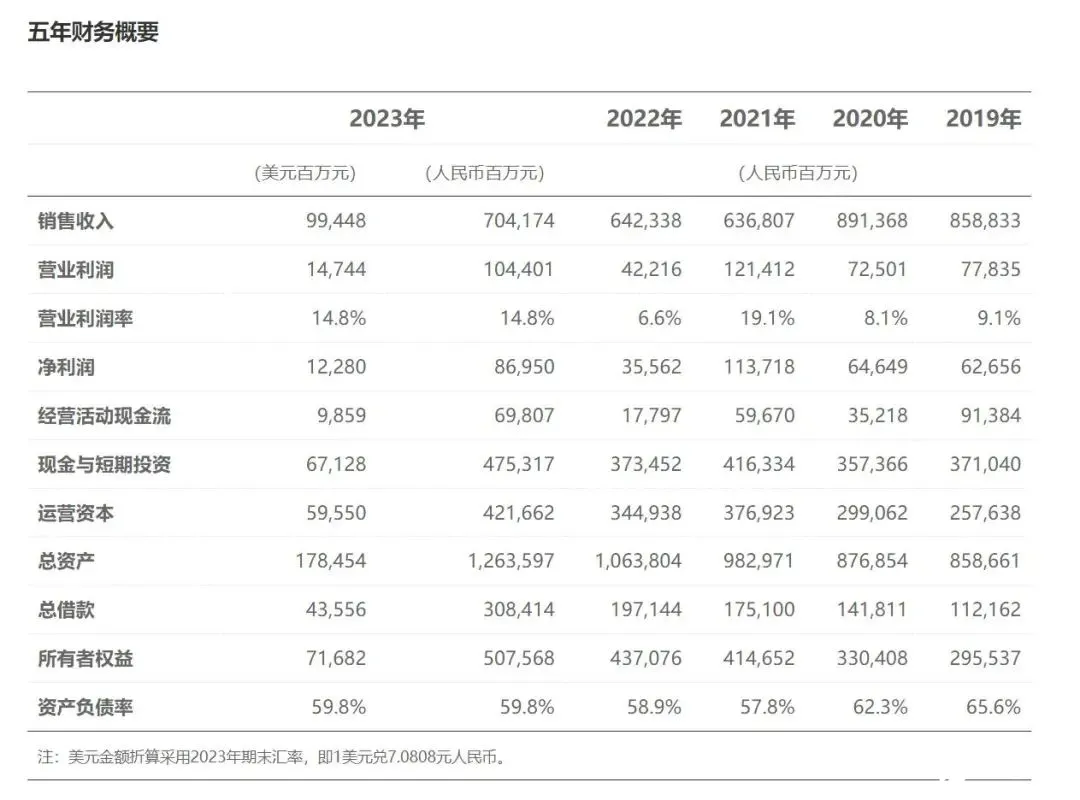
同期(2018、2020、2023),华为 ICT 业务营收分别为 2940、3026 和 3620 亿元;企业业务(云计算、数字能源和智能汽车业务)的贡献分别为 744、1003 和 1126 亿元, 顺风逆风之下都未有明显变动。只有终端业务波动明显 ,分别为 3489、4829 和 2515 亿元。
究其原因,华为 ICT 基础业务早已覆盖全球绝大部分国家和地区(170/233)、云和数字能源业务的市场仍在初期阶段,而以手机为核心的终端业务已在 2019 和 2020 年达到过 2.4 和 1.9 亿台的出货量,和苹果、三星轮流做庄。
「 所有的业务都做到顶尖了。制裁之前,总裁就逐个找了很多高管问,华为下一步应该做什么? 」一位华为前高管这样解释华为在汽车智能化的布局历史。
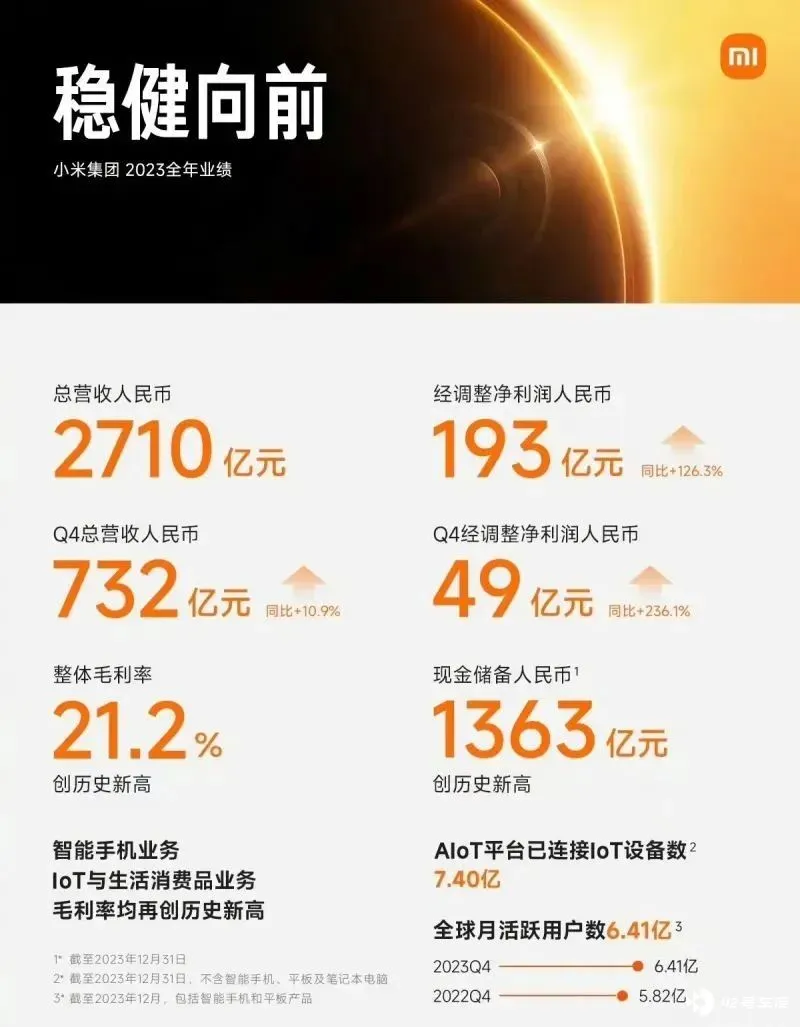
小米的瓶颈则更为直观。 2019 到 2023 的五年间,小米手机表现和营收同频共振,手机全球出货量同比增长 30%时(2021 年),营收增长 33%,同比下滑 19.5%时(2022 年),营收下滑 14.7%。同时,IOT 和生活服务业务的占比切换缓慢。小米手机业务的营收占比从 2019 年 65.5%的高位到 2023 年的 58.1%,5 年间仅减少了 7.4 个百分点。
然而小米手机业务增长的天花板也已经能看到。
2021 年,小米全球手机出货量达到 1.9 亿台的历史高位,之后即使达到 2022 年三星 2.6 亿台的成绩,也就意味着 36.8%的增长,由此或带来 35%-40%的营收增长至 4600 亿元左右。
在现有业务碰到规模天花板的同时,小米和华为也到技术突破的零界点。
去年 12 月,小米澎湃 OS 正式亮相。小米集团手机部副总裁金凡表示,澎湃 OS 的底层核心系统由 Linux 和自研 Xiaomi Vela 融合而成,异构兼容性与系统资源管理能力可以让每一台设备都能发挥最佳性能。小米澎湃 OS 底层支持 200 余个处理器平台,20 余种常见文件系统。
1 月,华为宣布 HarmonyOS NEXT 鸿蒙星河版面向开发者开放申请,这一最新版本的鸿蒙系统也被喻为「纯血鸿蒙」,其不依赖传统的 Unix 内核和 Linux 内核,脱离安卓架构,完全依靠自主的鸿蒙内核,成为完全独立的操作系统。
澎湃 OS 和纯血鸿蒙,是小米和华为在现有安卓框架之上,再进一步的底层技术。其终极目标是如 IOS 和安卓一样,构建属于自己的生态系统。
截至 2023 年,华为鸿蒙生态的设备数量已超过 7 亿,而小米 AIoT 平台已连接设备数达到 7.4 亿。 澎湃 OS 和纯血鸿蒙的扩张空间在哪里?汽车当然是极重要的一环。
垂直整合:模块化 VS 长链条
车怎么来?尽管在手机领域华为自研芯片,小米捧起了高通,但面向造车,小米和华为都选择了垂直整合「造车」。
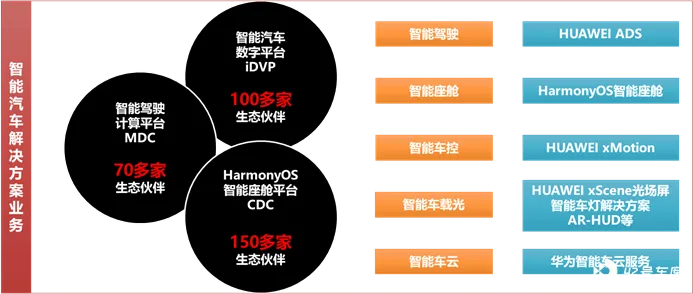
目前,华为在汽车关键技术领域已形成了高度垂直打通的整合模块。 华为 ADS 智驾方案传感器+MDC+OS+算法全套自研;智舱平台则鸿蒙车机系统+麒麟计算平台+显示硬件+相关生态组成;三电领域有 DriveONE 800V 碳化硅动力平台、途灵智能底盘,甚至超充网络;网联和车云则涵盖了由巴龙 5000 基带芯片(海思)、鲲鹏 920 处理器等硬件为基础的 V2X 互联和云端系统服务。
可以说,华为在相应模块把能做的都做了。而相比之下,小米目前关键模块的整合深度不及华为,但其整合的链条则更长。
在生产端,小米汽车在北京经开区分两期规划建设整车制造工厂,其中一期占地面积约 72 万平方米,年产能为 15 万辆,2023 年 6 月竣工;二期计划于 2024 年动工,2025 年完工,并计划自产超级电机 V8s。此外,小米还自研了一体压铸铝合金材料,并成为少数在工厂内设置压铸岛的车企;
在产品端,小米在三电领域联合研发了 V6、V6s 两款超级电机,将完全自研 V8s 和 800V 碳化硅高压平台;自研智驾核心算法,并在泊车领域首次量产端到端感知决策模型;融合了 MIUI、Vela (IoT 物联网设备系统)OS、Mina(微内核安全系统) OS、小米车机 OS 的澎湃 OS 成为小米汽车座舱的操作系统。
在软件之外,小米也有自研舱驾系统核心硬件的计划。近日,网传小米旗下芯片公司玄戒已经完成两款制程 5nm 应用芯片(AP)的流片。
同时,小米还通过投资的方式进一步整合产业链。 IT 桔子数据显示,从 2011 年至 2023 年,小米系投资最多的是先进制造业,达到 155 起,占比为 26.6%,其中包括比亚迪半导体、赣锋锂电等行业龙头的企业。汽车交通行业紧随其后为 49 起,对激光雷达公司禾赛科技超 10 亿元的投资规模较大。仅 2023 年,小米共投资了 20 家先进制造领域的公司、13 家汽车交通领域的公司。
规模:亏得起 VS 要赚钱
汽车比任何终端都更烧钱,也更注重规模。
2021 年 3 月 30 日下午,小米集团向港交所提交公告,董事会已正式批准智能电动汽车业务立项,由雷军本人亲自挂帅。当晚,雷军正式官宣造车计划,初期 100 亿元,10 年内投入 100 亿美元,由小米全资进行,不接受外部投资。
」小米造车亏得起「时,华为决定开始追求利润和现金流。
2022 年年中,车 BU 业务首次出现在华为财报当中。8 月,华为 CEO 任正非在内部发文中明确,要砍掉一切不赚钱的业务,保证度过未来三年的危机。其中智能汽车解决方案不能铺开一个完整战线,要减少科研预算,加强商业闭环,研发要走模块化的道路,聚焦在几个关键部件做出竞争力,剩余部分可以与别人连接。
」亏得起「和要赚钱,使小米和华为采用了完全不同方法来玩汽车这场「规模游戏」。
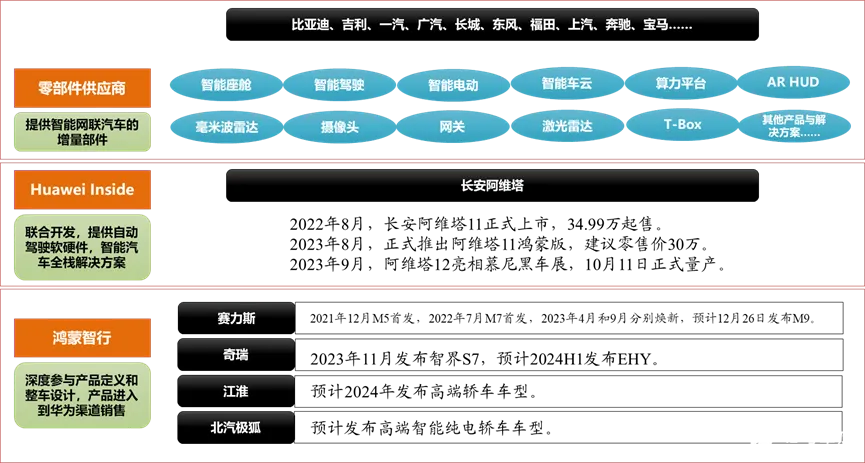
要赚钱的华为,已开始推动汽车业务的「独立」。 去年 11 月,华为和长安签署《投资合作备忘录》,成立新的合资公司「Newcool」,将华为智能驾驶、座舱、网联、车云四大车 BU 核心技术和资源整合在内,长安汽车作为投资关联方最多可持股 40%。双方还约定了限制条件:「甲方(华为)原则上不从事与目标公司(Newcool)业务范围相竞争的业务,乙方(长安)将全面推进与目标公司战略协同」。
余承东同时华为已向」四界「——赛力斯、奇瑞、江淮、北汽发出(Newcool)股权开放邀请,并希望中国一汽集团加入。
近日,天眼查 APP 显示,由华为百分百控股的深圳引望智能技术有限公司成立,经营范围含智能车载设备制造、智能车载设备销售等。而长安汽车董事长朱华荣与华为团队在 1 月共同宣布,双方将成立工作团队,探讨车 BU 未来的发展方向。
引望与车 BU 是何种关系,其它车企如何加入 Newcool,我们不得而知。但可以想见的是,对供应商定位的华为来说,中性化的新公司对于在国内、国际,将华为智能车技术能力规模化变现都是必须的。
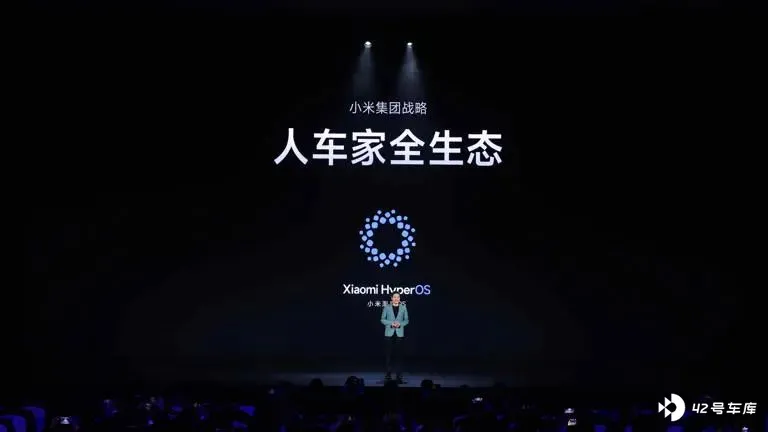
「亏得起」的小米,则正在推动汽车与其它业务的最大化协同。 基于小米澎湃 OS,SU7 的产品设计上,预留了多种 CarIoT 设备的接入能力。例如能够调节空调的扩展物理按键、智能双表盘和四边都可扩展的中控屏、可接入对讲机机套装的中控台。SU7 还具备与小米手机、智能家居等众多硬件互联互通的能力。
在「人车家」的战略中,SU7 产品体验的好坏,将不仅仅取决于汽车本身,还将由小米其它硬件生态的体验共同决定。
是做主机厂还是供应商,是独立还是协同?随着 SU7 上市,华为和小米的汽车战局揭幕,两者在又同一片战场上成为最佳对照组,为不同的路线和模式选择提供实战样本。
而对场上的其它玩家来说,在大厂 OS 的高维战争中,又还有多少生存空间?