

特约作者 | 舒畅
编辑 | 邱锴俊
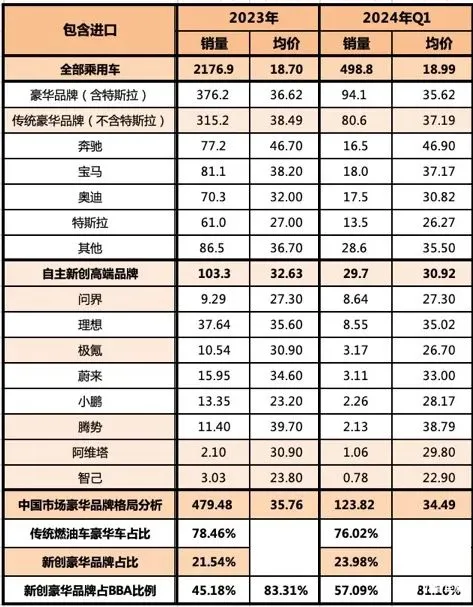
熟悉《电动汽车观察家》的朋友都知道,从 2022 年笔者就开始跟踪 BBA 的销量、价格、折扣等综合市场表现,在 22 年 10 月发表《 BBA 开始走下神坛 》,在 23 年 6 月发表《 2023 年豪华品牌的山头,自主品牌也会拿下 》,始终认为自主新豪华品牌终究将会取代 BBA 在中国的市场地位。
时间进入到 2024 年,BBA 终于也将迎来「由盛转衰」的关键时刻—— 在刚刚过去的「五一」小长假,绝大多数头部新能源品牌的进店和订单都出现了明显的增长,但是 BBA 的进店不但没有增长反而出现了 10%以上的下滑。
今天就从 24 年第一季豪华品牌的销量、价格和主力车型的销量表现三个维度,和大家聊一聊。
当然从这三个维度看完,可以先给出明确的结论—— 2024 年将会是 BBA 的滑铁卢,会出现价格和销量的双双下滑(均下滑在 10%左右) 。
3 月传统豪华销量出现同比 10%的下滑
3 月传统豪华品牌(包含特斯拉)销量 33.53 万辆,同比 -10.5%。
在整个 Q1 传统豪华品牌(包含特斯拉)累计销量 94.13 万辆,依靠 1-2 月的销量勉强维持了第一季度 4.4%的正增长。
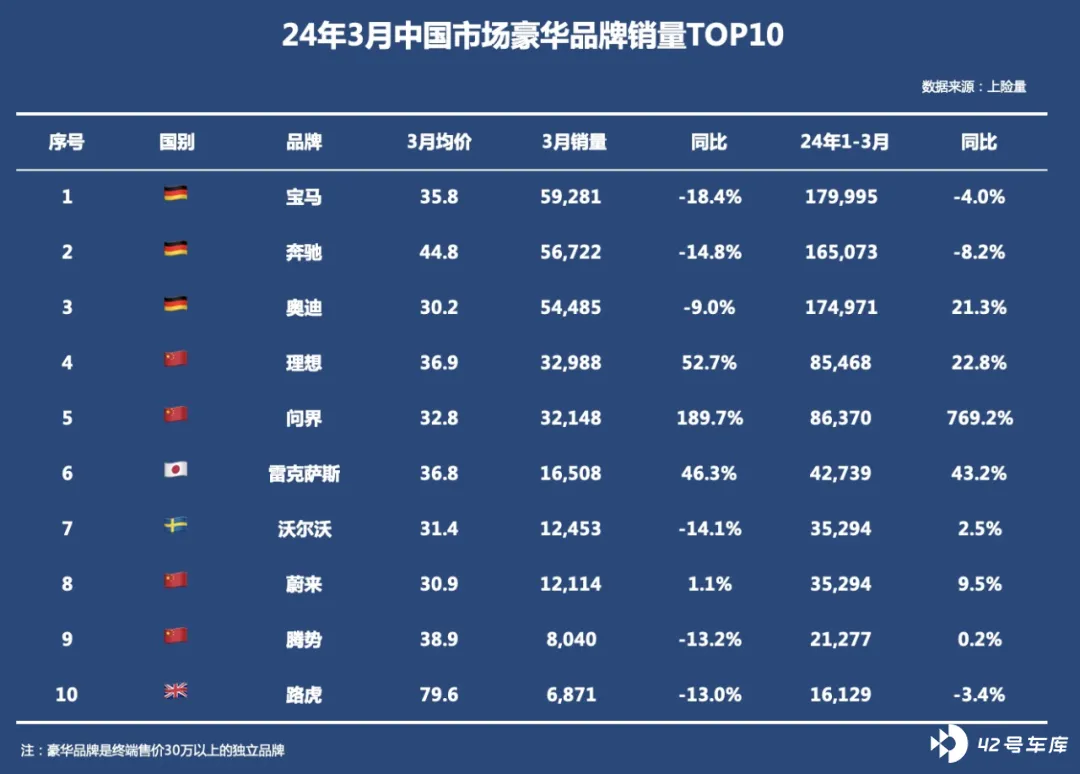
1、宝马 3 月销量 59,281 辆,同比 -18.4%;1-3 月销量 179,995 辆,同比 -4.0%——市占率下滑 1.7 个百分点;
2、奔驰 3 月销量 56,722 辆,同比 -14.8%;1-3 月销量 165,073 辆,同比 -8.2%——市占率下滑 0.9 个百分点;
3、奥迪 3 月销量 54,485 辆,同比 -9.0%;1-3 月销量 174,971 辆,同比 +22.8%——市占率增加 0.3 个百分点;
4、雷克萨斯 3 月销量 16,508 辆,同比 +46.3%;42,739 辆,同比 +43.2%——市占率增加 1.8 个百分点;
5、沃尔沃 3 月销量 12,453 辆,同比 -1.1%;1-3 月销量 35,294 辆,同比 +9.5%——市占率增加 0.8 个百分点;
6、凯迪拉克 3 月销量 8,770 辆,同比 -44%——1-3 月销量 33,250 辆,同比 +1.2%——市占率下滑 1.6 个百分点;
7、路虎 3 月销量 6,871 辆,同比 -13.0%;1-3 月销量 16,129 辆,同比 -3.4%——市占率下滑 0.1 个百分点;
8、林肯 3 月销量 4,750 辆,同比 -13.7%;1-3 月销量 13,378 辆,同比 -8.6%——市占率下滑 0.1 个百分点;
9、保时捷 3 月销量 3,802 辆,同比 -50.8%;1-3 月销量 13,272 辆,同比 -40.2%——市占率下滑 1 个百分点;
从销量表现来看,BBA 在 3 月都没有能够维持住 6 万的月销,如果不出意外预计 他们的年度销量也将回落到 70 万辆以下的水平 (宝马在 23 年创造销量新高达到 80 万辆),与去年同期相比至少下滑 10%。
二线豪华品牌凯迪拉克和林肯将会彻底掉队, 年销量将会在 15 万辆以下,与去年同期相比至少下滑 15%。雷克萨斯和沃尔沃将会通过价格调整,艰难的维持住 15 万辆左右的水平。
预计 2024 年的传统豪华品牌(包含特斯拉)的整体销量在 340-350 万辆的水平,会出现 10%左右的销量下滑。
国产 BBA 车型价格都崩了
3 月传统豪华品牌(包含特斯拉)的价格为 35.4 万元,同比 -7.6%。
在整个 Q1 传统豪华品牌(包含特斯拉)整体均价为 35.6 万元,依靠 1-2 月的均价勉强维持了第一季度的均价水平。
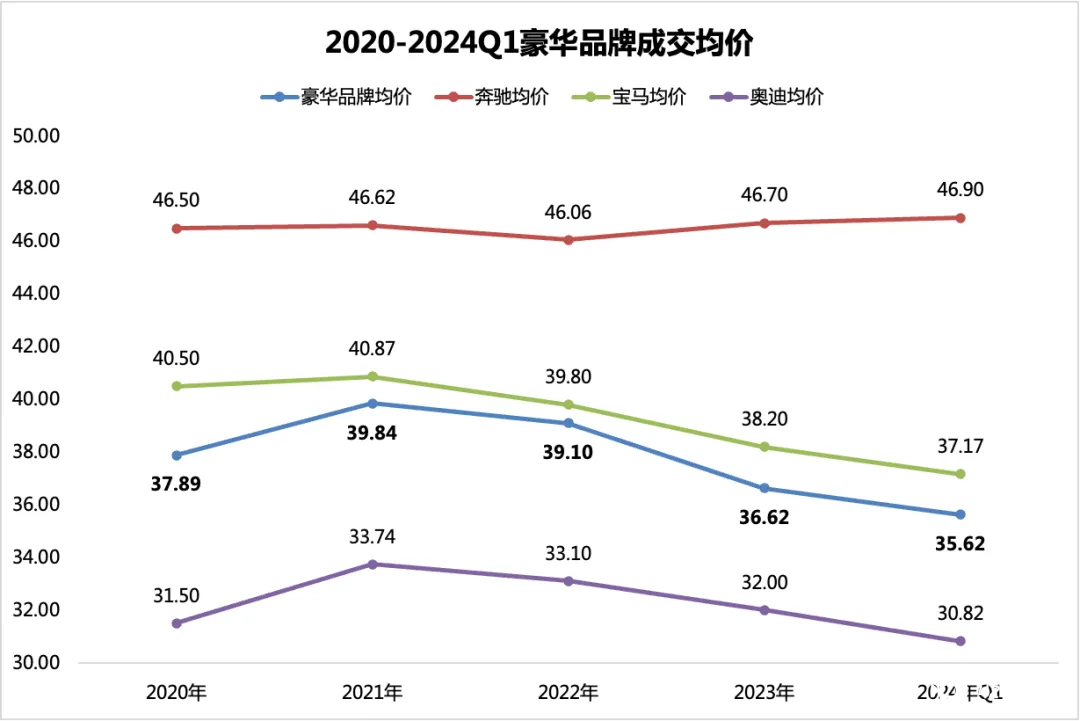
从整体豪华品牌的成交均价来看, 2021 年是最近 5 年来的峰值为 39.84 万元,到今年第一季度只有 35.62 万元了,3 年时间,均价下滑了 10.6% 。
如果,再看一下豪华品牌的国产车型,均价下滑更为明显。
1、一汽奥迪:3 月均价只有 28.35 万元,已经低于 30 万,奥迪品牌的均价主要靠上汽奥迪(36.88 万元)和进口奥迪(52.49 万元)支撑,勉强维持在 30 万元以上;
2、华晨宝马:3 月均价也只有 34.22 万元,也已经低于 35 万元,也是依靠进口宝马(53.58 万元)的拉动,保持宝马的均价在 37 万元以上;
3、北京奔驰:3 月均价也只有 34.87 万元,比华晨宝马没高出多少,主要是进口奔驰 97.63 万元的均价,让奔驰的均价维持在 46 万元以上;
4、二线豪华品牌的价格更是稀碎一地:沃尔沃均价 29.59 万元,长安林肯 28.39 万元,奇瑞路虎 26.52 万元,捷豹 25.44 万元,凯迪拉克 24.60 万元,这些二线豪华品牌的国产车型早都已经守不住 30 万元了,甚至进口的雷克萨斯的均价也只有 34.81 万元了(23 年上半年雷克萨斯的均价一度超过 40 万)。
目前来看, 二线豪华品牌开始全面进入 25-30 万元的价格区间,同时销量也没有能够守住,2024 年就是豪华品牌开始「由盛转衰」的分界线。
对于 BBA 而言,如果当家主力车型的价格和销量也都没有能够守住的话,在明后两年将会迎来更大衰退的挑战。
主销车型 已经开始出现颓势
对于 BBA 而言,销量的担当就是 34C+56E+GLC/X3/Q5L,如果这九款车型也抵挡不住自主新豪华品牌冲击的话,将会迎来销量的全面挑战 ——至于价格,这九款车型已经守不住了。
1、奔驰 C 级:3 月销量 16933 辆,同比 +14.4%,1-3 月累计销量 46990 辆,同比 +44.4%——均价下滑到 28.7 万元的水平;
2、宝马 3 系:3 月销量 13082 辆,同比 +7.1%,1-3 月累计销量 36529 辆,同比 +33.6%——均价也下滑到 27.3 万元的水平;
3、奥迪 A4L:3 月销量 8992 辆,同比 -5.3%,1-3 月累计销量 29908 辆,同比 +45.9%——均价下滑到 25.9 万元的水平;
4、奔驰 E 级:3 月销量 8526 辆,同比 -27.3%,1-3 月累计销量 21062 辆,同比 -38.8%——均价来到 39.8 万元的水平;
5、宝马 5 系:3 月销量 3767 辆,同比 -64.3%,1-3 月累计销量 17718 辆,同比 -46.9%——均价来到 35.2 万元的水平;
6、奥迪 A6L:3 月销量 14215 辆,同比 -4.6%,1-3 月累计销量 48269 辆,同比 +24.6%——均价来到 33.3 万元的水平;
7、奔驰 GLC:3 月销量 11809 辆,同比 +211.3%,1-3 月累计销量 31926 辆,同比 +19.8%——均价来到 42.8 万元的水平;
8、宝马 X3:3 月销量 10158 辆,同比 +3.3%,1-3 月累计销量 30174 辆,同比 +17.4%——均价来到 33.7 万元的水平;
9、奥迪 Q5L:3 月销量 10932 万辆,同比 -4.7%,1-3 月累计销量 36360 辆,同比 +47.5%——均价来到 32.3 万元的水平。
2024 年第一季度 BBA 主流入门车型(34C)的均价,全面进入到 28 万元以下水平,总体还能保持正增长。
BBA 的核心利润车型(56E)在 3 月的销量全面下滑,除了奥迪 A6L 以外,E 级和 5 系价格和销量双双失速,基本上意味着这一代的新 E 和新 5 系在中国市场面临着巨大的压力。
BBA 的核心 SUV 车型(GLC/X3/Q5)依旧还能保持月销破万的状态,目前自主新能源品牌对 SUV 的替代还需要继续努力。
传统豪华品牌最坏的时代,自主新豪华最好的时代
2024 年第一季度,BBA 在全球市场的表现也在承压。
根据梅赛德斯奔驰集团的披露,24Q1 的全球销量为 56.84 万辆,同比下滑 6%;营收 358.7 亿欧元,同比下滑 4.4%;息税前利润 38.6 亿欧元,同比下滑 29.8%;净利润 30.25 亿欧元,同比下滑 24.6%;
根据奥迪的披露,24Q1 的全球销量为 39.69 万辆,同比下滑 4.7%;营收 137.2 亿欧元,同比下滑 19%;运营利润 4.66 亿欧元,同比下滑 74%。
由于,宝马的第一季度财报尚未披露。我们不得而知宝马的具体表现,但 奔驰和奥迪在全球市场都遭遇到了销量下滑和盈利下滑的双重挑战。
对于进入中国市场的豪华品牌而言,「躺着赚钱」的时代已经过去,BBA 们的溢价空间也已经被打掉了 10%以上——以表现最好的北京奔驰为例,2023 年单车均价同比下滑 8.26%,单车净利润同比下滑 16.76%,净利润率同比减少 0.6 个百分点。
在当下的中国市场上:
百万级别——仰望 U8 创造了这个价位段最快达成 5000 辆销量的新纪录;50 万级别——问界 9 创造了自主品牌的销量新高;40-50 万级别——理想 L9 和腾势 D9 做到了年销量突破 10 万辆;也有蔚来的 ET5/T 在上海超越 34C 成为一线城市的 30 万元 B 级轿车的销量冠军——这些都是自主品牌从未取得过的成绩……
当二线豪华品牌已经下探到 25-30 万,并且依旧不能够拯救自己的销量,当 BBA 的「不坏金身的神话」被逐一打破——属于自主新豪华的时代春天已经来到了,而对于 56E 而言,如果没有强力措施,扭转颓势,他们的「诺基亚时刻」也将很快到来。






