撰文 | 郑文
编辑|马青竹
激光雷达边自证,边拿单。
5 月 20 日、5 月 21 日,速腾聚创和禾赛科技分别公布了 2024Q1 财报。两家激光雷达创业公司的销量都获得了大幅增长,订单量喜人。
速腾聚创一季度实现营收 3.6 亿元,同比增长 149.1%。激光雷达总销量约为 120,400 台,应用于 ADAS 领域的激光雷达产品销量约为 116,200 台,同比增长 542%。截至 2024 年 5 月 17 日,取得 22 家整车厂及 Tier 1 的 71 款车型的量产定点订单。
在 5 月 20 日晚间的电话会议上, 速腾聚创 CEO 邱纯潮表示,由于汽车销售的季节性因素,一、二季度属于淡季,三、四季度表现还会好转。与此同时,速腾聚创指出,今年下半年会推出自研芯片来取代 FPGA,产品价格还会有相应下降。同时随着产品起量,公司原材料议价能力提升,成本会进一步降低。
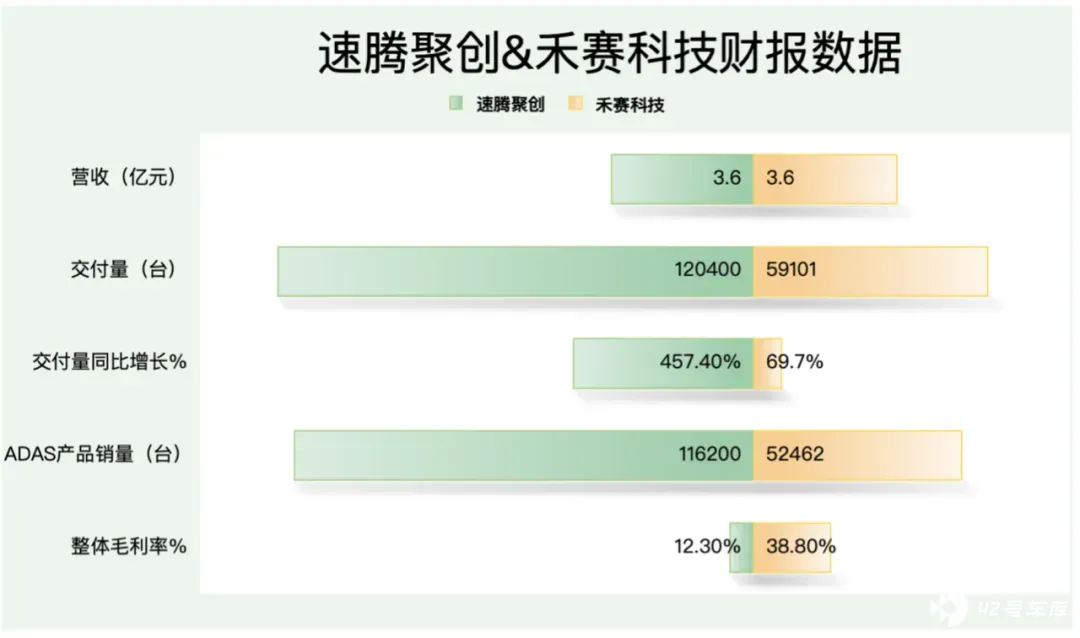
禾赛科技一季度实现营收也为 3.6 亿元,激光雷达总交付量为 59,101 台,同比增长 69.7%,其中 ADAS 产品交付量是 52,462 台。现阶段,禾赛在前装量产市场累计已获得来自 18 个主机厂和 Tier-1 客户近 70 款车型定点。
由于两家公司皆为创业公司,在利润表现方面,一季度报仍亏损,但有向好迹象,亏损面收窄。
值得一提的是,双方在一季度财报披露的消息中,都提到了 ADAS 海外业务进展。禾赛科技表示,已经与两家全球收入排名前十的国际汽车厂商达成量产定点合作。速腾聚创的规划则是将 M3 定为海外主力产品,预计到 2026 年陆续有项目推进量产。
邱纯潮表示已经在北美、欧洲建立分支机构,在日韩也有同事在当地支撑。「我们最近也斩获了一个在 2021 年到 2022 年全球最大销量的整车厂的全球业务。」
随着全球业务的推进,双方的基本盘扩大,也将进一步拉开与第三名之后的市场距离。他们在争议中努力前行。
就在本月 7 日,美国激光雷达上市公司 Luminar 在财报中透露,特斯拉成为其 2024 年第一季度最大的客户,贡献了该公司 10%以上的收入。按照财报公布的数据算,特斯拉购买了超过 200 万美元的激光雷达。
于是,有人猜测,特斯拉要开始用激光雷达了吗?马斯克要打脸了吗?
早在 2015 年,马斯克就称激光雷达对自动驾驶没意义。此后数年,他多次抛出同一观点。「激光雷达很差劲,他们会抛弃激光雷达,记住我的话,这是我的预测。」「任何依赖激光雷达的公司都可能无疾而终,傻子才用激光雷达」……
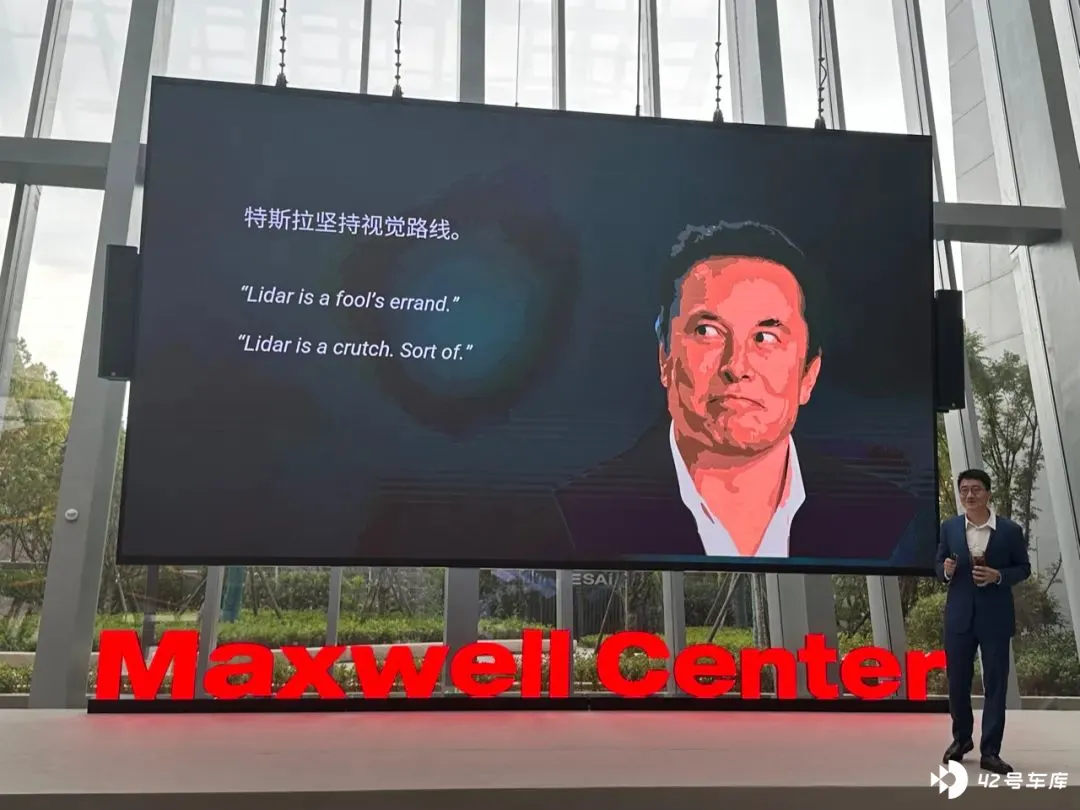
对于使用激光雷达的猜测,特斯拉曾否认过,「我们定期对照其他传感器测试自己的技术,以校准我们的系统。」
Luminar 的回应似乎也没有带来更大的希望。其首席财务官 Tom Fennimore 在财报电话会议上表示:「这不是特斯拉第一次向我们订购激光雷达,但也不是经常性的,而是断断续续的。他们到底在做什么,我们只能猜测。」
从特斯拉 200 万美元的采购规模来看也不算大。
一直以来,马斯克对纯视觉路线的坚持,带动了国内部分企业走同样的路线。特斯拉「激光雷达是阑尾」的论断,始终是卡在激光雷达喉咙里的鱼刺,整个行业都在争议中彷徨前行。
面对质疑,激光雷达产业链也在努力想办法,证明存在的必要性,技术迭代更新、体积缩小、成本降低……
挑战 200 美金成本
4 月 15 日,邱纯潮在新品发布会上激情宣布:「从今天以后,激光雷达太贵,将成为历史。」
当天,速腾聚创发布了 M 平台新一代中长距激光雷达 MX。「MX 将以低于 200 美金的价格为基础,实现第一个项目量产,并尽快将价格锁定到千元级别。」
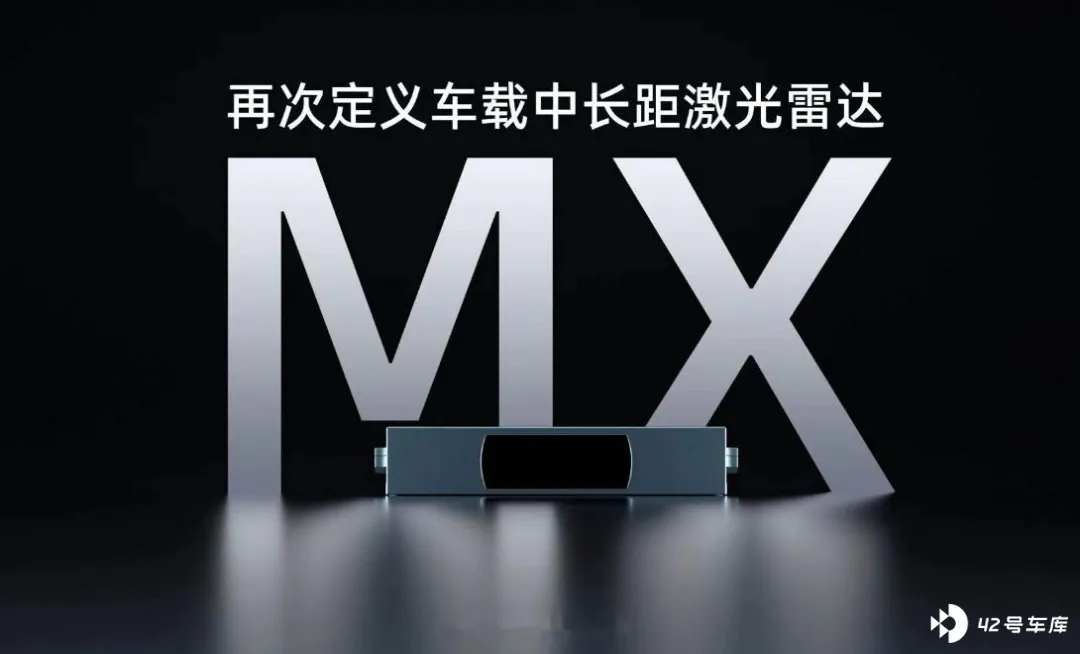
几乎在同一时期,中国最重要的几家激光雷达公司,都达成了某种降价共识。
继 MX 发布后,4 月 18 日,华为徐直军提出,期望可以把激光雷达的成本做到 200 美元,从而解决成本的顾虑。4 月 19 日,禾赛科技正式发布基于第四代芯片架构的超广角远距激光雷达 ATX,面向 L2+智驾。
在今年年初的 CES 上,不管是速腾聚创的 M3,还是禾赛的 AT512 都是企业在旗舰产品方面秀的肌肉。但竞争白热化的智驾市场留给激光雷达自证价值的空间越来越小。降价无疑是当务之急。
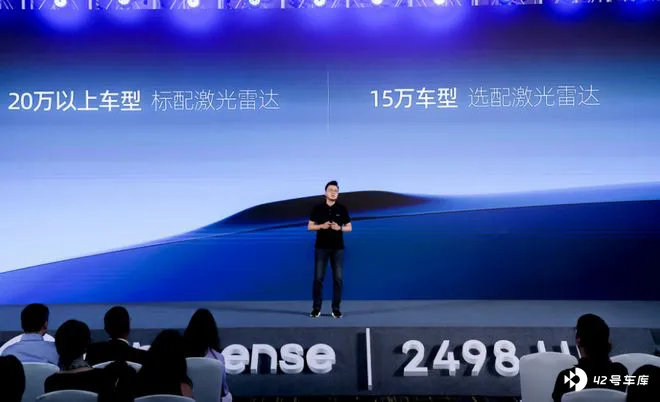
邱纯潮坦言:「一切都是无奈之举,一辆 15 万元的车,一般能够给智驾系统留的钱大概是车身售价的 4%,6000 块钱的系统成本,没有办法配备激光雷达,只能忍痛把激光雷达割掉。」
只能降低成本,到低阶智驾能用得起的水平。「我觉得这就是我们的责任,必须把激光雷达成本压到可以接受的范围,把贵的标签撕掉。」
当前,邱纯潮首要思考的就是「如何在 20 万的车型上标配,让 10 万元~20 万元的车有选配的权利。」
事实上,得益于新一代激光雷达产品都采用平台化设计,价格更低并没有带来性能的下降。
速腾聚创的 MX 最远测距可达 200 米,视场角 120°×25°,126 线(ROI 区域等效 251 线),同时智能「凝视」功能升级,ROI 全局可调。
相较于 M1/M1 Plus/M2,MX 体积下降 40%,厚度降低 44%、仅为 25mm,且其外露窗口片面积降低 80%。MX 可灵活嵌入汽车的挡风玻璃后、车顶、前照灯和进气格栅等位置。
此外,运行声音安静,功耗低于 10W。
禾赛科技的 ATX 虽然没有公布具体价格,但可以肯定的是,其价格比 500 美元的 AT128 低,性能更强。
ATX 沿用了禾赛 AT 系列「芯片化收发+一维扫描」的成熟架构,并通过进一步提升收发模块集成度和大幅简化的核心光学扫描结构,实现了体积与性能的平衡。
与 AT128 相比,ATX 整机体积缩小 60%,重量减轻一半至 500g,外露最小视窗高度仅 25mm,在集成至整车时更隐形、更美观,同时将整机功耗降低 55%至仅 8W。
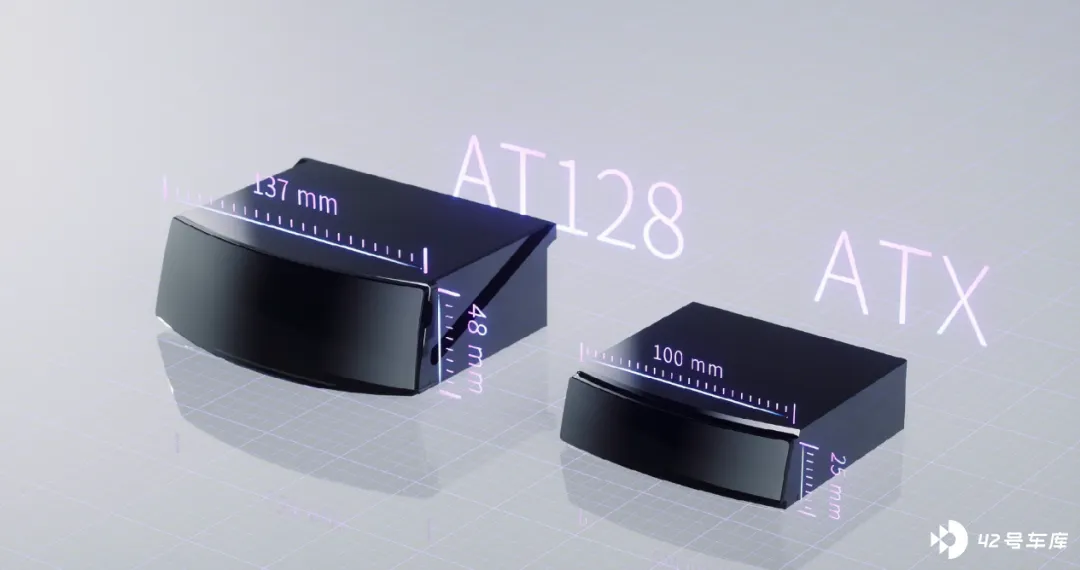
ATX 最远探测距离达到 300 米,比 AT128 提升 50%。最高可支持 256 线,最佳角分辨率达到 0.08°x 0.1°,是 AT128 的 2 倍以上。水平视野更广阔,达 140°。
ATX 搭载禾赛自研的智能点云解析引擎,内部集成 256-core 波形处理核,通过每秒 246 亿次的高采样率实现了对全波形的精准捕捉,结合全波形智能识别技术,能识别雨雾、前车尾气、灰尘等,滤除 99.9%以上的环境噪点,有效减少系统误识别和误触发。
降价的效果立竿见影。速腾聚创的 MX 已斩获三个全新量产项目定点,其中首个定点项目将于 2025 年上半年实现大规模量产。
关于 ATX,禾赛科技联合创始人及 CEO 李一帆透露,客户包括「头部新能源大厂、头部新势力、头部传统主机厂、头部欧美合资车企」,明年 Q1 开始大规模量产。
没完没了的自证
李一帆说,总有人问他关于「特斯拉坚持视觉路线」的问题,他儿子是特斯拉的粉丝,也问他这个问题。
这个问题,财大气粗的华为,认为很好解决。因为视觉摄像头、毫米波雷达、激光雷达各有优缺点,所以华为全都要,融合方案、纯视觉方案同时在演进。
大部分企业还是需要激光雷达自证。从「没它不可」的「功能件」,到「类似于智驾时代的安全气囊」的「安全件」的妥协,激光雷达公司似乎有点底气不足。
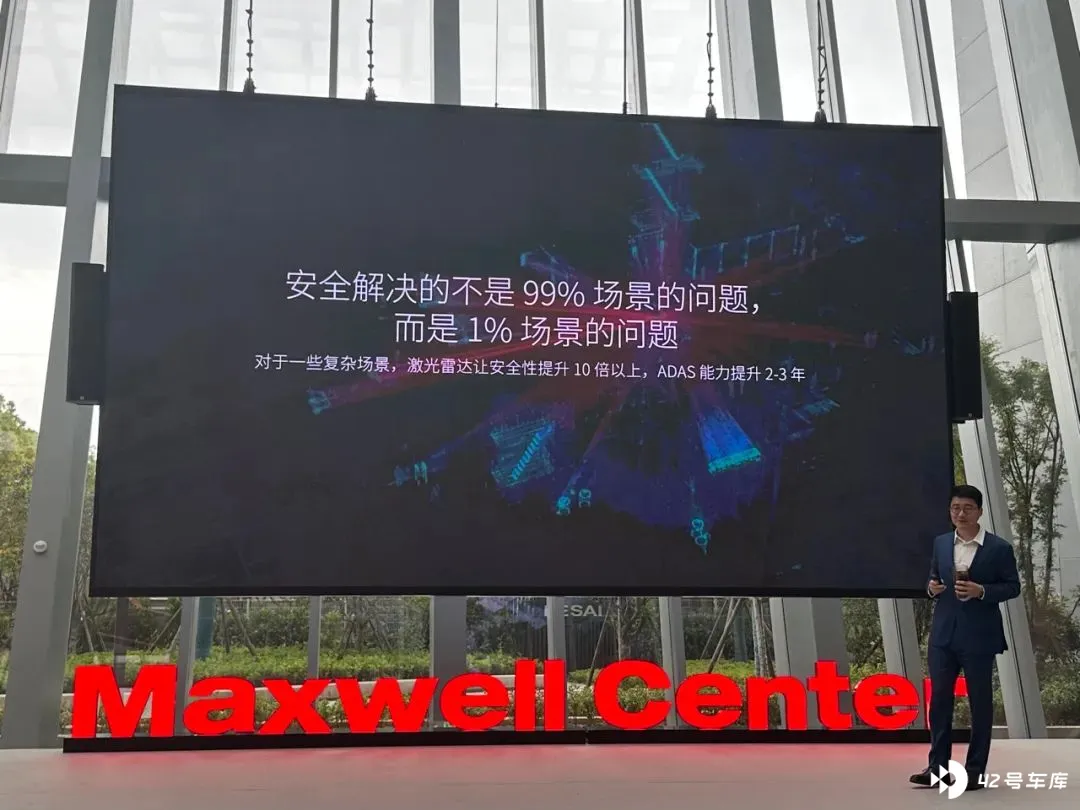
如果说,摄像头能解决自动驾驶 99%的场景问题,剩下的 1%主要是安全问题。这些问题不去解决,会导致智驾系统产生 2~3 年的差距。
「激光雷达像一个‘作弊武器’,用它可以让 ADAS 能力提升 2 年,在很多场景下安全性能提升 10 倍以上。」李一帆说:「跑在最前面的人说‘真男人,不用枪’,后面的人就觉得我也不需要,那怎么打赢他?」
相比纯视觉需要更复杂的算法,使用激光雷达在算法部分有一些捷径。在融合方案中,激光雷达有几个公认的优势:抗干扰,不惧夜间环境;真三维,精度更高;高置信度,识别物体数量更多;激光雷达的反应速度也更快。
禾赛位于上海的麦克斯韦智造中心,室内有一条长达 200 米的特殊通道,这条通道可以模仿各种室外天气状况,包括大雨、浓雾。
当一辆测试车驶进通道,消失于大雾中时,激光雷达依旧能够让智能汽车感知到清晰的视野。
李一帆也提醒,特斯拉全栈自研芯片,有非常多的数据,算法能力在业界非常领先。「简单模仿特斯拉不一定行。」
拿掉激光雷达缩减 BOM 成本,但可能并不真正节省成本。
智驾系统不只有硬件成本,实际上还需要考虑背后所需要的各种研发服务和资源投入,还有大量被忽视的隐性成本。比如:算法、路测、云计算、数据标注、仿真训练和系统软件等。
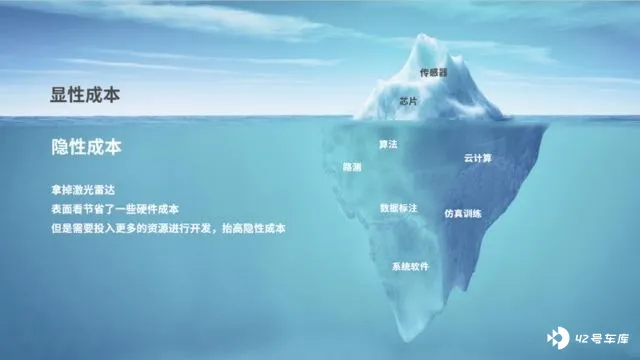
不妨来看看特斯拉构筑起的壁垒,有多少隐性成本。
首先是自研芯片。特斯拉自 2014 年开始自研芯片之路;2019 年发布了 FSD 自研芯片。为进一步的深度学习量身定制;2021 年 8 月特斯拉发布了用于神经网络训练的自研芯片 D1,算力为 362 TFLOPS。
D1 芯片具备较强的可扩展性,25 个芯片可组成一个计算模块,而 120 个计算模块可以组成外界熟知的 Dojo ExaPOD 超级计算机。Dojo 于 2023 年 7 月开始生产部署,马斯克曾表示,到 2024 年,特斯拉还将向 Dojo 投资 10 亿美元,到 2024 年 10 月,Dojo 算力会达到 100Exa-Flops。
其次是数据。到今年 4 月,FSD 累计行驶里程已经达到 10 亿英里,而大量的数据,也意味着大量的训练时间成本。
此外,还有算法。特斯拉的自动驾驶算法业内公认能力最强、投入最大、研发最早。马斯克此前在社交平台称,特斯拉今年将在 AI 训练和推理方面投入约 100 亿美元。特斯拉围绕算法训练搭建的超算中心,使用了近 2 万张 GPU 芯片,算力规模能排进全球前五(其他都是国家级选手)。
不管从哪个维度看,特斯拉这套智驾系统的成本都极其惊人。
2024,能否「跨越鸿沟」?
激光雷达仅有十多年的发展历史。
这种传感器结构精密且复杂,精细的光机设计和收发对准、微弱信号的灵敏探测和快速响应是实现探测目标的前提。不仅在开发过程中需要光、机、电等子模块的高度配合和协同优化,还需匹配高精度生产制造能力。
激光雷达产业为了能够获得普及,一直朝远距离、大范围、高分辨率、小体积、低成本的方向优化。整个行业技术创新能力强,产品迭代速度快。从最初的单点激光雷达发展到如今机械式、半固态式、固态式、FMCW 等多种技术架构。
相比 10 多年前的一个典型 32 线激光雷达,2024 年禾赛发布的 AT512 线数提升到了 16 倍,点云密度提升到了 80 倍,价格却不到当时的百分之一。
现在已经很难想象,最早在 L4 级别自动驾驶车型上使用的 64 线激光雷达价格大概在 8 万到 10 万美元一台,约合人民币 50 万~70 万元。
正因激光雷达的新,国内创业公司得以在这条赛道中激流勇进,2018 年 1 月,中国创业公司速腾聚创在美国 CES 上推出一款混合固态激光雷达产品,多年后 SOP 版本首发于 2022 年 9 月上市的小鹏 G9。
速腾聚创 M1 的推出,第一次将售价从 4 万美金直接降到 680 美金。2021 年,这颗激光雷达迎来高光时刻,获得约 40 余款车型的定点,这也使得速腾聚创成为当时前装定点最多的企业。这一纪录,直到禾赛科技 AT128 量产后,才被打破。
2022 年,小鹏 G9、极狐阿尔法宣布搭载激光雷达,激光雷达进入 30 万售价车型的区间;2023 年,随着小鹏 G6、问界 M5、M7 等车型推出,激光雷达在 25 万元级别的车上获得了超过 60%的选配率;同年第三季度,随着上汽智己 LS6 的推出,激光雷达进入 20 万元级别标配的时代。
过去几年,激光雷达虽然逐步开始进入量产。但是产品还没到终极形态,依然在快速进化。
为获得更快的迭代速度,李一帆认为制造是研发能力的一环。禾赛科技的麦克斯韦智造中心,集研发与制造为一体,节奏是一边设计一边测试。
李一帆坦言,即便是 ATX,他也不知道产品是否能卖到 5 年,过去 AT 卖了三到四年,就很不容易了。
更新的产品形态还在形成。大疆车载正在开发惯导三目集成激光雷达的「激目」感知系统,融合了大疆车载的立体双目摄像头与自研激光雷达,能够克服双目点云质量随距离衰减的问题。
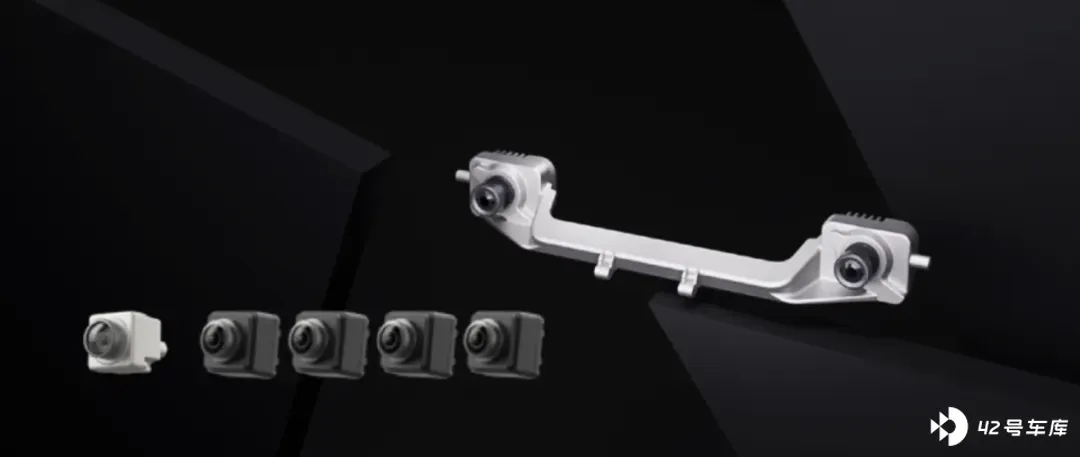
据介绍,「激目」方案预计在 2025~2026 年量产,能够进一步提升车辆纵向控制安全感,在应对近距离加塞,城区复杂车流、VRU(交通安全弱势群体)、障碍物避障绕行等场景时,能力提升。
结语
根据 Jeffery Moore 的「鸿沟理论」,如果新技术渗透不顺利,很有可能在渗透率没超过 16%的时候「挂掉」,但是一旦超越 16%,后面就会迎来顺利普及。
2006 年智能手机市场渗透率只有 3%,到 2009 年突然就达到了 17%,之后跨越式增长。新能源车 2018 年的渗透率仅为 4.47%,到 2021 年是 13.4%,最新的数据是 50%。
那么,激光雷达有机会迈过这个鸿沟吗?
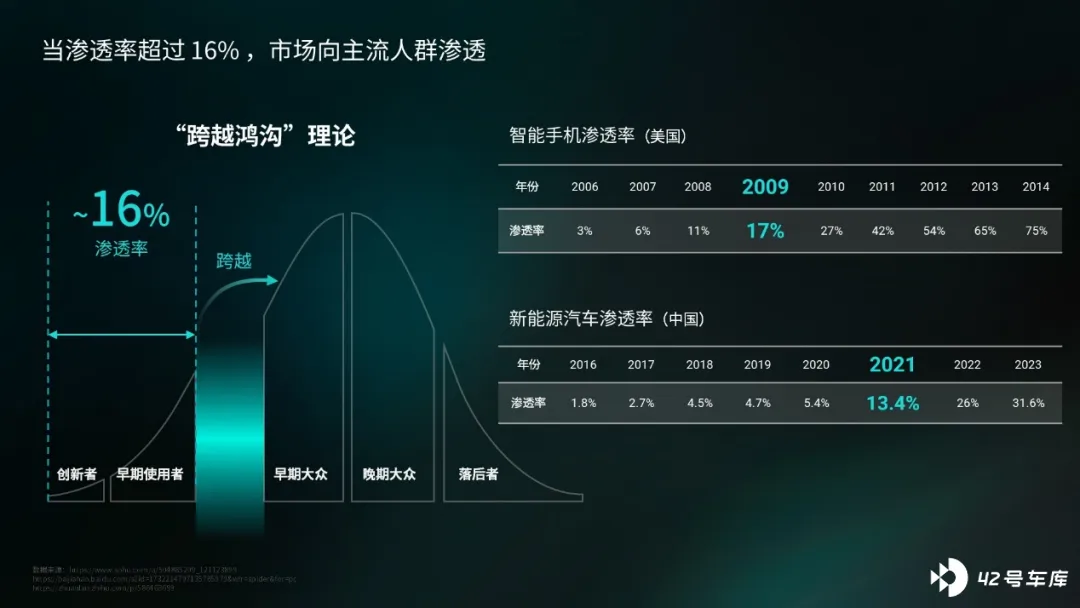
据高工智能汽车研究院的数据统计,2023 年激光雷达在 15 万元以上新能源市场的上车量是 10.4%,全市场累计是 60 万台。2024 年预计 15 万元以上新能源车大约为 600 万台,激光雷达上车量差不多是 100 万台,这意味着,激光雷达在 15 万元以上新能源市场将「跨越鸿沟」。
李一帆说:「希望明年再看这张图的时候,我们是在沟的那一边。」显然,邱纯潮也有这样的野心。