

作者 | 朱世耘
编辑 | 邱锴俊
与外资车企学习、竞争四十年,中国车企依仗的,已不仅仅是勤学苦干和庞大市场。
还有硬核技术。
5 月 24 日,在官宣上汽奥迪深化合作后,上汽集团发布了面向「新汽车」的新一代底座技术:
降本 40% 的全固态电池,
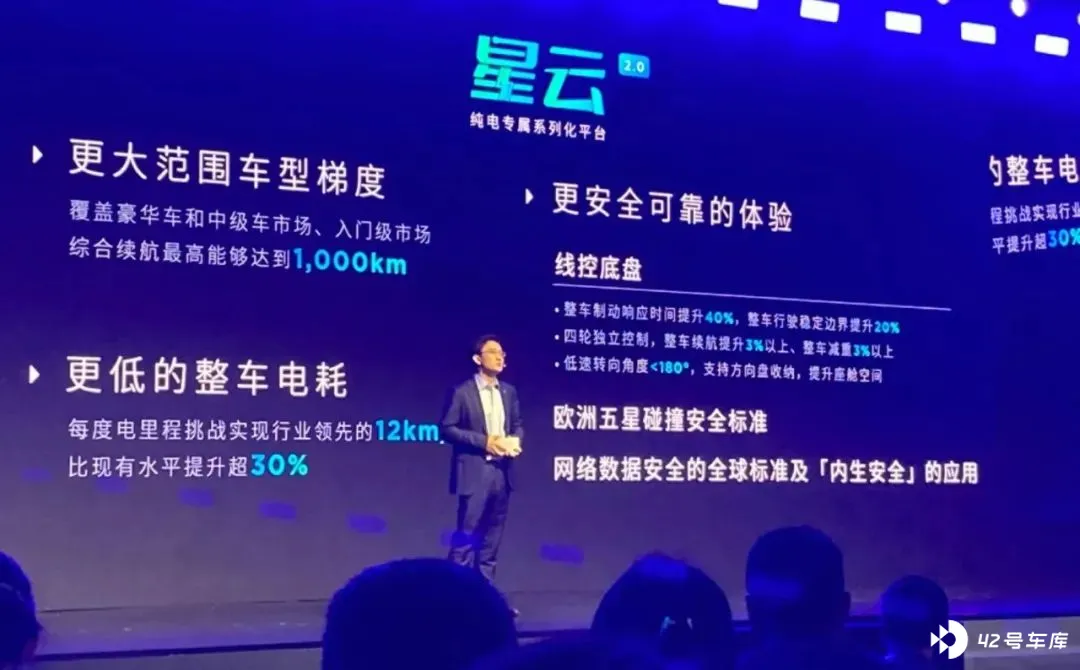
电耗 12km/kWh 的纯电整车 ,
46%热效率的发动机 ,
协同控制三个方向六个自由度的智能底盘,
解决整车架构 BOM 成本和 L3 自动驾驶问题的 「中央集中式+区域控制」电子电气和全栈软件架构……
「十年以来, 上汽集团累计研发投入近 1500 亿元,累计有效专利超过 2.6 万项。 」
上汽集团副总裁、总工程师、创新研究开发总院院长祖似杰向《电动汽车观察家》特意强调了「 有效专利 」。
近五年来,上汽在终端市场备受转型浪潮冲击,曾经的掌声鲜花尽失。
如今,上汽用十年回答,为什么一定要自己搞技术。
用技术打破内卷
「真正的 OEM(主机厂、系统集成商),必须要掌握核心技术。」
祖似杰反复说道。
上汽零束全栈 3.0 的操作系统、中间件到上层应用全栈软件,「中央集中」计算平台和 VMC 整车运动控制平台的 PCB 线路板设计;整车运动控制算法,再到后轮转向系统;DMH 混动系统中,集成控制发动机、变速箱、混动策略、热管理、空调等子系统的 PICU 模块的控制代码和线路板设计;全固态电池需要使用的干法电己技术;燃料电池电堆核心部件和材料 ——全部自研。
「自主知识产权,国产化落地」,成为上汽技术底座 2.0 最核心的底色。
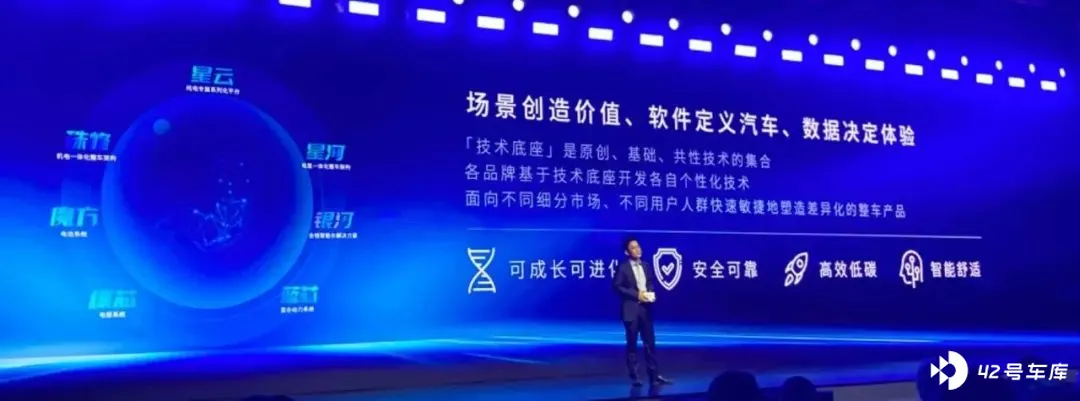
「 创新、降本,实实在在是一个技术活。 不是压榨下游(供应商、经销商),我们上游一定要通过技术上实现创新。」
「上汽奥迪合作让我们的合资企业进入 2.0 时代, 是真正的平等的共同发展的阶段。 」
「专利是创新的保护, 也是我们能够走向国际的前提 。」
祖似杰如此回应上汽为何如此执着于自主底层核心技术。
降本、规模化,海外增量市场。当新能源市场杀入都不赚钱的价格战、去产能阶段,技术成为内卷破局的答案。
颠覆式技术创新的核心价值是系统降本。
祖似杰表示,上汽目前的整车开发周期已经缩短到 18 个月,不仅远低于汽车行业通常的 36-48 个月,也比上汽之前的 26 个月大幅缩短。「 以往,我们一个车型的开发费用约 4 亿多元,现在降低到了 2.9 亿元。 」上汽集团创新研究开发总院常务副院长、乘用车公司副总经理芦勇表示。
「通过科学的方法,我们现在不用再堆人(缩短迭代周期,增加整车功能)」,祖似杰表示,「 整车这么大的一个复杂件(的新产品周期),开始向消费电子的速度迈进 。」
底层技术,也是合作和出海的前提条件。
基于上汽零束全栈 3.0「中央集中+区域控制」电子架构,和已经被市场验证的产品。上汽与奥迪的合作从此前传言的一款车,扩大到 Advanced Digitized Platform 智能数字平台,和初期规划的三款车型。
目前,上汽通用和上汽大众已明确将推出中美、中德双方联合开发的全新插混车型,背后正是基于 上汽 DMH 混动系统 。
基于最高油电转化效率超过 3.75kWh/L(业内为 3.3kWh/L 左右) ,和碳排放放低于 100g/km 的插混系统系统,上汽即将上市的双电机 2 档插混 MG HS,将以超 1200km 综合续航,和超 200Km 最高时速 ,成为少数在欧洲能与日韩混动系统正面较量的中国企业。
零束全栈 3.0 的速度战
零束银河全栈 3.0——」中央集中+区域控制」电子架构和银河 OS, 将先为上汽提供对齐 3C 行业的迭代速度。
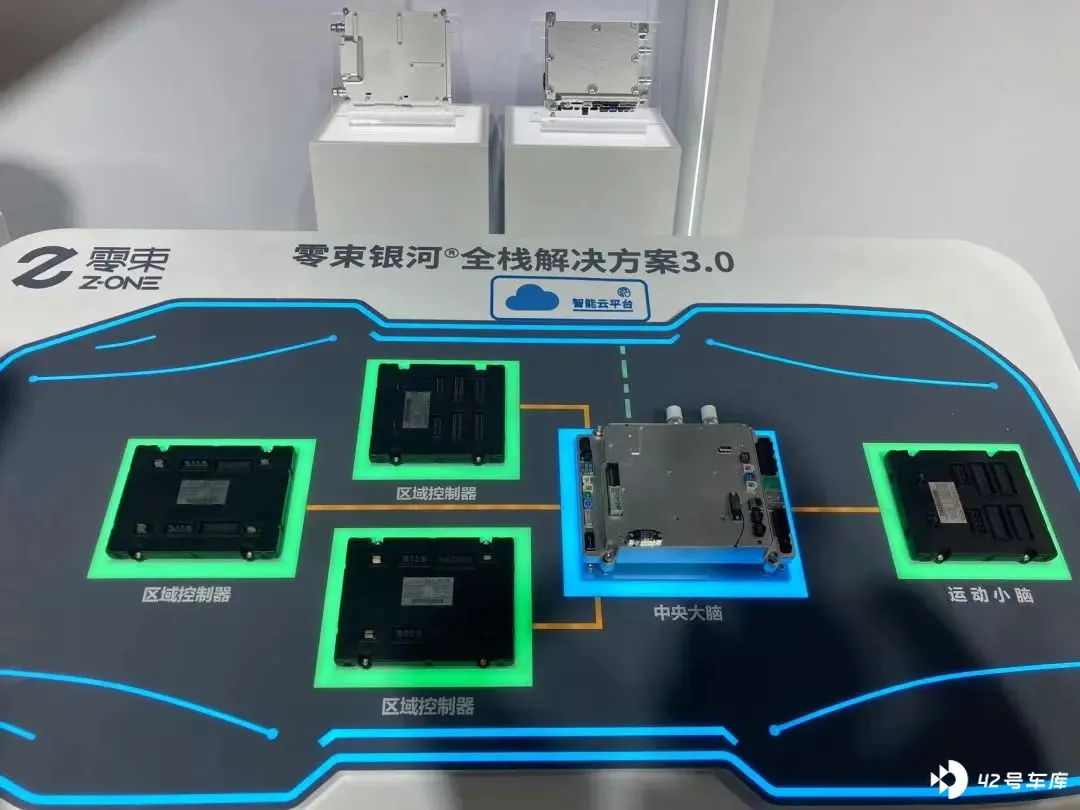
从架构来看,零束 3.0 由大脑、小脑和 2-3 个区域控制器组成。 其中大脑将「舱、驾、算、联」四个功能域融合到了一块电路板上。
虽然片上仍由不同芯片负责不同功能,但 数据传递方式从此前的串联变为并联 , 且片上传输速度更高 :视频链路延时减少 50%、通信带宽提升 30 倍、支持 AI 端侧部署、AI 算力使用效率提升 30%、通过存储共享,减少 64GB 存储需求。
小脑则是 VMC 整车运动控制系统。VMC1.0 已经实现了对后转、驱动、悬架的功能上收。 未来 2.0 阶段,在自研后轮转向系统,应用线控转向系统的同时,上收转向、制动的能力 ,以此实现整车执行器功能的融合控制。
该融合控制涉及的系统广度,甚至比采埃孚的 cubiX 系统,还多出驱动部分。
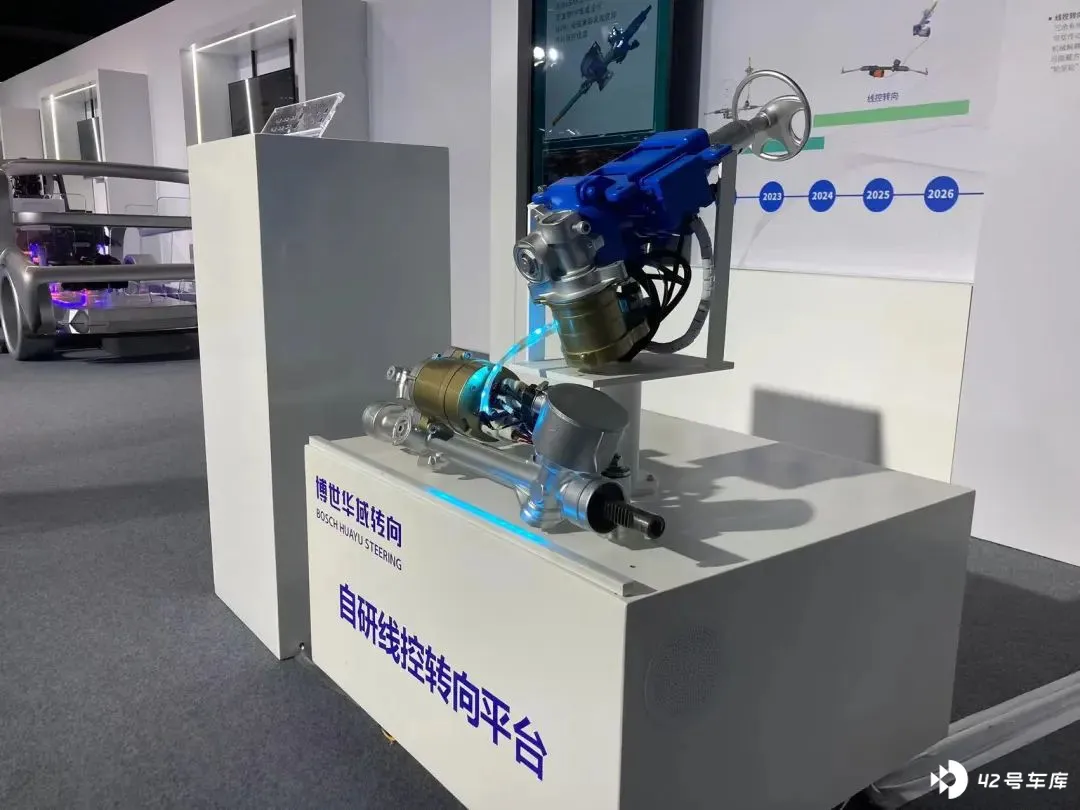
在大、小脑协同工作之后,区域控制器则主要负责左右和后车身附近执行器、传感器(车门、车窗、音响、屏幕等)数据和命令的「上传下达」。
在 3.0 的基础上,零束提供多级别的架构系统,客户可选择是否搭载 VMC,区域控制器采用 3 个还是 2 个,对应的操作系统、中间件都可以进行拆分,甚至定制化。
3.0 架构,提供了系统级的 BOM 降本方案。
控制器数量减少一半以上、传感器成本降低 30%,线束长度减少 30%;性能上,实现整车能耗降低 50%、提高整车通信带宽 5 倍,OTA 下载和安装时间均可缩短至 30 分钟以内。
作为对比,整车控制器(ECU)成本在 200-400 元不等,非高端智能汽车也有 40-70 个 ECU;线束一米价格为 30 元左右,非智能的普通家用车通常需要 3000 米的线束。
这在当下非常重要。上汽奥迪联合项目 CEO 宋斐明表示:「 (上汽和奥迪)我们有着共同的目标,首要方面就是要共同盈利。 」上汽大众总经理贾健旭也表示:「智能化并不是抬高成本,而是降低成本。
基于 3.0,零束还能够提供趋近摩尔定律的迭代速度: 支持首发车型开发周期缩短到 18 到 22 个月,整车软件基线发布周期缩短到两个月以内,计算平台软件基线发布周期缩短到 1 个月以内,支持智舱、智驾应用层软件以周为单位迭代升级。
值得注意的是,随着去年零束新增智驾供应商角色,全栈架构还支持面向量产的 L3 自动驾驶解决方案, 20 毫秒实现主辅控无感切换,支持 30 多个传感器的高带宽通讯,以及车端 10 亿级参数的大模型,实现端到端的感知决策一体化,识别目标物 60 多种,感知距离 300 米。
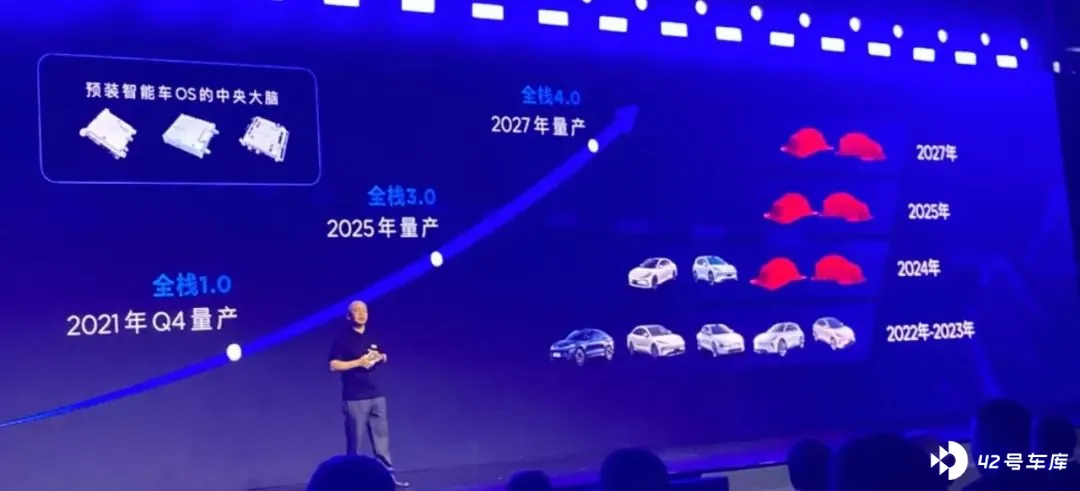
2024 年银河全栈 3.0 正在分步「上车」,2025 年将全面落地。
此外,零束也已经完成了组织变革。上汽集团创新研究开发总院副院长、上汽零束 CEO 李君表示, 零束在近期进行了较大的组织调整,成立了数字化体验平台——端到端的产品体验团队。 负责从市场用户需求,到产品的链接打通。此外,由于「大脑」在片上集成了舱、驾能力,零束还将智舱、智驾团队进行了整合,「认知到到位了,我们就得立即行动,立即行动。」
清陶固态电池的底层成本战
得电池者得利润。 在上一轮没有电池的上汽,此次获得改写游戏的机会:量产降本 40%的全固态电池。
不同于传统锂电池,固态电池具有更高能量密度、安全性和性价比的特点。日、美、欧、韩、中都有企业布局十年之久。但全固态电池产业化的难度极大,不仅需要在材料科学、工艺装备上实现突破,而且无法承接现有锂电池产业链,需要培育全新的产业链条。
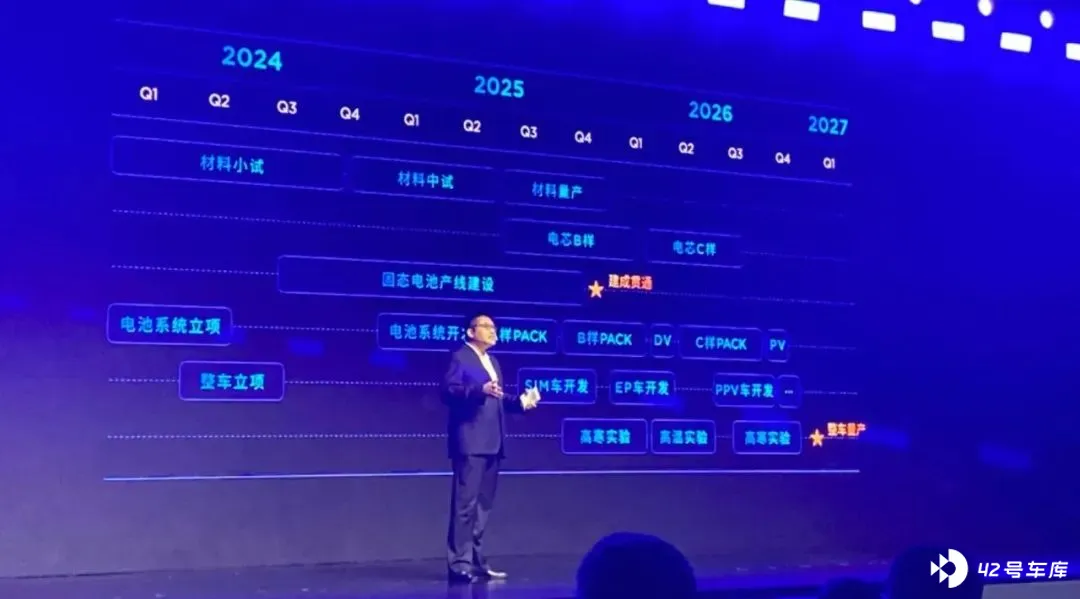
此次,上汽清陶给出了中国全固态电池的量产、产业化路线图。
第一阶段,今年采用「纳米尺度固态电解质包覆的超高镍正极」和「新一代高比能硅碳负极」的光年固态电池在智己 L6 上实现量产,液体含量 10%wt, 能量密度达到 300wh/kg,与宁德时代量产高能量密度三元锂电池相当 ,单次纯电续航达 1000 公里以上,并实现高安全性;
第二阶段,明年通过干法电极技术量产和高电压新型正极材料引入,将电池产品液体含量 5%wt。 目前,特斯拉 4680 电池尚未完全跑通干法电极技术,清陶则已具备中试能力,为全固态电池量产奠定了重要的工艺基础;
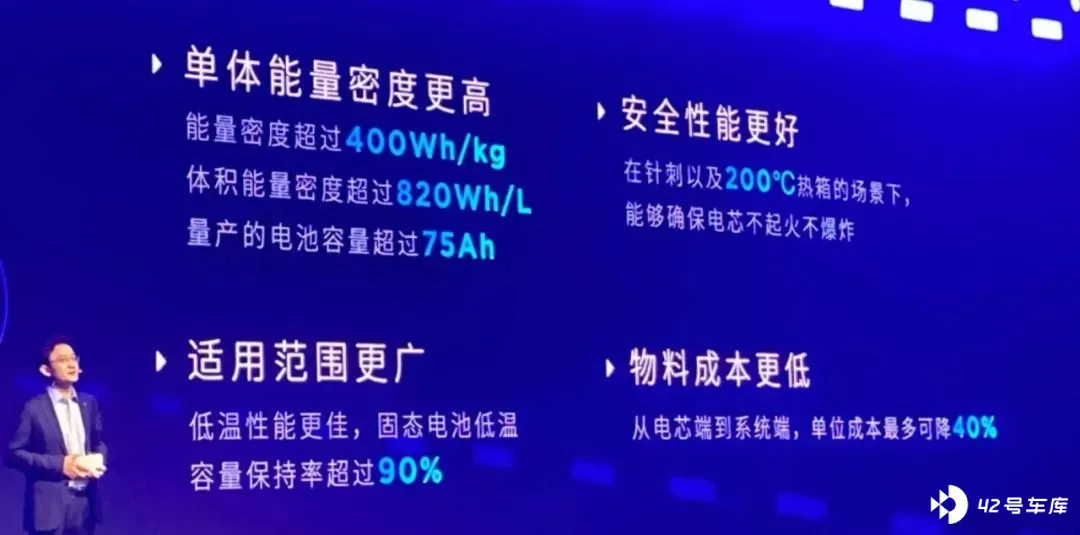
第三阶段,2026 年,通过新的负极材料和更加压实的新型电池成型工艺,最终形成整体致密度超 98%,液体含量为 0 的 全固态电池,能量密度达到 400wh/kg,甚至挑战 500wh/kg,并在 2027 年量产上车。
作为对比,宁德时代推出的凝聚态电池(半固态电池)能量密度达 500Wh/kg。其近日向投资者表示,正在进行民用电动载人飞机项目的合作开发,同时还将推出车规级应用版本。而丰田计划在 2027-2028 年量产全固态电池。
从实验室到量产,是固态电池行业最大的障碍。
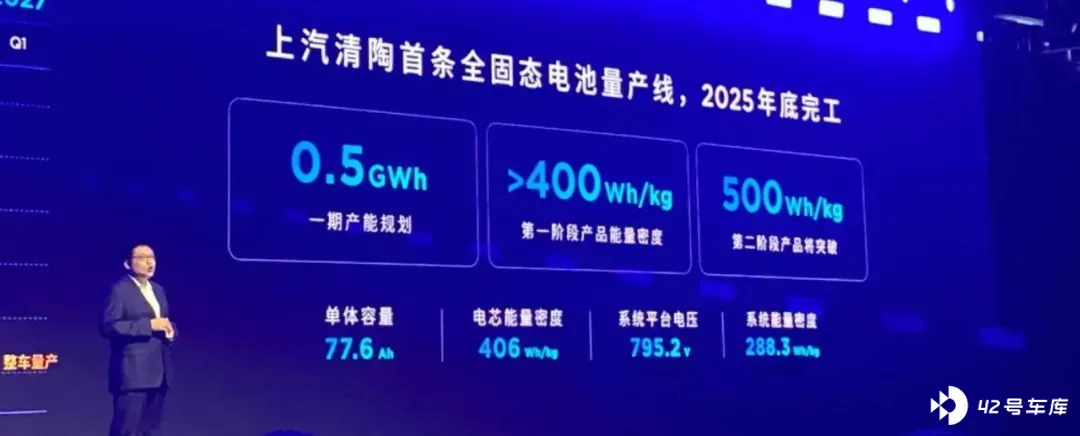
此次,上汽清陶组织了全固态电池量产联合体,涵盖研发、材料、设备、整车全链条关键主体。上汽清陶首条全固态电池量产线将于 2024 年第三季度开工,项目位于上海市嘉定区于田路,一期产能规划 0.5GWh,预计 2025 年底完工并实现生产下线。
上汽清陶总经理李峥表示, 清陶的全固态电池在量产达到 1-2GWh 规模时,即可比当前锂电池成本下降 40%。
「起个大早,赶个晚集」,是上汽过去五六年电动智能化转型的缩影。
2013 年发布的上汽 EDU 混动系统、2016 年在荣威 RX5 上亮相的斑马 OS,以及 2017 年亮相的上汽荣威光之翼概念车,从电动、智能到整车概念,无一不走在业内的最前沿。但当中国电动市场在 2019 年开始起飞,上汽的电动智能品牌和产品却几乎无一乘上这股「东风」,在市场端复制过去二十年的辉煌。
上汽是不是不行了?合资模式,传统国有车企是不是都不行了?在流量为王、成王败寇的当下,上汽似乎陷入了无解的窘境,在「寂寞」中求解。
如今,在完成底层核心技术自主可控,顶层机制深度调整之后,上汽将开始在市场端的二次验证。







