撰文 | 张祥威
编辑|马青竹
海量长尾问题,让何小鹏一度对无人驾驶心里没底。直到今年,端到端大模型上车测试,看到数据他才放心。
「数年内,也许就会看到无人驾驶到来。」何小鹏在 520 AI Day 上说。当天,小鹏宣布端到端大模型国内首个量产上车,计划明年实现类 L4。
小鹏的端到端,喜提蔚小理第一,只比特斯拉的 FSD v12 稍慢。
智驾保持领先的同时,小鹏在另一张榜单——销量上,压力重重。
根据最新公布的今年第 21 周(5 月 20~26 日)国内造车新势力车企销量数据显示,小鹏汽车销量只有 0.19 万辆,被小米汽车大幅领先。
上半年,小鹏的组织变革余波仍在。网传原 OPPO 旗下一加手机营销负责人于涛,可能会出任小鹏营销副总裁,负责市场营销和公关传播方面的工作。
另一边,比亚迪、理想、问界(华为智选车)、小米、极氪,都在加速奔跑,环伺皆是狼。
何小鹏正带队亲赴这场淘汰赛,直面问题,补短板。
谷底补短板
5 月 28 日下午,在投资安徽行「外资企业圆桌会」上,大众(中国)投资有限公司安徽分公司有关负责人透露,大众汽车与小鹏合作的首款车型计划于 2026 年在合肥投产。
「2024 年一季度平台软件收入为 1 亿多元。同时,与大众达成的电子电气架构合作,将从今年下半年开始计入收入。」在一季报电话会议上,小鹏管理层透露了这笔卖技术的收益。
拿下大众的合作,小鹏靠的是智驾技术的长板,但这个长板,目前看还不足以保证市场层面的成功。
2022 年下半年,小鹏 G9 发布失败,一系列矛盾爆发,何小鹏对管理层动刀,公司随之进入低谷期。
之后的一年,何小鹏引入「铁娘子」王凤英,力推 G6,再战 G9,赶在年尾打出 X9,期间还获得了大众、滴滴的战略投资,大动作令人目不暇接。
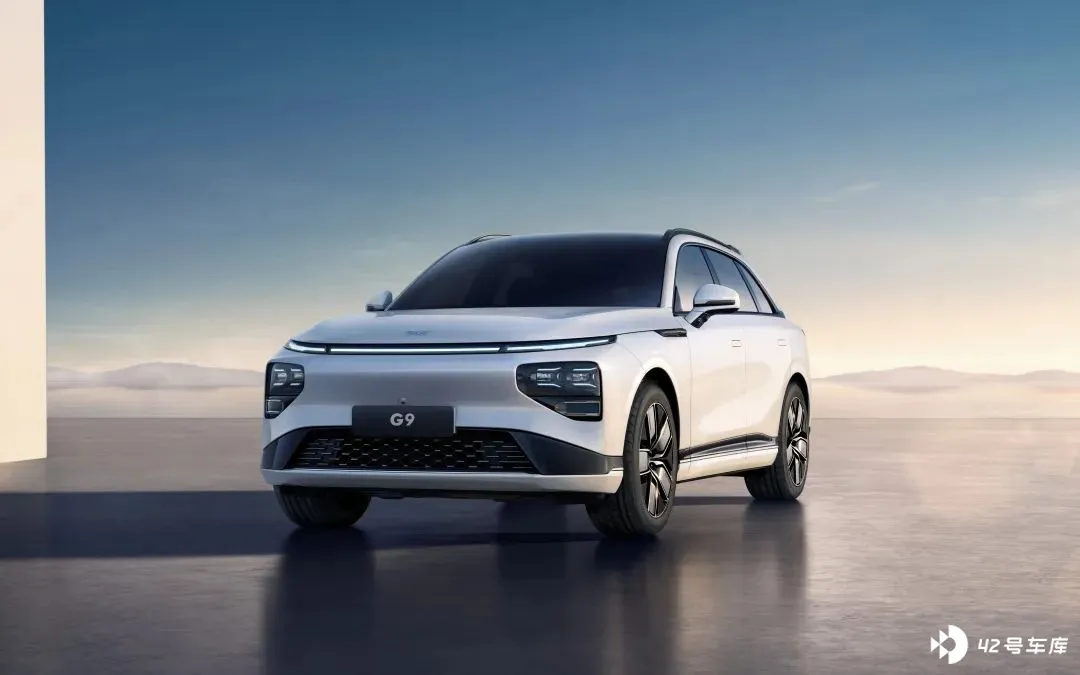
直到去年四季度,在 G9、G6 两款车的带动下,单月销量站上 2 万台,猛回一口血。
不过,进入 2024 年,价格战愈演愈烈,比亚迪持续扩张,理想、问界两虎相争,小米进场,极氪积极防御,形势又变得紧急。
产品层面,小鹏 G6 逐渐失去开局的势能,G3、P5 产品力放在今天已有些薄弱,P7、G9 也受到同类竞品挤压,唯有 X9 在细分市场表现尚可。
今年上半年,小鹏单月销量徘徊在万台以下水平,销量榜中位列尾部。不禁令人感慨,高端纯电难做,中低端纯电同样不易。
何小鹏年初在内部信中曾提出,「今年业绩要翻倍以上,组织要补充完成所有短板,经营要开始走向高质量第一步。」
2023 年全年,小鹏汽车营收达 306.8 亿元,净亏损为 103.8 亿元,汽车毛利率为 -1.6%。全年共交付 14.16 万辆。
而一季度,小鹏实现总收入为 65.5 亿元,净亏损为 13.7 亿元,毛利率为 12.9%。一季度交付量为 2.18 万辆。
亏损收窄,毛利大好,但照此来看,全年业绩翻倍难度颇大。
520 AI Day 上,何小鹏表示,「我一直想强调短期销量没有价值,但是研发要非常坚定。」
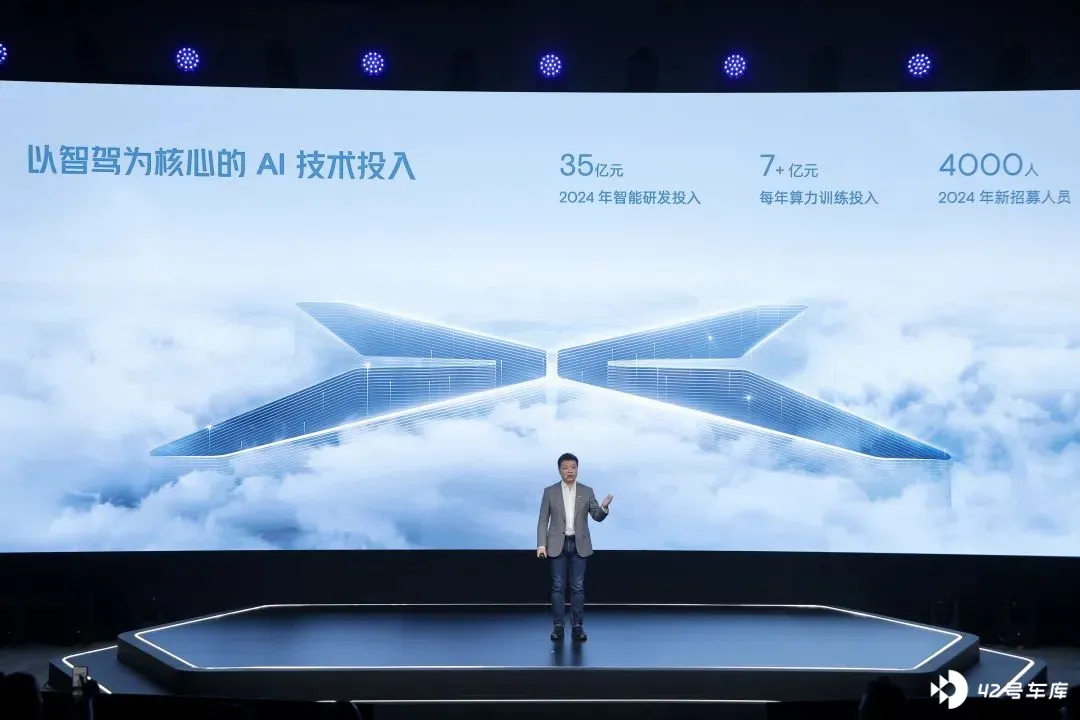
今年,小鹏的研发投入将达到 70 亿左右,何小鹏依然认为这是冲出淘汰赛、进入全明星赛的关键。不投入如此规模,根本无法达成目标。
保持研发投入定力外,小鹏正加快补齐短板。
造型设计被吐槽已久,除 P7、G9 颜值相对能打,其它车型的设计偶尔会引起争议。
汽车零部件成本过高,曾是小鹏的又一问题。大众高管对小鹏 G9 的评价是,拆车后发现内部结构很好,但部分零部件成本贵了高达 25%。
G6、X9 初期订单丰厚,但相继曝出供应链危机。何小鹏在去年四季度财报会上坦陈,公司存在供应商管理不善、物料短缺以及物流配送等问题。
一些变化已经发生。
5 月上旬的一天,在向李斌交付小鹏 X9 时,何小鹏谈笑间提到,「我们在造型方面,之后会在上海建一个巨大的团队……基本都是从海外挖过来」。
与大众的合作,让小鹏对成本有了更好的把控。何小鹏在 520 AI Day 透露,「去年 6 月单车成本期望降 25%,今年底会远远超过(既定目标),不该花的钱不花了。该花的钱一定会多花,包括智能驾驶。」
此外,营销、供应链团队等也重新排兵布阵,「等明年或后年,我们可以跟大家分享怎么卷出来的故事。」何小鹏说。
重塑智驾,等待破局
智驾确是小鹏的长板,是否依然是破局的关键?
小鹏的惯例是,将每年的 10 月 24 日作为科技日,发布智能化相关成果。但今年,智能化盛事提前到了 520 AI Day。
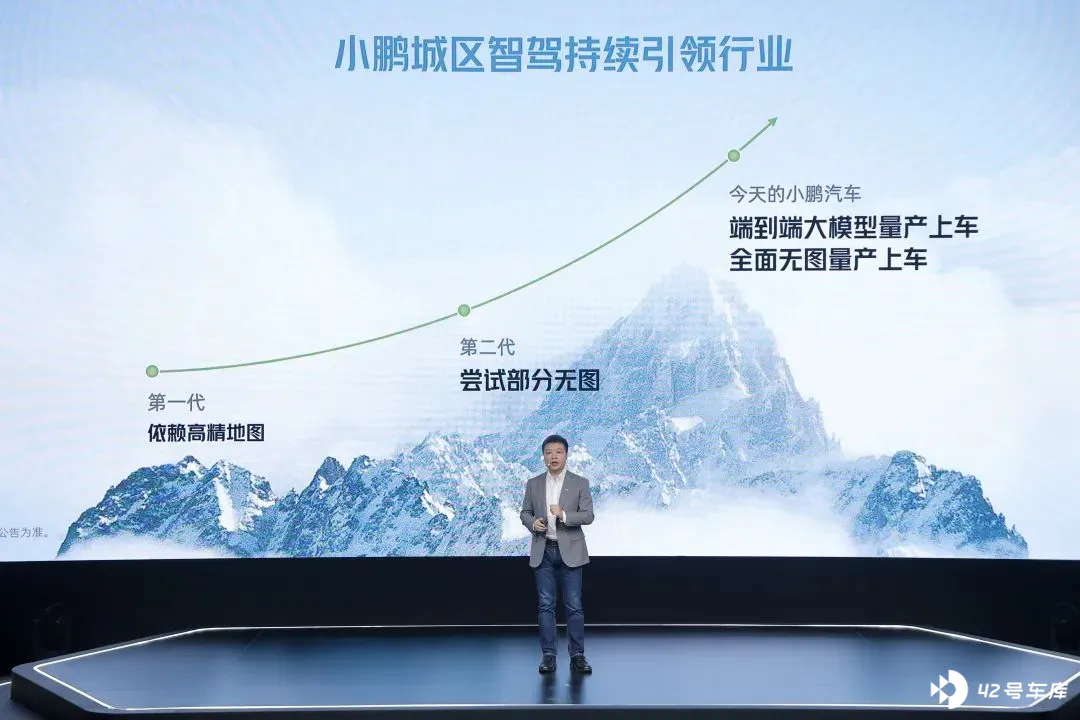
那场活动,最大的信息是端到端量产上车。
此前,特斯拉基于端到端的 FSD v12 版本,已经在国外道路上实车开跑。上个月,北京车展又有智驾公司公布端到端自动驾驶方案上车节点。素以智驾为傲的小鹏,不愿再等。
小鹏量产上车的端到端大模型,将传统的感知—规划—控制模块,升级为 XNet、XBrain、XPlaner,目标是,每 2 天迭代一次,智驾能力 18 个月提升 30 倍。
也就是,小鹏的端到端,感知、决策、控制等大模型均是独立的。
这一做法的好处是,便于问题追溯,也是国内公司的主流架构。缺点是,这一架构下,大模型之间存在信息传递过滤或丢失的问题。按照技术演进趋势,感知、决策、控制等大模型还需整合,实现感知决策一体化。
据小鹏自动驾驶中心负责人李力耘介绍,「XBrain 侧重于场景认知, XNet 侧重于感知和语义,二者紧密协调,可以联合训练标注。每部分都有所侧重,如果在工程实践中出现问题,便于发现。」
按照计划,小鹏的智驾在今年三季度,不仅全国都能开,而且全国每条路都能开;明年城区智驾比肩高速体验,在中国实现类 L4 级智驾体验,智驾技术开始走向全球。
在会后群访环节,端到端也是被讨论最多的话题。
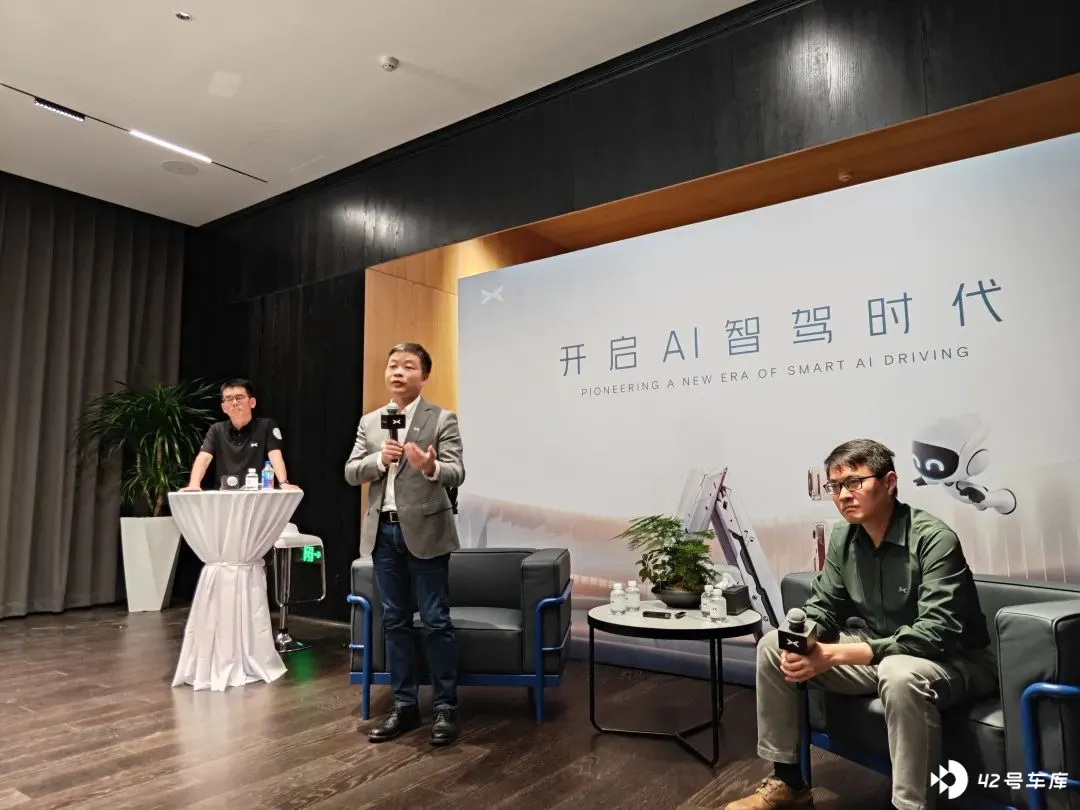
来看几条鹏式喊话:
「过去 10 年,用户对智能的需求,排在第 10、第 9、第 8 名,现在可能到了第 5、第 4 名。不远的将来,会是绝对的前 3。」
「自动驾驶是一件非常困难的事情,不是靠钱、靠人就可以做得到,有非常高的数据门槛,而且越往后越难成,头部效应会越来越明显。」
「大模型真正从模型到应用,再到工程落地的难度,远超大家的想象。说实话,今天我们的升级也只是第一步。」
「以前自动驾驶的规则,估计 10 万条级别,用大模型,将来会做到亿、十亿条或更大的规模……大模型的逻辑跟以前完全不同。」
「包括小鹏在内的小部分企业,会把绝大部分做智能驾驶,或者上一代规则为主、AI 辅助的智能驾驶公司,甩的越来越远。」
「(每年在算力训练投入 7 亿元)不是惯例,明年一定会更多,所以我们有点痛苦。」
「要把端到端做好,需要巨大的车队、巨大的算力、非常长时间在安全领域的浸润。」
很多观点都没错。
比如,布局端到端投入大、门槛高。玩家们既要囤卡,也就是大量购买英伟达 A100 H,又要训练各种大模型;比如,用户对智能的需求会越来越高,随着智驾功能体验越来越好,这一点也没有问题。
不过,有一点何小鹏可能错了,自动驾驶不一定「越往后越难成」。
智能驾驶本身虽然是偏软件算法,但是必须跟车辆硬件绑定使用,受制于车辆销量规模。并非赢家通吃。作为头部,小鹏的智驾缺乏足够的销量平摊巨量研发费用,而后来者也可能凭规模超车。
于小鹏而言,课题是把智驾领先真正转化为销量。
在回答《出行百人会/AutocarMax》「智驾长板何时会带来销量质变的提升」这一提问时,何小鹏并未回复明确的时间点,而是给出展望,「在当下硬件性能不变的条件下,只通过软件升级,大概 12-18 个月能够取得非常大的颠覆。」
至于更有希望带来销量增长的 MONA 项目,何小鹏依然藏在身后,仅表示,对于 MONA,会把智驾放在一个全新系列中进行考量。
何小鹏对智驾的投入,一定程度上与蔚来布局换电相近,均是持续投入,等待量变引发质变。例如,智驾占购车决策的权重更大,小鹏多年耕耘才会迎来收获。或者把技术卖给更多其他企业,但鉴于整车企业的身份,这条路潜力不大。
结语
身处低谷时的何小鹏,对短期销量表现释然,反而请大家明后年听取卷出来后的复盘故事,这份乐观算是偏长期主义。
但是诚如去年李斌对「长期主义陷阱」的思考,这可能会面临组织惯性、资源边界和忽略短期智行效率三个大坑。很多长期投入如果短期回报不够,就会挤压资源的边界。
论造车,小鹏有些偏科。只不过,在高速发展的早期阶段,问题被只追求成长性掩盖。蔚小理发展至今,基本上都来到十周年的节点,蔚来已经进过 ICU,小鹏也曾经被拉到 ICU 门口。
进入追求盈利为主的第二赛季,小鹏必须尽快终止纯烧钱的日子,进入可持续的循环。所以,真搞技术之外,小鹏还要花更多精力再真搞造型和营销,才能冲出决赛圈。