文|萝吉
怎么评价我眼中的李想?
打个不恰当的比方,一个人犯错时,一种人会死不承认,找各种理由开脱,你摆事实讲道理,他还是会一倔到底,最后不了了之。
另一种人,一开始可能嘴硬,但意识到自己做错了,不等你开口,他自己就哇哇大哭起来,让你反而想赶着去哄。
对于李想这大老爷们,肯定没人会去哄,但他确实有点像第二种情况。
MEGA 销量不达预期,第一个月成绩单还没出,他就公开承认失败,并全面收缩 MEGA 的营销和销售网络;大家还没质疑理想的纯电失败,他又宣布今年 EV 新车推迟。
就算是理想黑粉,也有点无从着力。口头和行动上,理想都主动低头认错了,想骂都不得劲。
今天我就想聊聊两个事:一是 MEGA 这款车是不是真的失败了?二是理想推迟纯电,问题到底在于 MEGA 这款车,还是高端纯电?
月销三千到一千,MEGA 彻底败了么?
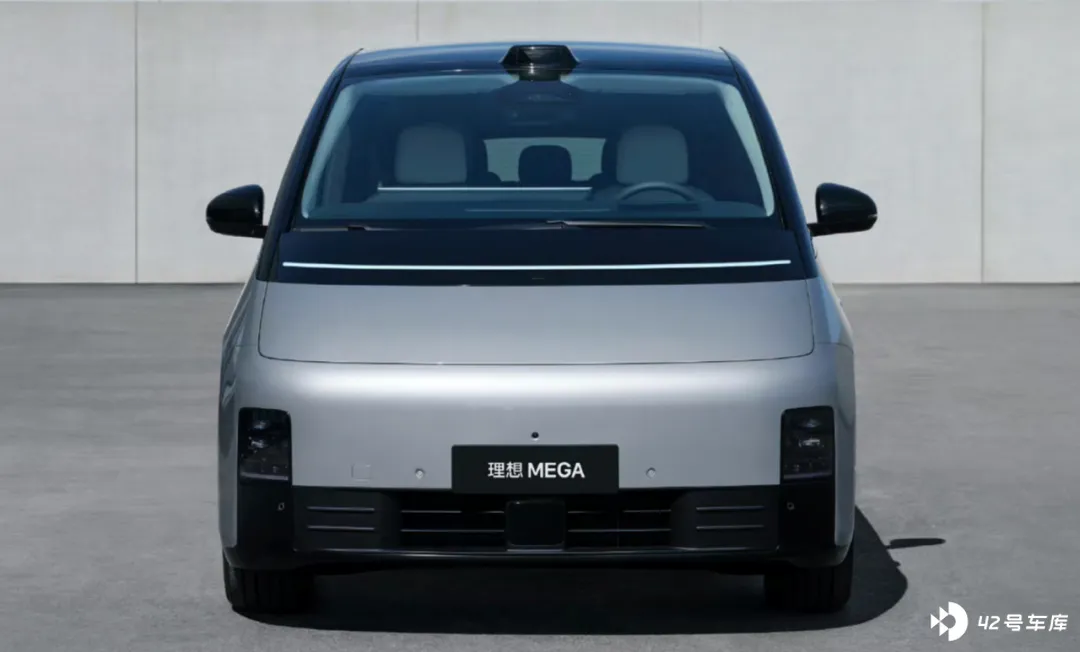
上险量的角度,从 3 月 1 日上市开始算起,MEGA 第一个完整月份的销量是 3370 辆,这个开局虽然不够“理想”,但对于一台 50 万+的全新纯电 MPV 来说,也足够其它新势力品牌艳羡了。关键就是在释放上市前积累的第一波订单之后,它后续的趋势是涨还是跌。
之后的发展我们都知道了,4 月 MEGA 的上险量环比大跌,跌到不足 3 月的三分之一。50 万以上全品类销量王的目标是没啥戏了。 (即便能像预期中月销万辆,面对问界 M9 这匹黑马,也很难超越。)
有一点颇为值得分析:3 月下旬理想发布的全员内部信中,除了承认 MEGA 目标失败,还主动收缩了 MEGA 的营销力度和销售网点,把重点集中在了所谓对高端纯电接受度较高的一线核心城市。
这也就留了一点悬念,4 月的销量下跌,是不是因为理想主动收缩导致的呢?对于这个问题,我们可以从 MEGA 3、4 月的销量分布来看一下。
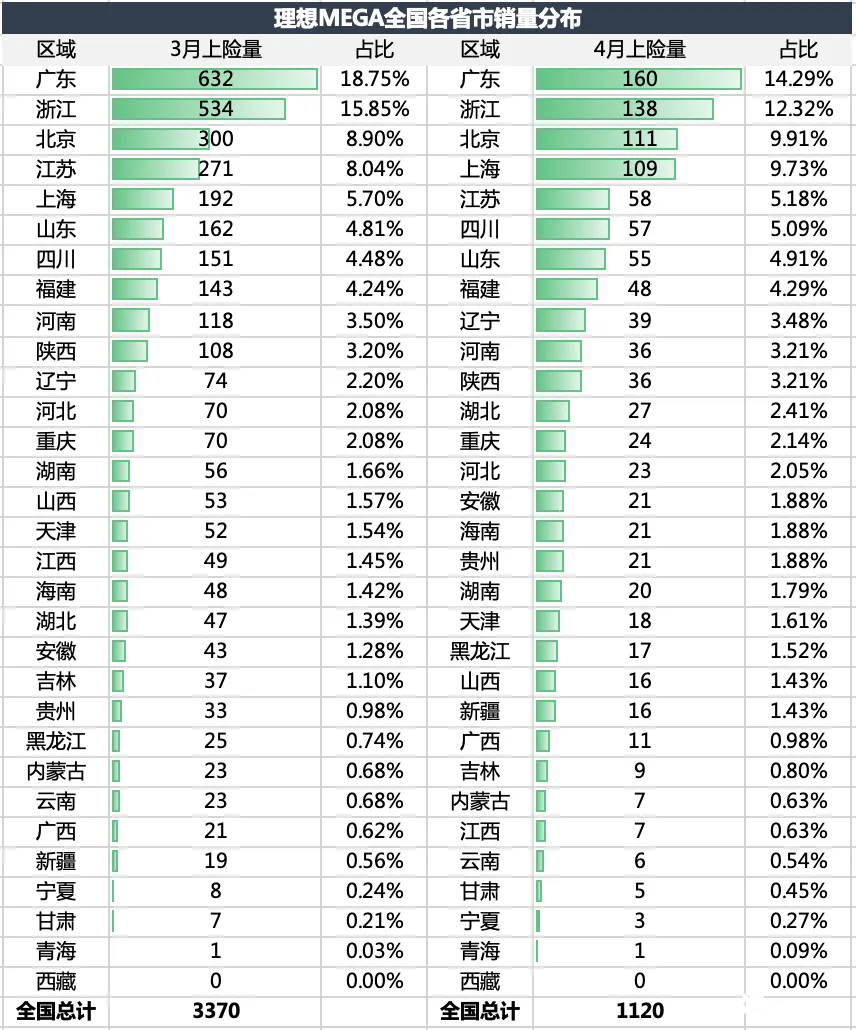
先看一下全国范围,广东、浙江和北京,是理想 MEGA 最大的三个区域市场。
3 月在全国的销量占比高达 43.5%,但 4 月份下滑到了 36.5%。范围再扩大一点,把排在 4、5 名的江苏、上海算进来,3 月 MEGA 前五个区域市场的销量,占了全国销量的 57.2%,4 月占比下滑到了 51.4%。
也就是说,和 3 月相比,MEGA 在 4 月份的销量分布不是变得更集中,而是更均衡的,这和理想收缩到一线城市的策略,其实是相反的。
省份的数据还不够直观,我们直接来看看 MEGA 在北上广深杭、这五个新能源销量大市的情况。
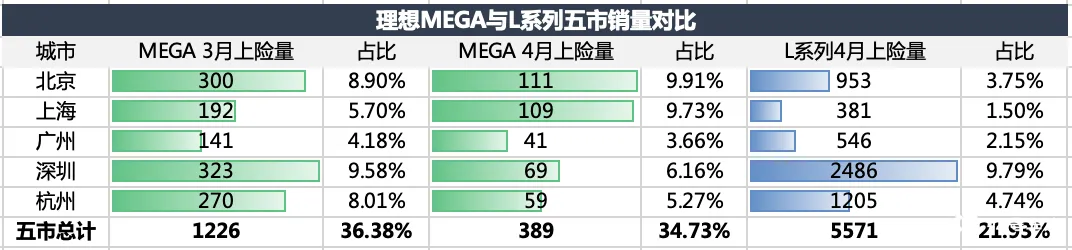
3 月,MEGA 在五市的上险量为 1226 辆,在全国的销量占比达到了 36.38%。4 月这个比例下降到了 34.73%。比例同样是降低的,其中广州、深圳、杭州的销量占比都有明显下滑,只有上海比较特殊,MEGA 的销量占比从 3 月的 5.7%上涨到 9.7%。
很明显,在理想收缩 MEGA 销售网点之后,其一线城市的占比并没有上涨,MEGA 从 3 月到 4 月份的销量大跌,是全国、全面的下跌。
这里我们也可以和理想 L 系列的增程车型做下对比——L 系列 4 月五市的总销量在全国的占比是 21.93%,和蔚来、小鹏等纯电品牌相比,它对一线城市的依赖度要低很多。
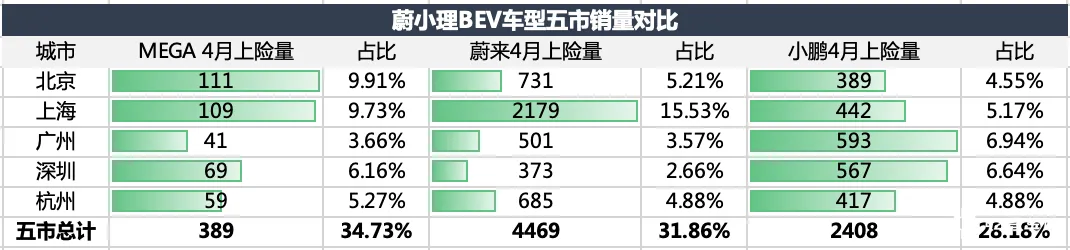
但是单看纯电,MEGA 在一线城市的销量占比,又比蔚来、小鹏高了一截,这里当然也和 MEGA 高得多的单车价格有关。
近期,MEGA 的表现依旧不乐观。在理想 L6 上市之后,MEGA 还跟随 L 车型进行了一波降价,依然没能起到多大作用。
MEGA 的失败,不独属于理想
MEGA 遭遇失败已经没有疑问,但是理想全面推迟纯电战略,在很多人看来是有些过于激进、或者小题大做的。毕竟随便加两个定语,MEGA 的销量依然能排到第一梯队。
比如纯电 MPV 这个领域,小鹏 X9 目前的最佳成绩是 3 月份上险量创下 4113 辆的小高峰;还有极氪 009,去年大半年月销都维持在 1500-2000 辆左右。
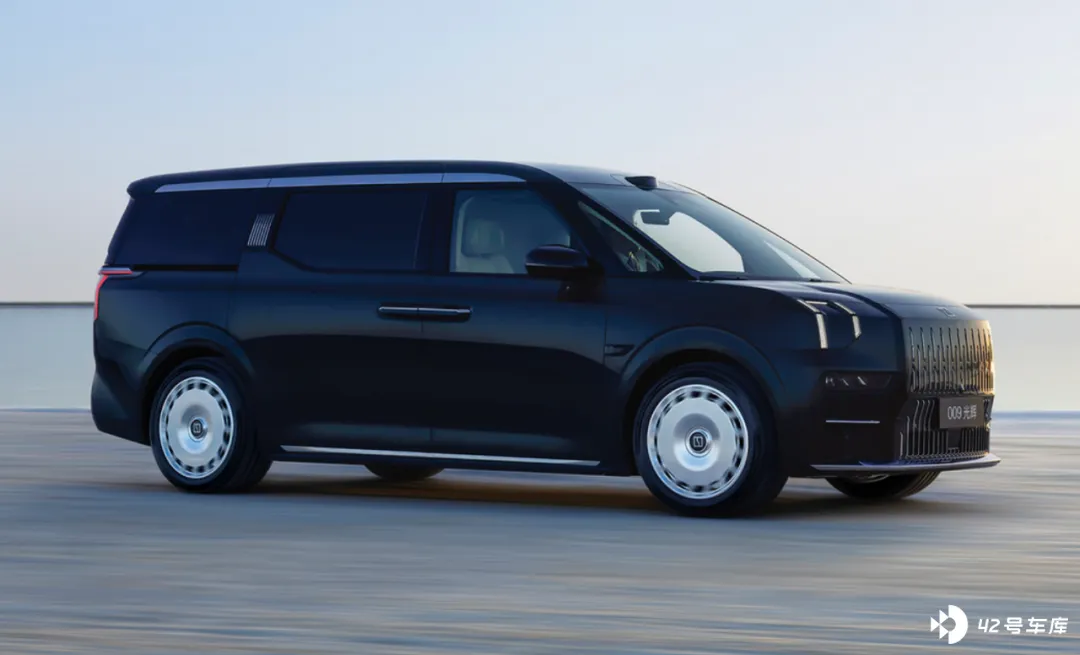
如果我们把对比范围扩大到其它类别,蔚来 ET7、ES8 这两款 50 万左右的纯电车型,今年前四个月的上险量也有点不尽如人意。
也就是说把价格限定在 45 万元以上,MEGA 仍然是目前销量最高的纯电车型。
换作其它新势力品牌,这完全不是一个需要反思而是可以炫耀的成绩。既然如此,理想又何必要急着全面推迟纯电呢?
理想不做亏钱的买卖
在我看来,理想推迟纯电产品的原因就两个。
一是理想对盈利能力的重视。
理想目前最让友商羡慕的,并不是 L 系列的销量,而是非常突出的利润率。和 PHEV、燃油车相比,成本更高的纯电车型,本身盈利的难度就更高,MEGA 月销不能稳定在三千辆以上的话,基本注定是亏钱的。
而如果新的 M 系列纯电也步后尘,亏损只会更大,L 系列赚下的高额利润,可能一大部分都要贴给纯电。主动收缩产能、及时止损,更符合理想坚持利润率的一贯风格。
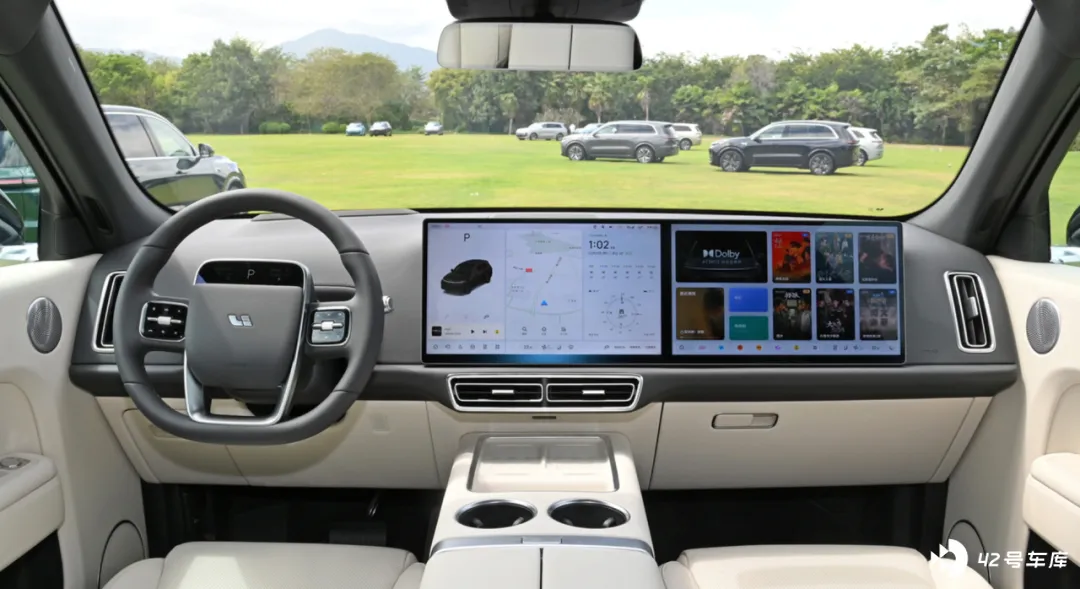
第二个原因更让理想头疼,是 L 系列的销量也在下滑。
2023 年,理想 L 系列总的上险量达到 36.7 万辆,月均销量三万辆整。而单看去年下半年的话,三款车型总销量 23.6 万辆,月均销量接近四万辆。理想最初对 2024 年 80 万辆的销量目标,就是基于这个基础制定的。
而从去年底问界 M7 降价改款之后,理想 L 系列面对的竞争压力骤增,随着问界 M9 在 3 月份开始大批量交付,这种情况进一步加剧,理想切切实实感受到了华为铁拳的冲击。
去年 12 月,理想一家 3 款增程车型就卖了 5 万多辆。今年 4 月份,问界和理想的增程车型,加到一起只有 5 万辆,其中理想只占了一半。也就是说,原本理想独占的高端增程的市场,在蛋糕没做大的情况下,如今要和问界对半分了。
不管是对纯电、还是 50 万元以上的高端市场,理想的攻势都是基于 L 系列庞大销量的基础进行的。而 MEGA 所遭遇的负面舆论,加上理想为 MEGA 分散出的营销、服务和销售的资源,让理想出现了 1+1 小于 1 的结果。
内部问题,叠加外部又要面对问界这个怪物强敌,保住 L 系列的现有成果,就是当下理想必须全力以赴要保住的底线。
理想还会做纯电吗?
对于黑粉来说,理想推迟纯电可能是个乐子:你看理想离了油箱,果然也玩不转吧。但是对于理性的友商来讲,理想在纯电领域的挫败是值得警惕的。
按照李想的意思,在明年上半年推出新的纯电车型之前,他们需要拥有和特斯拉相当的自营超充桩,同时也需要进一步增加展位和商场店的数量。
这段话的意思,是理想认为当下仍然是不适合推高端纯电。
它还表达了另一个观点:不具备和特斯拉相当的基础条件,是无法成功的。不知道深陷亏损的纯电友商看到这,心里会不会有点触动。
其实在我个人看来,超充桩数量并不是纯电车型真正的困局所在,几万元的海鸥、缤果,十几万的海豚、元 PLUS,都是全品类爆款,这些车型基本上都没什么品牌自营快充桩。即便是特斯拉,自营充电桩在小城市的分布也很少,但销量已经深入到了三四线城市以下。
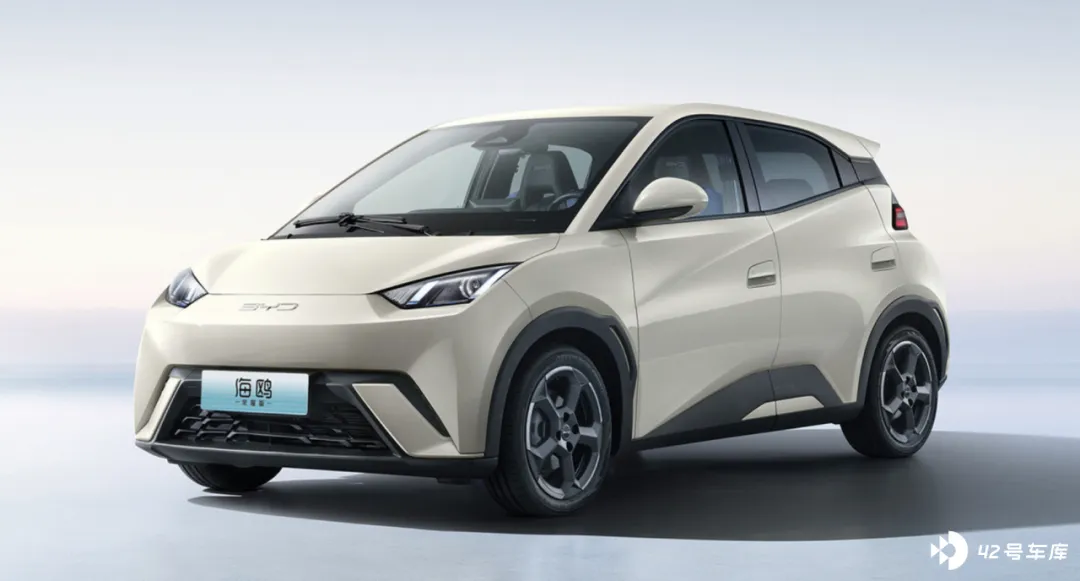
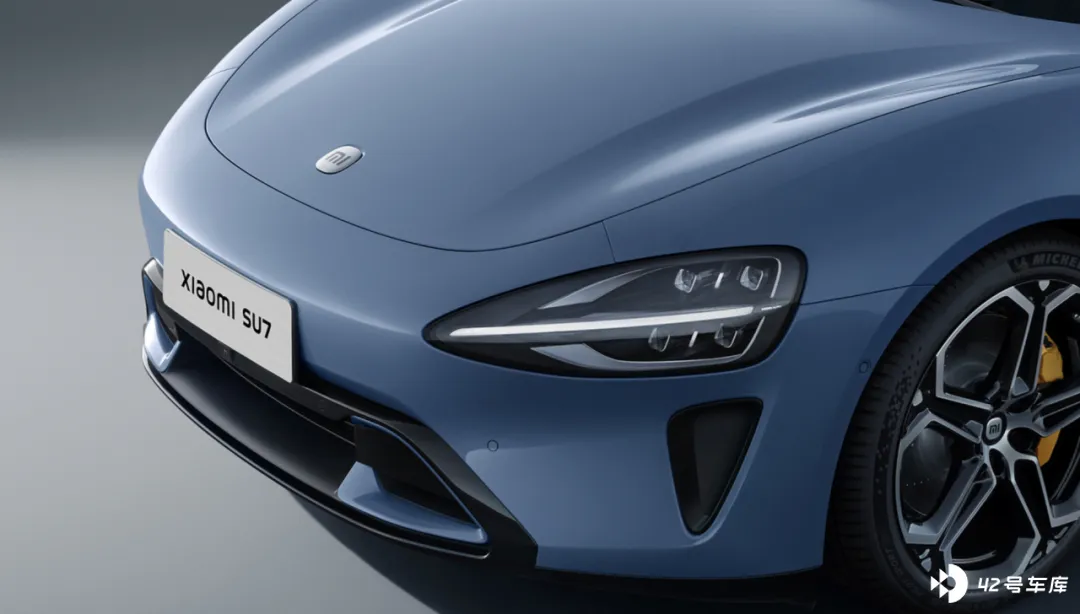
换句话说,就算蔚来的换电站、小鹏的超充桩立涨一倍,销量也不大可能有质的飞跃。而刚刚上市的小米,自营桩根本还没有铺开,就已经成为一个小爆款。李想给出的理由不是关键,或者说李想不愿意把关键点透了。
目前 20 万元以上称得上热销的纯电车型,一个手就数得过来:特斯拉的 Model Y、Model 3,极氪的新款 001,以及小米 SU7。重新发布的智界 S7,4 月份上险量已经突破了四千,或许也有增长潜力。
而从盈利的角度看,20 万元以上真正能赚到钱的纯电车企,目前只有特斯拉。余承东前不久也说过,除了特斯拉,就不知道哪个纯电品牌是不亏损的 (华为智选能盈利,不代表华为系的纯电车型能盈利) 。
说到底还是那句话——卖纯电,不赚钱。
总结
50 万元以上全品类第一,这个极具梦幻色彩的泡泡破灭前,很多人 (包括我) 其实是相信的。如今看来这只是理想的一个梦想,但我相信理想汽车自上而下的多数人,之前也是发自内心觉得能实现的。
原因很简单,对于务实的理想,加定语的细分市场第一并没有吸引力。MEGA 这种定位的车型,只有实现 50 万以上全品类第一,才能扩大理想的盈利,也才具有推出的价值。
那么理想的纯电,是否真的会在明年上半年如期到来?决定因素不在什么超充桩或店面数量,而在于能不能真的赚钱。