

作者: 陶烟烟
半年过去了,我们可以来盘点一下过去 2024 年上半年的中国汽车整体的终端销量情况。 根据截止 6 月 30 日 共 26 个周 的 周度数据 ,对 2024 年上半年的市场做一些系统性的盘点。
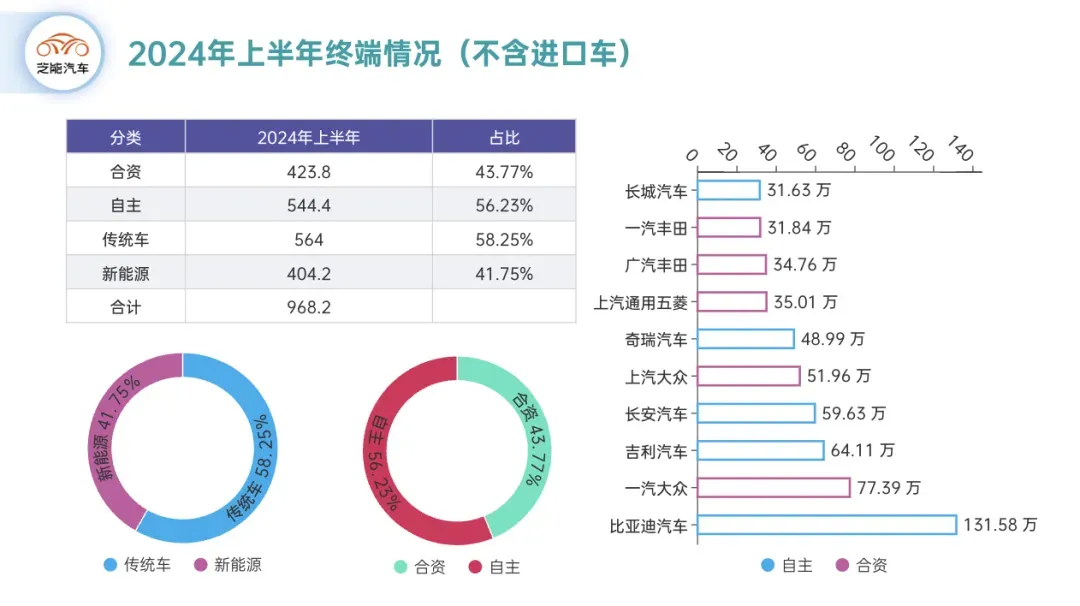
2024 年在不含进口车的统计口径下,中国终端汽车的总销量为 968.2 万,其中:
- 外资/合资品牌 423.8 万台,占比 43.77%,
- 自主品牌 544.4 万,占比 56.23%。
- 新能源汽车 终端销量为 404.2 万台,占比 41.75%,
- 传统燃油车 (含混动) 为 564 万台,占比 58.25%。
备注:含进口车的口径,等数据出来以后会做一些补充。
排名前十位整车企业主要为:
- 比亚迪汽车 销售了 131.58 万台,
- 一汽大众 销售了 77.39 万台,
- 吉利汽车 销售了 64.11 万台,
- 长安汽车 销售了 59.63 万台,
- 上汽大众 销售了 51.96 万台,
- 奇瑞汽车 销售了 48.99 万台,
- 上汽通用五菱 销售了 35.01 万台,
- 广汽丰田 销售了 34.76 万台,
- 一汽丰田 销售了 31.84 万台,

自主品牌
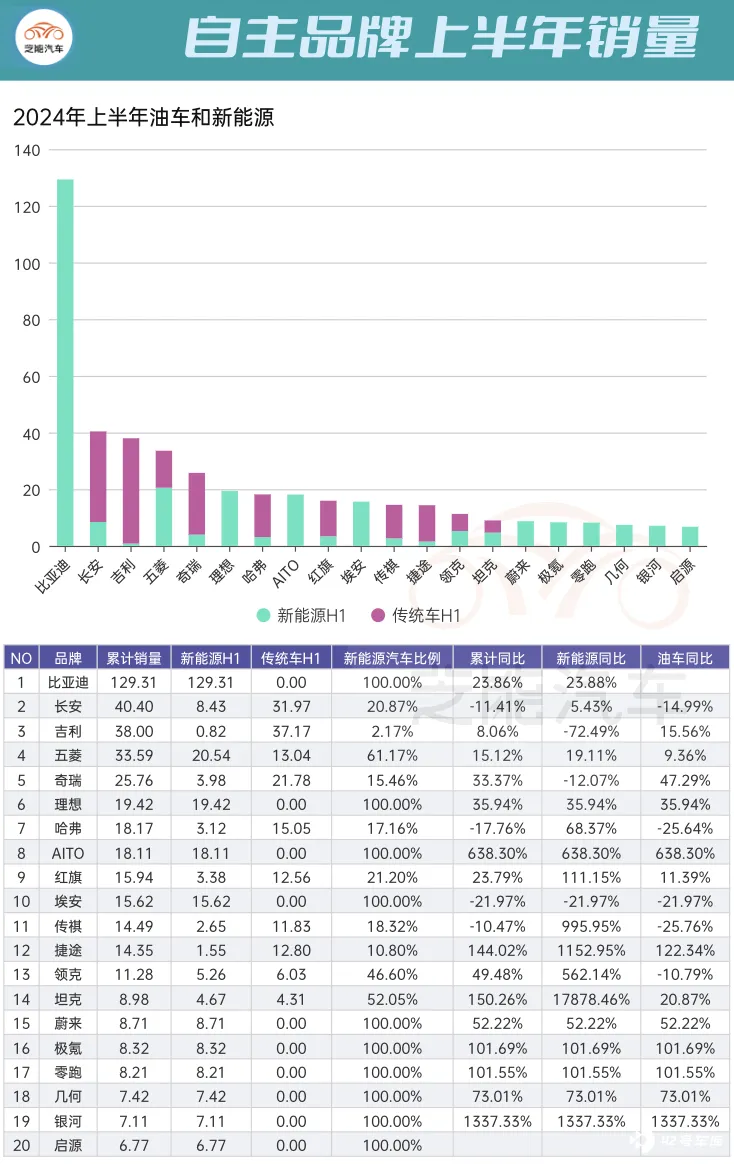
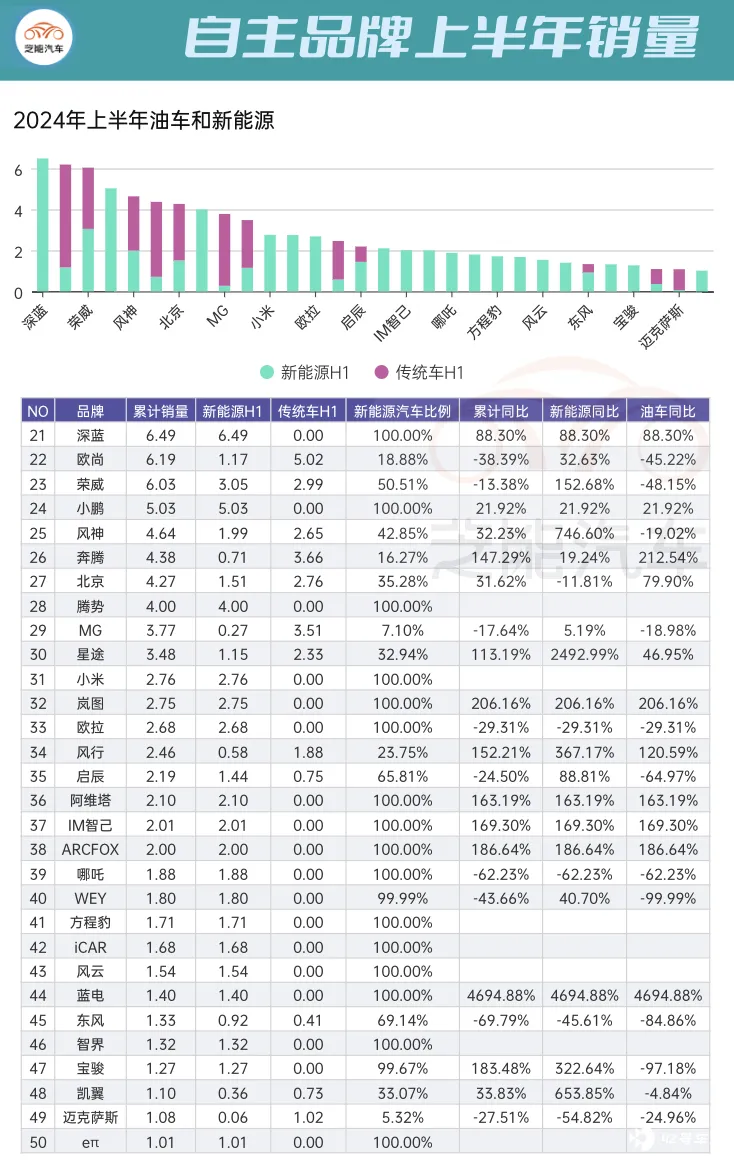
聚焦品牌表现,从自主品牌的视角审视,我们发现跻身 TOP50 榜单的门槛已升至半年销量 1 万台。前 14 名的品牌,半年终端销量均逾 10 万台。这其中,比亚迪、五菱、领克是顺利完成了转型过渡,而新势力理想、问界、埃安同样势头强劲,半年销量亦跨越 10 万台大关。
- 在 5-10 万这个台阶里面, 主要包括坦克、蔚来、极氪、零跑、几何、银河、启源、深蓝和小鹏。
- 在 1-5 万里, 可能需要引入价格纬度去考虑,腾势、方程豹、岚图、阿维塔、智界,考虑价格因素这些品牌的成绩也能算过得去。
在淘汰赛来临的时候,我们看到对于上面的这些品牌:
- 20 万以下的品牌, 都需要快速增长到 40 万以上来实现规模化
- 20 万以上的品牌, 也需要 15-20 万左右的销量支撑才能立得住。
所以自主品牌,在 2024 年也是经过了一次残酷的淘汰赛的。

合资/外资品牌
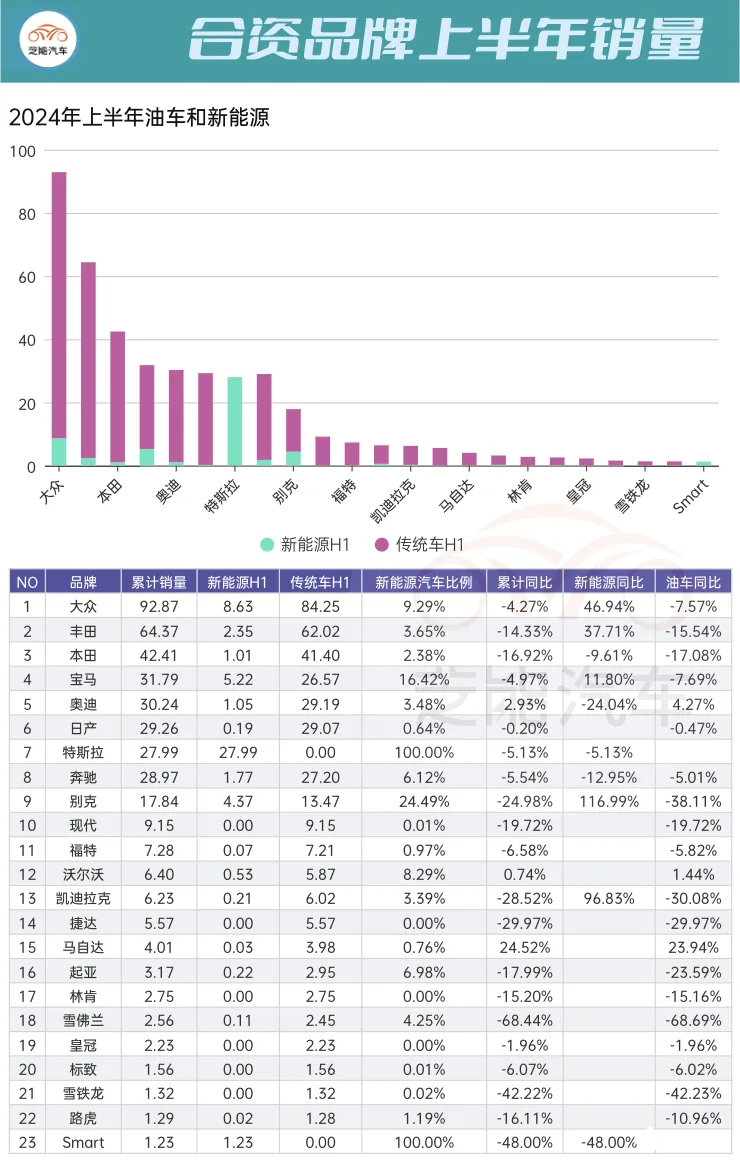
在合资与外资品牌的阵营中,局势就显得有点扑朔迷离。整体而言,多数品牌未能幸免于销量下滑的寒冬,连全球电动车巨头特斯拉亦未能独善其身。若剔除特斯拉这一特例,合资与外资品牌的新能源汽车渗透率普遍低迷,凸显出市场转型的严峻挑战。
细察当前数据,合资品牌中唯有大众、丰田与本田依旧保持坚挺,销量表现相对稳健。在豪华阵营,宝马、奥迪和奔驰坚守阵地,与特斯拉一道,成为少数能在新能源浪潮中站稳脚跟的佼佼者。
然而,对于众多其他合资品牌而言,中国市场正迎来一场优胜劣汰的洗牌。预计下半年,这一趋势将更加显著,部分品牌或因信心不足而持续收缩,市场格局或将面临更为剧烈的变动。
小结
依据当前市场数据,中国汽车品牌的洗牌已成不可逆转之势,销量与车企盈利能力的紧密关联愈发凸显。面对这一严峻现实,众多车企正陷入资金链紧绷的困境,再无余力进行孤注一掷的市场搏杀,行业转型与升级的紧迫性由此可见一斑。







