作者 | 崔秋阳
编辑 | 邱锴俊
中国汽车工业协会公布的国内车市半年报出来了。
2024 年 6 月, 汽车产销分别完成 250.7 万辆和 255.2 万辆 , 环比分别增长 5.7%和 5.6%, 同比分别下降 2.1%和 2.7% ;
1-6 月, 汽车产销分别完成 1389.1 万辆和 1404.7 万辆 , 同比分别增长 4.9%和 6.1%, 但产销增速较 1-5 月分别收窄 1.7 个和 2.2 个百分点 。
单月同比下降,累计增速收窄。一部分群体可能会脑补出来一条大打价格战-老车主被背刺-潜在车主持币观望-行业衰退的逻辑链。
但是,最早开启价格战,同时也是价格战打得最凶、最持久的细分市场: 整 个新能源市场的产销数据却持续向好。如果没有新能源汽车,整体市场萎缩会更加严重。
价格战,真的没用?
新能源保持较高增速,但仍有难啃的骨头
抛开 2 月份春节档的因素, 6 月是今年以来国内总体车市第一次出现同比下滑的情况。
其中,6 月总体市场销量 255.2 万辆,同比下降了 2.7%;乘用车市场销量 221.5 万辆,同比下降 2.3%。
但同时, 新能源汽车总体以及中国品牌乘用车,分别在 6 月实现了 104.9 万辆和 143.2 万辆的成绩,同比分别增长了 30.1%和 18.8%。
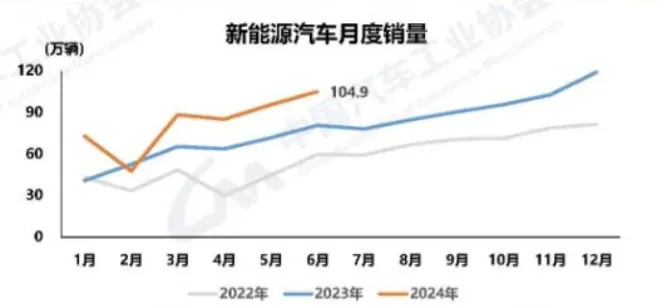
虽然价格战还在打,但新能源汽车依然在按照自己的节奏,保持相对较高的增速,以寻求渗透率的逐步提升。
新能源汽车稳步增长,但总体市场出现的同比萎缩,原因显而易见:
燃油车型过于拉胯了。
事实上,燃油车型在增量市场中的份额逐步萎缩是完全可以预见的。新能源渗透率上升了多少,燃油车型的份额就被侵蚀了多少,此消彼长。
但现在的情况是, 燃油车的拉胯幅度,已经超过了新能源汽车的增长幅度,所以才会出现总体市场萎缩的情况。
最重要的原因当然出在燃油车,尤其是合资燃油车自己身上:
自己产品力、性价比遥遥落后于同级别新能源车,除了怪自己不争气以外,还能有什么理由?
当然,要硬从新能源汽车身上找原因,也能找到:价格战是新能源车先打的, 燃油车产品力比不过,心一横,跟着内卷价格,导致过去十几二十年稳固下来的各个品牌价格带完全崩盘,久而久之也会加剧消费者的观望心理。
还有,油电不同权,电车有优惠政策。
再加上,比亚迪、问界、理想们凭借肉眼可见的产品力,从 10 万元级别到 50 万元级别全方位扫荡、转化燃油车用户, 燃油车萎缩速度超过新能源汽车补窟窿速度的情况就出现了。
不过,要鸡蛋里挑骨头的话,价格战对于新能源汽车自己也有些许影响。
比如,1-6 月, 新能源汽车的同比增速分别是 78.8%、-9.2%(2 月)、35.3%、33.5%、33.3%和 30.1%,出现了增速逐步小幅收窄的情况。
但这种情况也是多种因素所致。就大环境而言,老百姓收入没有增长预期,消费信心萎靡。
光论新能源汽车消费市场,一是市场规模上升后,增速有所放缓是必定会出现的;二是观望情绪增加,第二种因素也是在两方面原因影响下形成的:
一个是新能源汽车产品每月、甚至每周都有新产品,更新迭代速度太快;另外一个则是大家喜闻乐见的价格战因素。
此外,新能源汽车在两个细分市场中的半年销量,也出现了下滑的情况。其中, 8 万元以下市场 1-6 月销量同比下降了 2.3%,40 万 -50 万元市场的上半年销量也同比下滑了 19.4%。
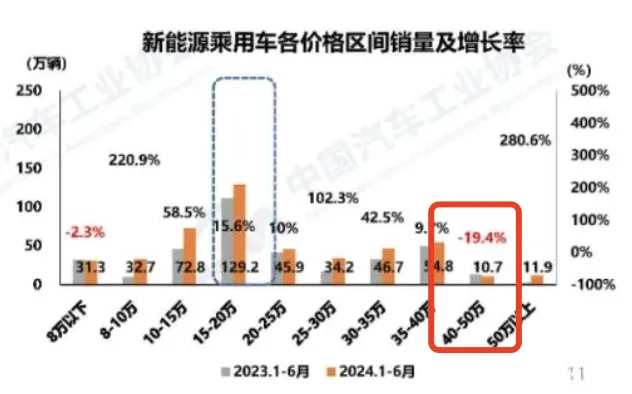
前者是 A00 级车型市场最近两年失去高增速后的正常现象,而后者则意味着 高端市场中,新能源汽车仍然任重道远。
反观燃油市场,40 万 -50 万元市场是其为数不多能够实现同比正增长的细分市场。
虽然微博博主@痛快舒畅给出的数据显示,BBA 们的入门级产品成交均价已经来到 25 万元级别,但不得不承认高端市场依然是 BBA 们的主场。
高端市场,用户对于品牌的固有印象很难凭借一朝一夕的时间改变。
比如即便是在高端纯电市场卖得比较好的蔚来,依然会有车主认为「BBA 能替车主说话,买蔚来,车主要替蔚来说话」。
据车 fans 创始人孙少军透露,宝马因为价格战导致门店亏损严重,宝马 7 月将会开始施行降量保价的策略。而维护品牌溢价,也是奔驰也一向采用的策略之一。
这也意味着, 下半年豪华品牌们将重心放回高端市场后,新能源汽车要想啃下高端市场这块硬骨头会更加艰难。
价格战催化了什么?
从销量上来看,新能源汽车依旧能够保持一定的增速,其渗透率也在稳步向 40%以上,甚至向着 50%前进。
当然,这并不意味着价格战是新能源汽车取得如此成绩唯一的功臣, 但在行业大打价格战,也确实作为一种隐性的压力,促使着各家推出更具性价比,更具产品力的车型。
恶性低价竞争,劣币驱逐良币的价格战确实不值得吹捧,但现阶段不论是新车型还是老车型改款,都是在奉行加量不加价,甚至加量还降价的策略。
比如过去出现在大几十万,甚至百万级别车型上的前双叉臂结构,如今已经是 30 万元,甚至 20 万元级别车型常见的配置,相似的还有空气悬架、后轮转向等。
豪华配置平价化最直接的影响,便是极大提升了国产车型的产品力,进而提升了国产品牌的认可度。
数据显示,中国品牌乘用车 6 月份的市场份额已经来到了 64.6%,同比上升了 11.5 个百分点。1-6 月国产品牌的市场份额也在六成以上。
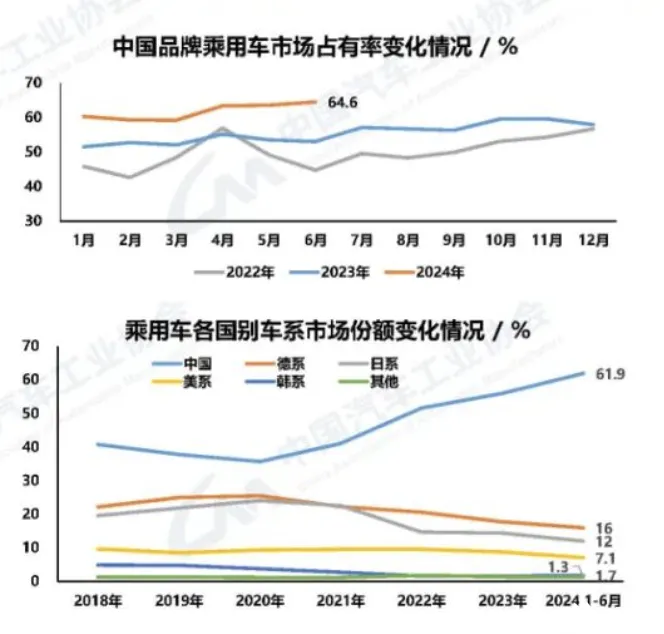
这才是真正的弯道超车。
当然,正如前文所述,在高端市场中,国产新能源汽车仍然无法彻底颠覆 BBA 的地位, 但近些年也孕育出了理想 L9 以及问界 M9 这样的现象级产品,价格带在往上看,也已经有仰望这样逐步树立起品牌认知度的超豪华品牌。
随着时间推移,国产高端新能源车型的份额只会越来越多。
新能源汽车产品力、品牌知名度上升也促进了国产车型的整车出口量。
在巴西、比利时、英国、菲律宾等市场中,新能源汽车都占到了出口总量的 70%-80%,甚至更多。
并且,值得注意的是,这里中国汽车工业协会给出的整车出口量(1-5 月 244.6 万辆,新能源 86.6 万辆)的统计口径, 还不包括国产主机厂海外生产基地的产销量。
如今,长城、比亚迪等主机厂在东南亚、南美都设有工厂,未来也将逐步推进海外市场的本地化产供销工作。
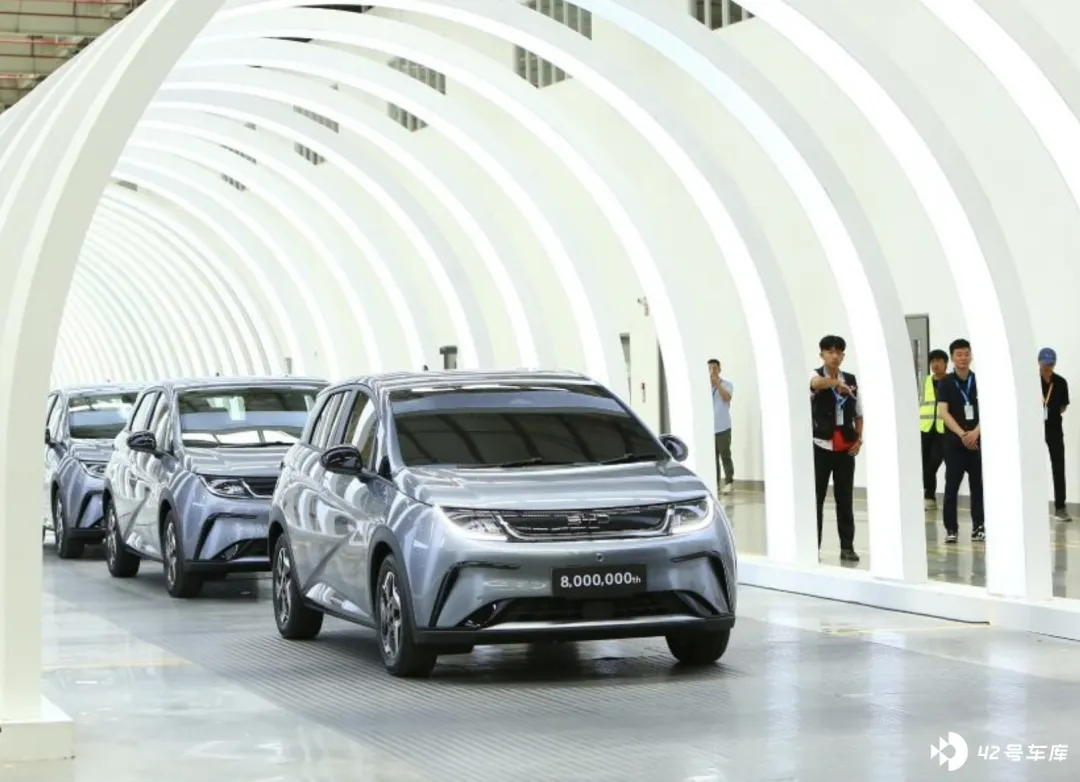
从最表层的提升销量、份额,到细分市场渗透率、整车出口量的提升,离不开各个主机厂的整车设计、研发、生产制造环节,也是诸如价格战这样环境因素催生的结果。
这不是单个主机厂的成功,而是国产汽车行业的持续总体向好。
甚至,根据中国汽车工业协会整理的国家统计局数据显示, 今年 1-5 月,汽车制造业增加值同比增长了 10.5%,高于同期制造业增加值 3.8 个百分点,实现利润总额 2046.7 亿元,同比增长 17.9%。
如今,不论是国内,亦或是全球,人们最常谈论的话题就是经济下行,日子不好过。
但汽车制造业却能够逆势实现一定程度上的正增长,是国家层面此前连年给予政策优惠的结果,亦是如今国家坚定继续大力支持汽车行业发展的根本原因。
从鼓励以旧换新,到如今炒得火热的放开部分城市汽车限购条件,无意在表明国家对国内汽车行业,尤其是新能源汽车行业的信任。
而新能源汽车主机厂们也必须要不断逼着自己前进,不光是为了能让自己在这场角逐中有存活下去的底气,也是为了能够让整体行业持续向好,进而给经济大盘带来积极作用。
总而言之,看待行业问题,不能纠结于一点一面。 要在欣欣向荣中认识到自己的短板和不足,也要在一片逆境中寻找突破的机会。
--END--