作者: 陶烟烟
特斯拉公布了 2024 年第二季度财报,二季度的营收达到了 255 亿美元,同比增长了 2%,有望在 2025 年上半年生产新车(更便宜的那款), 同时坦诚说明预 计 2024 年的增长率将「明显低于」2023 年的增长率。
当然 AI 的故事还在继续,将于 10 月 10 日发布其机器人出租车 (原计划 8 月 8 日) 。我们把特斯拉的财报分成两部分,一个是围绕增长的情况,一个是围绕技术和 AI 的故事。

带来增长的部分
首先来看汽车的情况,2024 年第二季度汽车总收入为 198.78 亿美元,比去年同期的 212.68 亿美元下降了 7%。
● 产量方面, 生产了 41 万台车,比去年同期的 479,700 台下降了 14%。
◎ Model 3 和 Model Y 的生产量为 386,576 台,同比下降了 16%;
◎ 其他车型的生产量为 24,255 台,同比增长了 24%。
● 交付量 为 44.4 万台,同比减少了 5%。
◎ Model 3 和 Model Y 的交付量为 422,405 台,同比减少了 5%;
◎ 其他车型的交付量为 21,551 台,同比增长了 12%。
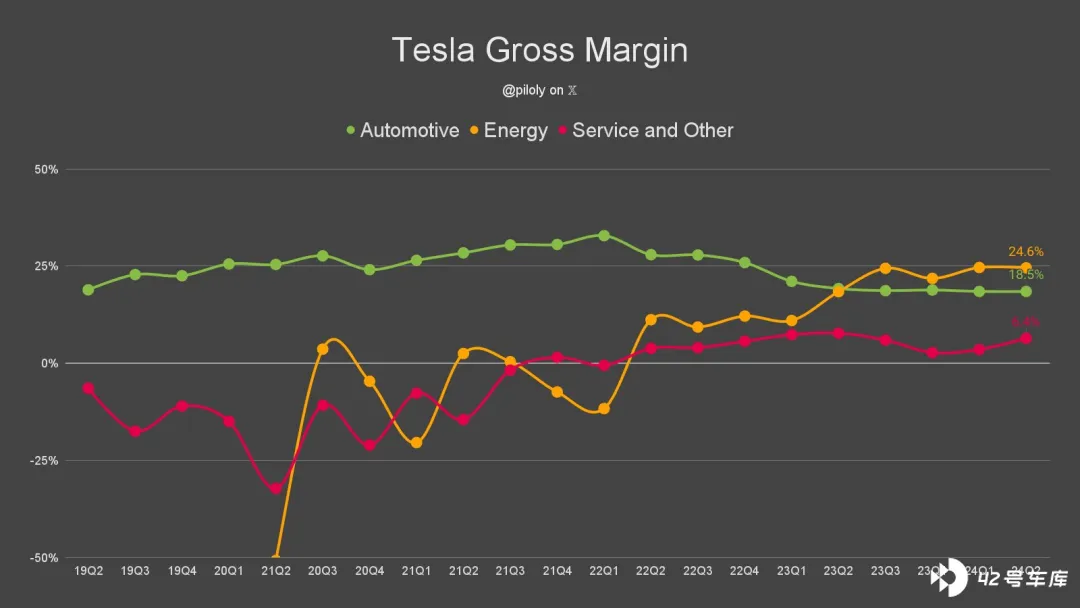
如果我们分解来看,特斯拉汽车业务的毛利率仅为 14.6%,环比下降 1.7 个百分点。也就是说,尽管季度交付量超出了预期,但这个事的代价是,通过贴息卖车来稳住销量,导致了单车盈利能力显著下降 (单车价格下降) 。每辆车的收入 (不含碳积分和汽车租赁) 为 4.27 万美元,期待中的 FSD (全自动驾驶系统) 的推出 并没有明显的拉动作用。
在德国工厂和中国工厂的产能利用率下降的情况下,生产端并没有起到很好的降本的作用。通过裁员和控制经营开支来降低成本,研发费用和销售费用都有所下降,技术层面特斯拉到底能做出什么差异化,这是最核心的事情。
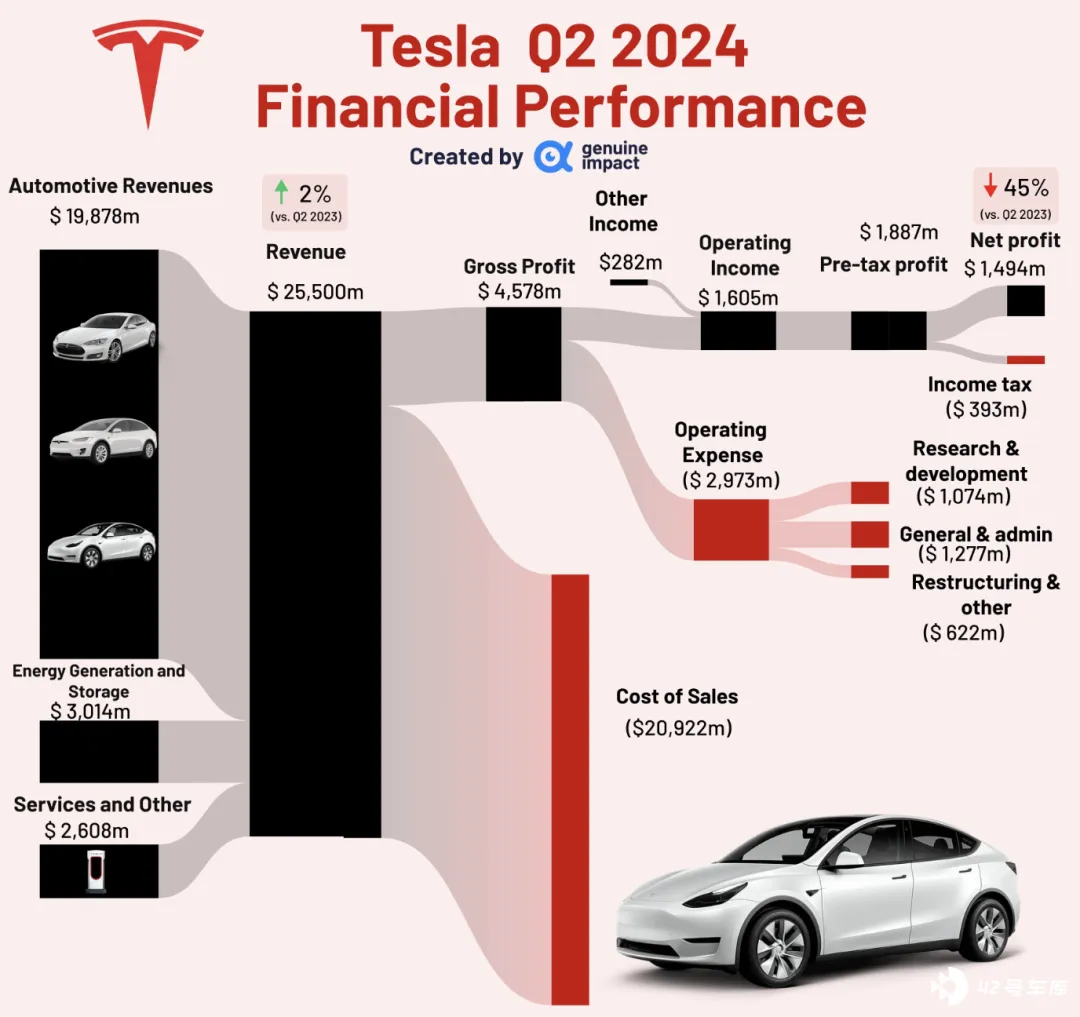
特斯拉 2024 年第二季度的发电和存储收入为 30.14 亿美元,比去年同期的 15.09 亿美元增长了 100%。服务收入为 26.08 亿美元,比去年同期的 21.5 亿美元增长了 21%。
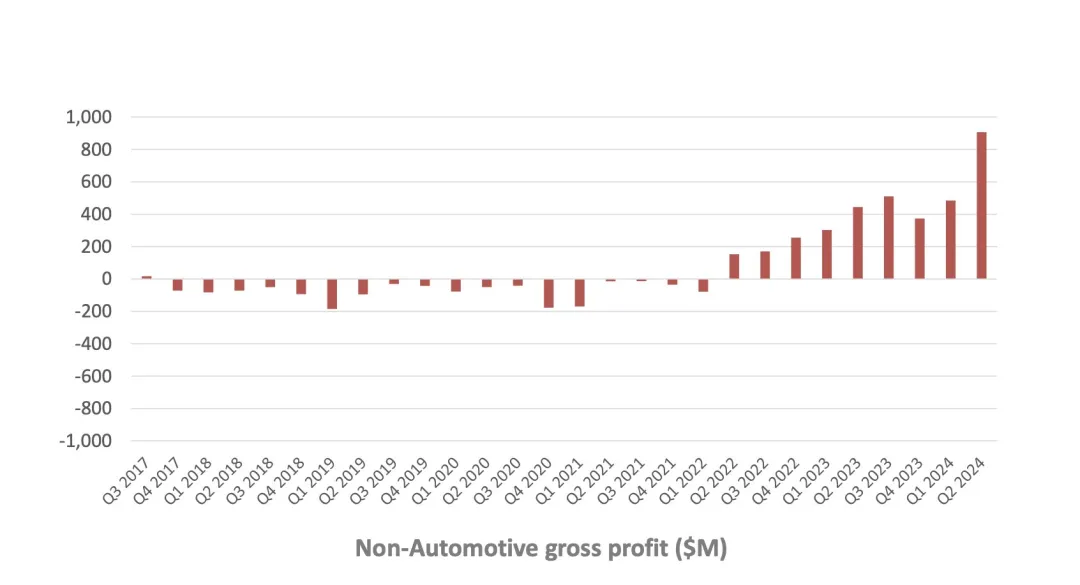
能源业务实现了 160%的能源安装量增长和 100%的收入增长,毛利率也达到了 25%,但是收入体量仍然较小,这块本身是特斯拉有地缘的优势,高增长和高毛利率将进一步促进相关业务进展。
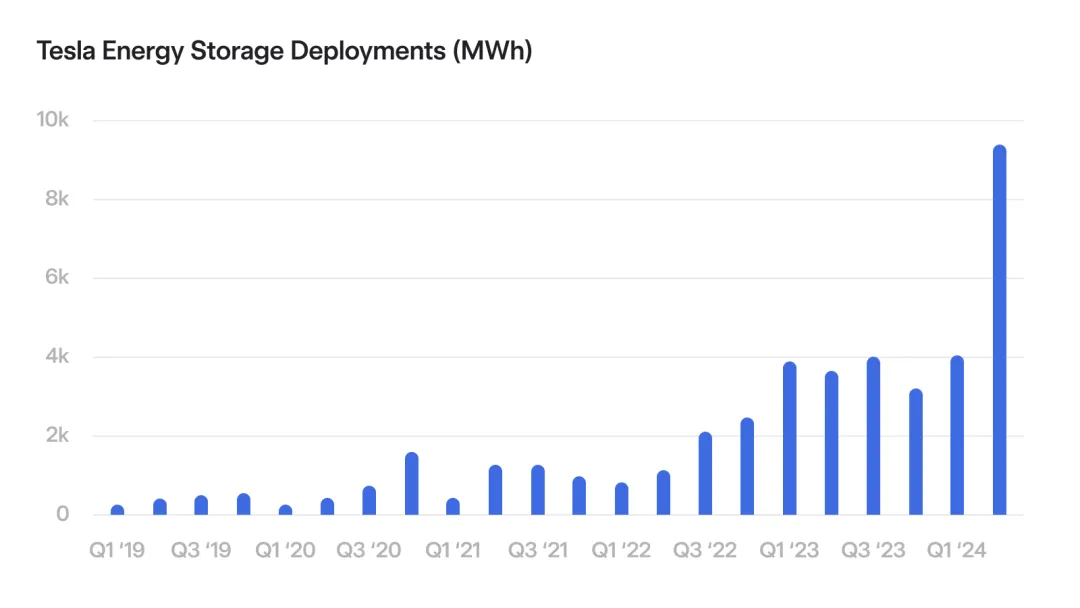
备注:但是储能这个赛道,对照中国卷的程度,还看不到有什么本质的差异化。
● 因此,尽管特斯拉的营收有所增长,但是利润层面:
◎ 毛利率有所下降,二季度的毛利为 45.78 亿美元,比去年同期的 45.33 亿美元增长了 1%;毛利率为 18% (去年 18.2%)
◎ 运营利润为 16.05 亿美元,比去年同期的 23.99 亿美元下降了 33%;运营利润率为 6.3% (去年 9.6%)
◎ 归属于公司股东的净利润为 14.78 亿美元,比去年同期的 27 亿美元下降了 45%;non-GAAP 下的净利润为 18.12 亿美元,比去年同期的 31.48 亿美元下降了 42%

技术、AI 的故事
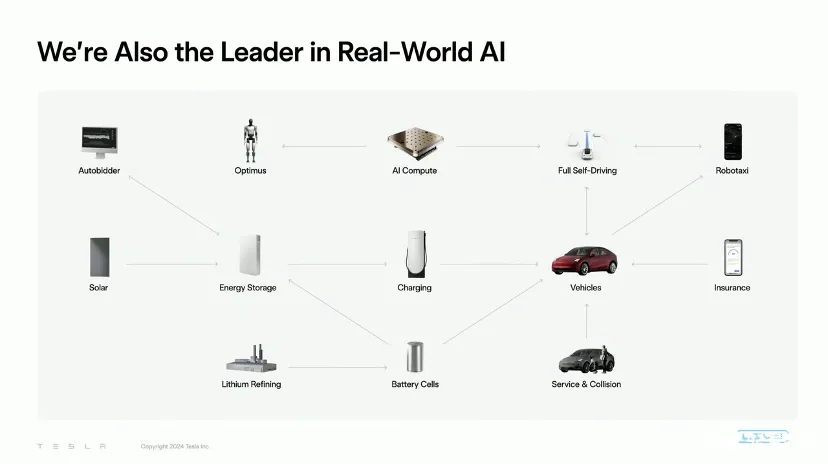
现在的特斯拉似乎回到起点,成了一个并没有那么多实际业绩支撑,需要围绕 AI 和解决自动驾驶出租车来支撑股价的起点。
Robotaxi 发布日期推迟其实大家有预料的,未来几年 AI/FSD (全自动驾驶系统) 能否实现盈利,是我们关心的核心问题。
未来的自动驾驶和自动驾驶出租车服务,第二代人形机器人 Optimus 已经在工厂中进行处理电池任务,预计明年年底将有数千台 Optimus 在特斯拉工厂执行任务,然后在 2026 年提升产量,开启对外部客户的交付。
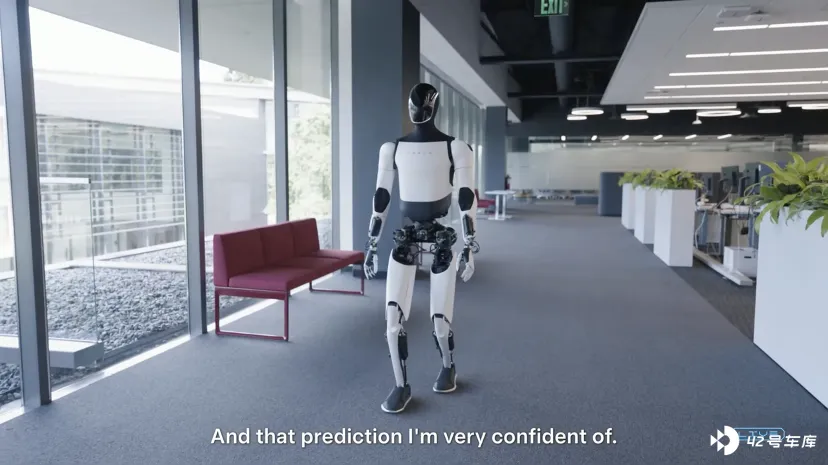
FSD 完全自动驾驶功能让汽车变成增值产品,15%时间自己用,85%时间来挣钱,共享车空间、算力。马斯克认可 Ark Invest 公司的预测,仅基于自动驾驶业务,特斯拉的估值就有潜力涨 X 倍,再加上人形机器人业务,仅乐观情形下特斯拉就将有 XX 万亿美元的市值----反正这个故事就是个故事!
小结
特斯拉的故事我们会慢慢跟踪。看得出目前 4680 电池和低价电车开始对特斯拉来说不再重要,未来的一切围绕 AI 和自动驾驶来衡量。