

作者 | 崔秋阳
编辑 | 邱锴俊
「 由于工厂技术调整, 智界 S7 从 8 月 10 日起暂停期车订单收单,当前在手订单如需确认排产,需在 8 月 15 日之前交至用户中心。 」
近日,一则疑似鸿蒙智行门店给销售下达的通知被一位智界车主发到社交平台上,并附上了 「智界,真怕你停产」 的留言。
一石激起千层浪,一时间有关智界 S7 停产的流言蜚语回响在社交媒体平台中。
即便通知中明确指明是工厂技术调整原因导致不接收新订单,但有过上市不到半年便更改配置重新上市「前科」的智界 S7,实在无法让(准)车主们安心。
另一边,近期完成上市的享界 S9 虽然在上市后 72 小时就揽获了 4800 辆大定订单, 但与问界 M9 彼时 2 小时订单破万的成绩相比也是相形见绌。
不止享界和智界,就 连问界 M5、问界 M9 的纯电版本的销量与增程双胞胎兄弟相比也有相当大的差距。
似乎,就连华为也卖不好纯电车?
全华为的纯电路,不好走
华为自己的纯电路远不如增程路线好走。
以问界 M5 和问界 M9 两款同时推出增程版和纯电版的车型为例,各自的纯电版本月上险量大部分情况下都不如增程版本。
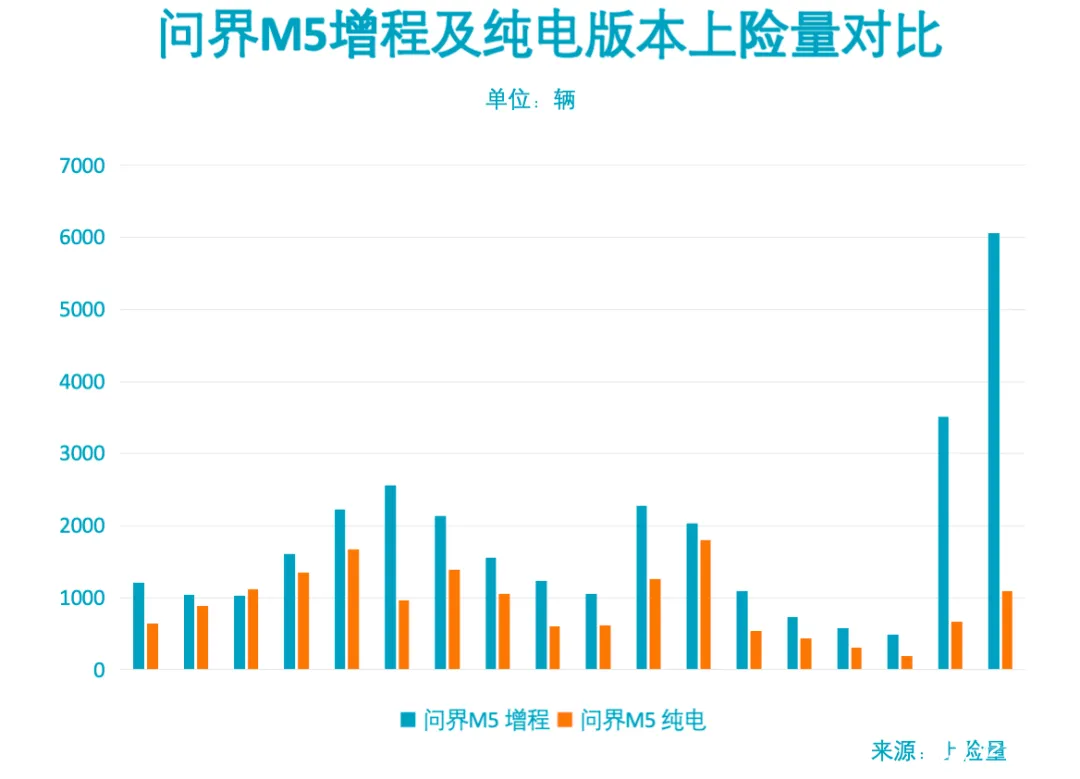
其中,问界 M5 纯电版本和增程版本在 2023 年 3 月份和 12 月份的表现可以说是平分秋色, 其他大部分时间,问界 M5 纯电版本与增程版本之间的差距都在 30%及以上。
在新款问界 M5 上市后,这种差距被进一步拉大。
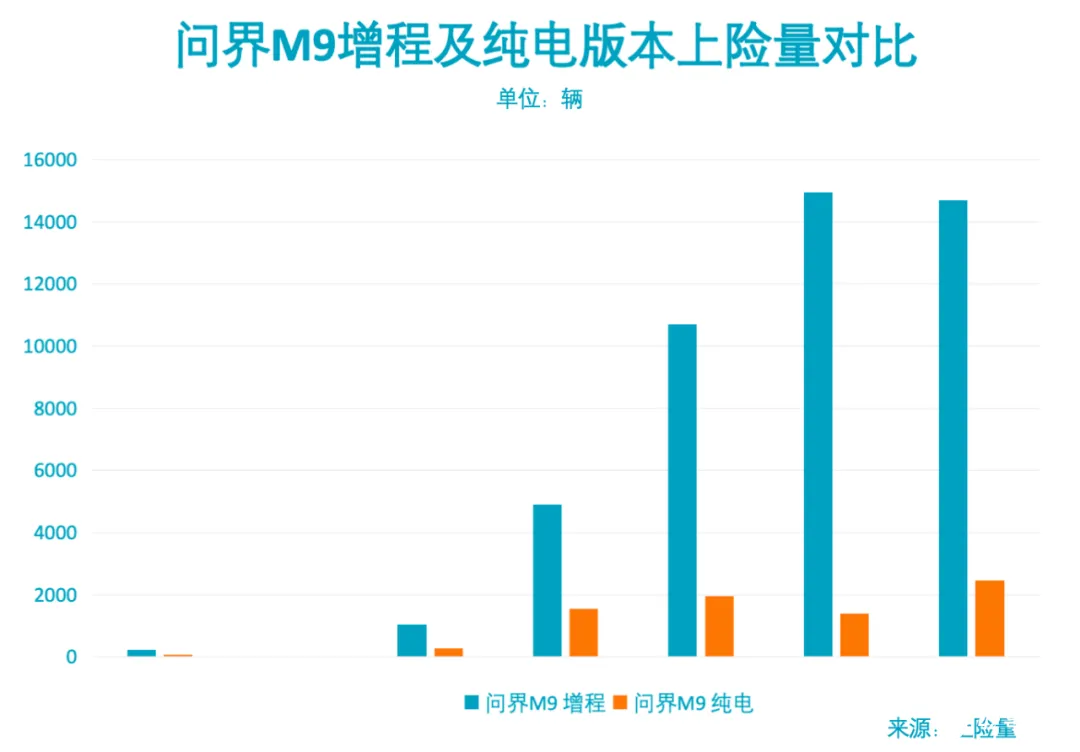
而对于问界 M9 而言,自 2024 年 2 月份开启交付以来, 其增程版本便一直在车型总上险量上占据绝对主导地位,两个版本的上险量甚至能够相差 1 万辆/月以上。
结论显而易见了:同一款车型在推出纯电及增程不同版本后,在现阶段纯电处于下风似乎是必然的。
那么, 如果只推出纯电版本呢?
鸿蒙智行旗下,目前有两个品牌只推出了纯电车型,且均为纯电轿车,分别指智界 S7 和享界 S9。
前者进入了 20 万元 -30 万元这一竞争最为激烈的市场区间内,而后者则选择了最艰难的路——高端纯电。
前者智界 S7 的命运,大家也都知道了。
在上市后的短期内,受制于工厂、芯片等多方面因素,智界 S7 今年前三个月的月均上险量不足千辆。
随后,智界 S7 曾在 4 月更新配置重新上市,这一举动短暂刺激了车型的销量,一度冲击到了月销 4000 辆以上。
但很快,智界 S7 的销量又重新回归低迷。懂车帝数据显示, 7 月份智界 S7 的月销量已经下跌至 1541 辆。
智界这边命运多舛,享界的前景也并不算太乐观。
享界 S9 上市后,华为常务董事、智能汽车解决方案 BU 董事长余承东曾晒图透露,享界 S9 上市 72 小时大定数量为 4800 辆。
根据车 fans 创始人孙少军在其微博给出的数据, 享界上市近一周,累计锁单量已经来到 7500-8500 辆这一范围内。
按照这样的速度计算,作为一款售价在 40 万元级别的纯电轿车,享界 S9 的大定订单应该很快就将突破 1 万辆。 这一成绩其实已然不错。
但售价比享界 S9 更高的 问界 M9 在正式上市 2 小时后,大定量就已经突破 1 万辆,上市三周大定数量就来到了 3 万辆。
享界 S9 的订单增速和转化效率虽然超出余承东预期,但远不及问界 M9 的收割能力也是事实。
那么,华为至今没有纯电车型爆款,是因为华为/鸿蒙智行与纯电路线相克,还是因为纯电车型在整体市场中不吃香?
自身原因还是环境原因?
要解决上述问题,不妨先看一下智界 S7、享界 S9 在各自领域内主要竞争对手们的表现。
之所以不提及问界 M5 和问界 M9 纯电版本竞品表现,是因为他们各自本来就天生受到各自增程版本车型的「挤兑」。在这样的前提下进行竞品对比,则会更加不公平。
智界 S7 的主要竞争对手是 特斯拉 Model 3、小米 SU7、比亚迪汉 EV、极氪 007、蔚来 ET5 等车型。
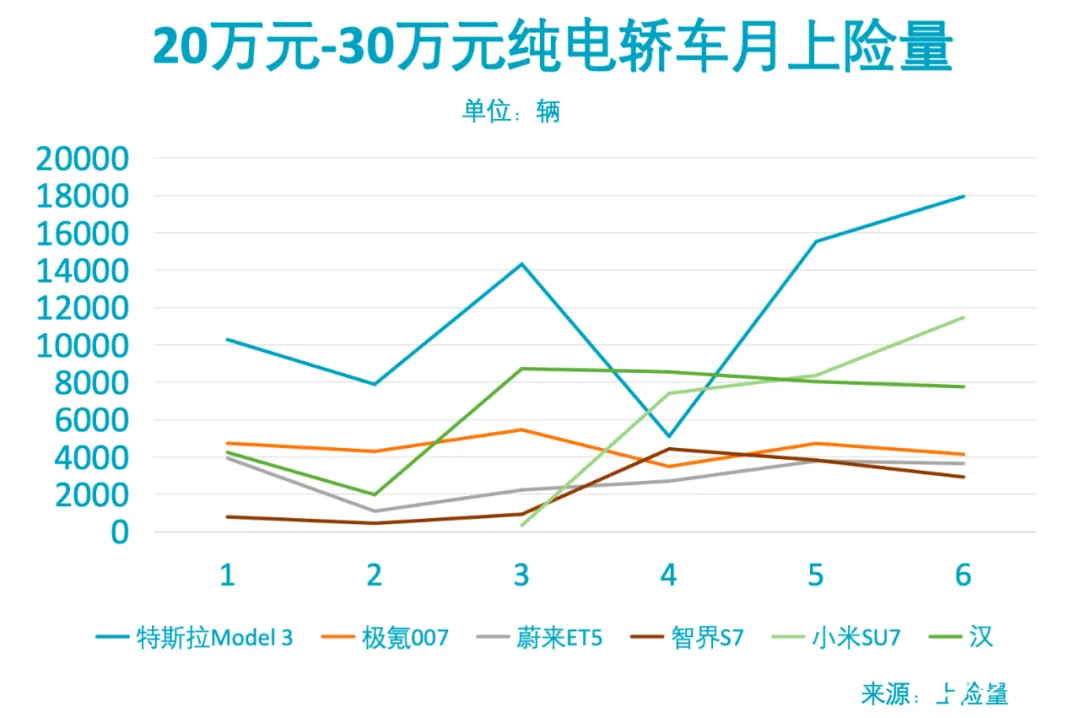
从图中可以看出, 在更改配置,提升产品力并重新上市后的智界 S7 月销水平,已经与极氪 007、蔚来 ET5 相差不多。
这说明,即便智界 S7 没有成为爆品,距离第一集团销量有些差距,但 也是一款月销量成绩还算合格的纯电轿车。
而放眼整个 20 万 -30 万元纯电轿车市场,也仅有特斯拉 Model 3、比亚迪汉 EV、小米 SU7 三款产品取得了相对意义上的成功。
这三者的共性是: 拥有强大的品牌效应。
这本身也应该是有华为背书的智界品牌的优势。
但由于问界的存在,叠加鸿蒙智行的招牌在彼时并未打出太响亮的声量,智界并没有受到太多来自华为品牌光环的加持。
加上生产端未能及时爬坡开启大规模交付, 智界 S7 既没有抓住上市初期抢夺市场份额的好机会,品牌效应加持下的后劲也十分不足。
如果说智界 S7 的出师不利是以自身原因叠加多重因素影响下的结果,那么享界 S9 暂时不明朗的前景则更多要归因于高端市场对纯电的不感冒。
谈到享界 S9 的竞争对手, 绕不过去蔚来 ET7。
蔚来 ET7 在 2021 年年初正式亮相,2022 年年初展车、试驾车陆续进店并开启锁单。从展车入店,到开启锁单,再到蔚来创始人、董事长李斌透露累计锁单超 1.5 万辆,满打满算有三个月时间。
而享界 S9 自今年年初开始陆续有品牌名称、工厂规划、谍照等信息流出,加上工信部申报及北京车展亮相等官方预热,总体节奏与 ET7 类似。
这样看来, 享界 S9 上市后 72 小时大定接近 5000 辆,本周有望突破 1 万辆的成绩也并不算差, 只是与问界 M9 的现象级表现相比相形见绌。
换句话说, 40 万元级别的高端纯电轿车的现状就是如此。
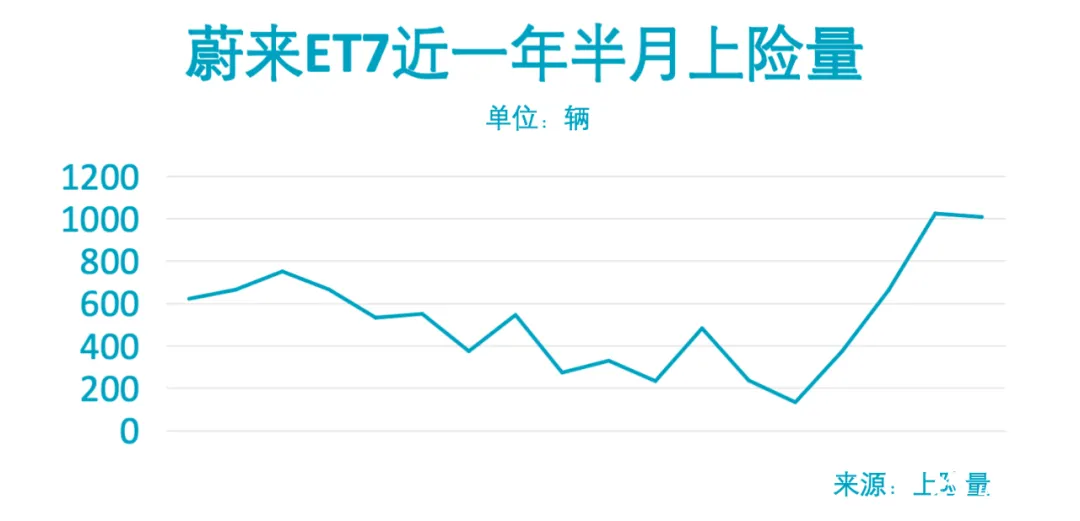
参考蔚来 ET7 近一年半以来的月上险量走势, 纯电享界 S9 能够做到稳态 1000 辆/月以上,就可以说是初步成功了。
全把能做的都做了,接着就是「等」
总体看下来,华为的纯电之路难走, 有一定自身因素影响,但也有大环境更青睐混动车型的原因。
对于华为而言,纯电之路固然难走,但也不能因为难走就放弃。
那么,怎么能在市场对纯电车型不那么青睐的大前提下卖好纯电,尤其是高端纯电?
遗憾的是,对于华为而言, 现阶段要想卖好纯电车很困难。
要想挽救智界销量,最好的做法其实像小米学习,将「华为」这样一块金字招牌与智界进行强绑定。
但目前,华为明显是在将华为公司与汽车业务,尤其是智选车业务进行解绑。并且,自去年以来,华为高层就已经明确「华为商标不得出现在车 BU 业务传播物料中」的要求。
智界想要利用华为品牌光环翻身这条路,已经堵死。
好消息是,由于 20 万元 -30 万元的纯电市场并不像 40 万元级别那样难以攻打,智界依旧有机会靠自己的能力寻求突破。
近日,社交平台上有一位自称鸿蒙智行的销售人员发布帖子,声称「接到通知暂停智界 S7 新车订单,且要抓紧确认在手订单是否排产」。一时间,不少人猜测智界 S7 即将停产。
但也有业内人士分析称, 这与中邮在智界渠道网络中角色的转变有关。
据《雷锋网》报道,中邮正在逐步退出智界汽车总代理角色,后续只为智界提供汽车金融供应链等服务。
同一时间, 奇瑞汽车也确认将成立 EH 销售部,专门负责智界汽车的销售工作。
如果以上属实,则该销售声称的暂停接单也可以被视为单个网点的正常退网行为。
况且,智界 R7 上市节点近在眼前,为了保证新车产能爬坡,工厂端提前与销售端沟通主推新车也在情理之中。
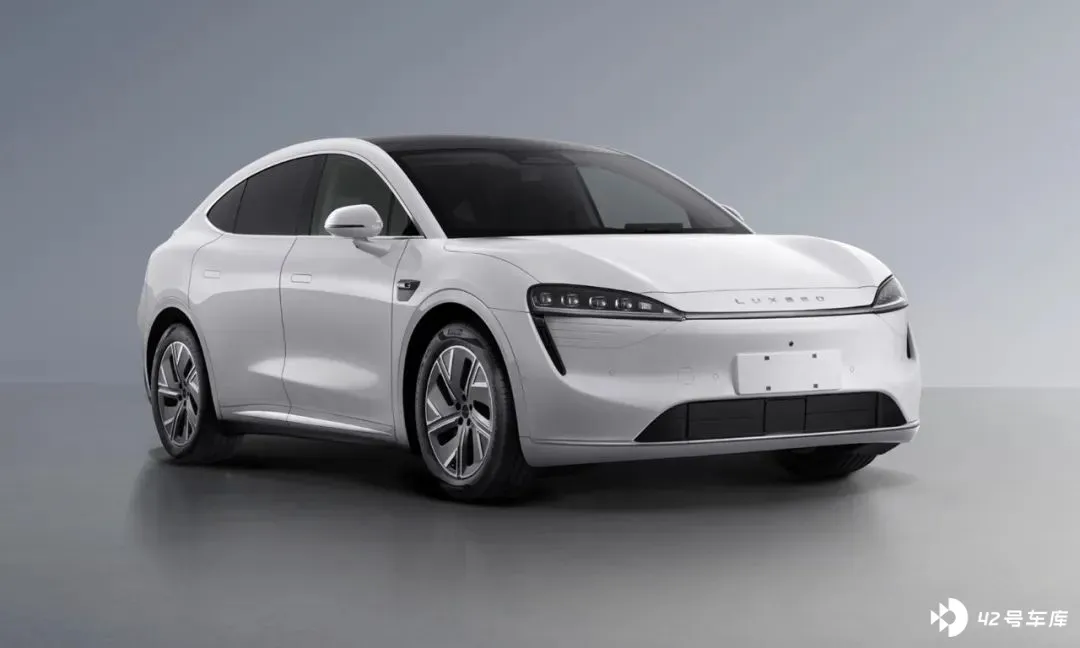
由此看来,智界翻身的变量有二: 智界 R7,以及渠道网络的改变。
而享界这边,自己所能做的似乎只有「等」。
40 万及以上级别的消费者,大部分人年龄较大,对于新鲜事物的接受速度也稍慢一些。若要这类消费者直接从燃油时代跨到纯电时代,恐怕有点困难。
这时候,带油箱的新能源车型就成了转化这部分用户的最优解。
环顾四周, 40 万元以上的新能源车型,只靠纯电打天下的寥寥无几。 问界 M9、腾势 D9、理想 L9 无不印证了这个道理。
享界 S9 若想有一番作为, 推出混动车型是必然的。
今年上半年,北汽自研的增程器就已经顺利量产下线,并搭载于北京汽车 BJ60 上。不少人也猜测,或许之后享界 S9 也推出增程版车型。
除了等增程车型, 享界 S9 也得等高端市场纯电车型的风口到来。
虽然新能源汽车渗透率在 7 月份已经突破了 50%,但这其中 30 万元以下新能源车型销量贡献了接近 90%,是毫无疑问的主力军。
40 万元及以上的市场中的消费者的心智,还没有快速、大规模转向新能源、纯电车型。 享界要做的,就是在这股东风到来前,至少先站稳脚跟,搏得一个留在桌上的席位。
要走好纯电之路,华为还需要继续隐忍,厚积薄发。


