

撰文 | 张祥威
编辑|马青竹
高精地图走到第十年,似乎山穷水尽。
2014 年起,图商入局高精地图,尔后在高速 NOA 中发挥重要作用。直到今年,随着越来越多的无图城市 NOA 出现,「无图」时代开启。
头部智驾玩家口中的「无图」,正是指去掉高精地图。
这伤了图商的心。
「我不太理解喊无图的目的是什么,后来和各家交流,得出结论是,丢掉资质、没有知识产权和安全敬畏的团队,喊得越响。」
四维图新 CEO 程鹏一边批评,一边推出去高精地图的产品,以适应形势。
另一图商高德,其实在 2019 年做出第一版高精地图后,俞永福就带着团队,站在车企角度做出过预判。
他们不认为高精地图这条路能走下去,因为「它打底的成本,车厂还能接受。如果再叠加更新的成本,那就真的没法接受。」
程鹏和俞永福,都只说对了一半。
喊出无图的车企和智驾供应商,的确缺少高精地图的甲级测绘资质。做城市 NOA,高精地图的成本和更新频次,也的确让他们无法消受。
但,行业进军无图,本质上因为城市 NOA 要求智驾必须提升感知算法能力。新兴的端到端,更是以真无图作为前提。
图商、车企、智驾供应商三者,应该都没想到,高精地图的高光时刻只有短短几年。直到去年,图商才推出去「轻地图」方案,如果危机意识足够强,也许会早做打算。
2021 年起,小鹏、吉利、Momenta,以及当时刚宣布造车的小米汽车,曾对高精地图业务大笔投入,最高达到亿元级别。如果有先知能力,这笔投入或许能省下来。
去掉高精地图的外挂,是做高阶智驾的觉悟,但也不是谁都能很快上手。
甜蜜期过后,发现走错了路
高精地图出现,源于 Waymo、通用 Cruise 的带动。初期,智驾玩家仰仗诸多「外挂」,高精地图是其中一项。
四维图新、高德等图商,在 2014 年自动驾驶兴起时,便一早入局高精地图。前者在 2018 年和一家外资厂商所做的高精地图定义中,包含 67 个要素,相对精度 10 厘米。
如此级别精度,可以提供道路拓扑关系,又称车道级地图服务。直到今天,在复杂的城市道路中,部分智驾供应商的拓扑模块不成熟时,仍会以图商为准。
在高速 NOA 功能中,高精地图提供了自车定位和周边环境感知服务,前几年是车企和图商的甜蜜期。
彼时,高精地图对智驾如此重要,也让车企不惜重金投入。
2021 年 6 月,小鹏汽车以 2.5 亿收购智途科技,纳入广州欣图。后者作为图商,此前一度因资金链问题业务停摆。
同年 7 月,小米以 5 亿元代价收购 DeepMotion,后者以高精地图起家,后延伸至智驾方案业务。
也是在那年,朗歌科技成立,由吉利控股进行战略投资。朗歌后来为领克 08 提供智驾地图服务。
那时,整个行业还没意识到高精地图的局限。直到要做城市 NOA 时,问题才开始暴露。
且不说越来越难申请的甲级测绘资质,城市高精地图的更新频次、成本,根本无法满足车企的需求。
高速上的高精地图,能做到每季度更新。城市道路无法做到这一点。一个城市 1000 公里的道路,一年后三分之一会发生变化。
鲜度无法保证,强行在城市使用高精地图,只会徒增成本不增效果,且无法保证准确性。
要跟上开城大赛的进度,唯有去掉高精地图,举起「无图」大旗。
「高精地图的年费大概在百元左右,其他还要看具体的价格谈判、年降情况。高精地图的问题主要在于,覆盖的城市、路段都比较少,更新也比较慢,成本倒是其次。」一位智驾行业人士告诉《出行百人会/AutocarMax》。
上述人士还表示,「轻地图,目前不太有量产案例,年费报价大概是几十元。不同厂商「轻」的标准不一样,价格也会不一样。」
年费是指车企单车每年需要向图商支付的费用,图商虽不向车主直接收取,但这笔钱的成本,最终要分摊到车主身上。
车企提供给车主的智驾服务,一种是买断型的选装包,价值两三万元,一种是订阅制,月费三四百元,但至今大多采取的是免费使用政策。
暂且不论高精地图、轻地图的年费成本,用户是否愿意单独支付。仅从技术层面,城市场景下的高精地图更新频次,基本上无法实现全场景 NOA 的定位和环境感知需求。
于是一个共识逐渐达成:高精地图这根拐杖必须丢掉。与此同时,平替高精地图的产物出现。
感知算法,实时构建局部「高精地图」
拿掉高精地图,核心靠的是增加感知算法能力。
要感知到高精地图拥有的所有道路元素,理解局部的地图拓扑关系,并且在道路元素磨损的情况下精准「脑补」。
完成这一任务的,是 BEV 感知算法。
2021 年 7 月,特斯拉展示了基于 Transformer 的 BEV 方案,国内智驾玩家小鹏、大疆车载等相继跟随。
2023 年 4 月,小鹏在发布 G6 时,提出「实时生成高精地图」。
做法是,把摄像头采集的数据进行多帧时序前融合,输出 BEV 视角下的基于动态目标物的 4D 信息,和基于静态目标物的 3D 信息。
其他智驾供应商的路径,与之类似。大疆车载、元戎启行、Nullmax 等供应商,其环境感知的任务,同样均由 BEV 算法承担。
图商对 BEV 的技术路线是认同的。他们最后的倔强是,仍然认为高精地图作为超视距的先验数据,可以提前获取车辆前方的道路信息及交通状况。
「算法模型再好,如果看不到足够的信息,就不是技术能解决的。」程鹏提醒。
「高级辅助驾驶可不可以不用高精地图?答案是:可以不用。高级辅助驾驶功能能不能没有一张地图?答案是肯定不能。」高德地图事业中心总经理江睿接受媒体采访时表示。
BEV 兴起初期,去高精地图的智驾方案,采用了 BEV+轻地图(HD Lite Map)/低精地图(SD Map)的方式。
轻地图,简单理解,可以提供车道级服务,但缺少定位图层,精度为分米级。低精地图,主要提供道路级的道路信息和拓扑关系。小鹏、华为等玩家,均用过轻地图方案。
后来,一些智驾方案供应商开始强调,自家的是真无图方案。如元戎启行、NullMax,强调「真无图」,只需要导航信息,就能通过算法实现无图 NOA。
「特斯拉进中国,它要找一个 SD Map 的合作伙伴。而我们只基于导航信息就可以去开」,NullMax 创始人徐雷说。
SD Map 提供的信息,通过视觉实时构建局部地图的方式也可以获取,而且信息更多、精度更高。
「利用视觉在车端实时构建局部地图,可以获取车道信息和路口的拓扑关系,比如路口的路沿、栅栏、停止线、车道线以及路口结构关系。如果要实现真正全场景的智能驾驶,这样的场景理解能力必须要有。」NullMax 方面向《出行百人会/AutocarMax》进一步解释。
在这些智驾供应商看来,真无图,还是实现端到端的前提。
元戎启行智驾负责人告诉《出行百人会/AutocarMax》:「端到端的本质,是对周围的动态、静态等各种环境元素的理解,在深度理解周围环境的所有要素后,学习中间的规则。」
「而地图,是把一个静态元素的信息提前抽象出来,来降低系统对环境感知的能力需求,实际是把环境进行了割裂。所以,地图天然和端到端的未来发展方向有冲突。成熟的端到端,是要能做到无图。」
争相涌入「无图」
今年下半年,公布无图 NOA 方案的车企越来越多,车企由此喊出「智驾第一梯队」。
在端到端尚未被真正搞定之前,无图 NOA 确实代表着智驾的最强实力。不过,部分车企的能力来自供应商。于车企自身,如果认同这一路线,还需加快追赶。
《出行百人会/AutocarMax》梳理了国产品牌的智驾综合实力数据,从量产上车规模、技术能力、供应商等几项维度,方便外界对各家车企的智驾水平做一了解。
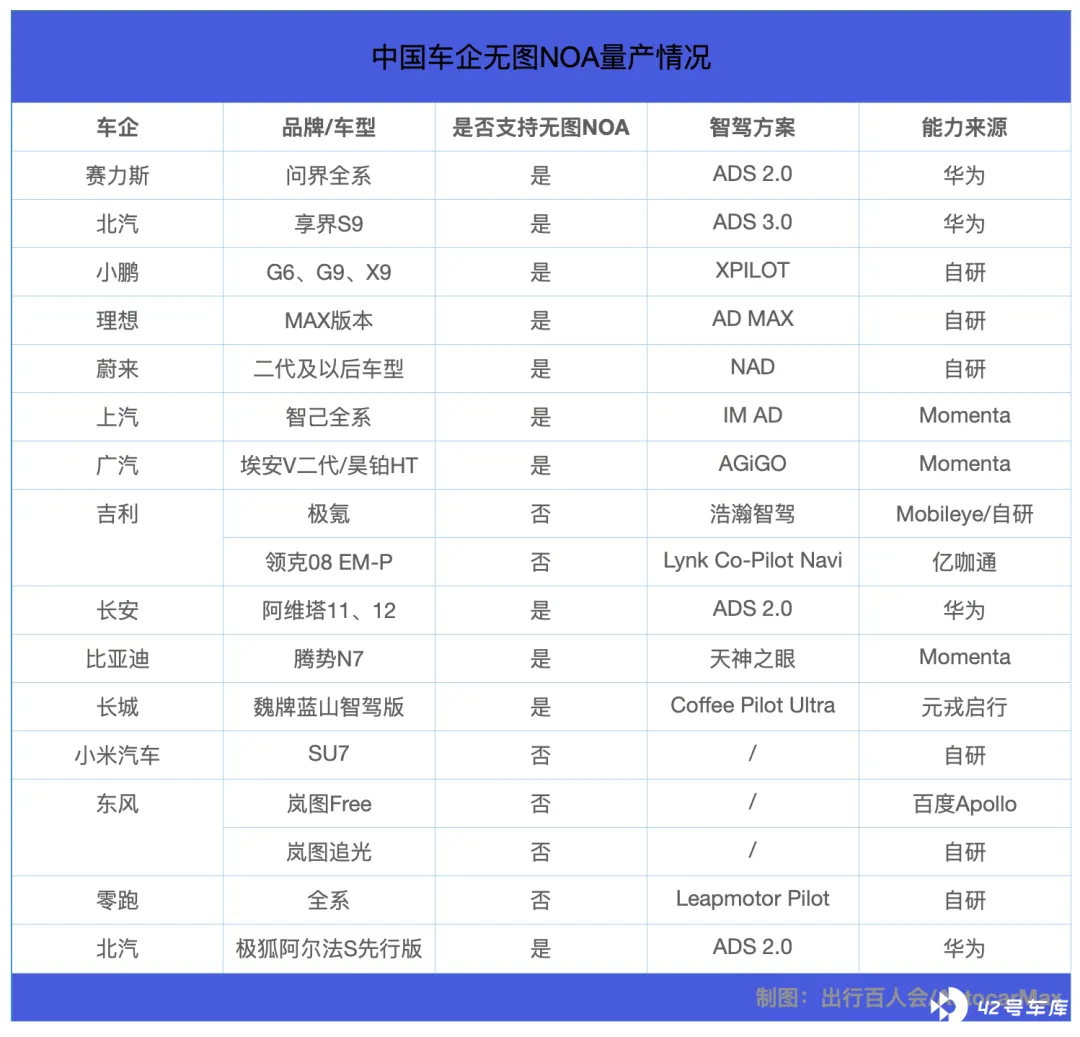
从上面的表格可以看到,华为、蔚小理,在一把手的重视下,持续多年投入,排在智驾前列。这几家,是推动无图 NOA 最为积极的公司。
上汽、广汽、长安、比亚迪、长城,更多依托供应商的能力,从能力和量产规模维度,排名位于华为几家之后。无图 NOA 的核心能力,尚未真正掌握在自己手中。
其他车企,则由于发力晚,或量产车型销量差,仍需大力追赶。
表格之外,我国每年 2000 多万的新车销量中,还有自主品牌、合资品牌的中低端车型,都在等待无图 NOA 功能的渗透。
图商们或许暂时看不清算法的上限,才说出「BEV+Transform 的本质上是摆脱激光雷达,能够用更为便宜的传感器实现智驾功能,而不是摆脱高精地图。」
当然,不是所有车企都会立刻上马无图。
毕竟,数据证明,做到了「无图」的小鹏,依然卖不好车。而只有 LCC 的比亚迪宋,硬是靠着 DM-i 技术等综合实力,月销量冲到了 7 万辆水平。
况且,高精地图不会马上消失。高德方面预计,到 2025 年,将有六七百万的汽车需要使用高精地图。
不过,高精地图大概率会逐渐退出舞台,这是由自动驾驶的技术趋势决定的。图商败给算法,也许是智驾的终局。
数据显示,四维图新 2023 年营收 31.22 亿元,同比下降 6.72%。其中,智云业务营收 17.48 亿元,同比下降 15.14%。原因在于导航地图收入下降,以及客户定制化需求增加导致人工成本增长。
中海庭 2023 年营收 1.54 亿元,净利润亏损 3.92 亿元。2024 上半年营收 5538.71 万元,亏损 3864.67 万元。
「无图对图商的影响还是有点大,我们都是考虑转型与适应这种趋势。」来自图商中海庭的一位内部人士向《出行百人会/AutocarMax》表示,公司与上汽合作较多,目前主要提供基于无高精地图的技术支持。
至于再问及那些技术支持究竟是什么,对方沉默不语。






