

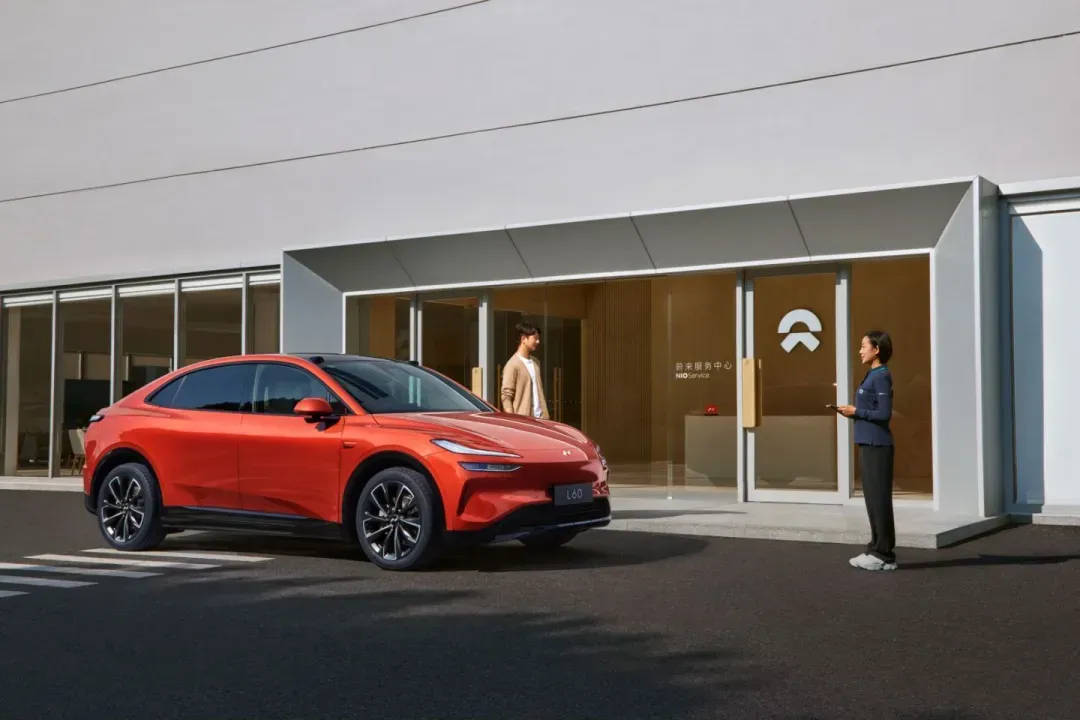
撰文| 胥 植
编辑| 王 潘
「订单已经爆了,马上就开始加班生产」。
9 月 19 日晚,刚结束了几小时直播的李斌,和全程讲完乐道 L60 发布会的艾铁成,虽然十分疲惫,却难掩兴奋与激动。
兴奋不是没有道理,含着「金汤匙」出生的乐道,即将扛起「养家」的重任,这或许是成立十年的蔚来,第一次真真切切看到了盈利的曙光。
但现在就开始庆功未免太早,出师大捷不意味着一定成为常胜将军,产能所带来的交付限制,以及经历上市促销之后的新增量是否依然强劲,才是身处 20 万级别这一「地狱难度」赛道的乐道 L60,接下来即将面临的真正挑战。
乐道跨过 「销量关」
李斌心里长期悬着的那块石头,在 L60 上市发布会后才真正落了地。
早在今年的 5 月 15 日乐道品牌发布会,乐道 L60 就进行了首次亮相,但正式上市却在 9 月底,而交付则要等到 10 月底甚至 11 月。这一举措曾受到业界广泛质疑,经过长达 100 多天的时间跨度后,用户心中的热情还能剩下多少,尤其是面临「上市即交付」的比亚迪等传统车企围猎,又有多少客户会在这期间被抢走?
虽然按照蔚来的铁律,乐道不发销售战报,李斌坚持每月交付数才是一切的基础,「别的数据都是参考」,但在 20 号的乐道 L60 上市发布会媒体群访中,李斌和艾铁成还是直言「爆单了」。发布会前,李斌曾特别叮嘱服务器要扩容 5 倍,但发布会后依然有一点小卡,这代表着用户的订购热情超出了李斌的预期。
此前李斌曾表示乐道月销量达到 2 万台,即可让蔚来实现盈利。这也让业界普遍预测,蔚来对于乐道的月销量心理预期,1 万台是及格,2 万台是满分。
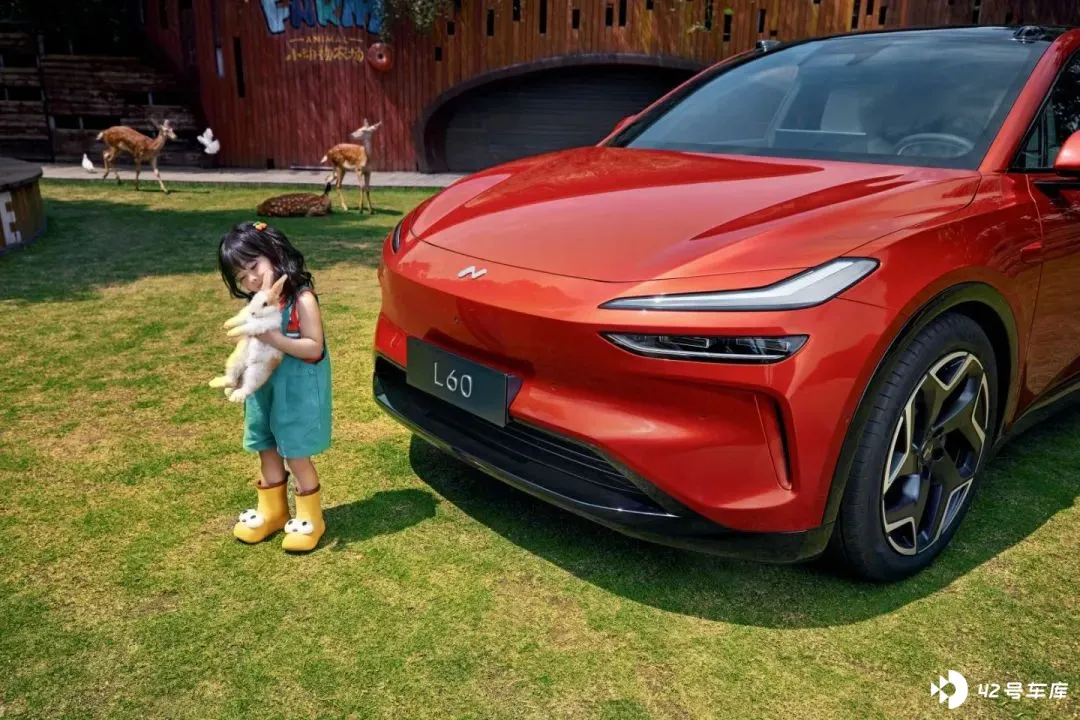
现在看来,大家可能低估了蔚来的决心。艾铁成在访谈中透露,月交付 2 万台的能力从 2022 上半年就已经从供应链开始全面进行准备。
另一个信号是 8 月底的沟通会上,艾铁成认为乐道 L60 对标的还是特斯拉 Model Y 与理想 L6 这几个老对手。而在 9 月 20 日,李斌已经瞄上了合资中型 SUV 油车,在访谈中多次呼吁「希望买 15-25 万区间的这些中型 SUV 的用户,不管是油车、电车,还是增程或插混,一定要给自己一个机会,先来试一下乐道 L60」。
这固然有上市销量理想,蔚来希望分走更大蛋糕的企图,但更重要的原因是,发售价已经降低到 20.69 万元的 L60,配合 BaaS 方案直接下探到了 14.99 万元——20 万级别的新能源 SUV 只是曾经的目标,15 万的燃油车市场才是星辰大海。
难闯的 「交付关」
销量基本盘稳了,不代表后面的路就好走,首当其冲的难题就是交付。
此前蔚来 ET5 的交付「事故」,固然有疫情这种不可抗力的因素影响,但同时也暴露了蔚来在供应链和产能管理上的诸多问题。
时隔几年,或许蔚来已经在这方面积累了更成熟的经验和体系,但乐道所面临的压力,比 ET5 绝对只多不少——作为一款面向主流大众家庭的车型,L60 的目标是走量。
针对交付相关的问题,李斌表示,合肥的两个工厂已经开启了双班倒模式,产能会逐步提升,预估能达到的数据是 10 月份 5000 台,到 12 月至少 1 万台,而明年 3 月则是 2 万台。
艾铁成也补充,这个计划并不是刚刚开始,从整体规划到所有供应链伙伴及其下游供应链,从 2022 年开始已经准备了两年多。
乐观归乐观,李斌还是坦言生产和交付是目前的主要压力,「全供应链的质量爬坡需要一些时间,没有任何一个汽车公司第一个月就能产 1 万台,全世界都没有」。
「新增关」或是最终 BOSS
初始订单在几个月内完成交付之后,如何持续拉动新增订单,是摆在所有汽车厂商面前的共同难题。
强如小米 SU7,在经历上市阶段大卖的几个月后,新增销量也出现了不可避免的下滑。蔚来的几款王牌产品也同样如此,「上市即巅峰」,后续只能依靠产品焕新升级或者推出全新车型来提供新的增长点。
乐道 L60 当下的杀手锏无疑是性价比,但能否靠性价比迅速打开市场,进而依靠走量建立起稳定的服务和口碑效应,目前还有待观察。
此外,新能源车市场更新换代速度极快,极氪「一年出三代」的案例正是典型缩影。而 2024 年下半年还将迎来一波密集的新车上市,在重重包围中乐道的性价比优势是否能一直存在,甚至需要依靠降价来保持竞争力,同样是个难题。
对此,李斌表示乐道的下一款车是六座七座的中大型 SUV,将在明年 3 季度交付。而 L60 也会根据市场需要逐步迭代。
乐观的一面是,随着蔚来充换电体系的进一步完善,乐道相比同类型产品的护城河也会进一步加固,这将为乐道未来的新增销量提供有力筹码。
总的来说,乐道首款产品交出的成绩单无疑是优秀的,能否一直保住这个排名还要看后期在产品迭代、服务等方面的表现,前景广阔,挑战也同样艰巨。
以下是光子星球等对话李斌、艾铁成的部分实录:
提问: 6、7、8 月连续三个月,30 万元以上的市场份额和销量都在跌,销量同比跌,份额从高点的 15%已经跌到了 11.9%。蔚来在 30 万元以上这个市场呆的时间是中国所有车企里时间最长的,对于这个市场的下滑,你们有没有压力,是不是有真切的体感?
李斌:确实今年 30 万以上的高端市场在新车销量里的比例下降了一些,这个说的是全部的,不光指 BEV(纯电),我觉得有几个原因:
第一, 大的宏观环境压力和消费压力。
第二,很多品牌车的价格降到了 30 万,比如宝马、奥迪,他的品牌是高端品牌,但是迫于市场压力,他把价格已经降到 30 万以下了,价格守不住了。如果我们只用价格这条线来看,这个确实占了很重要的原因,比如奥迪的量没有什么大的变化,但是价格分层变化了。
第三,20 多万区间有非常多不错的电动车,比如 Model Y,在 25 万这条线形成了引力场。上边、下边还有很多非常棒的车,比如理想的车,包括极氪,都是在 20 万、30 万区间,形成了新的产品引力中心,这就把上面 30 万的车又拉下来了一些。
从这个角度来讲,蔚来一直在 30 万以上的高端纯电份额能稳定住,而且销量还能稳步上涨,同时毛利率也在逐步提升,非常不容易。
提问 :乐道会和蔚来共享换电站,其实之前也有蔚来的车主表达过类似的担忧,就是这个换电站资源会不会加剧紧张,影响到蔚来的体验?蔚来在新势力中的服务和体验一直是口碑非常好的,会不会影响到这样的根基?
李斌:这个是完全不需要担心的。我举一个例子,拿大家每个人在用的手机来说,现在的流量和通讯的速度是不是比以前要强多了?没有因为手机多了,就说流量或者手机通讯有什么问题,只会越来越好。什么意思?它是网络效应,蔚来换电站是分布式思维,它不是说我要建一个大酒店,它其实只有三四个车位大小,虽然合起来不少,但是单站投资也就相当于一些英伟达训练芯片的钱,它是分布式思维。网络越大,体验越好,我们的「换电县县通」如果没有乐道的量的支持,至少要往后推两年,因为光靠蔚来的量是比较难支撑的。
在城区,用户比较多的地方,用户真的到了一定量,我们用数据决策,非常容易去新增加一个换电站。
蔚来用户越来越多,但我们换电站也越来越多,从车站比角度来讲,早期车站比肯定是一个站服务的用户更少,现在一个站服务的用户更多的,服务会更好,所以它不是单点思维,它是网络思维。
提问: 有些服务可能蔚来品牌有,但是在服务包里乐道是没有提供的,后续他们能否通过付费的形式享受到其中一些服务,或者说某些服务是他们付费也享受不到的 ?
艾铁成:这是特别好的问题,我们确实做了两个服务包,也是考虑「持家有道」,提供两个服务包给用户。另外,希望灵活、丰俭由人,蔚来的很多服务将来可以单买,比如 APP 里,你需要一个上门的服务,基本上蔚来今天有的服务我们都会提供,但是是以灵活购买的方式。当时设定的时候,就是希望丰俭由人、灵活一点。两个服务包一个是几百块,第二个是一千出头,对用户来讲基本上也够了,如果需要更高级的服务,在 APP 里下单购买就可以。
提问 :乐道在昨天上市之后,再到现在的爆单,再到体系的布局,确实是 「 铁成 」 了,那么从蔚来换 NT3.0,价格会不会涨?品牌会不会向上?这两个品牌之间怎么运营?
李斌:挺好的问题,从蔚来来看,大家可以看到一个趋势,我们从 ET9 开始,是整个蔚来品牌 NT3.0 全面开始应用的开始。我们从品牌定位角度来讲,商务属性、个性属性和家庭属性会兼顾,商务属性会优先一些。从 ET9 开始,下一代的全新的车型都会从商务兼顾家庭,或者商务方向走的多一些,当然还会保持 ET5、EC6、EC7 的悦己市场、个性市场。
如果看全球的高端品牌,不管是宝马、奔驰,还是奥迪,也是这样一个路线。现在我们和宝马、奥迪、奔驰比,在商务兼顾家庭的市场,相对来说还比较吃力一些。在悦己的市场,EC6、EC7、ET5、ET5T 表现都非常不错,在它所在的细分市场基本都是数一数二的,不管是油车,还是电车,从 ET5 开始,行政商务属性的车,会增加这方面产品的竞争力。从二代 ES8,从 2024 款 ET7 已经能看到这样的方向了。
蔚来专注在高端市场,它的用户分布会广一些,从用途角度来讲会广一些。乐道就专注主流家庭市场,围绕着家庭的市场用车去做细、去做精,去持之以恒地迭代、改进,「合家欢乐,持家有道」,这个方向会越来越清楚。
提问 :蔚来的生态里有一个很多品牌可望而不可及的事情,就是 NIO Day,不知道乐道会不会将来有一个 ONVO Day,形式和 NIO Day 会有哪些一样的或不一样的地方? 另外 乐道没有牛屋体系,乐道针对于欢乐的活动要怎么样展开,线下要怎么和用户做更多的活动上的交流?
艾铁成:这两个问题特别好,第一个,我们内部在讨论,比如 5 月份选了「国际家庭日」,品牌发布会是 5 月份,现在 L60 的发布会是 9 月份,这是我现在的思考,可能将来 ONVO Day 产品发布会大概率会选这两个时间段,就是 5 月和 9 月。大概率会在 5 月份或 9 月份,会选一个时间做 ONVO Day。关于形式,我们一直说是用户企业,用户利益优先,现在都是定金,还没有开上我们的车,今年四季度我的团队会花大量的时间,和真实用户去了解、去共创,看他们想要什么,这是我现在的想法。
第二个,关于社区,我们对社区是非常关注的,我们公司有一个专门的团队做社区,这体现了和用户连接的重要性。用户在蔚来这家公司,不管是蔚来品牌,还是乐道品牌,那是在金字塔尖的,是在最顶层的位置。我们有专门的团队,我们团队也在看如何更好地运营乐道的社区,我觉得乐道和蔚来确实不太一样。长期来讲,它的规模会很大。
刚才有朋友提到高端车的份额在中国只有 20%左右。而主流的,看得广一点,它可能是 60%,甚至是 70%。我们要想怎么运营这个社区,它和蔚来社区一定是不一样的,如果用跟蔚来一样的做法,不一定做得好,但我们可以学习蔚来。这两件事情都是我的任务,是接下来的 3-6 个月我要解的题,您提前帮我做了预设。
提问: 怎么看待当下国产新能源的内卷, 你 觉得它已经到了什么阶段?
李斌:我一直觉得汽车行业是个马拉松,它不光是马拉松,还是在泥泞路上。在这个过程中,我们经常会看到起起伏伏的公司,有的现在领先一些,过两天落后了,有的现在摔了一跤,爬起来过几天又到前面去了。现在肯定是资格赛的靠后阶段,竞争激烈一些非常正常,做企业,你怎么能指望不竞争呢?
当然竞争有好的竞争,有不好的竞争,好的竞争是比产品、比服务、比价值创造。我们认为卷是可以的,光明正大的卷没问题,卷产品,卷服务,你追我赶,让大家变得更好,让用户受益,让社会受益。在这个过程中,有的企业能坚持下去,有的企业可能比较难,可能缺乏核心技术、缺乏好的产品、缺乏资金等,营销能力也比较差,其实最后比的是综合能力。
蔚来从成立到现在也摔过很多跟头,内部有很多要总结的经验、教训,大家教我做 CEO 也是合理的,乐道在这个过程中也花了一些冤枉钱,一开始从产品定义方面,也是走了一点弯路,后来我们迅速掰回来了。
我想任何企业都不是神仙,任何人都不是神仙,没有哪个企业一上来就把所有事情做对,没有这样的神人。我们尽可能使这些代价是公司能承受的,试错的代价、犯错误的代价。到目前为止,我觉得我们还是学到了很多东西,也学到了很多教训。接下来肯定还有很多地方要交学费,重要的是我们整个公司是不是变得越来越好,这一点是肯定的。
提问 :小鹏现在确定要做增程了,纯电赛道的队友越来越少了, 你 明确说过蔚来品牌不会做增程,乐道或者萤火虫会做增程吗?
李斌:增程或者插混,现在确实卖得比较好。在中国,今年纯电涨的销量肯定没他们高,这很能理解。做增程,无论是小米、小鹏,华为增程也不错,这很正常。从乐道来说,我们还是坚持做纯电,什么时候特斯拉做增程了,我们再考虑(笑)。蔚来和乐道,我们都只会做纯电,这是肯定的。就是换电,可充可换可升级,还不是简单叫纯电,我们是做可充可换的纯电,不是像特斯拉那样只做可充的纯电。
我觉得可换可升级就是更高效的增程,大家想象一下共享充电宝,你用共享充电宝来理解一下这个事情,它是更高效的。如果要做对比,可换可升级也是一种更高效的增程。


