撰文 | 张祥威
编辑|马青竹
智驾长跑,头部已经到达城市 NOA 赛段,国际汽车 Tier 1 们,才刚量产或准备量产高速 NOA。
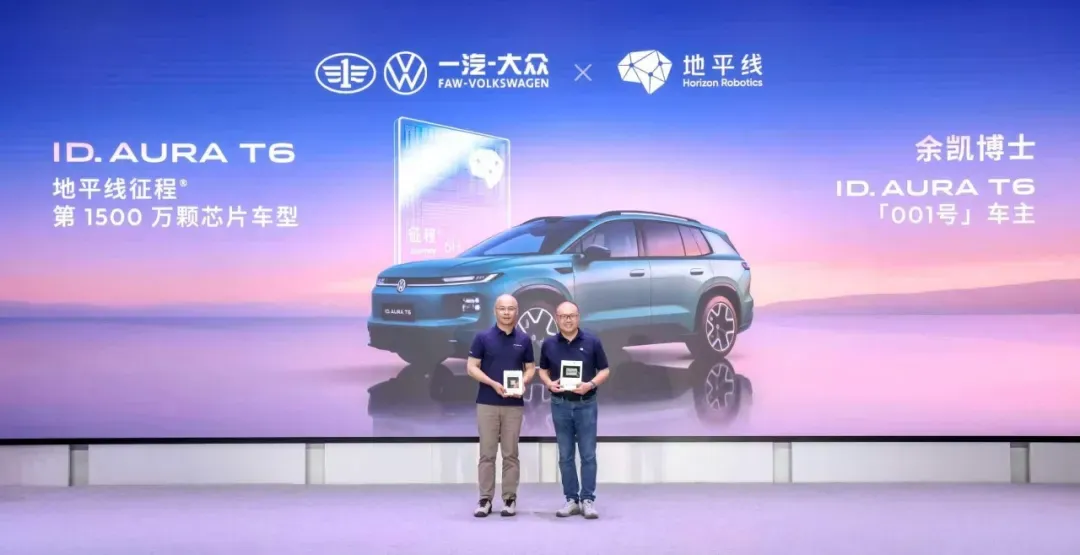
例如,3 年前大陆集团与地平线 1:1 创立的合资公司智驾大陆,将在明年交出答卷。
以合资公司做智驾,相对特别。其它国际 Tier 1,如博世、安波福,仅与国内算法公司进行合作,尚未到合资程度。如博世联合文远知行开发的高阶智驾方案,已经在奇瑞星纪元量产交付 。
大陆集团的自动驾驶业务,中国市场由「智驾大陆」主导。
两条主要产品线,L2 和 L2+,分别称为「皓月」和「繁星」。寓意:行业很卷,工程师经常披星戴月,希望借此照亮用户回家的路。
L2 的「皓月」,主要为 ADAS 方案,主打前视一体机,更多精力放在海外市场。
L2+的「繁星」,面向高阶产品线,将率先在中国落地。按照计划,智驾大陆基于无图的高速 NOA 方案,将在明年中量产。基于无图的轻量化城市 NOA,将在明年底量产。
这个节奏,明显慢了。
且不说造车新势力,比如小鹏等头部智驾公司,今年三季度实现已全量推送无图城市 NOA。
即便发力晚的传统车厂,如上汽智己、广汽埃安、长城魏牌、吉利旗下极氪和领克等,也早追了上来,已跨过高速 NOA 节点,甚至追上城市 NOA 落地节奏。以智己为例,本月也宣布开通了全国范围的无图城市 NOA。
国内智驾公司大疆车载(现更名卓驭)等,也是大陆集团入局智驾的劲敌。
稳一点,可以避免踏错节奏。但在激烈竞争中,晚一步,是否还能抢到市场?凭什么?
只能先搞定高速 NOA,也拼性价比
智驾大陆的 L2+硬件 方案,采用 11V1R 方案。11 颗摄像头、1 颗前向毫米波雷达,基于地平线 J6 E 计算平台(80 TOPS)。
可以实现 L2+行泊一体全场景覆盖,支持轻量化城区 NOA、高速 NOA、记忆泊车 HPA 以及智能泊车 APA 功能。
没有激光雷达。 用到大陆集团的,主要为毫米波雷达传感器。摄像头主要来自海康威视等外部供应商。
一方面,大陆集团在全球范围已经不再开发新的智能摄像头。
此外,摄像头模组和图像质量强相关,为保证算法性能,对数据质量要求很高。除非必要,不会迅速切换摄像头选型。
算法则由智驾大陆团队主导。最初,有来自大陆集团的近 100 人。后来 100 多名地平线工程师加入,基本上「由地平线的中阶智驾团队,成建制地转移过来」,包括算法、软件、基础设施、数据、测试等领域。
大陆的团队,擅长硬件、质量、供应链;地平线的团队,擅长算法、软件、数据等。两波人马,已在地平线系列芯片上积累了量产经验,为地平线 J6 E 方案上车打下基础。
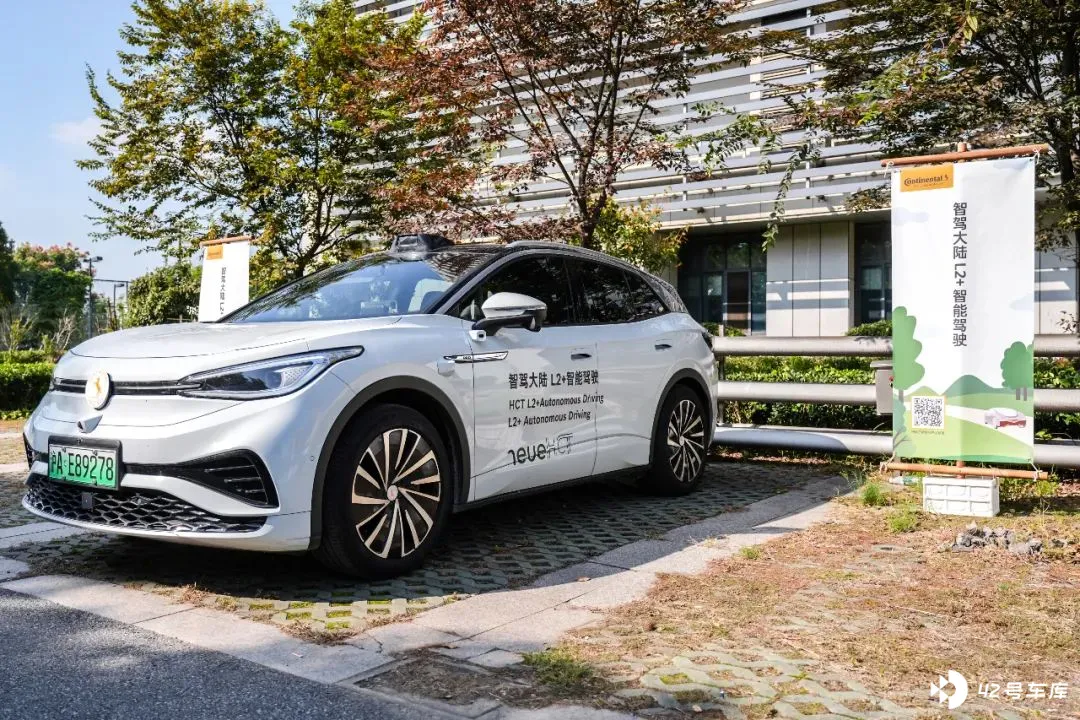
一位智驾大陆人士透露,「团队在地平线 J3、J5 上量产了 L2+的功能。从那时起,就在数据、软件、场景上积累了大量经验,收获了影响效率、需要安全接管以及看起来很傻的场景案例。」
因此,在地平线 J6 上,智驾大陆可以更高效地支持 Transformer 算法架构等,还会加入时空联合规划、博弈等。结合之前积累的场景,以及大陆集团的硬件优势,与市面上其它方案形成差异。
正是基于过往经验,智驾大陆才确定主推 11V1R 的 L2+方案。
据悉,智驾大陆的 11V1R 方案,成本是主流高阶方案的一半不到,大概 6000 元左右。但这一价格,比市面上的 7V 方案成本高。
参考大疆车载今年已经发布的两个 7V 方案,据悉基础版 7V+32TOPS,硬件成本 5000; 升级版 7V+100TOPS,硬件成本 7000。目前看, 智驾大陆 11V1R 方案的 价格还不错,但等明年量产时,市场什么情况还不好说。
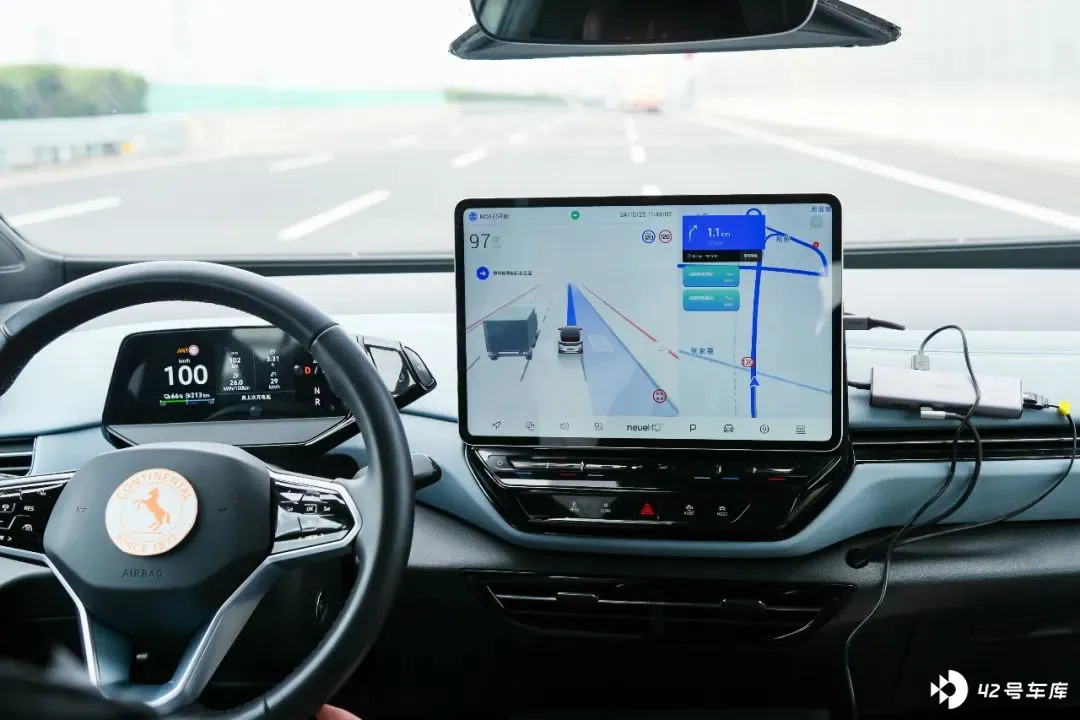
智驾大陆产品负责人卢游解释,「产品定位上,没有选 7V 配置,而选了 11V,是因为,11V 是面向可以支持城区 NOA 的车辆,能把最基础的城区体验做上去。」
智驾大陆一开始担心 11V 方案会不被接受。后来,很多车厂主动提出要上 11V。
「车企觉得 7V 能卖成什么样,拿不准。希望先上 11V,量产后再看裁剪的体验。如果裁剪后还能达到非常好的体验,后面的车型再上 7V。这些车厂不希望刚上 NOA 时,就用一套不确定性很大的配置。」卢游表示。
在他看来,11V 的传感器配置,是能把功能做到性价比最好的配置。「更少的传感器,其实在很多场景中是有硬伤的。」
城区轻量化先行,先精再补
智驾大陆的节奏是,先保证高速 NOA 方案的体验、质量,通过几个交付项目来验证产品。然后才去做更多推广。
大致节奏是,2025 年实现高速 NOA 量产,2026 年再上车五六款车型。
智驾大陆判断,国内市场一体机上车需求将逐渐减少,NOA 尤其是高速需求增长较快,城市 NOA 热度很高,但渗透率还比较小。
当务之急是高速 NOA,之后便是城市 NOA,只不过也要先上轻量化方案。
一般全场景城市 NOA 包含掉头、环岛通行等复杂场景。智驾大陆的轻量化城市 NOA,主要包括红绿灯路口处理、左右转等。
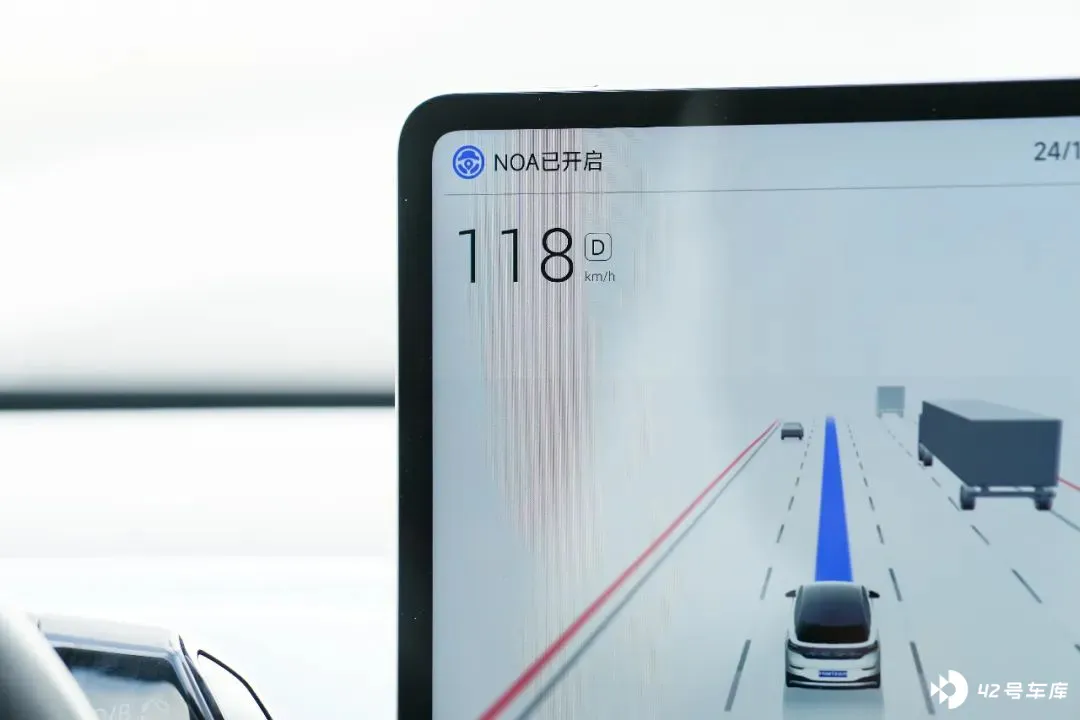
智驾大陆做轻量化城市 NOA 时,计划先将高频场景的体验打磨好。少量城市场景,比如自动掉头,将先以通过人机交互的方式去实现,保证体验连贯性。全场景城市 NOA 先放一放,之后,大概在 2026 年进行能力补齐。
「自动掉头这个动作可以做,但是没有办法保证在所有的交通流、所有类型的路口,都能顺利实现。至少现在看起来,大家都是不能保证绝对安全的。如果有时需要接管,有时又不需要,逻辑上,会让客户非常困惑。」卢游说。
在这支带有传统 Tier 1 基因的团队看来,保证 99%以上的概率都能安全通过,这才刚刚达到量产门槛。
主机厂的需求,也决定了高速 NOA 上车更为核心。
与智驾大陆沟通的主机厂,需求是优先保证高速 NOA 量产,接下来再通过 OTA,迭代城市 NOA。
车企的反馈是,城市 NOA 要达到量产状态并通过验收,挑战不小。所以对于城市 NOA 的节点,也不会卡得太紧。
华为车 BU、地平线等案例证明,智驾是先苦后甜的生意。但智驾大陆刚起步,大陆集团就准备让它自己求生了。
2021 年,大陆集团自动驾驶业务亏损 1.3 亿欧元, 2022 年,亏损达到 1.94 亿欧元。对于智驾业务,大陆集团如今求一个稳字。
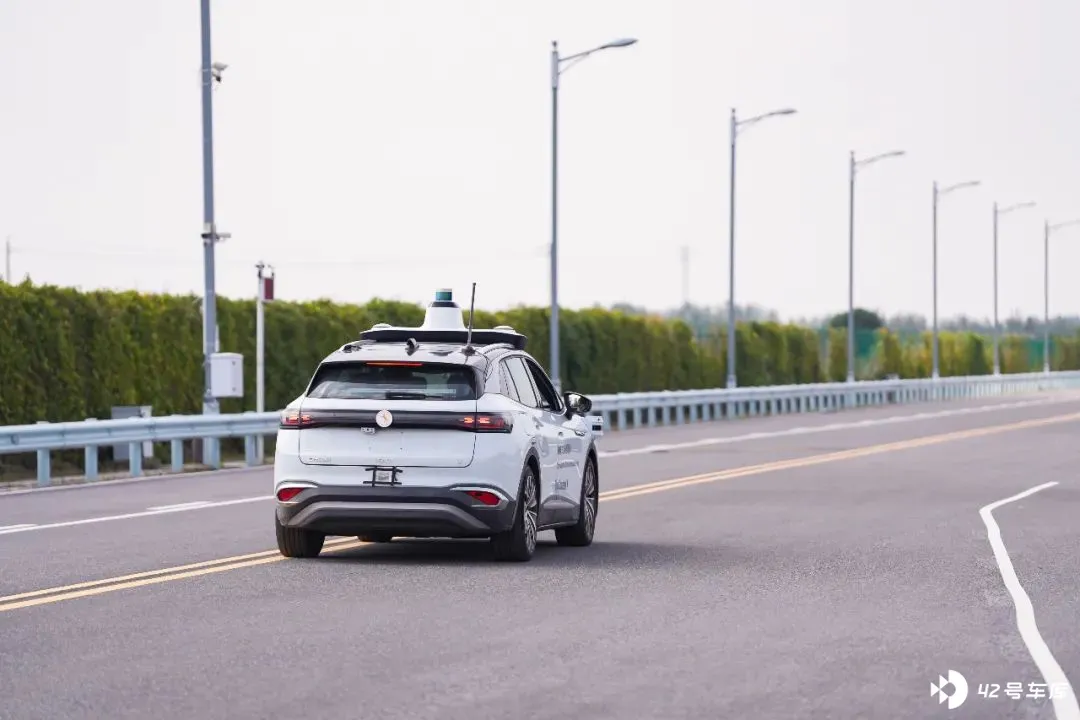
大陆集团拥有汽车子集团、轮胎子集团、康迪泰克子集团,后两家主营轮胎、橡胶业务,更为赚钱。
汽车子集团业务领域包括:车联网与架构、自动驾驶、安全和动态控制、软件和中央技术研发等。主要向软件定义汽车方向发展,面临挑战较多。
在 2024 大陆集团技术体验日,除了 L2+行泊一体方案,还展示了集成式线控制动、电子悬架、中央动态控制、SOA 中间件、全景式抬头显示、第六代毫米波雷达、4D 毫米波雷达等技术方案和产品。
大陆集团两个月前宣布, 进一步详细评估 汽车子集团的拆分。 智驾业务,便包含在汽车子集团。
按照流程,评估后,执行董事会将于 2024 年第四季度就拆分事宜做出决定。汽车子集团业务的拆分和上市计划,将在明年 4 月的年度股东大会投票表决。
当下,让卢游感到压力的是,智驾公司成立较晚,刚开始做新平台方案,时间是落后的。应对之举,唯有加快迭代,有优先级的量产。
结语
如今,能提供高速 NOA 方案的国际汽车 Tier 1,并不多,仅有博世在今年开始高速 NOA。倒是国内算法公司化身新 Tier 1,抢走了传统 Tier 1 的风头。
智驾行业在收敛,头部浮现后,腰部算法公司开始与传统汽车 Tier 1 抱团,寻求新机会。另外一些曾经融资不断的科技公司,则日益沉默。
不同于新能源汽车的高渗透率,高阶智驾渗透率仍处于低位,场上玩家还有机会,但时间确实紧迫。因为先跑者也在继续奔跑。