


撰文 | 胥 植
编辑 | 王 潘
「是我有眼无珠瞎了眼」,谈及早年投资汽车业务的往事,周鸿祎悔青了肠子。
当时正值新能源车的风口,周鸿祎不想错过「巨大的革命性机会」。在寻找投资对象时,首先筛选掉了一批「PPT 造车」的企业,然后像蔚小理等已成名不需要投资的企业也 pass 掉,最后摆在他面前的只剩两家:哪吒和零跑。
最终选择哪吒的原因是因为不喜欢零跑的名字,周鸿祎认为「从零起步」的寓意不太好。
接下来的故事大家都很熟悉了,周鸿祎亲自下场频频刷脸造势也没能扭转哪吒的颓势,而零跑则一飞冲天,活成了高攀不起的模样。
据零跑汽车公布的销量数据,10 月交付量达 38177 台,同比增长 109.7%,连续多月创造月交付史上新高。10 月份,零跑订单量同样刷新记录,单月订单量超过 42000 台,C10、C11、C16 三款车型订单全部过万。
这也是零跑连续三个月跻身新势力品牌前三,且销量均踏入 3 万俱乐部。今年前十个月,零跑累计销量超过 20 万台,同比增速接近翻倍,增速远超其他车企。
至此,造车新势力已基本形成「两超多强」的格局:理想、鸿蒙智行双雄量价都遥遥领先,而零跑、蔚来、小鹏、小米、极氪等玩家也持续努力追赶,这其中,零跑正在稳稳实现「领跑」的趋势。
最新数据显示,2024 年第 44 周(10 月 28 日 -11 月 3 日)销量榜中,零跑以 8400 台销量再夺「探花」,与第二名问界仅有 200 台差距。
在今年不仅迅速闯过月销一万和两万的「荣枯线」,更实现了对蔚来和小鹏等新势力老大哥的反超,谈及这个在去年还名不见经传的二线新势力品牌,大多数人和业界对手们一样懵圈,只能对其冠以黑马、逆袭等标签。
事实上,一步步稳扎稳打的零跑,成功早已有迹可循。
摸着理想过河,零跑做到了「豪华平权」
在理想充分验证了增程式的可行性后,大批车企迅速跟上,这其中零跑毫无疑问是佼佼者。
低价高配是零跑的显著特点,尤其是对理想的完美「复刻」,也为其赢得了「半价理想」的称号。例如理想汽车强调产品是「移动的家」,主打车辆舒适性、大空间和场景适配性,而零跑 C10 也同样瞄准家庭用户,注重舒适的乘坐体验和宽敞空间,致力于成为「年轻人更理想的家」。
同样的增程式动力,相差无几的空间和配置,相似的使用体验,但 C10 价格却不足理想 L7 的一半。这为预算有限又喜欢理想汽车的用户,提供了一个无法拒绝的条件。
零跑董事长朱明江曾直言,「零跑 C10 的每一个细节都向理想 L7 学习。在了解用户需求、产品的操控舒适性、车机显示方式等方面,理想都值得我们学习。」
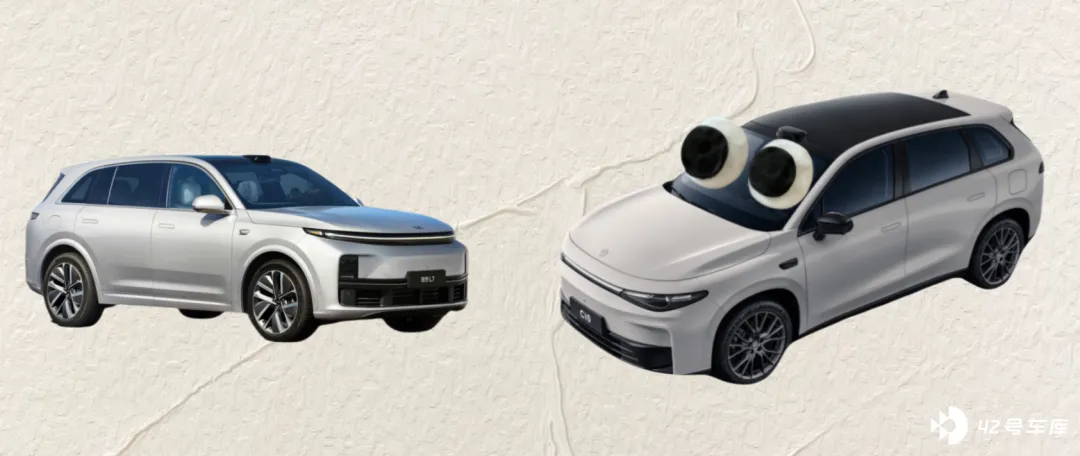
而定位 6 座中大型 SUV 的 C16,同样直接对标了理想 L8,除了大空间和第三排,C16 连外观和内饰都进一步向理想 L8 看齐,价格也同样只有 L8 一半。
10 月底,零跑发布了 D16 底盘性能调校采购公式,虽然官方并未透露提太多信息,但按照零跑对产品命名的规则来看,业界普遍预测这将是一款对标理想 L9 和问界 M9,同时配备 CDC 悬架的全尺寸高端 SUV。
虽然这一点受到广泛诟病,但在国内市场,「致敬」和「复刻」从来都是最稳妥且行之有效的途径。从早年腾讯在即时通讯和游戏领域的发家,到智能手机时代小米等厂商对苹果的「致敬」,再到新能源风口,一众车企对特斯拉模仿对标,都充分验证了什么叫事半功倍的商业模式。
毕竟成王败寇,在残酷的竞争中活下去永远才是第一要务。而稳定了基本盘后,企业有的是时间和资金来进行自身护城河的挖掘打造,这一点小米同样是个明证。
值得注意的是,模仿理想的并非只有零跑一家,能成功体现在销量之上的却少之又少,除了零跑确实在方方面面都学到「精髓」之外,极致性价比也是必不可少的因素。
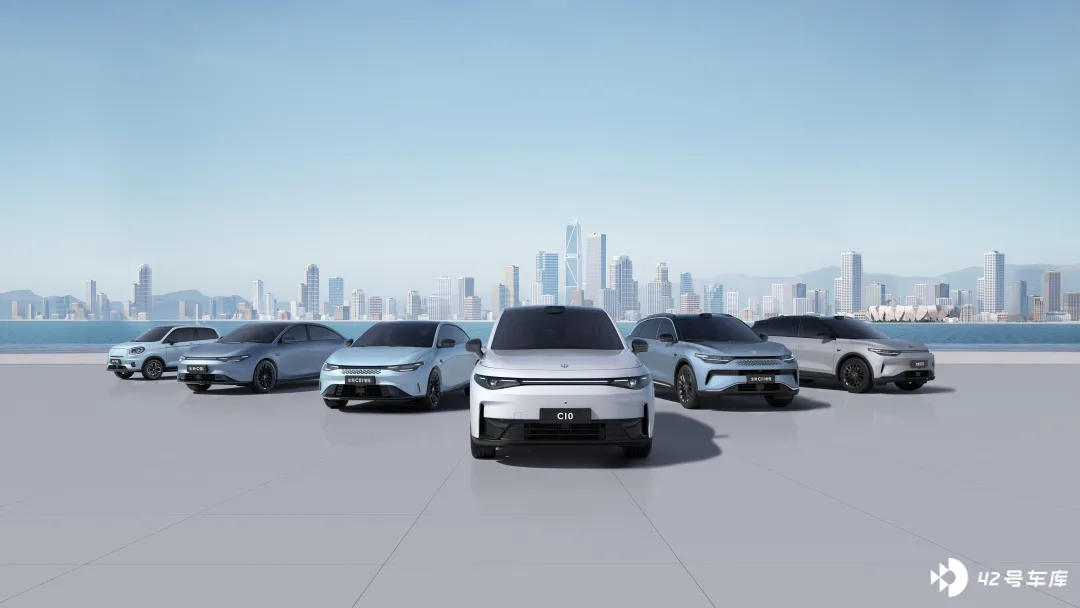
同时相比理想,零跑的产品线更为丰富,目前旗下有 T03、C01、C10、C11、C16 五款车型,覆盖微型车、中大型车、中型 SUV、中大型 SUV,售价区间为 4.99 万 -20.98 万元。
当然事物均有两面性,堪称良心的性价比不仅大幅压缩了零跑的利润空间,也为此后的高端化转型带来重重阻碍。
零跑 2024 年上半年财报显示,毛利率仅为 1.1%,远远低于「蔚小理」的 12.2%、14%、19.5%。好在随着销量的不断攀升,这一数据也在得到持续改善。
稳重得不像一个新势力
零跑诞生之初并不被看好,相较其他一众新势力,零跑并没有互联网基因,也缺乏自身独特亮点。用当下市场惯用的语言,「零跑没有故事可讲」,这或许也是当年周鸿祎没有选择零跑的原因之一。
事实上,从技术到产品再到渠道与营销,稳字当头的零跑的确显得像个异类。
搞技术出身的朱明江,在创立零跑时已经年近 50,相较其他新势力掌门人,是不折不扣的「老将」。而老将带兵,通常讲究一个行稳致远。
不同于其他新势力起步时选择代工厂进行合作,零跑和传统车企一样高度重视自主研发,其中三电技术、智驾系统甚至车规级 AI 芯片均是全域自研。同时零跑也拥有自己的工厂,能够将生产环节的把握和管理牢牢握在手中。这也是零跑能实现极致性价比的重要原因。
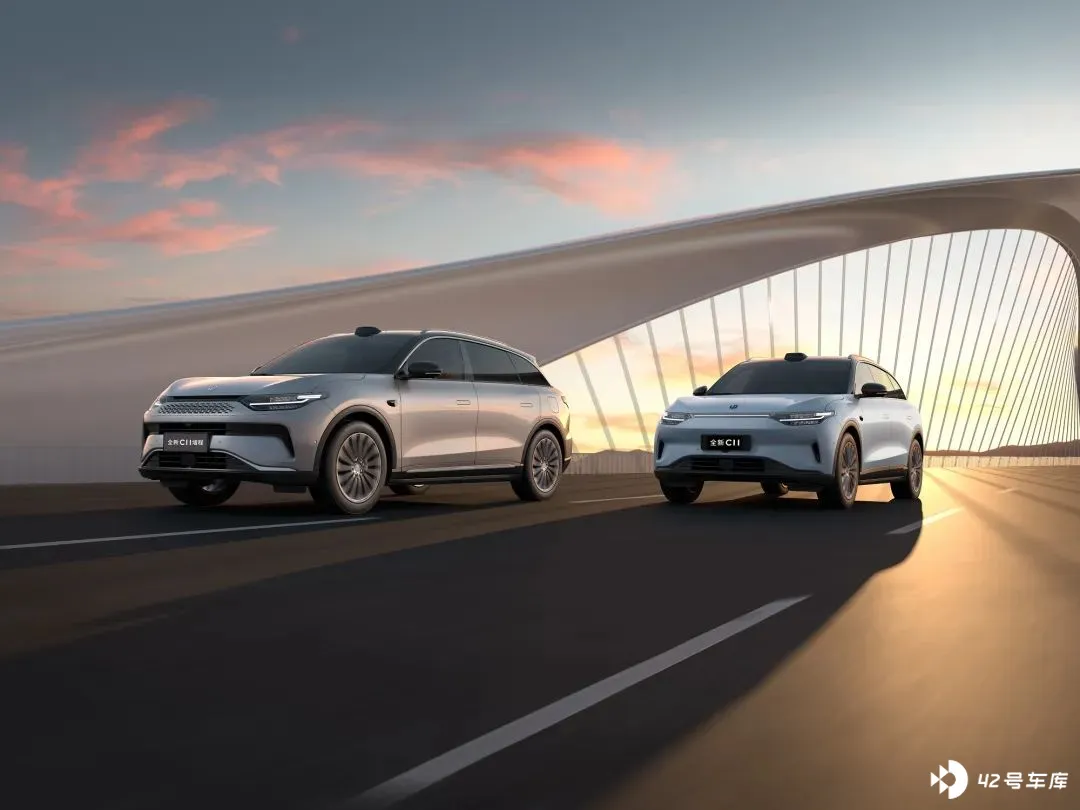
在产品定位上,零跑从一开始就以更加务实的态度瞄准中低端市场,注重车辆的续航里程、空间、配置等实用性能,其「好而不贵」的策略与传统车企的思路高度契合。零跑的产品迭代也相对稳健,更多是对现有车型进行优化改进,而非频繁推出全新车型。
费用投入方面,零跑在新势力中也是相当「抠门」的存在。相比蔚小理每年百亿级别的研发投入,零跑 2023 年研发投入仅有 19.2 亿元,和哪吒一同处于垫底的存在。朱明江没有在今年追随潮流亲自下场吆喝,零跑也同样在营销方面动作极少,与其他新势力铺天盖地的宣传形成鲜明对比。
朱江明曾表示自己和零跑这些年「非常节俭」,「只有在提供比同行更低价格的同时,还能提供更高质量,才能生存下来。」
互联网基因更强的新势力,在销售渠道上往往侧重线上销售和直营模式,零跑则采用了传统车企惯用的经销商模式,截至 8 月 31 日,零跑共有 653 家门店,包括 169 家零跑中心,304 家体验中心,180 家服务中心,提供了更便捷的购车和售后服务体验。
2023 年 10 月,零跑与 Stellantis 集团共同成立中国汽车行业首个反向合资公司——「零跑国际」,负责零跑汽车在全球市场的出口、销售和当地生产。这被视作零跑在海外布局和销售提效上进一步增速。
全方面的稳,也为保守的零跑带来了不利影响,除了前文所提到的高端化转型愈发困难外,零跑的智能技术表现已经显著落后于同行,在消费者越来越看重智驾的当下,这将成为零跑的一大掣肘。
要做下一个比亚迪
近期,零跑迎来新的政策东风:国家要求公务车更新优先选择国产新能源车,且采购比例需达 30%以上,同时公务车采购限价 18 万元。这为零跑和比亚迪等车企带来巨大商机,潜在市场达 150 万辆并将持续增长。
零跑在公务车领域早有布局。此前零跑已进入了广东、江苏、湖南、四川等地政府的协议供货目录,今年 7 月,C01 和 C11 行政版车型在浙江省直机关投入使用。政府订单将是零跑另一条稳定增长曲线。
政策东风和今年销量大幅猛增,让零跑目光看向了更远的星辰大海。朱明江对零跑设定的长远目标,是预计未来月销量将达 30 万台,年销量 400 万台,力争成为「世界级电动车企业」。对于年销 400 万台这一目标,朱江明解释道,年销 400 万台是全球前十名电动车企的「门槛」。
这话要放在两年前,可能会被认为是天方夜谭,但在当下,总能创造奇迹的零跑似乎一切皆有可能。
不难发现,零跑可能从一开始就并没将自己放在新势力的位置上,或者说,零跑追赶的目标,一直是比亚迪。
未来零跑计划将分两步走,向下覆盖 10 万 -15 万元价格带,向上探索以 20 万元价格带。2025 年,零跑将推出 B 系列车型,主要面向 10 万 -15 万元市场,而 2026 年的产品则更多聚焦在 20 万元左右的市场。
总体来看,零跑的机会很多,劣势也同样突出,至于还能「领跑」多久,答案只能留给时间了。


