


作者 | 崔秋阳
编辑 | 邱锴俊
2024 年,到底要不要自建充电场站这个问题,逐渐有了标准答案: 卖纯电,尤其卖中高端必须自建补能网络。
当然,上述结论不适用于比亚迪。
今年蔚来开启了充换电县县通计划,增程起家的理想建成了自己的第 1000 座超充站,小鹏继续推广自己最新的 S5 超充桩,华为要建设 10 万根液冷超充桩,传统出身的岚图也推出了兆瓦级的充电终端......
那么,谁家补能网络最完善?如今各家都自建了多少充电场站?其中又有多少超充站?城市、高速的比例是多少?
本文试图梳理并回答这些问题。
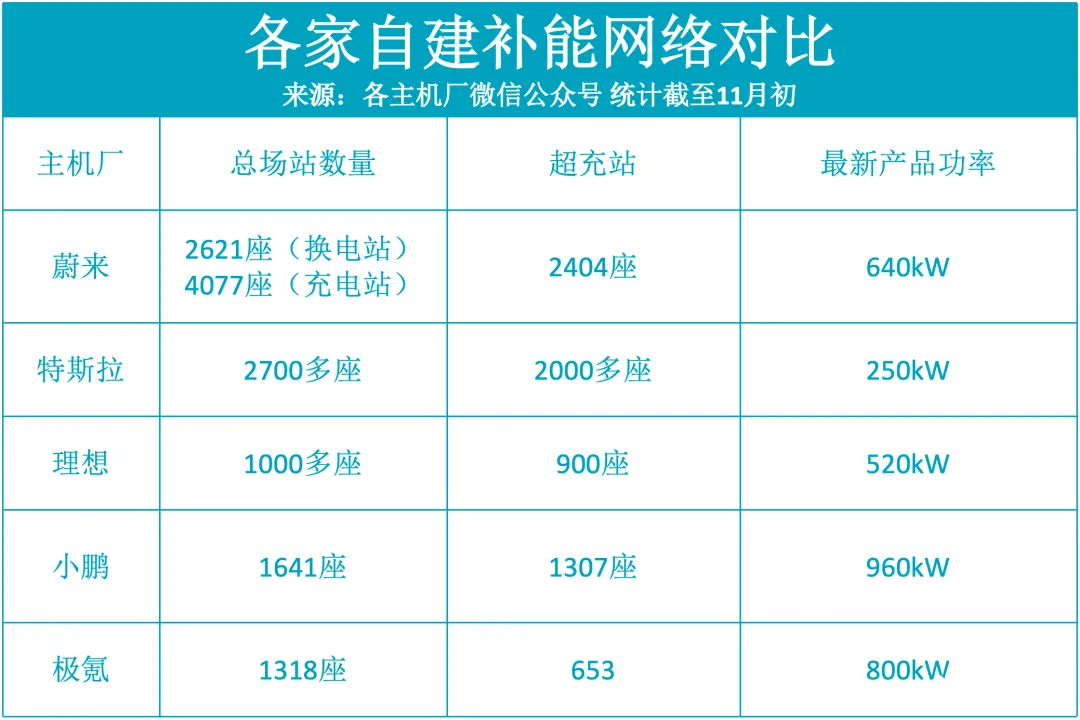
先把大表奉上,心急的朋友看完就可以走了。
自建补能网络:蔚来是第一吗?
从绝对量上来看,蔚来是毫无争议的第一名。
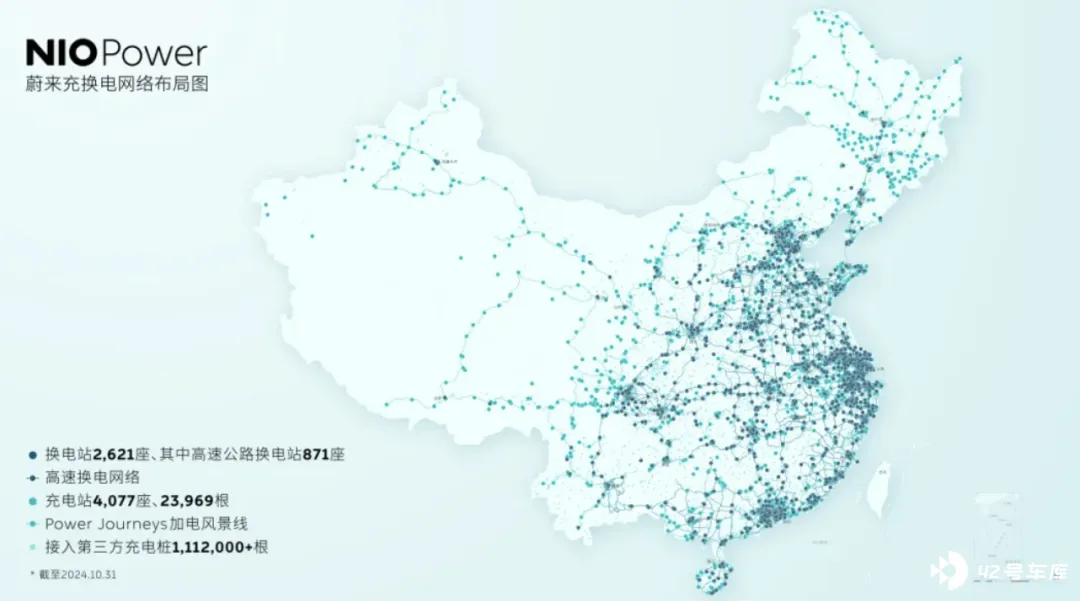
截至 10 月底,蔚来已经在全国范围内正式上线运营了 4077 座充电站,23969 根充电桩。其中包括 2404 座超充站,454 座高速充电站和 1675 座目的地充电站。
而且,不要忘了蔚来还有 2600 多座换电站。
而 第二名则是特斯拉。
截至 9 月中旬,特斯拉在全国范围内上线了 2000 多座超级充电站,11500 多根超级充电桩。其中包括 700 多座目的地充电站。
第三、四、五名运营的自建站网络规模相差不大,均在千站规模以上。 其中,小鹏自营充电站数量为 1600 多座,极氪为近 1318 座,理想则是 1000 座出头。
再往下,则是一些从今年才刚刚开始自建充电站的车企了。
比如极星自今年 6 月上线首批超充站至今,共计落成了 32 座充电站;岚图在 9 月份在刚刚建成首座自建的超充站,目前已经上线 12 座场站。
星途于今年 2 月份上线了首批 7 座超充站,但之后并未公布更进一步的进展。
雷军则是于 3 月份小米 SU7 上市发布会上透露小米计划自己建设运营充电场站,首批规划城市为北京、上海、杭州,但目前只落成了一家位于小米亦庄工厂园区内的场站,且并未正式对外开放运营。
如果不论充电桩功率和补能方式,蔚来其实是在中国市场中自建充电网络最完善、规模最大的主机厂。
但如果是单独计算如今超充站,而且是按照单桩功率 300kW 以上才算超充的标准来计算的话,蔚来头名的宝座恐怕是要丢掉了。
蔚来官方数据显示,目前蔚来拥有超充站 2404 座,但在蔚来体系内,120kW 及以上功率充电桩便被归为超充类型。
在蔚来充电桩产品矩阵中,120kW 及以上的产品有额定功率 120kW、180kW、500kW 和 640kW 四种超充桩。其中,500kW 和 640kW 产品均在 2023 年才投入使用或正式发布。
即便按照 2023 和 2024 年至今所有落成的充电站均采用了 500kW 和 640kW 的超充桩(事实上这不可能),那么蔚来的超充场站数量则为 1181 座。
如果按照这样的数字计算,小鹏将会超越蔚来,荣登超充场站数量榜第一。
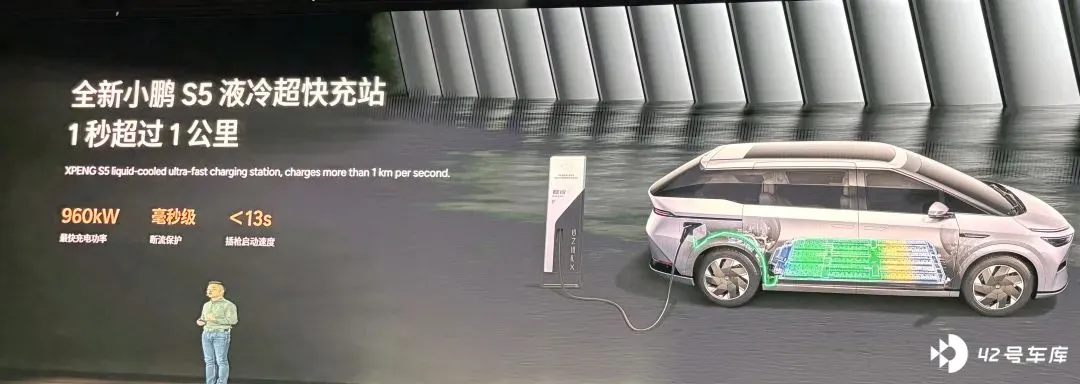
在小鹏充电桩产品图谱中,300kW 以上也仅有两款产品,一个是已经大规模部署的,峰值功率 480kW 的 S4 超充桩,一个是于今年 9 月才逐步落地的,峰值功率 800kW 的 S5 超充桩。
作为蔚来的主要竞争对手,最新数据显示小鹏的超充站数量为 1307 座,已经超过了蔚来。
理想落成的 1000 座场站中,有 90%左右为配备 5C 超充桩(520kW)的超充站,即 900 座左右,与蔚来的差距也缩小了不少。
另外,理想也在 9 月发布了其峰值功率 360kW 的 4C 超充桩,也将作为 2C 超充桩(250kW)的上位替代,与 5C 超充桩混合使用。
极氪旗下的极充站使用的三代充电桩功率均为 300kW 以上,分别是 360kW 的 V1 极充桩、600kW 的 V2 极充桩和 800kW 的 V3 极充桩,场站总数量则为 653 座。
特斯拉由于其 V3 超充桩的峰值功率为 250kW,且并未采用目前国内主流的高压,而是大电流路线进行补能,所以本文暂不进行统计。
自建场站难,自建高速场站更难
起步时间、产品矩阵、建设规模都可以算作是主机厂们自建补能网络的不同点。
接下来,我们再来看一看他们之间的相同点。
最大的相同之处,便是他们都倾向于重点布局城区内充电站。或者说, 是被迫向城区倾斜。
最明显的例子要属理想:
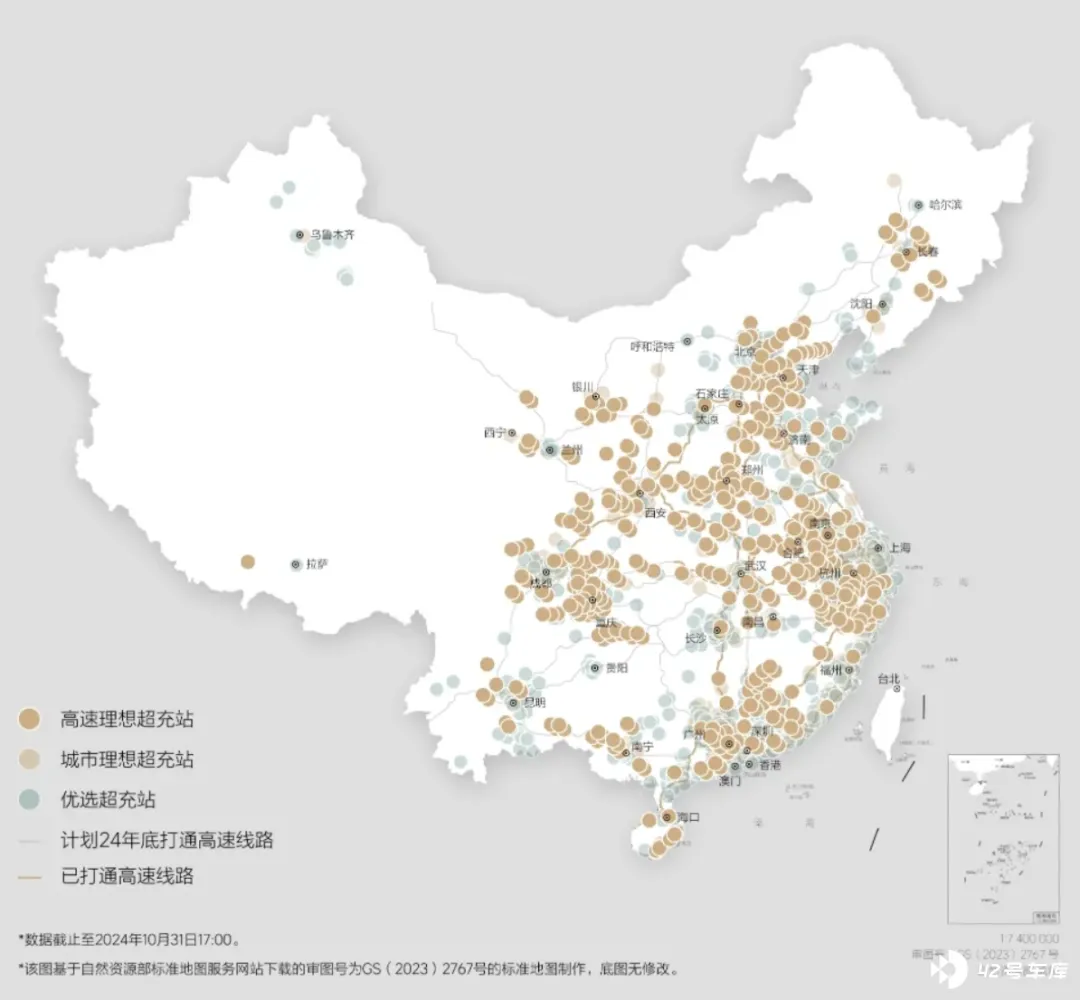
自建补能网络之初,理想信誓旦旦要专注高速充电站建设,但按照其最新的目标, 到 2025 年理想计划建成 4000 座超充场站,其中只有 1200 座位于高速路段,其余 2800 座均在城区内。
照此计算,理想高速和城区场站数量比例为 3:7,而现在其高速和城区场站数量比例大约在 6:4 左右。
同样的数据,蔚来目前的比例分别为 1:3(高速、城区换电站)和 1:10(高速、城区充电站)。
小鹏、极氪的充电站大部分也都分布在城区。
这样的比例合理吗? 或许加油站的数量比例可以作为参考。
大宗商品信息服务企业卓创资讯整理的资料显示,截至 2023 年底,我国城区和高速加油站数量分别占总数的 21.29%和 6.1%。更多的加油站分布在乡县道(24.86%)、农村(24.19%)和省道国道(22.59%)。
可以看出, 与充电场站类似,高速加油站的比例也并不多。
从商业角度来看,高速公路场站的车流量虽然峰谷差距大,但车流量高峰时段的翻台率更高,理论的盈利能力上限会更高,为何不论加油的还是加电的运营主体都无法在高速大规模铺开?
因为 高速不是想建就能建的。
首先 服务区的数量是有上限的。 《高速公路服务区出行热度分析报告》显示截至 2023 年底,全国高速公路服务区的数量为 7692 个。
其次, 服务区内的土地、电力资源有限。 一旦有主机厂、桩企运营商或国网、南网等巨头先行入驻,其他家再想建设场站就会变得异常艰难。
再次, 各服务区的主管主体也不同,沟通对接场站建设事宜的效率也不如城区。 并且由于资源有限,主机厂们有时也需要配合当地主管部门进行配套建设,比如有些服务区希望主机厂能够在服务区建设车辆展厅。
比起城区内面临的电容量问题,上述每一种情况单拿出来都更为棘手。
各家目标如何?
今年,蔚来宣布要在已落成的充换电网络基础上,开启充换电县县通计划。
按照规划, 蔚来的充电站、换电站要分别在 2025 年 6 月之前和 2026 年年内,实现对全国 2800 多个县级行政区的覆盖。
理想除了要在城区场站建设方面超越特斯拉以外,也提出了 在 2025 年实现累计建成 4000 座充电站的明确目标, 这比理想最开始设立的目标多了足足 1000 座场站,也是目前建成场站数量的 4 倍左右。
小鹏的目标则更为激进,其计划于 2026 年完成 10000 座自营站和 4500 座超快充站的建设, 这样的目标是目前小鹏自营站数量的 6 倍,小鹏超快充站的 3.4 倍。
头部几家之中,极氪目标的完成难度看起来是最小的。 其规划于今年建成 1000 座极充站,于 2026 年建成 10000 根极充桩, 目前前者的完成进度超过 60%,后者的进度超过 30%。
而今年才开始推进自建充电场站建设的几家车企,胃口也不小。
其中以岚图最为激进,提出了千站万桩的计划:到 2025 年要建设 200 座超充站,到 2026 年建设 1000 座超充站和 10000 根超充桩。
不得不建的自有桩
与目前新能源汽车的保有量和潜在需求相比,这几家主机厂的自建网络加起来也无法满足庞大的补能需求,再加上目前充电场站仍是一笔很难赚钱的买卖,让人实在难以理解为何仍有车企要大手笔投入自建补能网络。
每每此时,总会有人提出:「比亚迪也没有自建桩,不影响其销量很好」的观点。
但不是家家都是比亚迪,他们有不得不大手笔投入自建补能网络的理由:为了用户和销量。
蔚来此前一直被质疑为何要大手笔投入补能网络的建设,但随着蔚来品牌的车型逐步在中高端市场站稳脚跟,其补能网络也逐渐成为其护城河之一。
况且,品牌光环更强大的特斯拉如今也在加码充电网络的建设, 在特斯拉和蔚来的坚持下,「有没有自家品牌场站」,「有没有建设自家场站的计划」,逐渐成为了用户考虑是否购买某一品牌纯电车型需要考虑的前提条件之一。
若不自建网络,只选择让自家车主使用公共补能网络,则会降低车主的补能体验(没有优惠充电政策、充电过程繁琐等),降低用户粘性,这对于中高端车型车主而言十分重要。
就算主机厂选择与充电运营商们达成合作来简化车主找桩、插拔枪、支付的过程来提升充电体验,也需要考虑到费用的支出,数据的共享等问题。
况且运营商们对场站建设的思路是绝对盈利导向,而非体验导向,这也会导致某些地区陷入: 有充电需求但不赚钱→没有运营商愿意建设场站→用户由于补能不便利,便选择燃油车型→需求量越来越少的恶性循环之中。
除了上述原因之外,也需要考虑到资源问题。不论高速还是城区,场地资源都是有上限的,而新能源汽车的销量显然还有巨大的上升空间。
主机厂们能早一点抢占到优质的地段,便也能为未来的盈利多打下一份基础。


