


作者|聂漪垚
11 月 26 日,华为 Mate 品牌盛典上,鸿蒙智行最新一「界」的尊界 S800 首次正式亮相并开启预售。至此,华为鸿蒙智行的大平台已经落子四「界」。
你以为尊界便是华为「界」系收官?恐怕非也。尽管华为目前并未在四「界」之外公布其他「界」系品牌,但更多「界」或许正在路上。
据不久前国家知识产权局商标局最新消息,华为近期又成功注册了一批极富想象力的商标名称,包括「仙界」、「天界」、「君界」、「峥界」和「江界」等。
事实上,华为至今已经申请了近 200 个包含「界」字的商标,均归属于国际分类第 12 类,涵盖电动运载工具、汽车、混合动力汽车、零部件等众多领域。
稍作想象,随着问界成功,智界、享界和尊界完成布局,华为在汽车行业的实力和影响力大幅提升,越来越多车企开始跟华为浓情蜜意,未来诞生更多「界」字汽车品牌是大概率事情。
这又不禁让人产生遐想:龙生九子,尚各有不同,华为 X 界,最终能成功的会有几个呢?
华为四界,命各不同
从 2021 年底问界诞生,短短几年,华为鸿蒙智行就形成四支劲旅,相继杀进新能源战场,覆盖 20 万到 100 万以上区间。这等牛气和豪气,颇有些呼应余承东当年要「一把干掉 BBA」的斗志,难怪余总愈发意气风发。
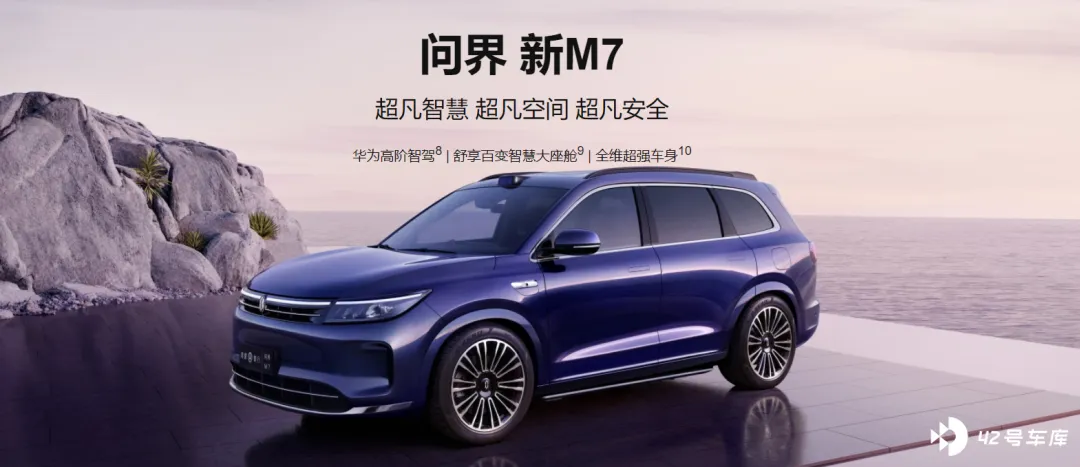
尤其是作为急先锋打头阵的问界,凭借 2023 年 9 月上市的新 M7 一把翻身,从此坐稳新势力销量第一车型宝座。就在昨天,2024 年 11 月 27 日,华为鸿蒙智行官宣:问界新 M7 年度累计交付量突破了 18 万辆。
问界另一款明星车型 M9,落地价均超 50 万元,在大型豪华 SUV 里更是妥妥的销量明星,发布 11 个月累计大定就突破了 18 万辆。
凭借 M7 和 M9 的开挂,问界可谓扛起了「遥遥领先」的旗杆。
问界取得这样的成功,尤其还是在新能源中高端市场异军突起,肯定令不少友商眼馋,估计连新能源大佬比亚迪都羡慕不已。
最赚的要属赛力斯,抱紧华为这根大腿简直是赌对了宝。几年前,赛力斯还不叫赛力斯,还在破产边缘徘徊。正是其全盘押注华为,死心塌地向华为让渡「灵魂」,甘当华为背后的人,甘愿赚点辛苦钱,反而成就了今天的扬名立万。
问界销量火爆后,赛力斯也成为继比亚迪和理想之后,国内第三家实现盈利的新能源车企,目前市值 1800 多亿。
问界之后,智界是华为鸿蒙智行推出的第二「界」。不同于问界,智界的「双亲」华为和奇瑞,不存在华为和赛力斯那般悬殊的地位强弱。而让渡「灵魂」这种事,在前几年的汽车行业还真不具备像今天这样的环境和思维条件。
所以据说一开始,奇瑞与华为合作的意向还只是围绕云计算、大数据、智能汽车解决方案这些内容。那会儿,奇瑞的新能源「起了个大早」,还没「赶上大集」。
奇瑞似乎也不着急去争抢新能源汽车崛起的「头盘菜」,而是忙着抓住出口大潮和自身的海外市场优势,先赚到更多的钱是实在事。正好赚钱的同时,也避开国内第一波新能源汽车厮杀。
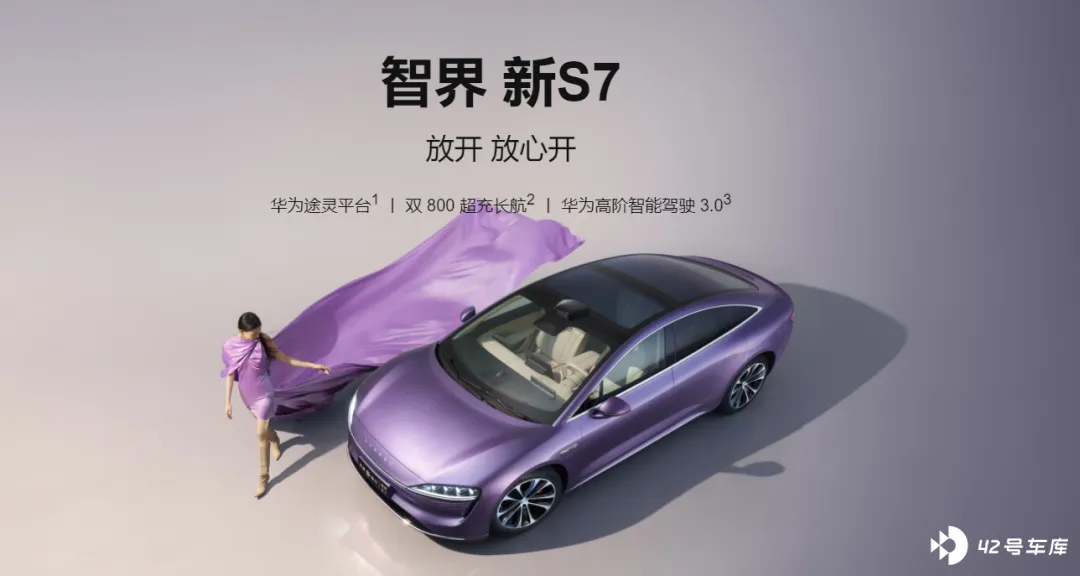
智界真正浮出水面,已经到了 2023 年下半年。首款车智界 S7 因为与星纪元 ES 前后脚上市,引发网络纷争。有传言称奇瑞偏袒「亲儿子」 星纪元 ES,从而故意拖延智界 S7 的上市时间,更有甚者说奇瑞停了智界 S7 的生产,只为应付华为而做做表面功夫。
这些争议对刚上市的智界 S7 简直是致命打击,尽管余承东全力带货,称智界 S7「超越特斯拉 Model S 太多」,智界 S7 也并没有复制问界销量的成功。
之后,余承东又顶着压力给智界 S7 进行了「二次上市」,效果还是不理想。这次华为 Mate 盛典上,与尊界 S800 首次正是亮相一起,余承东又给智界 S7 来了「第三次上市」。
余总这次已经不说「遥遥领先」和「远远超越」了,是「强得飞起」。不知这回降价又增配后的智界新 S7,能否像去年问界新 M7 一样逆袭。
奇瑞这边,尹同跃表现出的坚定与华为合作、非常重视智界项目的态度,尤其是态度之谦虚,超出了人们对于一个老汽车人的想象。
为了消弭网上的误会,尹同跃专门为智界 S7 的第二次上市站台,特地提到「智界项目是奇瑞第一优先战略项目」。
今年 8 月底的成都车展和 11 月的广州车展,尹同跃都在展会上公开表示:跟华为走,向华为学习;跟华为比,奇瑞只是「500 大」,华为是「50 强」;是奇瑞当时拖了后腿(把智界 S7 卖得不好的责任都揽到自己身上了),团队当时是不适应的,但 R7 以后终于全部掰过来了。
说到智界的第二款车智界 R7,或许是尹同跃的表态起了作用(尹总影响力不可小觑),智界 R7 的市场表现明显超越智界 S7。前天华为鸿蒙智行官宣:智界 R7 上市 2 个月,累计大定突破 42000 台。
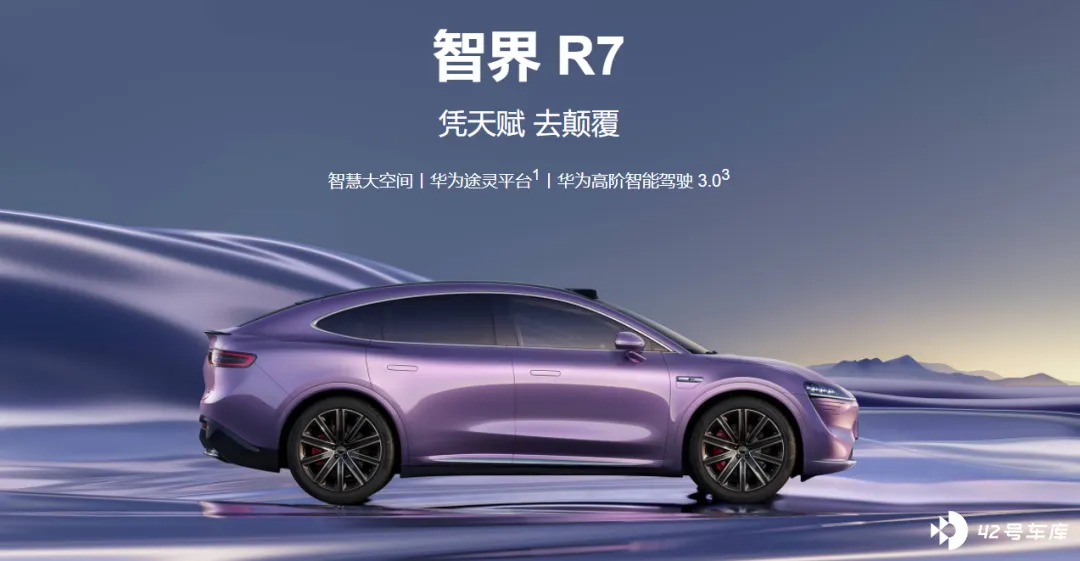
以华为和奇瑞当前双方实力和影响力来看,智界未来表现应该不会差,或许还能追上问界。因为奇瑞有对新能源有野心,不想甘居谁后面,比亚迪也不行。
压力就给到了享界和这次亮相的尊界。华为与北汽孵化的享界,在原本率先合作,而且是率先深入合作出极狐阿尔法 S HI 版后,兜兜转转好几年,终于以重新更深入合作的方式,在今年 8 月上市了享界 S9。
余承东曾经评价合作伙伴的产品定义和竞争力存在问题,对极狐阿尔法 S HI 版的市场表现颇为不满,但他对北汽的心与其他合作伙伴看不出有异。
他曾多次拉上北汽领导亮相,为极狐和享界站台,对享界 S9 更是呵护之至,享界 S9 飞坡事件发生后,不仅是余承东自己犀利回应该事件,华为甚至提告了飞坡事件当事媒体人。
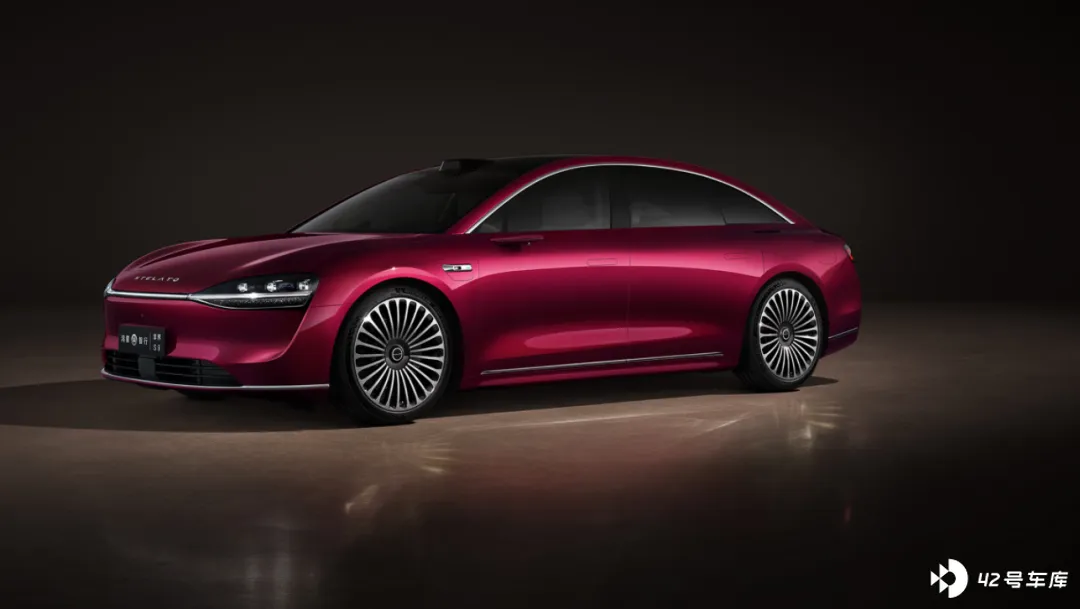
这次的华为 Mate 盛典,享界 S9 同样盛装亮相。只是享界 S9 包括享界后续产品,未来命途恐怕要面对比前两「界」更多的不确定性。
这种不确定性的根源,一方面在于「界」越来越多了,一方面在于市场竞争还没有到达最激烈,后面只会更激烈。还有一方面在于北汽自己,具体就不展开了。
至于尊界,当下江淮的处境,亏损程度类似当年的赛力斯。确切地说,从 2017 年到 2023 年,江淮汽车扣非净利润持续亏损,合计亏超 110 亿元,多次靠国家补贴才能实现归母净利润转正。
江淮手上早已没有拿得出手的车型产品,和大众的合作早已入人之手。江淮不仅总销量一直下滑,新能源表现也不好,今年前 9 个月才卖出了 2.15 万辆新能源乘用车。
抱住华为这根大腿,或者说寄希望于华为这个救生圈,希望像他把赛力斯带上岸一样,把自己也带上岸,是江淮无路可退的选择。所以江淮也全力押注尊界,项目投资已超过 58 亿元。
余承东说过「百万以上豪车市场必定有中国品牌」,「强得飞起」的尊界 S800,显然就是来吃这块市场蛋糕的。余承东选择和江淮来做这款对标迈巴赫的百万豪车,显然是看中了江淮有代工蔚来的经验。
江淮也确实在此前与大众、蔚来的合作中,大幅提升了自身对中高端车型的研发制造水平。但是,对于制造尊界 S800 这款售价在 100 万 -150 万之间的「超豪华」新能源车型,江淮是缺乏经验的。
不光缺乏制造经验,中国汽车品牌也整体缺乏百万以上豪车的品牌底蕴,这是超豪华品牌普遍需要的软实力,需要时间来积淀。
而自主品牌做百万豪车,售价 109.8 万元起的比亚迪仰望 U8,今年平均月销量约为 680 辆。借鉴这个数据,尊界 S800 的销量表现再好,也应该会在月销千辆以内。
不过要是真能达到这种市场表现,尊界就算开门大红了。但华为和江淮应该也没打算靠尊界 S800 拉销量,这是款「立门面」的产品。
门面立住了,尊界后面的路才能拓宽。但尊界后面的车型能不能走下去,能走多远,压力不比机会小。
「界」再多,华为不够用了
华为鸿蒙智行四「界」,目前上市的产品其实并不多,四大品牌 7 款产品,实在称不上丰富。但是,从各种蛛丝马迹来看,各「界」绝不止当前这些产品。
问界 M7 和 M9 爆单后,赛力斯曾提出「三年百万辆」宏伟目标。按照这一目标,问界仅靠当前三款车型是不够的,亟需丰富产品线,尤其是向体量更大的下沉市场渗透。
目前,问界 M8 的街拍已经流出,这款介于问界 M7 与 M9 之间的中大型 SUV,或于今年底或明年初上市。传说中,问界还将推出 10 万 -20 万元的 A 级 SUV 问界 M4,甚至可能还会推出轿车车型。
而另外三「界」智界、享界和尊界,也绝不止当前区区几款产品。从多条信源流出的消息,可以看到,智界、享界和尊界,未来至少还将有 6 款车型推出。
全盘来看,华为鸿蒙智行现有的这四「界」,未来的产品将囊括纯电、增程,涵盖 SUV、轿车和 MPV,以及猎装旅行车、硬派 SUV,车型级别覆盖 A 级到 D 级,价格区间从 10 万到 150 万。
在这些产品中,各「界」必然会出现同级产品、同价位区间重叠的情况。未来,各「界」之间的竞争避免不了。
这种情况下,未来鸿蒙智行「界」系品牌再不断增加和丰富,「界」系品牌之间的竞争和博弈会更趋严重。说得直白一些,「界」再多一些,华为都不够用了。
面对华为现在的四「界」,余承东还能亲力亲为,走马灯似地为各「界」产品代言,拽这个一把,扶那个一下。华为的展厅挤一挤,整整齐齐尚能放得下。
随着更多「界」品牌加入,更多产品推出,余总和华为的影响力、流量资源,还能分到各个「界」品牌多少?华为展厅还能不能挤得下?
与此同时,随着越来越「界」的出现,用户留驻在「界」上的注意力还会有多少?尤其是像小米这样的,更擅捕获用户注意力的对手出现后,华为各「界」还能获得以往那么多注意力吗?华为赋能车企的独特优势,会不会被稀释?被稀释到什么程度?
以上,或许是后续加入的「界」,不得不面对的问题。
集体「补习」,华为稳赢
一直以来,关于华为在汽车行业到底扮演什么角色,争论不曾间断。华为自己表示要做中国的博世,智能电动汽车的 Tier 1。但外界更愿意把华为鸿蒙智行视作华为的另一种「造车」,用户也大多是奔着华为而来。
对于合作的车企而言,鸿蒙智行就像华为开办的「补习班」。这也是余承东卖力吆喝,全力拉扯当前四「界」的原因,把前期来「补习」的「学生」成功带出来,口碑和影响力就能打出来,后面就不愁「生源」。
而车企加入华为「补习班」,交上不菲的「学费」,接受华为改造赋能,也是为了提高实力水平,好冲刺接下来的智电淘汰赛。
这当然是好的,只是,当将来进入「补习班」的车企越来越多,「界」越来越多,大家的竞争相当于又被拉到了同一个水平线,而且更卷了,各自要想继续拔高成绩,难度势必更大。
当然,「补习」的过程会分化出「补得进去」和「补不进去」的。即同样是补习了,而且还是在同一个班上的课,有的孩子学习成绩突飞猛进,有的没有什么进展,这种情况也很常见。
车企也是如此,「补得进去」的,能从容应对升级的竞争,做得好还能取得好名次;「补不进去」的,假如本来基础就薄弱,学习能力和方法再跟不上的话,搞不好还会加速掉队。
只有华为,不管对汽车行业和市场格局的重塑,产生怎样的影响,作为办「补习班」的,只要来「补习」的车企够多,华为都是赢家。


