


作者 | 林 林
编辑 | 邱锴俊
临近年关,很多车企开启了年终促销战。
诸多「优惠」「大礼包」当中,最抢眼的还是宝马 i3。
一个浙江经销商的海报(上图)显示, 官方指导价 35.39 万元的宝马 i3 在该店只要 15.9 万 ,前提是参与浙江省内置换补贴和和全品牌置换补贴。
虽然有地方置换补贴的因素,但是,仅论优惠后车价 17.7 万,也比 6 月份 i3 半价优惠时还要便宜。另外,也不是这一家经销商如此甩卖,一批北京经销商在汽车之家的报价显示,北京市场宝马 i3 优惠在 16 万元以上。
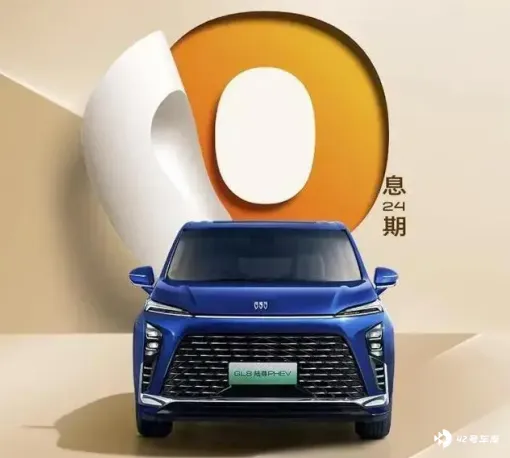
宝马 i3 的跳楼价比较极端,正在热卖的新能源汽车,部分有实实在在优惠,尽管看起来多达四五万,但都将国家或者地方置换补贴算进去了,或者是上市时就有的购车权益,本质优惠没那么大。
一个不完全的统计如下表:
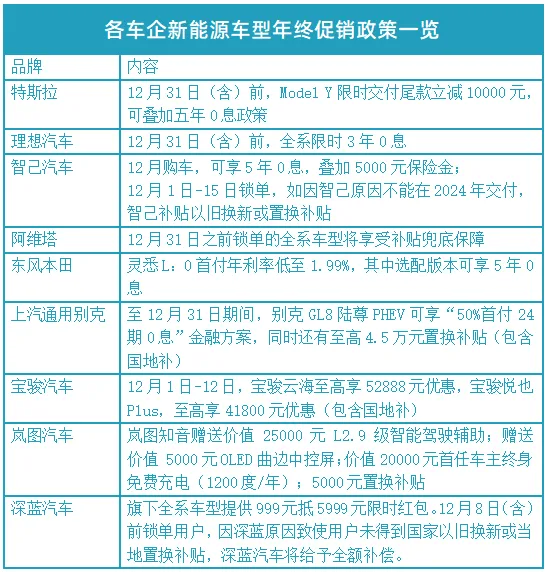
注: 所有车企的车型都能参与国家或地方的报废更新、以旧换新补贴,但是不一定被车企算到购车优惠当中去。 很多车企所说的*万元优惠和补贴,往往包含了国家和地方的这部分补贴,而且今年一直都有,并非年终才有,但也是年终促销的一部分。
价格是公平的标尺——价格优惠反映的是,需求达不到短期销售目标;而价格跳水,则说明产品竞争力拉胯,这个产品周期只能认栽。
所以,在纷纷扰扰的优惠、折扣、礼包中,我们要辨析一下,谁有短期问题,谁有长期问题。
促销手段千万条,降价排第一
不管你是特斯拉还是宝马,不降价真的不行。
宝马为代表的 BBA,在新能源和智能化转型中,并没有吃上红利,新能源车型竞争力不足,燃油车也需求大减。
宝马经销商一度降价促销求自保,特别是在 6 月,出现了半价卖车的现象。上半年挨过去之后,宝马一度管控经销商,「退出价格战」,但是马上遭遇了更大程度的销量下滑,多家知名宝马经销商都关门大吉,因此,宝马不得不重新放开价格闸门。
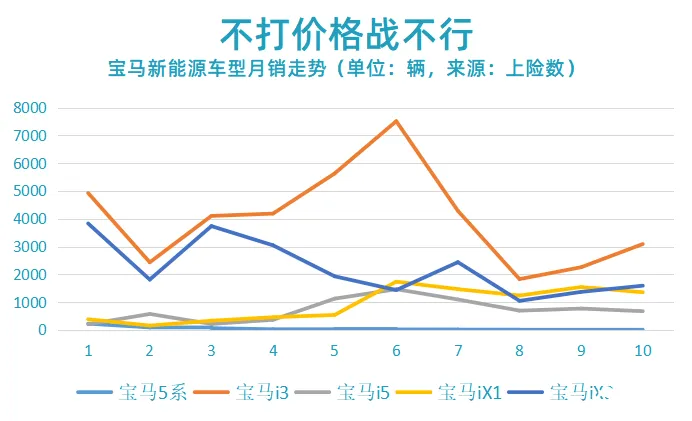
到年底时,部分急于回笼资金的经销商从自己角度出发,无疑会采取更加激烈的价格手段。宝马 i3 卖出 15.9 万元的低价,正是这种局面恶化的结果。
从宝马集团的角度,明知降价会挫伤品牌,但也没办法了。 前三季度,宝马在中国销量 52.36 万辆,同比下跌 13.1%。如果不降价走量,经销商会死得更多。
不要说宝马,连特斯拉、理想这样的新能源头排选手,都在年底促销。
特斯拉在原来 5 年 0 息的基础上,对 Model Y 给出了尾款 1 万元优惠——这相当于实打实降 1 万,还是很有诚意的。 由于马斯克立了 flag:2024 年的销量要超过 2023 年,但前三季度销量同比还降了 2.3%。因此,特斯拉在最后一季度必须火力全开,不仅是中国,特斯拉在欧洲、美国都在促销。
理想汽车则给了 3 年 0 息的优惠,比特斯拉力度还小—— 理想汽车是想冲全年销量 50 万辆目标( 12 月需要完成 5.8 万辆,有些难度 ) ,但也没有那么轻率的大动作。
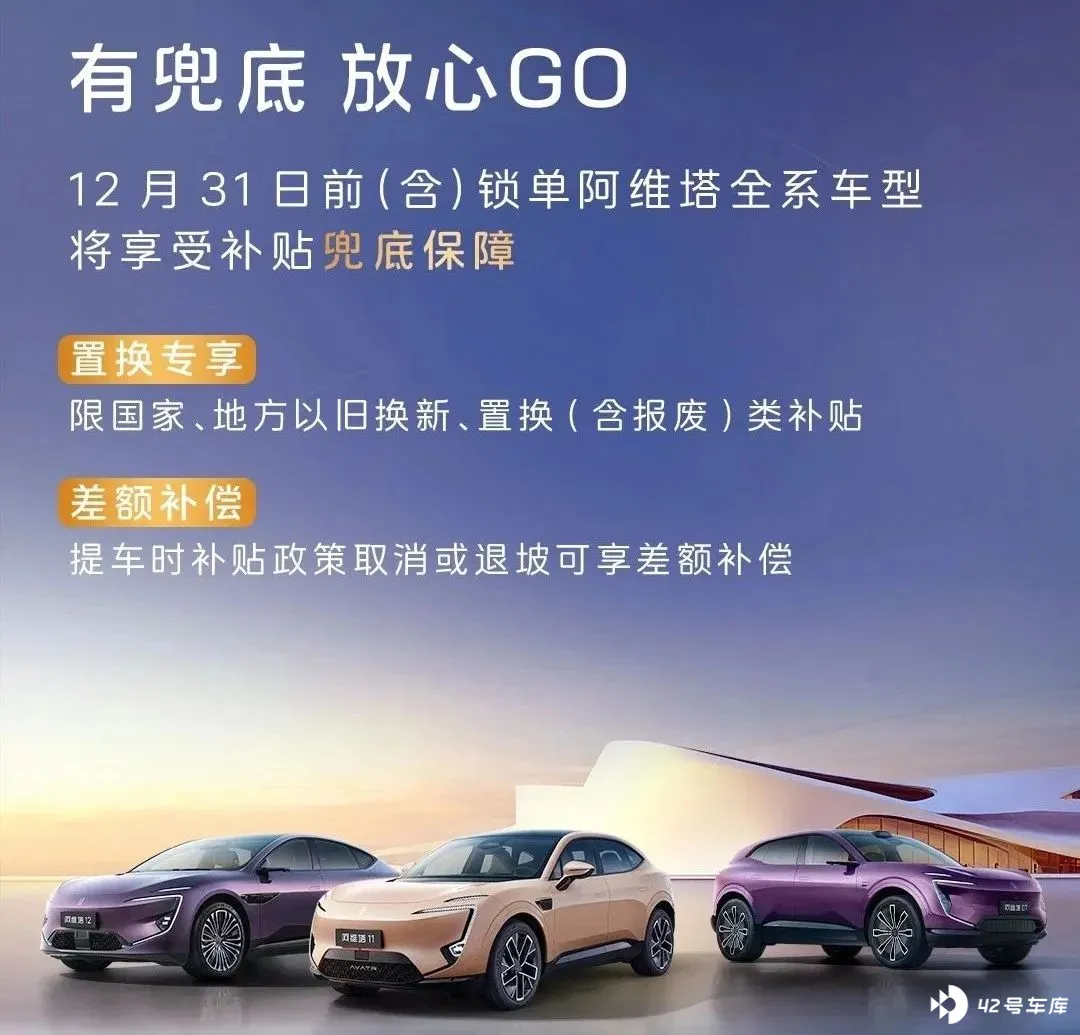
和理想类似,很多中国新能源汽车企业,虽然给出了优惠,但是额度并没有那么大,还不如特斯拉。 像智己和东风本田灵悉 L 部分车型的 5 年 0 息;像阿维塔、深蓝的以旧换新补贴兜底保障;卖得不太好的宝骏云海、悦也 plus 的优惠力度稍大,但大头还是国地补,不是厂家「出血」。
还有一部分车企,上市时就给各种优惠、礼包,一直延续到 12 月,看起来很丰厚,其实没变化。 像小米、零跑的购车优惠或者权益,就没有什么变化。
其实 2024 年的车市,特别是新能源汽车市场,由于以旧换新政策支持,新能源汽车进入快速普及阶段,需求相当旺盛。
热销车型的优惠、补贴,只是为了完成短期的销量目标,产品竞争力并没有很大的问题。价格的下降或者优惠,大部分可以通过规模化和技术降本对冲。
真正称得上「价格战」的,其实是燃油车,以及合资车企和少数中国品牌的新能源车型——它们或者是这一代产品设计、定义的失败,或者是品牌陷入危机。
谁不促销?
在特斯拉给出尾款 1 万元优惠之后,有人问极氪,你们降价吗?
极氪智能科技副总裁林金文在其个人微博回应说, 「极氪不会进行价格和权益调整」。
他回答得很硬气:「上周极氪的周度销量超过 6200 台,今年下半年以来,周销量持续突破历史最高数据。」
最近三个月极氪销量连续破 2 万,11 月摸到 2.7 万辆高峰。
不过, 如果要完成 2024 年 23 万辆目标,12 月需要做到 3.51 万辆——几乎不太可能。但总体来说,极氪基本完成了年度目标,没有那么急迫。
除此之外,尽管没有表态,但是蔚来、小鹏没有给出年底购车的新政策。
蔚来虽然这两个月销量没有增长,都是 2 万出头。但是乐道 L60 手握大量订单,12 月单月交付要破万。而蔚来品牌,按李斌说法,不追求多,但求毛利率稳定。 蔚来 2024 年全年交付总量预计是 22.5 万辆,接近 23 万辆的销量目标。
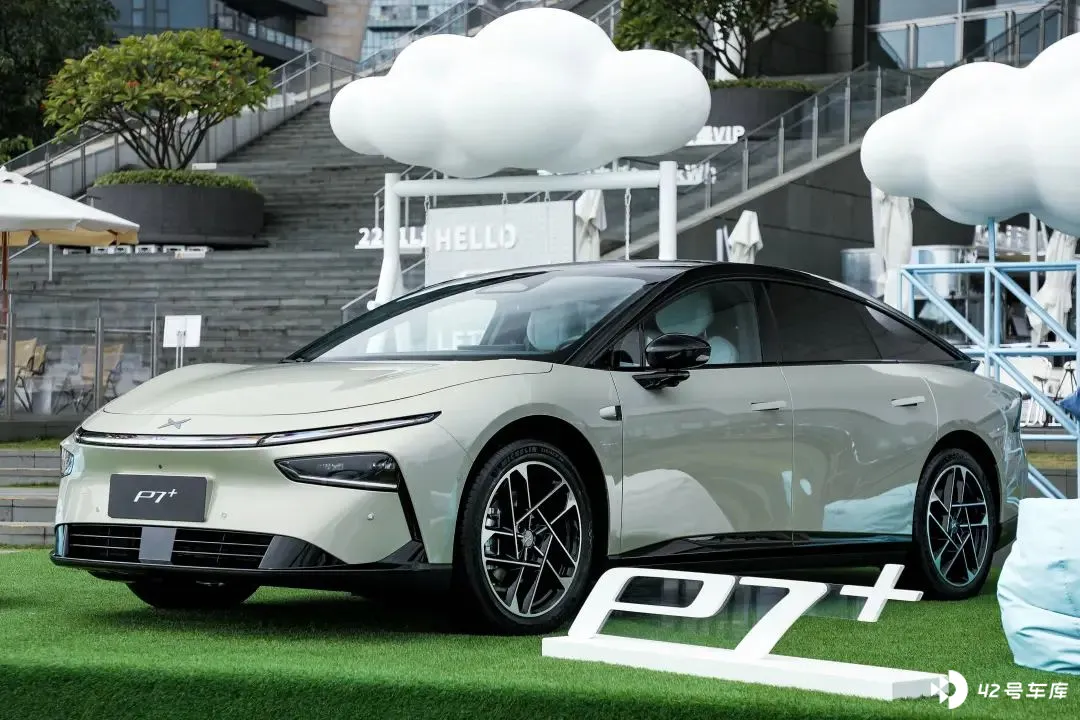
至于小鹏汽车,市场分析人士预计,小鹏 M03 和 P7+两个爆款在手,定单超过 7 万台,交车交不过来。11 月小鹏销售破 3 万辆,12 月很可能摸高 3.5 万辆。 小鹏 全年销量或达 18 万辆,离年度目标 28 万辆有较大差距。但是,对当前的小鹏来说,交付能力已经达到极限。
对于小米而言,当前也是忙交付,无需降价。11 月 18 日时,小米已经完成了 10 万辆交付。而现在小米已经做到了单月 2 万辆交付能力。 小米 全年 13 万辆的交付,问题不大。
至于华为旗下「四界」,一般比较傲娇,如果卖得不好,它们也不会降价促销,而是给你推一个新版本,借坡下驴。
传统品牌中,比亚迪连续两月破 50 万辆销量,全年销量有望超过 420 万辆,比去年的 302 万辆增长近 40%,再创造历史新高。 在这么大体量时,仍有如此增速,确实令人叹服。
至于吉利、长安、广汽、上汽等企业,都完成了一轮新能源产品迭代推出,定价就已经一步到位 ,正是上升势头,需求正旺,暂时不必追加价格手段。
2025 年车市会怎样?
谈及 2025 年,很多分析人士都不乐观。
两大因素,一是以旧换新政策在年底结束,明年能否延续,尚无定论。
这一政策,拉动 2024 年总的以旧换新补贴申请量超过 400 万辆,其增量效应明显。
2025 年这一增量还有吗?尽管商务部消费促进司领导表示,会提前谋划明年的汽车以旧换新接续政策,稳定市场预期。但到目前为止,政策尚未出台。
而且,无论是报废还是以旧换新,都是一定规模的存量市场,不可能被无限激发。
我个人的预测是,即便出台新的报废补贴、以旧换新政策,其增量效果也会逐渐递减。
另一个因素,是 明年春节在 1 月份。为了在农历新年开上车,很多人会选择在 2024 年底就购车,使得购车潮前移,影响 2025 年的销量表现。
价格方面,过去两年,比亚迪都以「冠军版」「荣耀版」拉动新能源汽车价格阶梯式降低,2025 年这一趋势可能减缓,但总趋势不变。
另一个有「定价权」的车企——特斯拉,可能会推 Model Y 的新款,Model 3 暂无新款,另外也没有纯新车型。价格手段仍然是特斯拉的选项之一。
因此, 2025 年,无论是量,还是价,新能源车企都面临一个更「卷」的局面。
点亮星标,精彩内容不错过~







