


作者:陶烟烟
在这几天大家都在关注比亚迪的智能驾驶战略发布会,比亚迪正以「智驾平权」为核心战略,计划通过全栈自研、供应链垂直整合及算力分级布局,在 2025 年前实现高阶智能驾驶(100TOPS 以上算力,在 2025 年实现高速 NOA 的全面覆盖) 车型占比超 80%。
如果这些被贯彻实施,那么比亚迪将会重塑其产品结构,更可能引发中国汽车产业的深度变革:
- 本土车企加速技术内卷, 智能驾驶变成了你必须要有的武器,上桌吃饭必带智能驾驶;
- 外资品牌面临成本与生态双重压力, 外资必须要和国内的智能驾驶供应商合作才能赶上这波浪潮;
- 产业链向「自主可控」全面倾斜, 智能驾驶是开始,更是中国汽车产业开始深度和 AI 融合的开始。
比亚迪开的这一枪,可以说是让整个中国汽车产业开始往智能化跃进,将推动中国从「电动化领先」迈向「智能化主导」的新竞争维度。
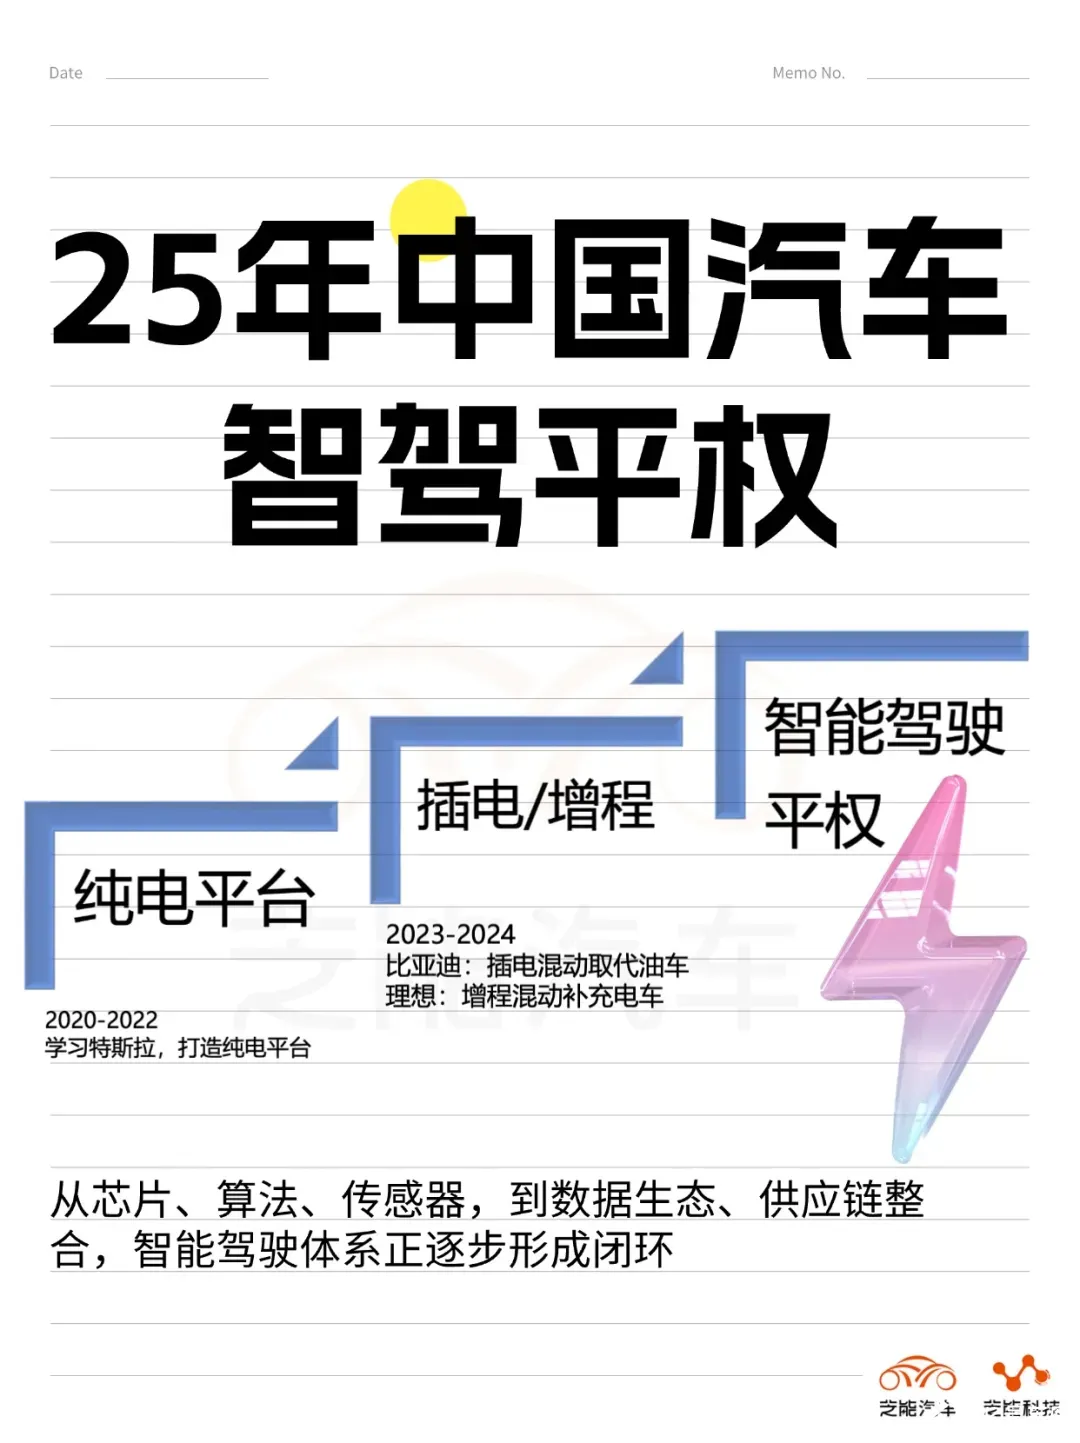

智能驾驶战略,路径与技术变革
比亚迪在其智能驾驶战略中提出了「智驾平权」的目标,使智能驾驶技术成为每一辆车的标准配置,而非仅仅是高端车型的专利,制定了分层实施路径,包括低阶、中阶和高阶智能驾驶解决方案。
◎ 低阶方案采用分布式传感器,适用于入门级车型;
◎ 中阶方案则基于英伟达 Orin 芯片,计划在 2025 年覆盖主力车型并实现高速 NOA 功能;
◎ 而高阶方案使用英伟达 Orin X 芯片,搭载外部供应商如 Momenta 的算法,主要应用于高端品牌如方程豹和仰望等,预计到 2025 年,高阶智能驾驶系统将在整体销量中的占比达到 40%-50%,对应约 200-250 万辆的规模。
智驾平权背后的「规模+技术」双轮驱动
实施这一目标的底气源自两方面,规模效应和技术闭环。 500 万辆年销量的庞大基盘,摊薄自研成本,支撑「智能化不加价」策略,从芯片、算法到线控底盘的全栈自研能力,减少对外部供应链的依赖。
我们可以理解这一波的核心变化是,我们认为的智能驾驶的领先效应或者护城河是很强的,但是目前理想和小米在智能驾驶上也是进步很快,所以我们看到了智能驾驶的后发优势,围绕规模效应和定价策略。
原来我们认为擦混同车企不具备从「跟随者」转向「定义者」的可能性,比亚迪智驾以外部采购为主 (如 Momenta 算法、英伟达 Orin 芯片) ,但 2025 年将实现 100TOPS 平台算法自研落地,并可能去逐步替换第三方芯片,也就是在巨大的规模下实现从芯片到算法的全部整合。
在这方面,我们观察到比亚迪在供应链管理上展现出三大显著特征:
◎ 首先,去外部化趋势明显,通过弗迪科技和比亚迪电子对域控制器、连接器、激光雷达等关键组件进行自主研发和生产,大幅压缩了外部供应商的市场份额;
◎ 其次,成本优势显著,内部供应的价格相比市场低 20%-50%,以毫米波雷达为例,通过外部供应商的白盒交付然后形成内部的循环,其成本已降至百元级别,这种价格优势使得外部竞争对手难以维持,被迫退出市场;
◎ 最后,技术换市场的策略被广泛应用,通过引入外部的过渡供应商来满足短期需求的同时,加速推进自研产品的迭代升级,预计到 2026 年,弗迪自主开发的产品逐步上市,进一步巩固其在技术和成本上的领先地位。
比亚迪正建设 E 级别算力平台,与腾讯等企业合作进行数据训练,确保智能驾驶算法的优化迭代。从零部件、算法、算力诸多方面的措施不仅提升了比亚迪的自主性和市场竞争力,还为其智能驾驶技术的发展奠定了坚实基础。

Part 2
中国汽车产业的深度变革:全面进入智能驾驶时代
比亚迪智驾平权战略的规模化实施将对整个汽车产业产生深远影响,重构竞争格局与产业链逻辑。
对中国本土车企的影响:智能驾驶竞争全面升级
对于本土车企而言,这不仅是从「电动内卷」到「智能生死战」的转变,更是在技术竞赛和成本绞杀双重压力下的生存挑战。
这一波新势力和华为已经对智能驾驶进行一定的市场教育,如果持续往三四五线渗透完成,智能驾驶从高端走向大众,大规模推广将使智能驾驶成为用户购买新车的基本需求。
这时候 100TOPS 算力成为新的行业门槛,智能驾驶+大模型的结合将成为竞争的主战场,车企需要加速构建自有数据生态,否则将被市场淘汰。
这里还有个成本问题,如果无法压低成本,实现自研算法 (依赖采购黑盒方案) 从而丧失差异化优势;
比亚迪通过自研将这套不见压至行业底价 (预期 4000 起) ,其他车企若跟进则面临很大的亏损,反之产品竞争力将落后。预计头部车企如吉利集团和奇瑞集团会加速全栈自研,大部分国有企业则加速转向生态合作 (如华为智能驾驶合作模式) ,尾部品牌或退出智能赛道。
对外资车企的冲击:被迫加速智能化进程
外资车企同样面临成本与合规的双重围剿,比亚迪推动智能驾驶下探至 10 万元甚至 8 万以下的市场,合资车的 L2 产品竞争力将大幅削弱,这时候消费者不管你油车了,就问你智能化有没有。
可能出现的情况,德系、日系品牌的中低端燃油车市场份额将进一步被中国智能汽车 (BEV+PHEV 甚至是油车) 品牌蚕食。
更好的智能驾驶体验和依赖外资 Tier1 供应商的智驾方案成本是很难匹配这一波智能驾驶高性价比 (价格战) 策略。中国智驾数据闭环与法规认证形成护城河,重建本土研发团队确实是很费劲的。
中国汽车产业的未来格局:智能驾驶主导竞争
车企间的竞争从硬件转向数据和 AI 算法,智能驾驶的核心在于数据,而按照目前的趋势,凭借大规模销量可积累海量数据,形成算法优化的飞轮效应。
在产业链层面,垂直整合模式正在改写规则,传统域控厂商的 15%-20%的毛利被打掉,这一波智能驾驶供应链正从「市场换技术」转向「技术换市场」,在关键的零部件又有一轮毛利的压缩,生存和毁灭确实是就是旦夕之间的事情。
小结
智能驾驶战略并非简单的「堆料」,围绕全产业链的深度布局。从芯片、算法、传感器,到数据生态、供应链整合,如果国内传统车企的转型能够让智能驾驶体系正逐步形成闭环,这事情就很确定。
中国汽车产业将在 2025 年进入「智驾普及」时代,市场竞争将进一步围绕数据、算法、芯片展开。


