


作者: 陶烟烟
纵目科技,曾经是智能驾驶领域的明星企业,以其 ADAS 和自动泊车技术受到广泛关注。这家公司却因资金链断裂、欠薪、管理层集体「跑路」等问题陷入了前所未有的困境。
纵目科技从 2024 年底起,先后面临了融资困难、薪资拖欠、社保未缴纳等问题,最终导致公司陷入了「停摆」状态,纵目科技的失速不仅仅是单一的经营不善,更是智能驾驶供应商在技术转型和市场竞争激烈环境中的普遍困境。
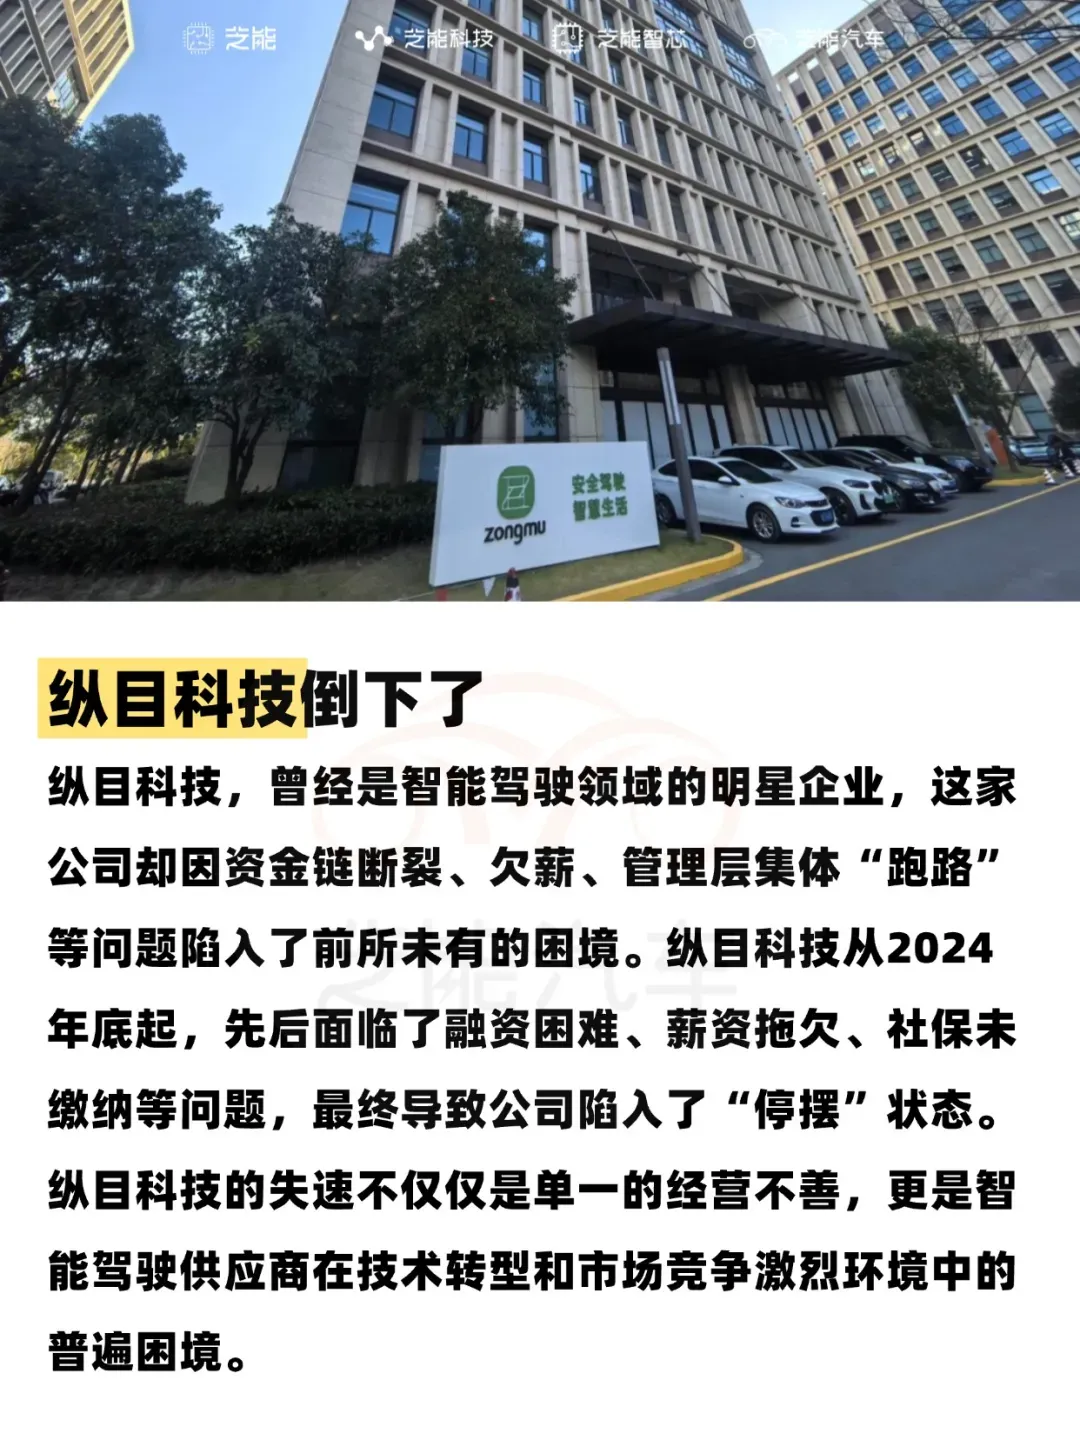

纵目科技的崩塌轨迹
纵目科技成立于 2013 年,专注于高级驾驶辅助系统 (ADAS) 和自动驾驶领域。多年的发展让它成为了国内智能驾驶技术的重要代表,曾为多个主流汽车品牌提供智能驾驶解决方案。
凭借着其在自动泊车和智能驾驶技术上的领先优势,纵目科技在 2015 至 2023 年间完成了超过 22 亿元的融资,估值一度突破 90 亿元,成为业内颇具话题的「独角兽」企业。
纵目科技的崩塌轨迹,为智能驾驶行业投下一枚深水炸弹。 这家曾获超 22 亿元融资、估值突破 90 亿元的明星企业,在 2025 年初陷入全员欠薪、高管失联、办公区查封的绝境。
从 ADAS 市场头部玩家到资金链断裂的落败者,纵目科技的坠落不仅折射出技术迭代加速下 Tier1 供应商的生存困境,更暴露出资本催熟模式下企业战略定力缺失、技术护城河脆弱、组织管理失控等深层矛盾。
纵目科技的溃败呈现出清晰的「技术失速—资本反噬—组织崩解」三重危机传导链条。
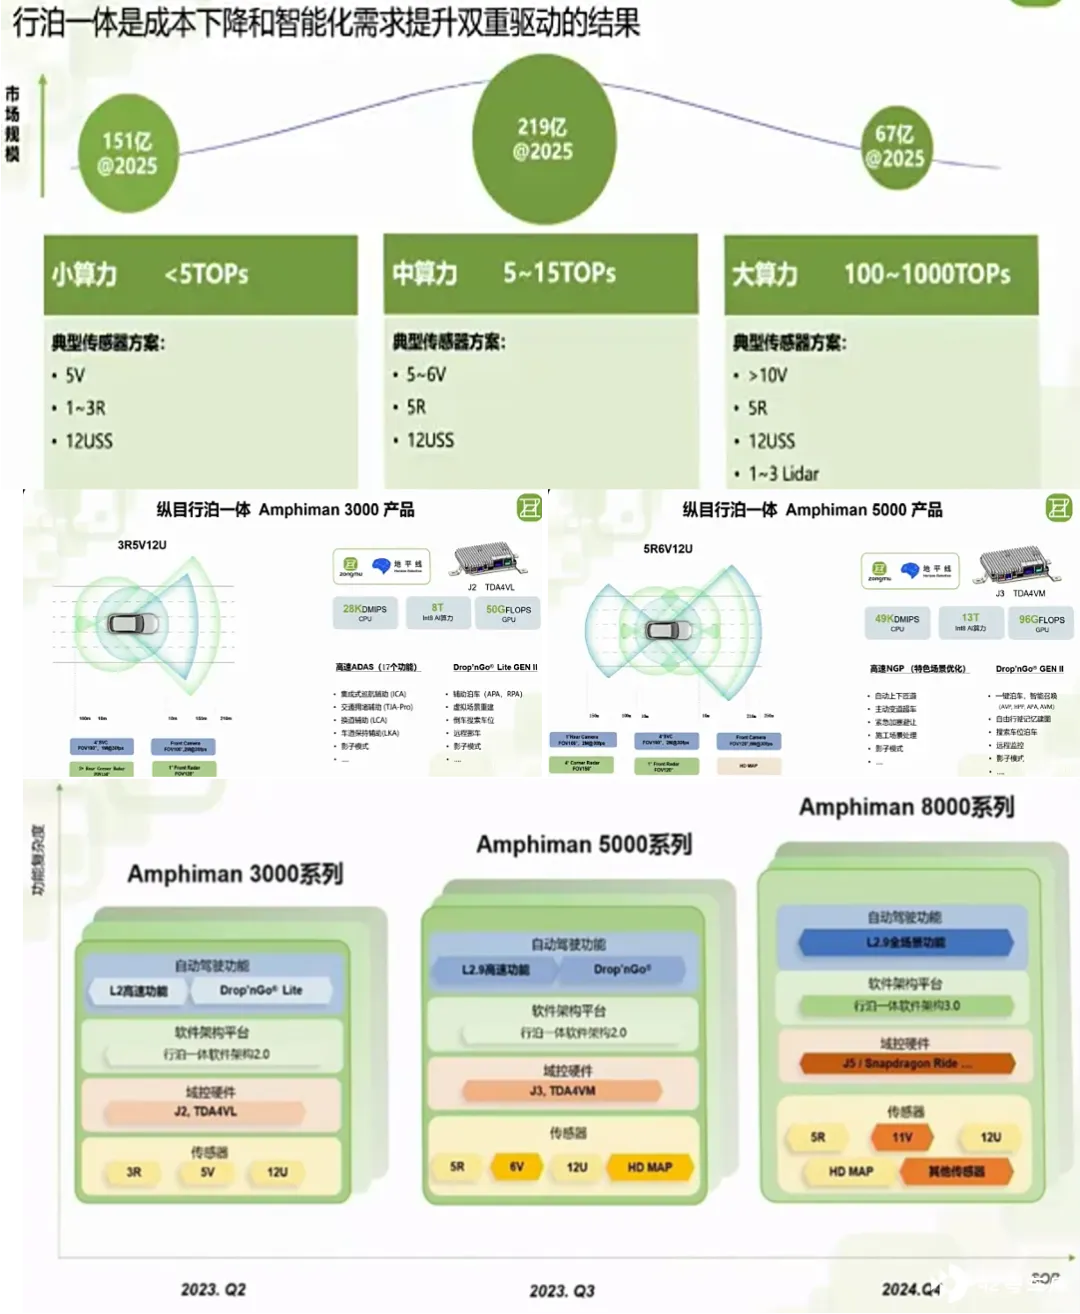
作为以自动泊车技术起家的企业,纵目科技的市场地位建立在对 APA (自动泊车辅助系统) 的技术突破上,专供泊车的方案,随着技术变革出现了巨大的挑战。
当汽车行业向行泊一体,整个智能驾驶的控制架构开始学习特斯拉的经典架构:BEV (鸟瞰图感知) 、Occupancy Network (占据网络) 等感知架构跃进时,纵目科技从泊车角度,你是很难完全转型过来,要求升级 BEV+Transformer 架构时,这个工作根本做不了啊。
理想、长安等核心客户加速自研智驾系统,2023 年后纵目科技 70%订单沦为「技术维护」类边缘业务,主力产品毛利率从 35%暴跌至 18%。
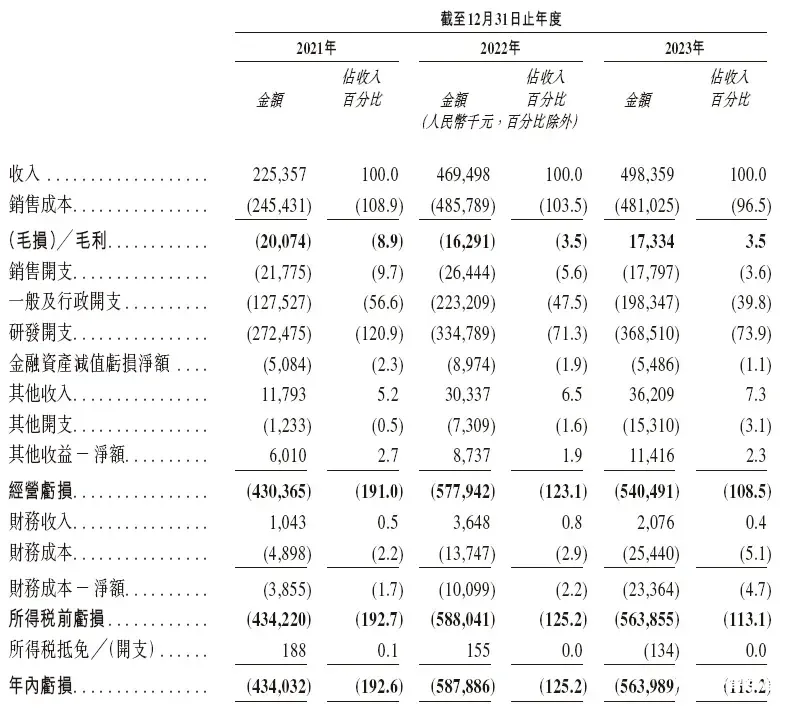
2021 年、2022 年和 2023 年,
◎ 纵目科技的营业收入分别为人民币 2.25 亿、4.69 亿和 4.98 亿元,
◎ 相应期间的净亏损分别为人民币 4.34 亿、5.88 亿和 5.64 亿元,
◎ 相应期间的经调整净亏损分别为人民币 3.82 亿、4.77 亿和 5.16 亿元。
这里最搞笑的还是老板押注移动充电机器人 FlashBot 消耗超 3 亿元研发资金, 但该产品市场验证失败,2024 年仅实现 1200 万元营收,不足投入的 4%,这 3 亿可能有点洗钱的意思。
纵目科技的融资史堪称资本催熟企业的典型样本,E 轮融资后估值达 90 亿元,但 2022-2024 年累计亏损超 15 亿元,经营活动现金流持续为负。
三次冲击上市失败 (科创板、港股) 彻底暴露盈利模式缺陷。
◎ 2023 年其前五大客户贡献 87%收入,但平均合作周期不足 2 年,客户黏性薄弱。
◎ 2024 年 D 轮融资对赌协议触发回购条款,但企业账面现金仅余 1.2 亿元,直接引发债权人挤兑。
◎ 危机爆发期的管理失控成为压垮骆驼的最后一根稻草,2025 年春节前,部分高管私自划转外派补贴资金并携公章离职,触发员工大规模恐慌。
创始人唐锐滞留日本、管理层集体失联,致使普通员工无法办理离职及社保转移,被迫发起集体劳动仲裁。

深层拷问:纵目危机映射的行业结构性矛盾
纵目科技的命运绝非个案,2024 年中国自动驾驶领域破产企业达 37 家,其困境揭示出行业三大核心矛盾。
智能驾驶技术已进入「摩尔定律」式迭代周期,从 2021 年 BEV 到 2023 年 Occupancy Network,再到 2024 年端到端大模型,技术代际周期缩短至 12-18 个月,高阶智驾芯片算力需求从 10TOPS 飙升至 1000TOPS,头部车企日均数据采集量达数百万公里,而纵目科技因客户流失导致数据闭环断裂,算法优化陷入停滞。
在车企「全栈自研」趋势下,传统 Tier1 生存空间被急剧压缩,2024 年 ADAS 域控制器均价下降 28%,而研发投入增长 40%,纵目科技毛利率从 32%降至 -7%。
车企要求纵目科技开放全部源代码作为合作前提,众多的 Tier1 企业就成为可替换的模块供应商。
在高速 NOA、城市 NOA 的落地进程中,车企分化出两条路径:
◎ 头部厂商如「蔚小理」、特斯拉和小米:全栈自研模式
◎ 华为:鸿蒙智行+华为车 BU 赋能的企业
◎ Momenta:车企可以选择软件购买的合作部分
◎ 地平线:提供芯片+软件方案
◎ 大疆:提供一整套软件方案
◎ 比亚迪的整体技术架构规划
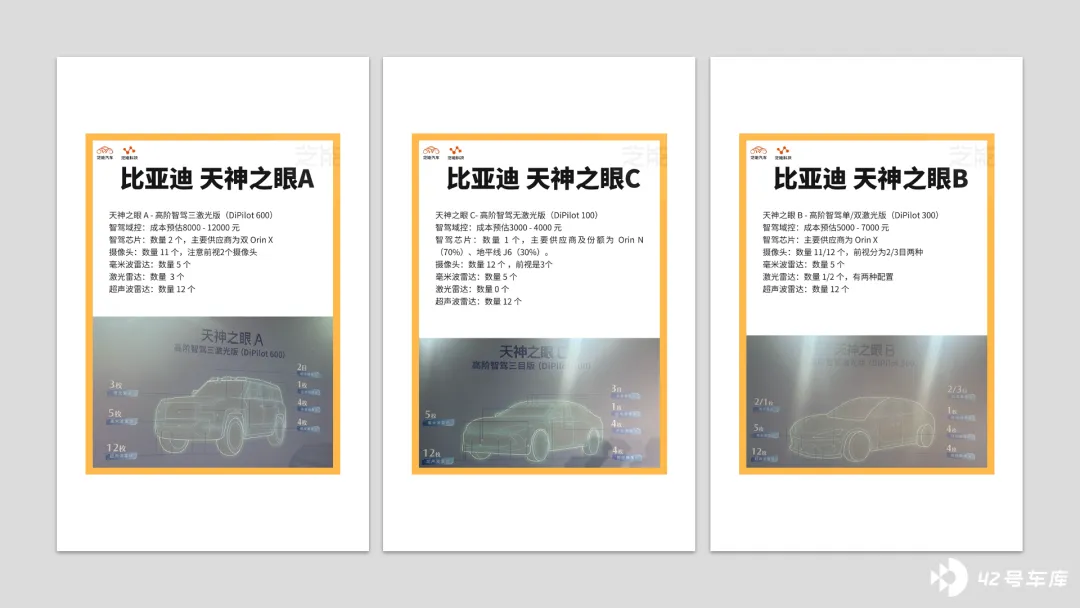
城市 NOA 市场的发展,竞争格局风云变幻。数据、算法、客户定点量产项目以及规模化量产成功经验,成为衡量高阶智驾供应商技术实力的重要指标。
在数据与算法层面,「数据闭环」构建能力举足轻重,庞大的量产车辆能获取海量数据,加速算法迭代。而规模化量产成功经验,体现了供应商在技术商业化、工程落地、供应链管理等多方面的高水平,形成数据驱动的闭环优势,进一步强化行业马太效应。
如果说 2024 年端到端大模型是焦点,智驾「全国都能开」成为竞争分水岭,2025 年成本就是关键!「7 - 25 万元」标志着汽车智驾科技平权时代的开启,这意味着成本被压缩到了极致!
小结
智能驾驶的市场,实在容纳不了那么多玩家,这是一个悲伤的事情,但是它确实是这么残酷的。






