


特约作者 | 姜古松
编辑 | 邱锴俊
2024 年,中国动力电池累计装车 548.4GWh,同比增长 41.5%。市场基盘确实在扩大,但受益者并非所有人。
从整体来看,宁德时代以 45.08%的市占率,继续大幅领跑全行业。而比亚迪在混动市场采取「大油箱、小电池」的战略,拔高了其混动产品的增速,但其电池业务受之影响,装车量同比下降了 2.52 个百分点,达 24.74%。
两家头部电池企业合计吃掉了近七成市场份额,剩下约三成留给其余 53 家电池企业瓜分。但从当下数据来看, 二线电池企业面临的问题不仅仅是要在宁、迪两座大山的夹缝中求生。
根据动力电池产业创新联盟数据, 2024 年国内电池厂商前 15 名内,广汽的因湃电池与吉利的耀宁新能源首次杀入榜单,同时,极氪旗下极电新能源以 6.27GWh 的装车量位列第 12 名,同比增长 1.1 个百分点,市占率增长仅次于宁德时代。
二线电池企业,另一个威胁开始出现:车企自供电池产能的逐步释放。
此前,部分二线电池企业至少还可以争做头部的二供,再寻求「转正」,没想到,等来的,却是主机厂自供电池厂的上位。
铁锂大涨,谁获益最多?
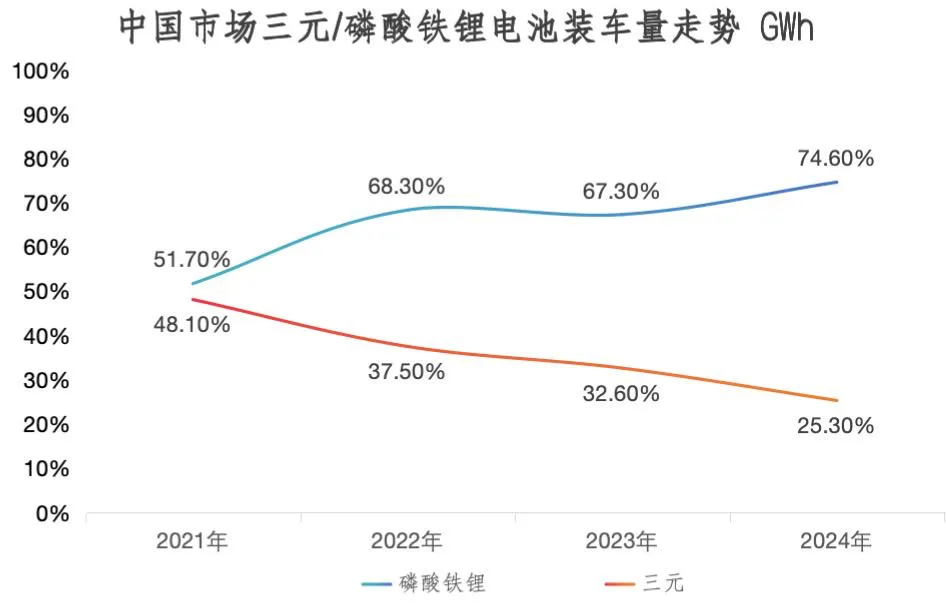
根据中国动力电池产业联盟发布数据, 磷酸铁锂电池 2024 年全年累计装车达 409GWh,同比增长达 56.7%,贡献了 2024 年国内电池市场的大部分增量。其市占率也首次突破 70%,将三元电池市占率压制到 30%以下。
其中,铁锂市场同比增长速度最快的两家电池企业中,分别为宁德时代(同比增长 3.06 个百分点)、欣旺达(同比增长 1.56 个百分点)。
一个行业基盘的扩大,最大受益者通常为龙头企业。 宁德时代在 2023 年凭借神行电池确立了「快充铁锂」这一细分市场的领先地位,帮助铁锂产品打开了产品升级路线,进而带动了铁锂电池向 B、C 级新能源产品的扩散。
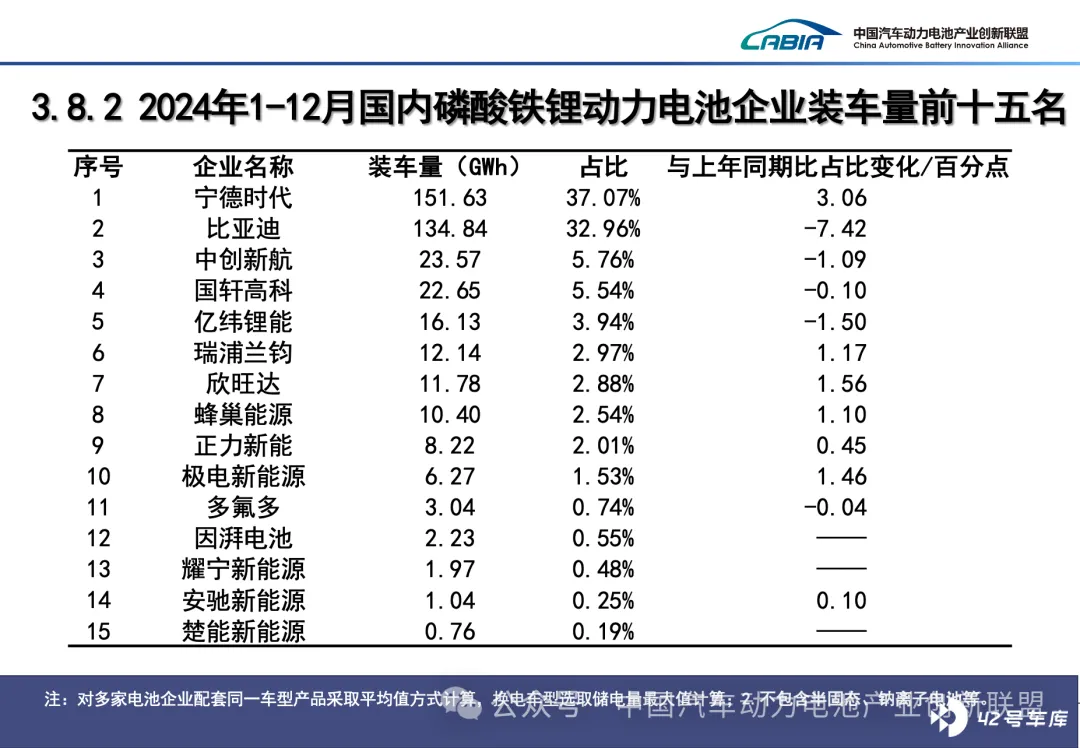
而 欣旺达在铁锂市场依靠着零跑在终端市场的优秀表现 ,进一步提高了铁锂产品的市占率。
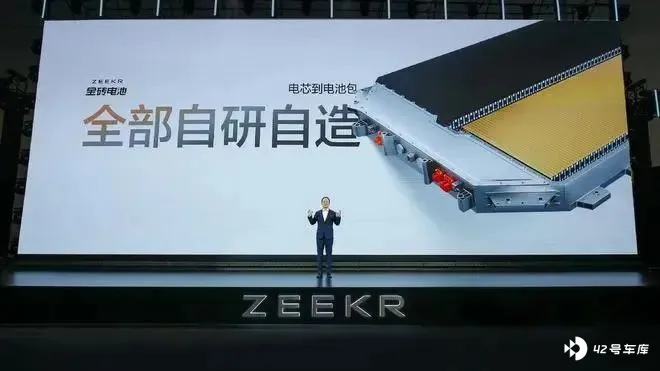
除以上两家企业外, 极氪旗下极电新能源在铁锂市场同样表现优异。 其金砖电池依靠自家极氪 007、7X、X 等多款产品,装车量同比增长 1.46 个百分点。
同时, 广汽旗下因湃电池首次杀入铁锂年度装车量前 15 名 ,以 2.23GWh 的装车量位列第 12,吉利旗下耀宁新能源也首次进入榜单,以 1.97GWh 的装车量位列第 13。吉利旗下另一电池企业安驰新能源紧随其后,以 1.04GWh 的装车量位列第 14。
而在 2023 年,铁锂年度装车量的第 12-14 位,分别为河南锂动、鹏辉能源与力神。
至此,铁锂市场出现了一个非常关键的变化:
车企自有电池产能开始逐步释放,挤占了二线电池厂商在铁锂市场的份额。
车企自有产能的扩张
回看 2023-2024 年,铁锂电池强势增长的原因有三个方面原因:
- 相对简单的技术路线降低了制造门槛;
- 成本相较于三元足够便宜;
- 快充性能以及集成效率的提升,使得其在中低端整车产品中足够好用。
而以上三个原因,也是车企决心自研铁锂电池的出发点:
与三元 955、811、523 多个技术路线并存不同,铁锂技术路线相对简单,研发投入与技术难度较低;
铁锂供应链自主可控,自有电池产能降低外采数量,从而提高成本优势;
当下中国新能源市场的热销车型,大部分集中于 A00-C 级市场,铁锂性能目前可以完全覆盖。
从车企层面看,电池作为核心零部件,自有产能可以作为其供应链采购体系的补充,以及增添与头部电池企业议价的筹码。但 在车企未释放自有电池产能之前,部分二线电池厂商正是凭借以上两点,进入到车企的二供、三供名单中。
随着车企产能的不断释放,二线电池厂商在车企铁锂供应体系中的地位将会逐渐缩减。
除了要面对车企自有产能的压力,二线电池厂商的另一大威胁已然出现:
比亚迪的自供产能开始对外释放。
在 2024 年之前,比亚迪的电池产能绝大多数是以自供为主,外供客户多数是合资车企品牌,产品竞争力相对较弱,并不对二线电池企业构成实质性威胁。
但随着 2024 年比亚迪连续拿下小鹏 MONA 03(独家供应)、乐道 L60(标准续航 60KWh)以及小米 SU7(入门版) 三个爆款车型的铁锂供货权,其外供规模也开始逐步壮大。
鉴于比亚迪庞大的电池产能所带来的制造与采购成本优势,以及其在铁锂刀片技术上的长期押注,其一旦开始寻求扩大外供规模,对于二线电池企业而言,更是一个危险的信号。
毕竟,当下竞争激烈的电池企业,如果想要在行业低周期内获得有效增量,势必要挤入爆款车型的供货体系。但从目前来看, 宁德时代与比亚迪两家头部企业开始抢夺头部车企铁锂一供份额,二、三供货权又被部分车企自有产能挤占,发展前景不容乐观。
磷酸铁锂市场作为目前中国动力电池的绝对增长主力,其市场格局也正在悄然发生变化。在技术层面,如何避开宁德时代、比亚迪的强势位置,做出差异化产品,是当下二线电池企业急需考虑的关键问题。
而至于想「以价换量」来敲开市场,在车企自有产能扩张的当下,这种「自杀式」的市场策略,机会恐怕也日趋渺茫。


