


作者: 邓泽锋
农历新年开年,1 月国产新势力销量放榜,单品牌的前三甲分别为:小鹏、理想以及零跑汽车。
小鹏汽车单月销量实现了同比增长 268%,以超 3.03 万辆的交付成绩,登顶国产新势力销量榜首,上演了一把酣畅淋漓的触底反弹大戏。
紧随其后的是理想汽车,在 2025 年的首个自然月中,理想汽车稳定发挥累计交出 2.99 万辆新车;拿下月销季军的是去年年度黑马的零跑汽车,单月累计交付 2.5 万辆新车,实现同比增长 105%。
拥有「四界」的鸿蒙智行,单月累计交付 3.49 万辆新车,其中问界 M9 扛下销量大旗,卖出超过 1.24 万辆新车。
回溯整张销量榜单,大致能分以 3 万、2 万 以及 1 万三个量级规模:
鸿蒙智行、小鹏汽车领跑 3 万档,理想、零跑以及小米汽车横亘 2 万档,其它上榜车企或徘徊又或贴近、冲刺 1 万辆规模。
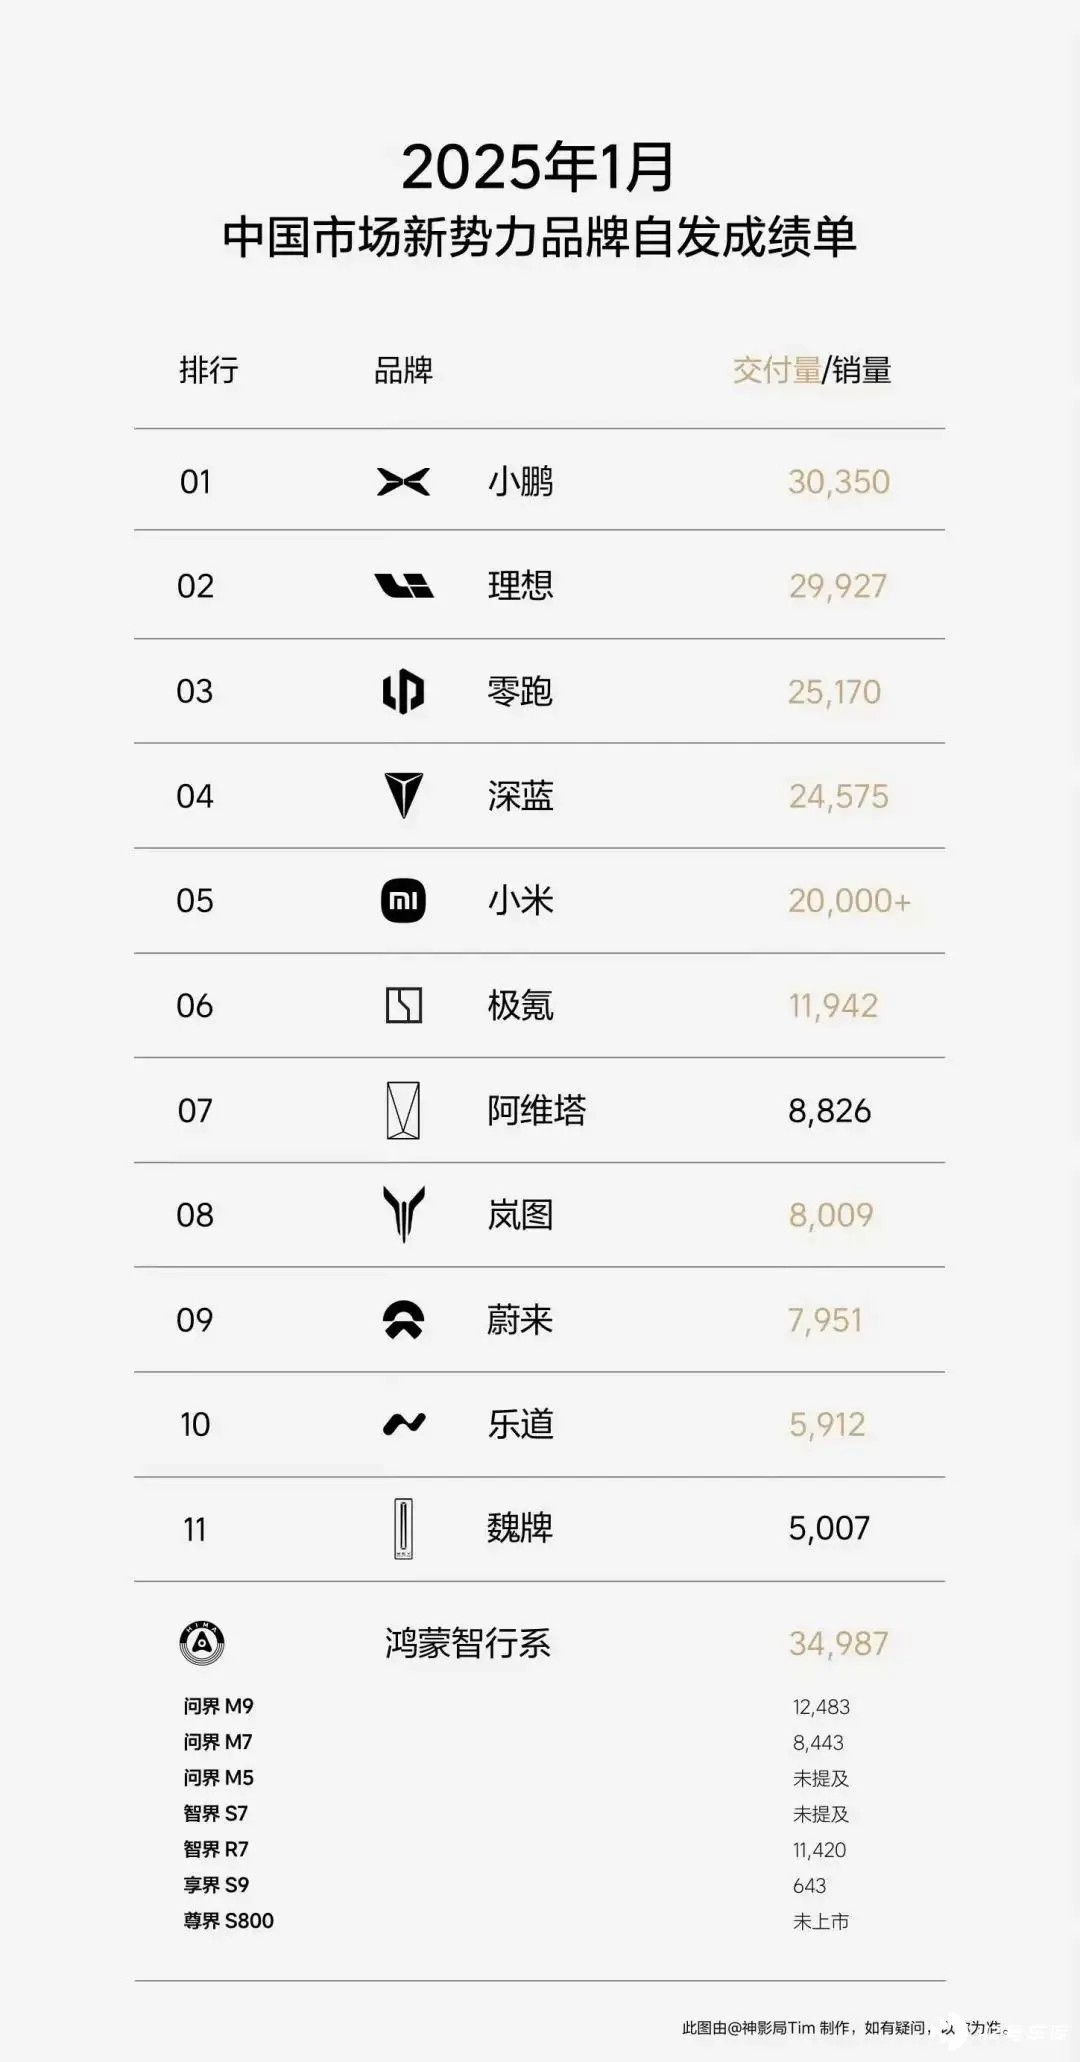
其中,蔚来汽车在这个月累计交付 1.38 万辆,拆分其细分在售品牌:NIO 品牌共交付 7951 辆新车,乐道则贡献 5912 辆新车。
虽说对于国内汽车市场来说,1 月里来就只能算是大半个月,但与行业第一梯队相比,即便有着双品牌销量助力,蔚来汽车这样的销量成绩仍算不上是出色。
跟同行比是一回事,跟自身相比可能更为重要:
长期来看,年前李斌曾给蔚来定下了 44 万辆的年度销量目标,1 月结束,目前蔚来仅完成既定目标的 3.13%,剩余 11 个月蔚来需要交出月均 3.9 万辆的成绩。
短期来看,乐道品牌总裁艾铁成曾在立下了交付 Flag,乐道 L60 将在 12 月交付过万,1 月爬 1.5 万辆,3 月达至 3 万辆。但在顺利完成 12 月的交付目标后,乐道 L60 未能保持住上升的势头,在 1 月走低至 6 千台,仅完成既定目标的 40%。
「救救蔚来」,一度成了年前全网的主线任务,各路英豪不是在给李斌出主意,就是在给李斌出主意的路上,人人都是「焦作 CEO」。
直面争议
新年前,蔚来有两个问题闹得网上邻居人尽皆知。
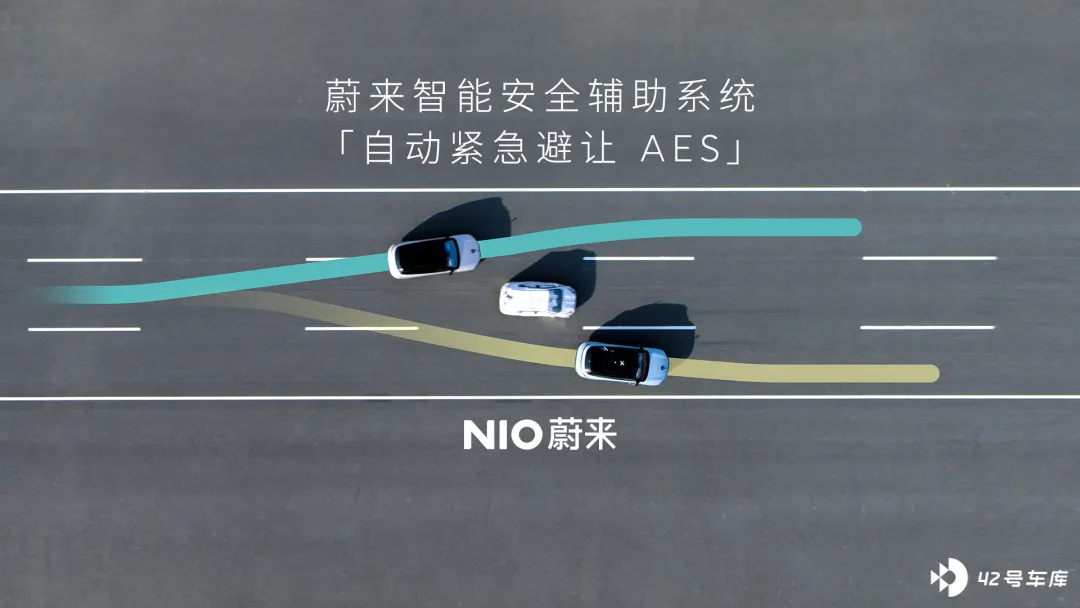
一个是在行业全面切换端到端技术路线后,蔚来曾先后发布 Banyan 3.0、3.1.0 两大软件版本,包括但不限于对 AEB 做了端到端处理、NOMI 优化以及 AES 自动紧急避让等功能更新。
尽管在现行的 Banyan 3.1.0 版本中,蔚来的智驾策略已经有了端到端处理的雏形,但与第一梯队将端到端大规模应用到城区智驾的行业动态相比,蔚来的审慎、小心显得有些格格不入。
最终在刺耳、焦虑的智驾舆论场里,蔚来汽车收获了属于自己车主的锐评 ——
「端」了半年,端不出来,出 4 颗英伟达 OrinX 芯片,全新未使用。
率先将端到端技术布置在主动安全,以安全为先的理念不难理解,但抛开 NOA 技术切换时机的争议,蔚来在一些智能体验上的确有些不尽如人意的地方。
两天前,小鹏曾在广州办了场 P7+ 用户画像分享会,智能体验负责人于桐向我们分享了一组数据,他说:
小鹏 P7+ 的女车主占比达到了 33%,而吸引女车主购买 P7+ 的两大因素是:外观、智驾。
在今年春节假期期间,小鹏 P7+ 的单日车均离车泊入、泊车次数分别高达 3.6 次以及 2.8 次。
一位蔚来 ET5 车主曾向电车实验室,反馈过蔚来泊入、泊出功能的使用体验,他表示:蔚来的离车泊入使用过程相对流畅,但离车泊出的体验做得并不算好,特别是在靠近车辆等待车机重启的过程,手机往往需要 20-30 秒的时间与泊车匹配、响应。
高频使用的离车泊入、泊出,虽只是整车智能体验的冰山一角,却是车企智能赋利予民的具像化表现,以小见大的是,蔚来在智能化体验上还有着进步空间。
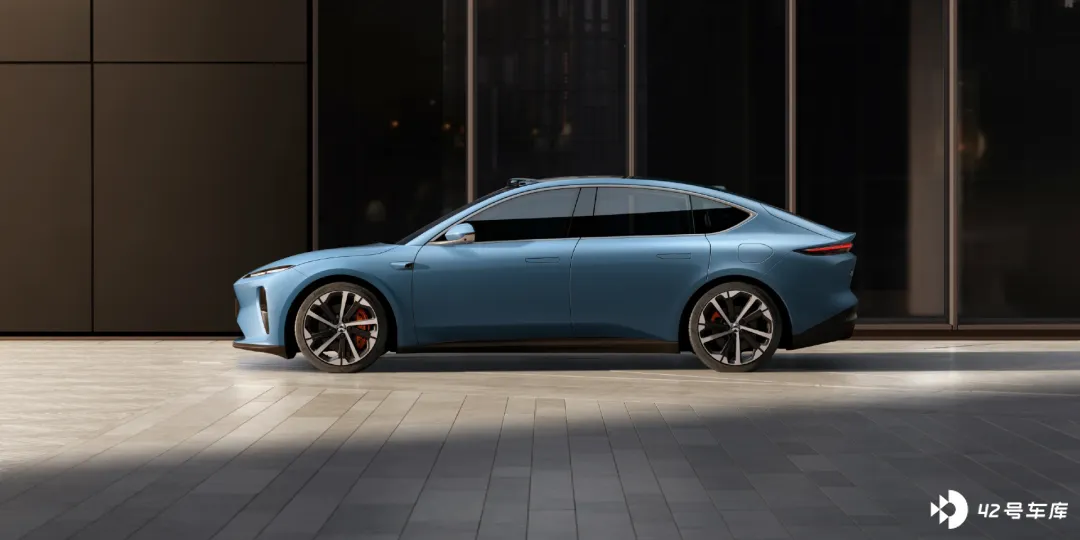
另一个年前争议,在于新车 ET9。
蔚来曾在去年年底 Nio Day,发布全新行政旗舰 ET9,搭载 Sky·Ride 天行底盘以及两颗 NX9031 神玑芯片,集成 NT3.0 所有精华技术,起售价高达 78.8 万元。
出于对技术、硬件的验证需求,高端旗舰行政新车的初期产能往往受限,在有限的资源下,蔚来 ET9 的试驾采用小范围的用户品鉴会模式。
但短暂落下的展车资源,成为了争议的焦点,行业内有观点认为未能及时铺开展车,直接影响了 ET9 在开售初期的转化效率。
展车固然重要,不过对于一台定位是行政旗舰的新车来说,当务之急是理应是把握黄金销量时间,集结现有资源,将 ET9 展示给对应有消费力的人群,而不是将宝贵的新车流量期浪费、淹没在一声声的「真棒」、「你买我推荐」的口号里。
在早期 ET9 的一则宣发短片,李斌曾与 BAI 资本创始合伙人龙宇共同体验了这台行政旗舰。
龙宇对 ET9 的一段评价让我印象极深,大概形容的情形是:
她在坐入 ET9 过程中,首先察觉到的是 ET9 与其它行政旗舰车型在车身高度上的差异,坐入 ET9 无需像传统游艇式车型那般欠身入座,进出之间得体、轻松。
这一点,唯有真正深度、高频用过豪华行政车的人,才能够以近乎本能的方式敏锐察觉出来,新发布的 ET9 就该和这类人先双向奔赴。
蔚来早期选择侧重私享会试驾模式,本就没错。
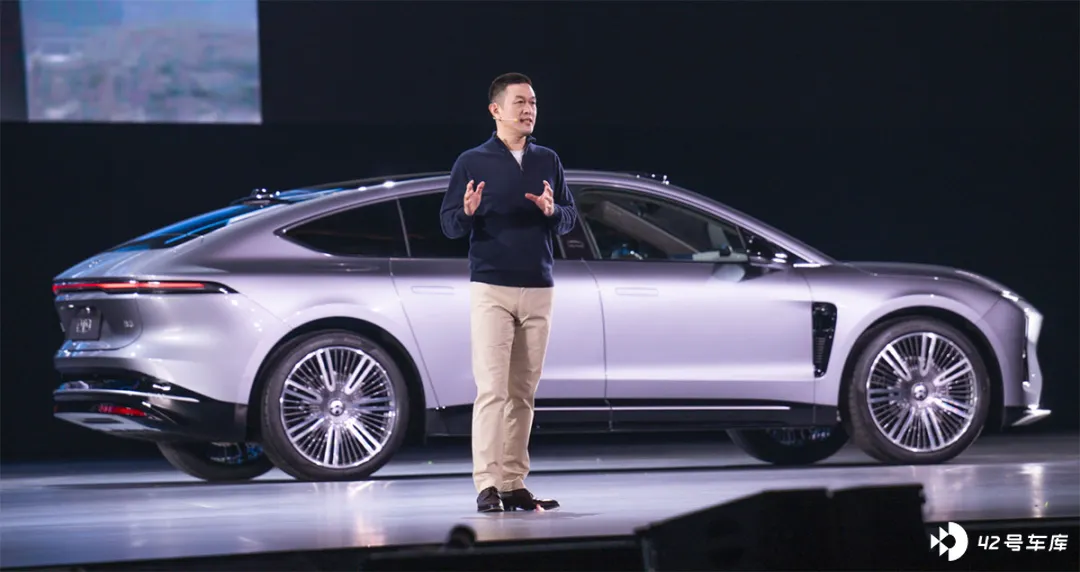
聚焦过去两次争议,不难发现的是:蔚来近来所招致的近乎所有的争议,皆来自于对蔚来内部运营效率的质疑与不信任感。
特别是在造车十年,累计亏损超 1000 亿的财报背景下,就连李斌要在今年第四季度实现季度盈利的目标,都变得稀薄孱弱了起来。
追求高规模,找回节奏
蔚来在新年后,迎来了第二波舆论攻势。
国产新势力放榜,小鹏重回新势力一哥席位,加之何小鹏的专访发布,两者碰撞产生了微妙的化学反应:
电车实验室节选了部分何小鹏与晚点 LatePost 的对话观点,以供读者参考:
王凤英准备入职但还没入职时,她对我说,小鹏,你们公司的钢有问题。我说我们都是直购的,买的都是最好公司的钢,怎么会有问题?她说成本有问题,比别人贵很多。为了搞明白这件事,我花了 ***(国粹)9 个月,就是下面的人一直在骗你,你看不出门道。
过去小鹏是「中规模、高研发、高成本」——精而美,但我 2022 年就意识到,这路线很难走通。卖不好车,就不可能有高研发费;没有足够多研发费,就做不好科技;做不好科技,长期我就打不过别人。
我以前不合格的地方,是占着 CEO 的坑,没干 CEO 的活。后来,我给自己定下要做三件事 —— 改战略、改规划、改组织,另外投入到商业上,以前我主要精力在技术,但我需要在接下来 2 年建好商业能力。
在与晚点的对话中,何小鹏谈到了过去三年里对规模、成本的思考变化,事就是这么个事,专访发在销量捷报之后,本是锦上添花。
但何小鹏的一番肺腑之言,却被借以敲打李斌,顷刻间舆论的话锋直指蔚来,诸如「卖不好车」、「不懂控制规模」、「不懂做 CEO」的质疑随之而来。
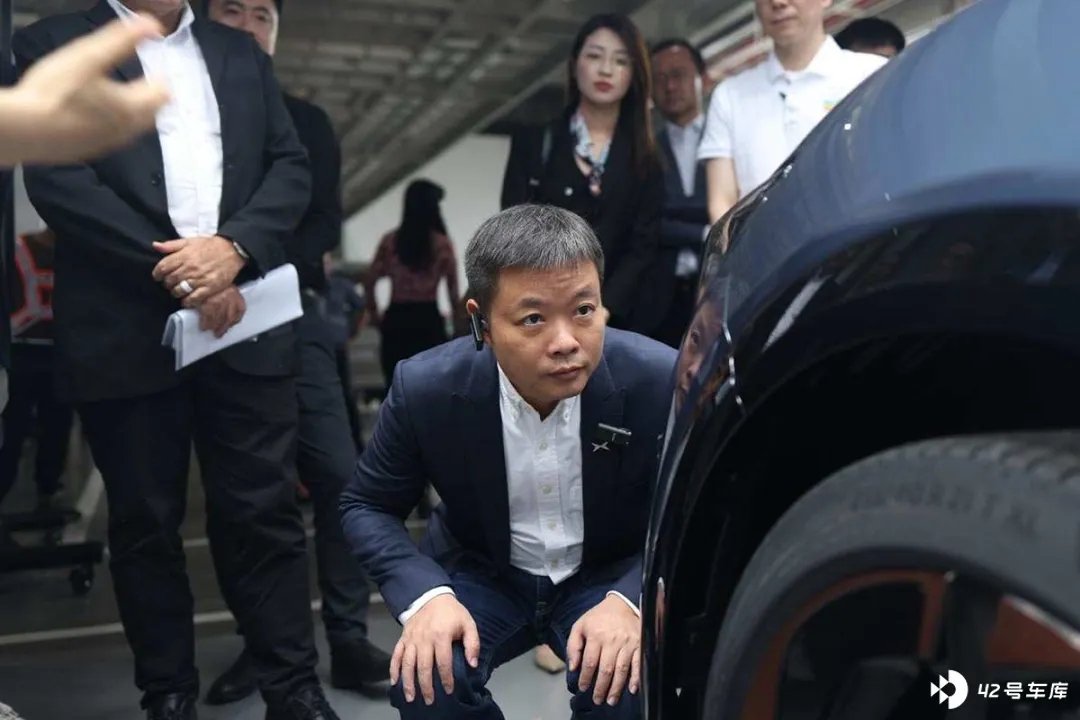
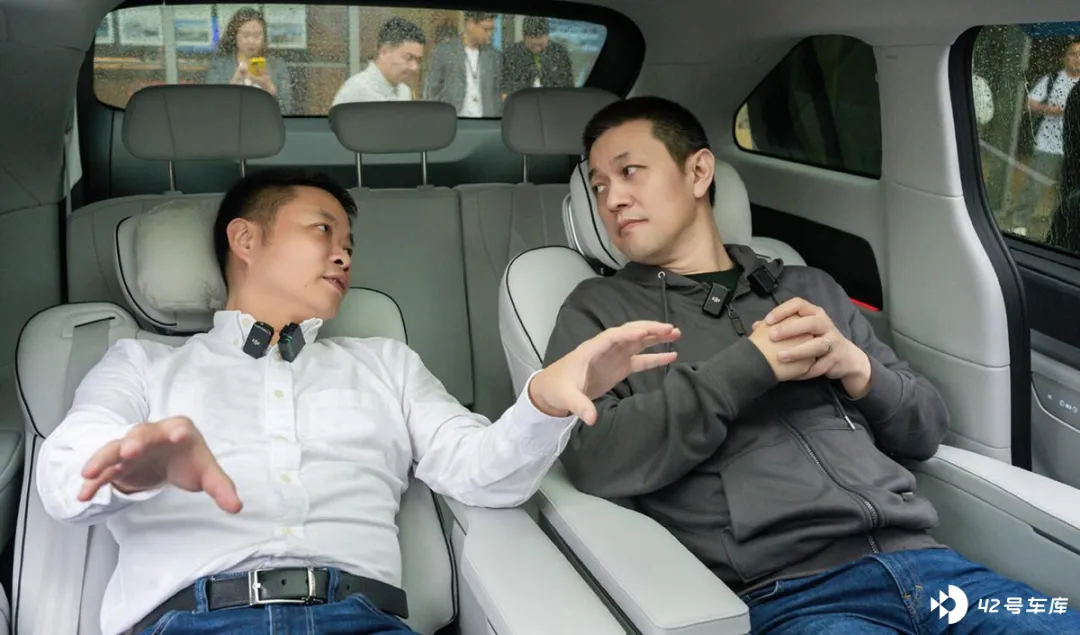
说一个很多人可能不太愿意承认的事实:蔚来在难而精的细分市场里,攻下了相当部分的份额,同时从目前乐道品牌的分化来看,李斌对走量规模市场早有规划,尽管乐道在走量规模市场的起步,还只能算是蹒跚起步。
蔚来分化出第二品牌乐道,就意在卸下主品牌蔚来的高端包袱,全力在 15-20 万级市场耕耘,并承担起为蔚来集团造血的关键职责。
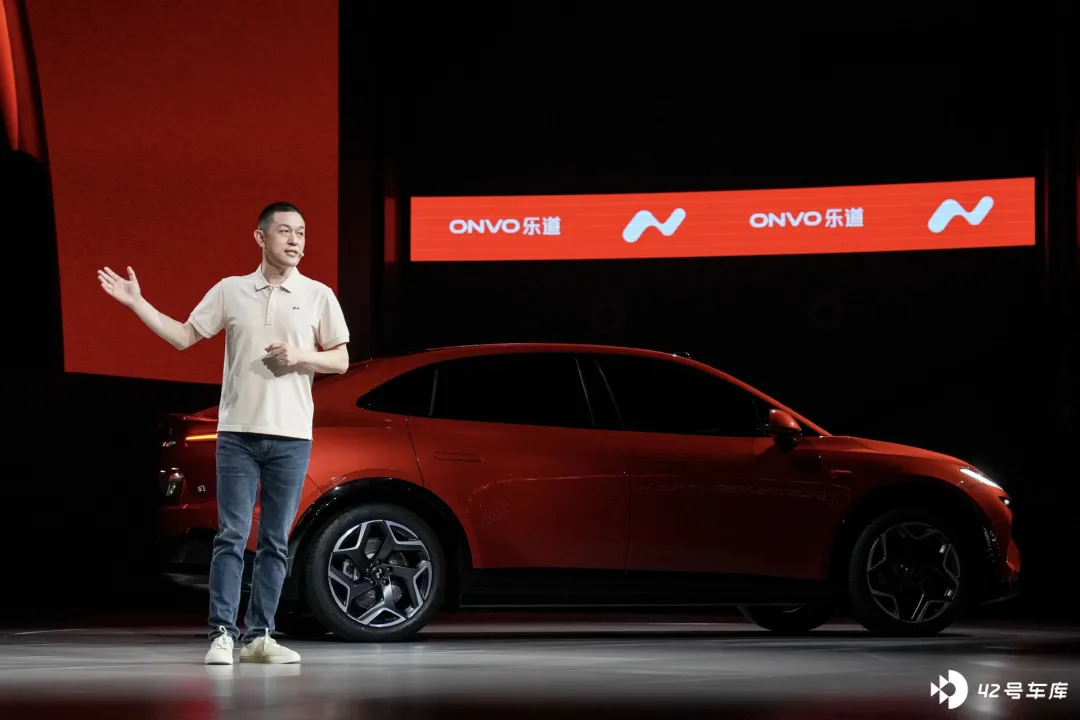
这也就引申出了第二个问题:为什么乐道卖得不够好?
在乐道 L60 首次发生产能问题时,就有一位媒体同行跟我打趣过,他说:「想不明白,为什么乐道这么全面的车,销量数字却没那么好看。」
当时,我不以为然,认为乐道很快会跨越产能问题,释放本该有的销量潜力。但在克服初期的产能问题后,乐道的确遭遇到了预期与实际销量的落差,在完成 1 万交付的 12 月后,乐道在 1 月销量走低至不足 6 千台。
乐道发布后所遭遇的产能、囤货不足的问题,打断了本该的规模走量节奏,也让乐道陷入到了不如预期的自证困局中来。
产品力没有问题,与其是执着自证,乐道更好的办法是找回节奏,用销量说话,一个向好的势头是:在销量下行的 1 月,乐道在均价 20-30 万元的纯电 SUV 细分市场,连续 3 个月占据销量前二的位置。
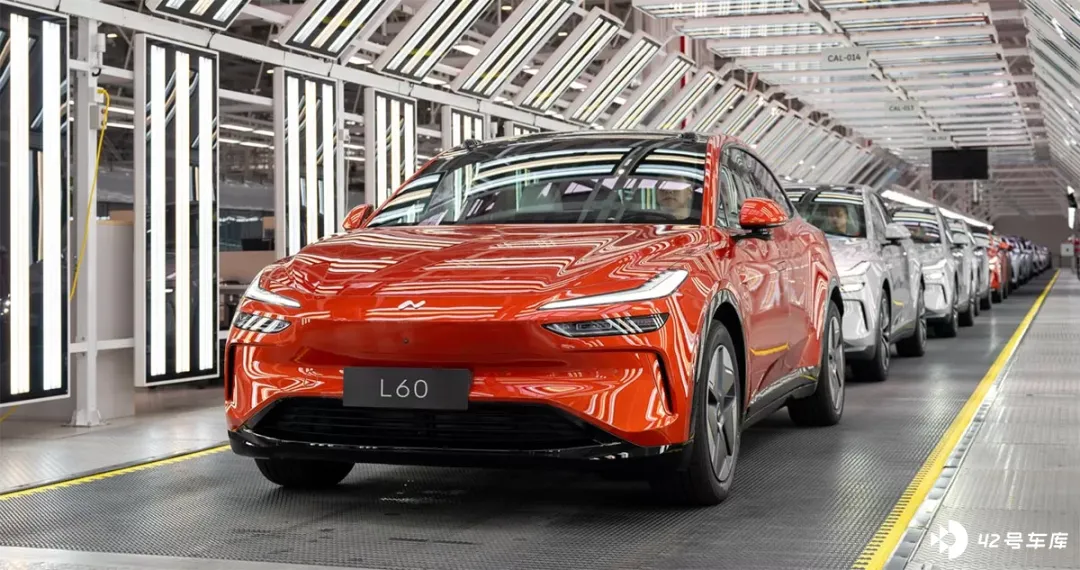
主品牌蔚来的产品矩阵,也即将迎来迭代。
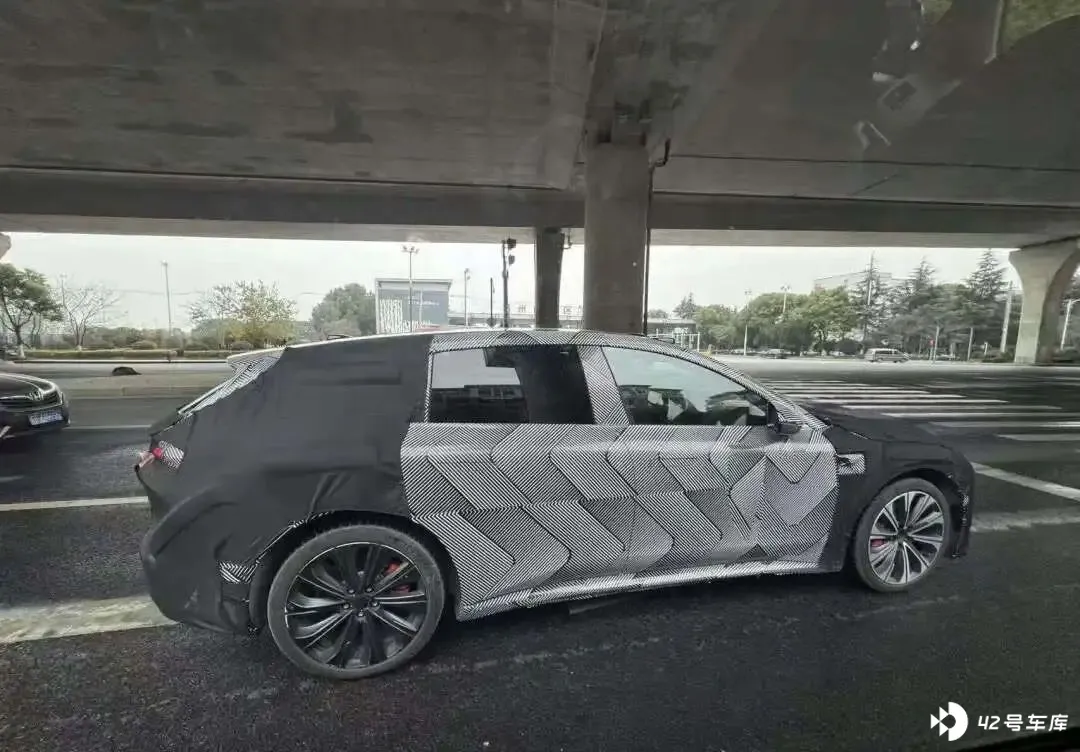
李斌在前不久的开工直播里,剧透了蔚来 5566 车型的改款(包括 ET5、ET5T、ES6 以及 EC6 车型),改款车型将会从 NT2.0 切换至 NT2.5 平台,外观微调、中控大屏从竖屏更换为横屏,四颗 OrinX 芯片全面切换至自研 NX9031 神玑,售价微微上调。
一句话总结,那便是:小修小补,改掉现有 NT2 系列最容易感知的座舱短板,既能提前分摊自研芯片的硬件成本,还能兼容 NT2.0 的补能体系。
李斌曾在去年年底的媒体群访上,如此描述了蔚来内部对二代车的看法,他说:
第二代车这三年,总体上落后于我们自己早期规划 2 年左右,蔚来现在的状态按照 17、18 年的规划,大概 2022 年就应该完成。
以年中改款新车,尽力磨平产品的代际差异,蔚来在对二代车「遗失 2 年」完成了一次产品生命周期的补全。


