文|冬迟
即使身陷的冰窖已足够刺骨,人们依然试图用精心修饰的文字幻想着余温、渴望着慰藉。
最近,市场频传「极星将退出中国」,极星官方给出回应称:公司运营正常,正在进行的组织架构调整旨在更好地应对市场变化,并提升运营效率。
然而坊间疑云却已经久不散。调整、优化、增效……最初,这类词汇的本义并不是我们今天所联想的样子,在这里,或许可以反用王国维的那句话——一切情语,皆景语。花叶凋敝,词义也便随之枯槁,就像是漂浮在咖啡上的拉花,无论如何编织都遮掩不住底味的苦涩。
当然,这样的「拉花」如今并不少见,甚至已经成为常态。只不过,像极星这样一手好牌却打成今天这种局面的,委实也并不多见。
身怀北欧血统,比沃尔沃更高端;背靠吉利资源,大树底下好乘凉——几年前,刚入华时的极星,春风得意马蹄疾,一日看尽长安花。
极星到来的时间其实并不算晚:2017 年 10 月,品牌独立;2019 年 8 月,极星成都生产基地投入运营。而彼时:特斯拉上海工厂尚未完全建成;理想尚未开始交付首款车型理想 ONE;比亚迪当年新能源车型的销量仅为 2024 年的 1/20;华为深陷在「制裁」的泥沼里举步维艰……
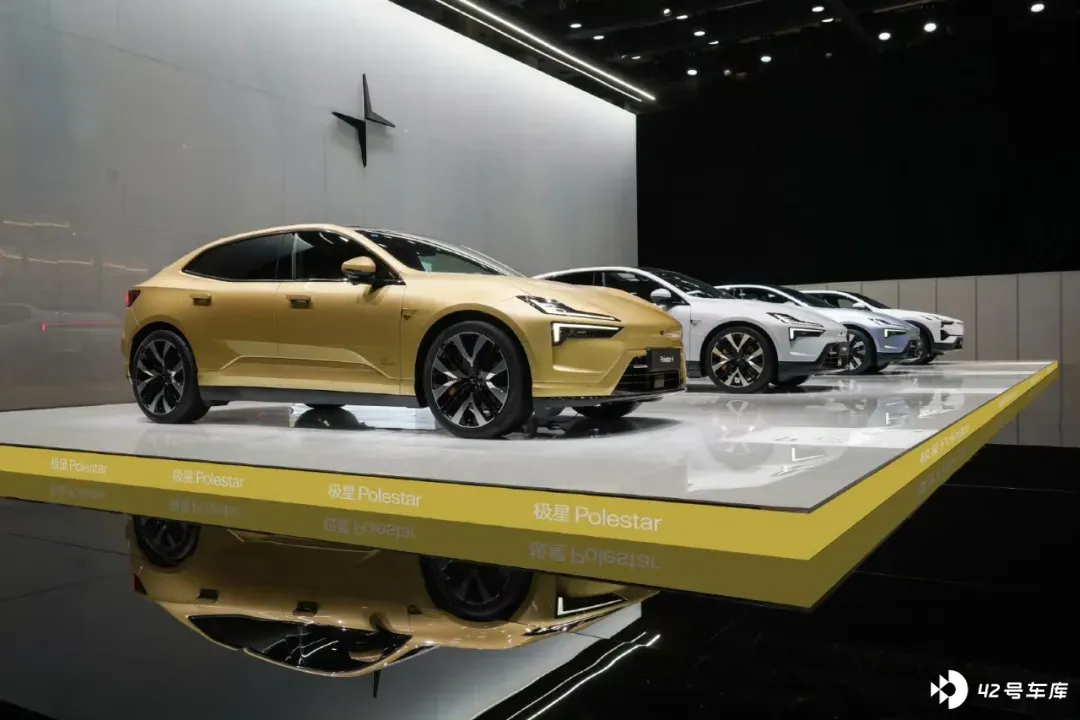
站在 2019 年的时间节点,彼时的极星完全可以撸起袖子立下 Flag:大干一番,大有可为。
然而现实却是:这颗曾被寄予厚望的斯堪的纳维亚流星,不仅没有冉冉升起,反而正一点一滴地融化在东方的骄阳烈日里。
现在回头去看,着实令人扼腕。
一
2018 年,极星 1 上市,插电式混动、2+2 配置,定价 145 万,主打画风:北欧血统,冷艳高贵。
贵,确实是贵了点,但问题不大,毕竟,这是品牌的定调之作,特斯拉、蔚来一开始也都是这么干的。同时,年产 500 辆的限量,也说明极星根本没打算将其走量。
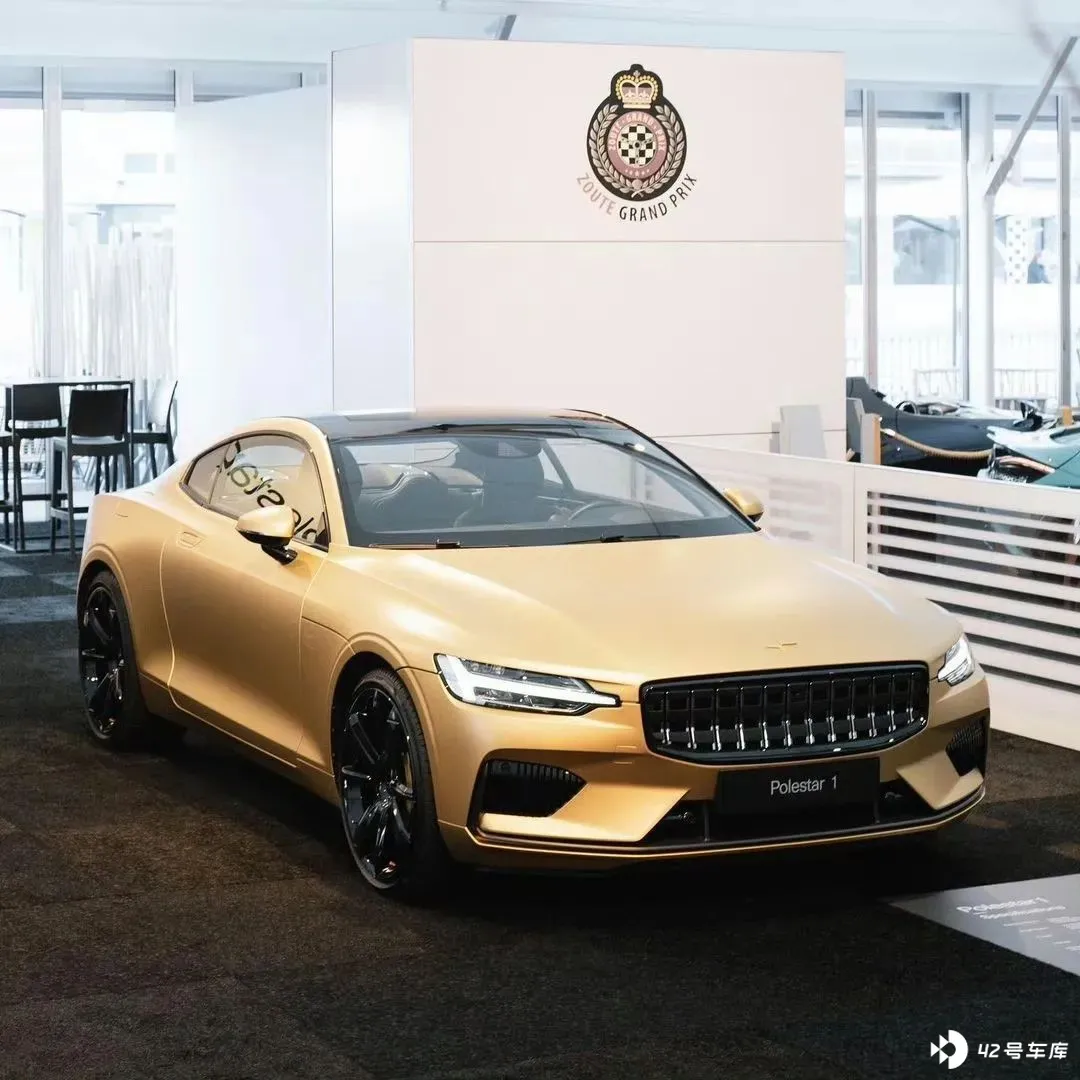
贵,不是错,但贵得籍籍无名就不对了。一开始,真正买得起特斯拉 Model S/X、蔚来 ES8 的人也是屈指可数,但从赛道成绩,到名人背书,到全方位广告投放,一系列大手笔的宣传攻势下,特斯拉、蔚来——天下谁人不识君!
而极星 1,仅仅是一张「火星见」的海报以及此后寥寥无几的声量——纵使相逢应不识。
宣传脱节,定调失败——此其一失也。
二
贵不是错,但一直贵下去,就有了狂傲之嫌。
2023 年,极星 3 上市,两款车型分别售价 69.8 万元、79.8 万元。即使极星宣称这个价格已经比海外低了至少 18 万。但你要知道,此刻,时光已经行进到了 2023 年,电动争鸣早已是百花齐放、铺天盖地,无论动力、续航,还是座舱、智驾,极星 3 放在国内市场都很难支撑起这个价。
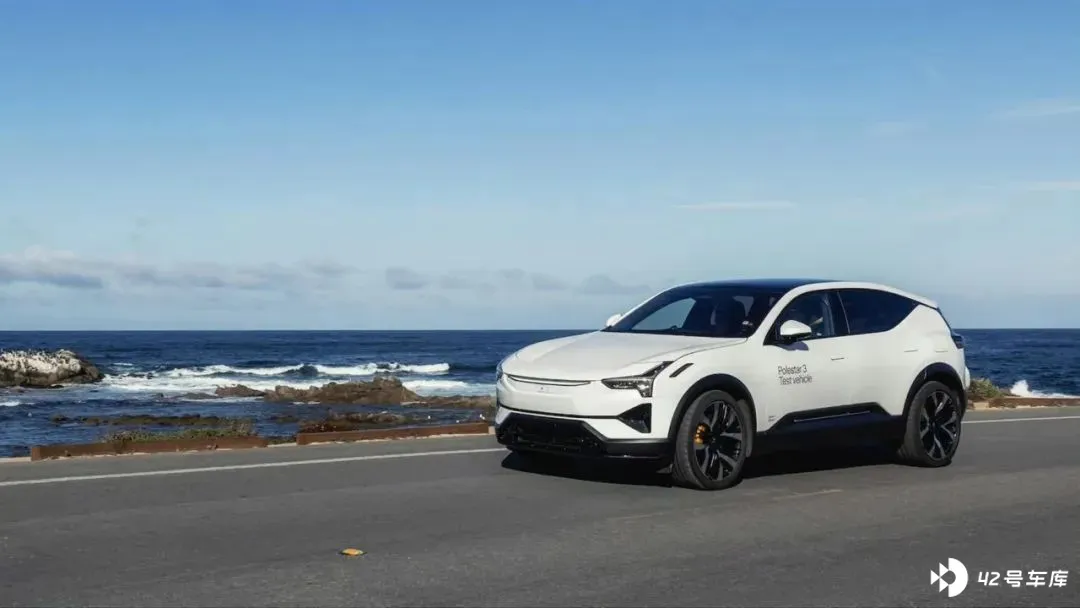
诚然,精英阶级永远需要比寻常打工人更贵的座驾以彰显品位身份,但在品牌形象、豪华认同没有高高筑牢的前提下贸然就高价,无异于异想天开,若非背靠大树的持续输血,其命运或已与高合一样,抱遗憾而长终、托遗响于悲风……
自命不凡,曲高和寡——此其二失也;
三
市场不是没有给过极星机会,其距成功最近的一次,是极星 2:2020 年中期入华,定位「行政紧凑级」车。
行政?紧凑级?这两个词单看都不陌生,但连在一起却又是那么的令人费解:这明明是一对反义词……
矛盾之处不止于此,极星时刻以设计为荣,但极星 2 的模样却与主流审美是那么的背道而驰:未封闭的前脸格栅、跨界的造型再加上 2735mm 轴距、后排凸起的地台——既未传递出电动物种的科技未来之感,也满足不了实用主义者对空间的需求。而 450km 的续航表现,更是在竞品普遍突破 600 公里的背景下显得颜面扫地。
诚然,29.98-35.88 万的定价,极星拿出了走量的决心,人们也看到了其正刚 Model 3 的希望,但当我们把时间线捋得更细一些后又会发现:极星 2 首发时的售价高达 41.8 万元,后续才下调至现价区间,已然错过攻掠市场的最佳时间。
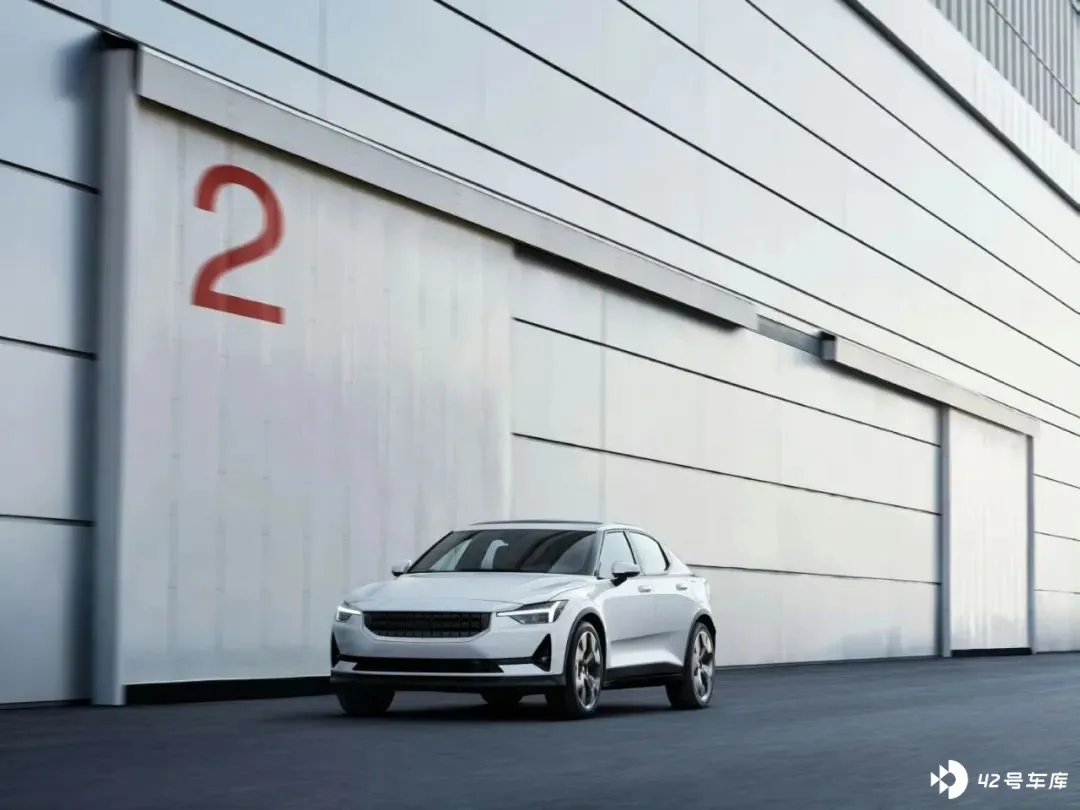
而后续的价格闪崩,即使业内从业者也始料未及:2022 年,有媒体同行,以 20 万的价格,入手了一辆当时指导价为 41.8 万的顶配二手极星 2,以为自己捡到了宝,并美滋滋地说出了一句在当时看来无可辩驳的至理箴言:无论什么车,打 5 折都香甜!
但如今,同款车型在闲鱼上已经跌进了 10 万以内。
错失走量,价格崩盘——此其三失也;
四
极星 4,算是极星重振旗鼓、渴望走量的又一次尝试。
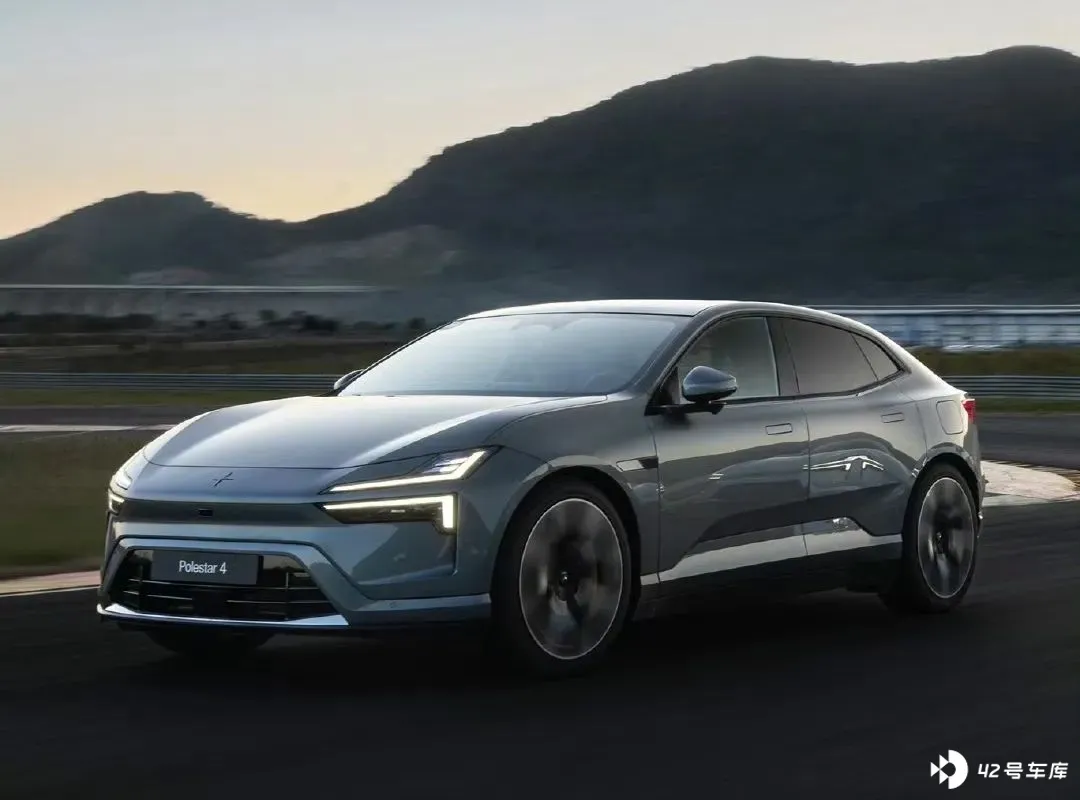
但显然,殊「名」同归:和它的三个兄弟们一样,极星 4 又一次成为了市场保有量罕见的「稀世」车型。
不过,有一说一,论身姿造型,极星 4 比它的兄弟们更容易辨认。毕竟,它浑身散发着极氪 001 的气质。
但事情的反转之处在于:从品牌、定位以及售价来看,它貌似是极氪 001 的强化版,但当你从产品力的角度逐帧逐句地分析后又会发现,它未必比极氪 001 甚至是 007 更靠谱。
比如,极氪 001 的高配车型装备了空气悬架,极星 4 则全系缺失,两驱车型甚至连 CDC 减振器都没有;
再比如,当同龄的堂兄弟极氪 007 已经标配了 800V 的电气架构,「高性能」极星 4 奉上的却是「上市即落后」的 2C 充电;
同时,在机械架构上,极星 4 又拿出了落后于时代的 CTP 架构 (Cell To Pack) ,且 CTP 尚非标配;此外,在电池架构上,极星 4 也没有用上行业渐渐普及的 CTB……
而在真皮座椅、WHUD 抬头显示、三温区智能空调、香氛系统、电吸门、驾驶模式等更细致化的配置方面,极星 4 相较于极氪 001 的减配清单就更多了。
此刻,极氪 001 因为极星 4 的存在而更香甜。那些对极星 4 乍见倾心的人,很难不在细致忖度后头也不回地奔向极氪 001。
华而不实,徒有其表——此其四失也,这也是极星品牌折戟的最严重一失。
五
极星的核心卖点是什么?极星可能自己都说不清楚。
性能?电动加速谁不强?极氪 001 FR 强不强?小米 SU7 Ultra 强不强?燃擎时代,作为沃尔沃高性能部门的极星或许耕耘出了自己的壁垒,但电动时代,作为独立品牌的极星的剑刃还剩下多少锋芒?即使强如保时捷,当 Taycan 在 2019 年秀出 800V 快充时,可堪惊艳绝伦、行业侧目,但同样的产品放在 2025 年早已泯然众人;
设计?电动时代,内燃机的空间桎梏被解锁,设计的自由度在提高,创意得以实现,灵感更加飞涌——大家,都不丑;
安全?环保?这更像是沃尔沃的招牌。更何况,环保叙事之于中国市场,就像那橱窗中的艺术品,被赞美、被感叹,却鲜少被购买。
极星甚至说不清自己到底是不是中国品牌:论豪华出身、极简设计,大谈北欧血脉;论架构底色、智能座舱,则又是鲜明的国产新风。
极星的定位高于极氪,但吉利却无法给予其全力的支持:其一,研发设计在瑞典,「欧中」共管中,极星的主导权、话语权似乎更偏向于欧亚大陆的另一端,这从多任 CEO 的任命便可看出;其二,产能在分布在中国杭州湾、美国南卡罗来纳州两地,这样一来,中国的供应链仅可以利用一半。今年下半年,更是计划在韩国生产极星 4,在欧洲生产极星 7。
远隔万里的瑞典研发团队,对这块世界上最肥沃的新能源沃土的蛰动,缺乏精准的感知与理解。而一旦市场效果未达预期,便寄希望于计划的频繁更改,甚至是 CEO 的走马「换」任:6 年换了 5 任中国区 CEO,一任平均只能呆 1 年多一点,根本等不及一个策略的效果,便被匆忙拿下。
而翻开历任中国区 CEO 的履历,都能看到豪华品牌的销售经验。极星的高层似乎执着地认为,中国业绩不好,是销售的锅。
事实上,极星如今面临的困境,沃尔沃当年也经历过,生于小国寡民,设计审美、品牌性格不具备大范围感召力。而自救方式便是:向中国,靠中国,生产和市场都放在中国,研发开始放在瑞典,后来双方共管。随着电动化的推进,中方对沃尔沃的话语权越来越大。
但极星,似乎还不具备这样的魄力。
纠结矛盾,困顿迷失——此其五失也。
六
2022 年,时任极星 CEO 托马斯·英格拉特向股东承诺承诺,2023 年将实现收支平衡,2025 年实现盈利并交付 29 万辆车。
但翻开最近 3 年极星的全球销量表:2022 年 5.15 万辆;2023 年 5.46 万辆;2024 年 4.49 万辆——今年要如何实现 29 万辆的销量目标?
于是,现任 CEO 迈克尔·罗谢勒又宣布了极星的最新战略:计划在 2025-2027 年间实现年均零售销量增长 30%-35%,并力争在今年实现盈利。他表示:2025 年将是极星历史上最辉煌的一年。
他的目标或许不是没有实现的可能,但中国市场的表现已定然难言辉煌:2021 年至 2023 年,极星在华销量分别为 2048 辆、1717 辆和 1100 辆,2024 年上半年 1612 辆。一而再,再而衰,三而竭,即使已经交付了 4 款车型,但大街上仍然很难看到极星的影子。
极星的困境,本质上是北欧理想主义与中国市场现实主义的冲突,一如一位执着于演奏古典乐的艺术家,误入了电音狂欢的派对。当「小众」成为逃避市场洞察的借口,当「血统」成为产品力短板的粉饰,黯淡无光或许已经注定。