作者:陶烟烟
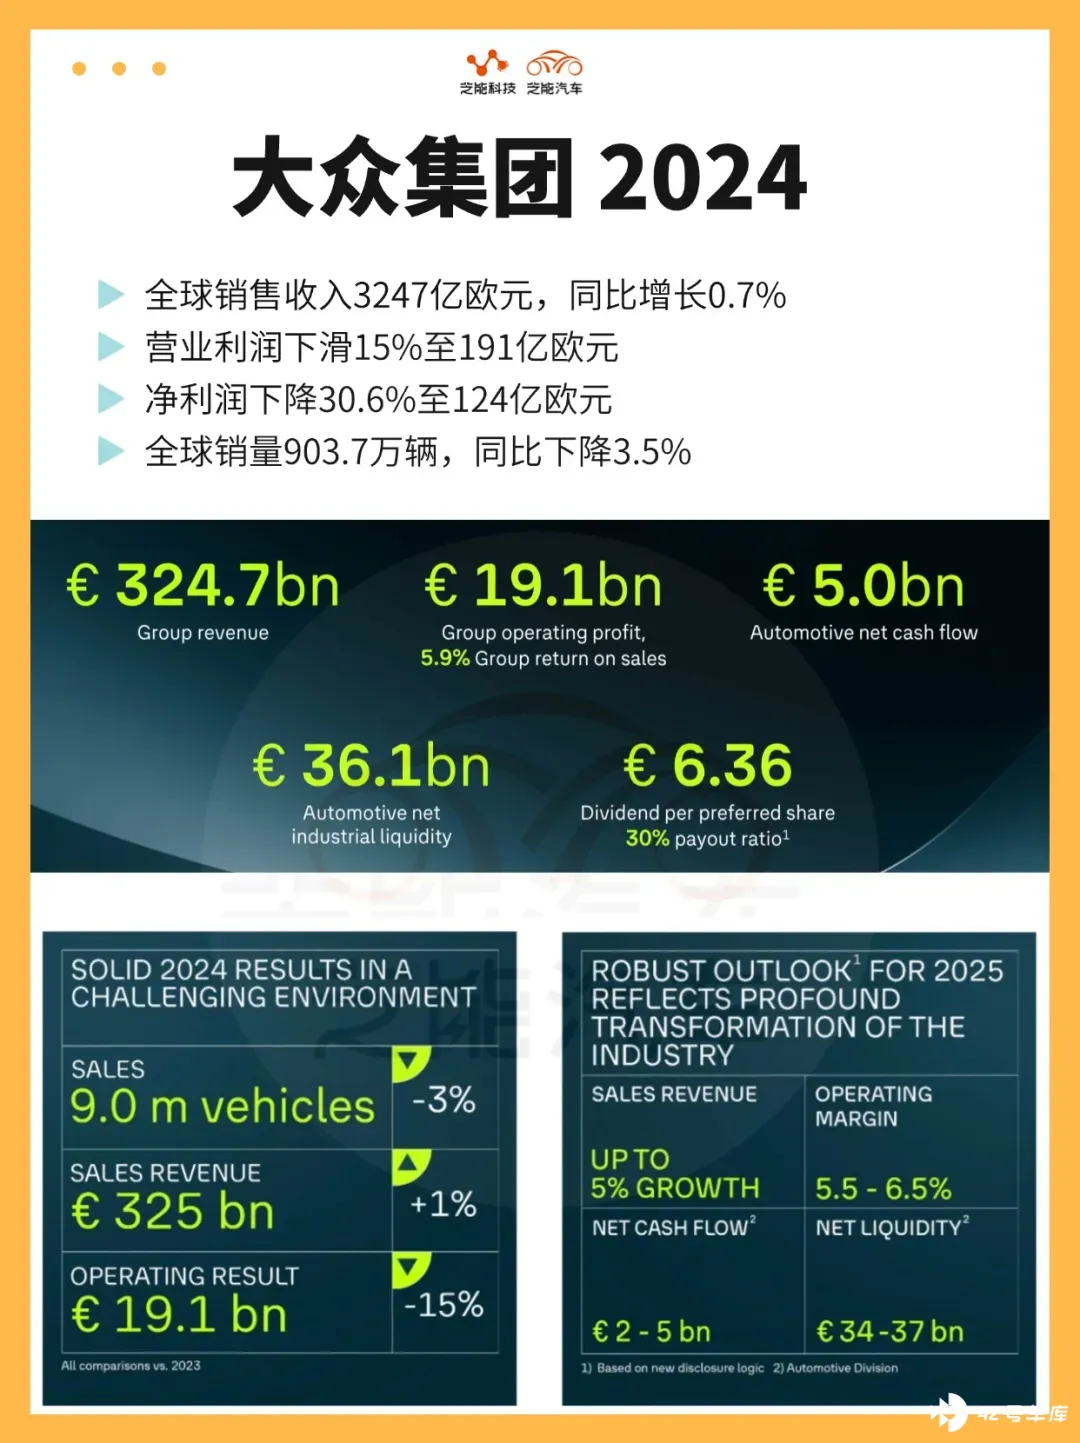
2024 年,大众汽车集团交出了一份喜忧参半的财报:
- 全球销售收入 3247 亿欧元,同比增长 0.7%;
- 营业利润 下滑 15%至 191 亿欧元;
- 净利润 下降 30.6%至 124 亿欧元;
- 全球销量 903.7 万辆,同比下降 3.5%。
大众在电动化和智能化转型的阵痛期展现出韧性,中国市场销量承压 (293 万辆,下降 9.3%) ,西欧纯电动订单量翻倍、北美稳健、南美增长, 整体全球化布局的平衡能力是不错的。
营业利润下滑源于 26 亿欧元的内部重组成本,包括德国裁员 3.5 万人等举措,净现金流 50 亿欧元为后续转型提供支撑。
大众正通过降本增效和产品攻势迈向回报期,中国和美国市场将成为其破局关键。
我们从销量与财务表现、战略转型与市场竞争两方面深入剖析大众 2024 年的得失,并展望其未来发展。

大众集团的销量与财务表现
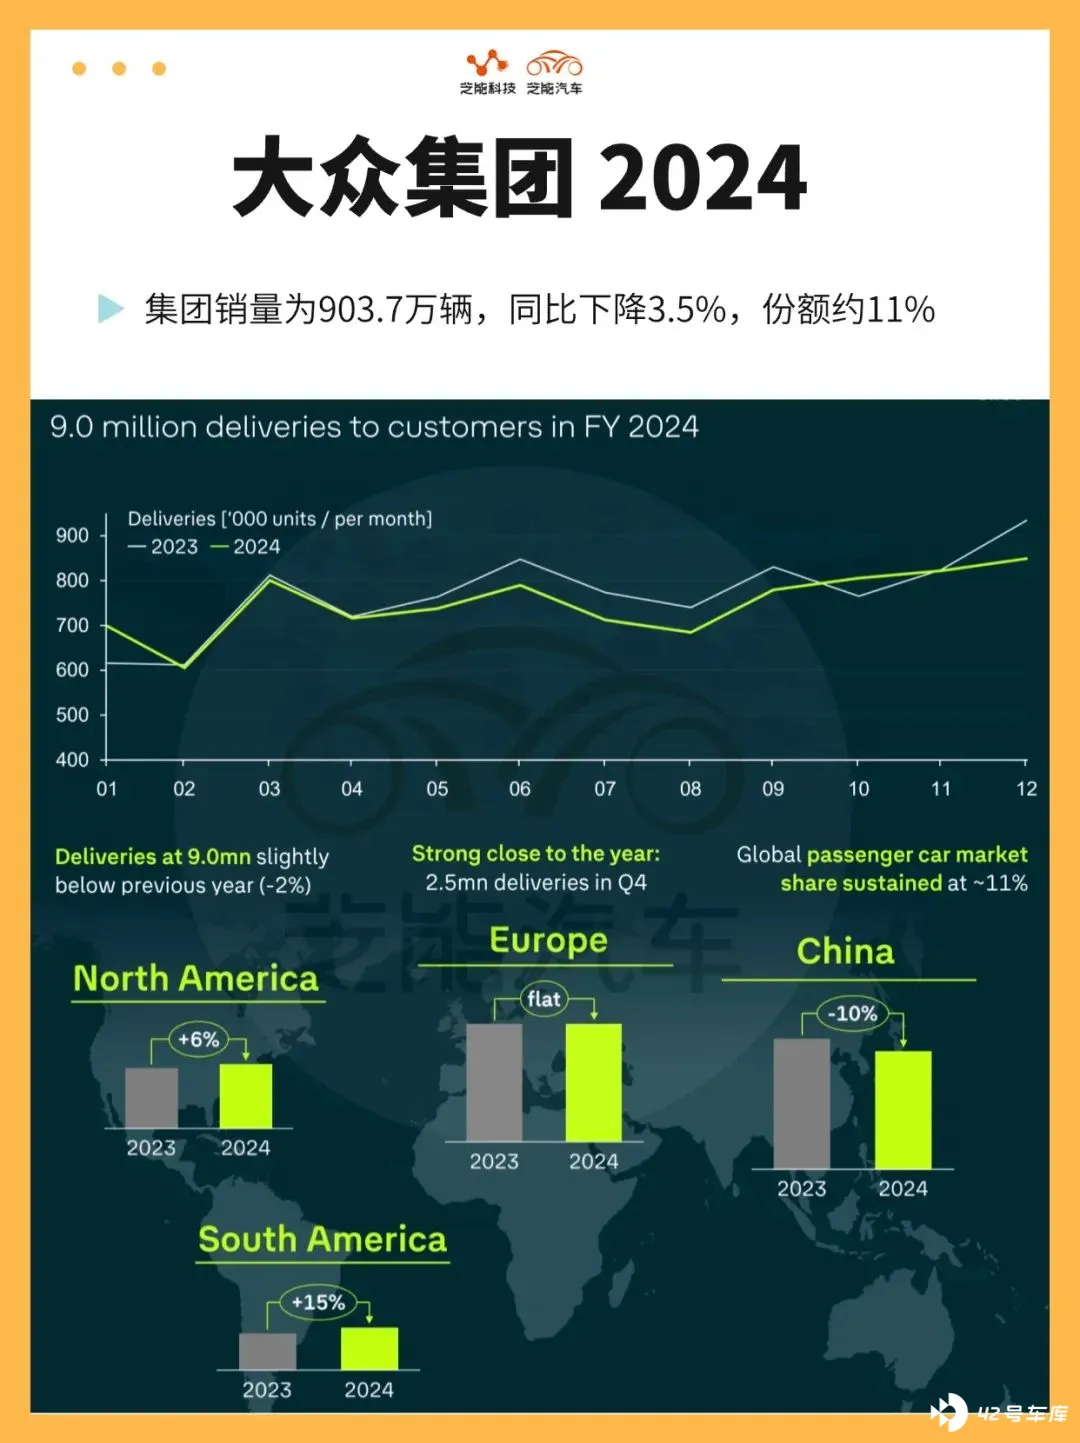
2024 年,大众汽车集团全球销量为 903.7 万辆,同比下降 3.5%,市场份额约 11%。
从动力总成看
◎ 纯电动车 (BEV) 销量同比增长 12.7%至 73.1 万辆,占总销量的 8.1%,
◎ 混合动力车 (含插混) 销量增长明显,燃油车销量占比仍超 70%,显示其在传统市场的主导地位。
财务表现上
◎ 销售收入 3247 亿欧元,同比增长 0.7%,得益于金融服务业务的增长;
◎ 汽车业务收入 2659 亿欧元,略低于去年;
◎ 营业利润 191 亿欧元,下降 15%,利润率 5.9%,若剔除 26 亿欧元重组成本,实际利润率达 6.7%。
◎ 净利润 124 亿欧元,下降 30.6%,净现金流 50 亿欧元,同比下滑但仍稳健,在转型中的抗风险能力是不错的。
分区域看:
◎ 中国市场交付 293 万辆,同比下降 9.3% (30 万辆) ,占集团总销量的 32.4%,受本土新能源竞争加剧影响;
◎ 西欧交付 385 万辆,同比下降 3%,但纯电动订单增长 88%,占比升至 12%;
◎ 北美交付 97 万辆,同比增长 2%,南美增长 8%至 45 万辆,全球化布局有效缓冲了单一市场的冲击。
品牌销量方面:
从大众集团的各子板块来看:
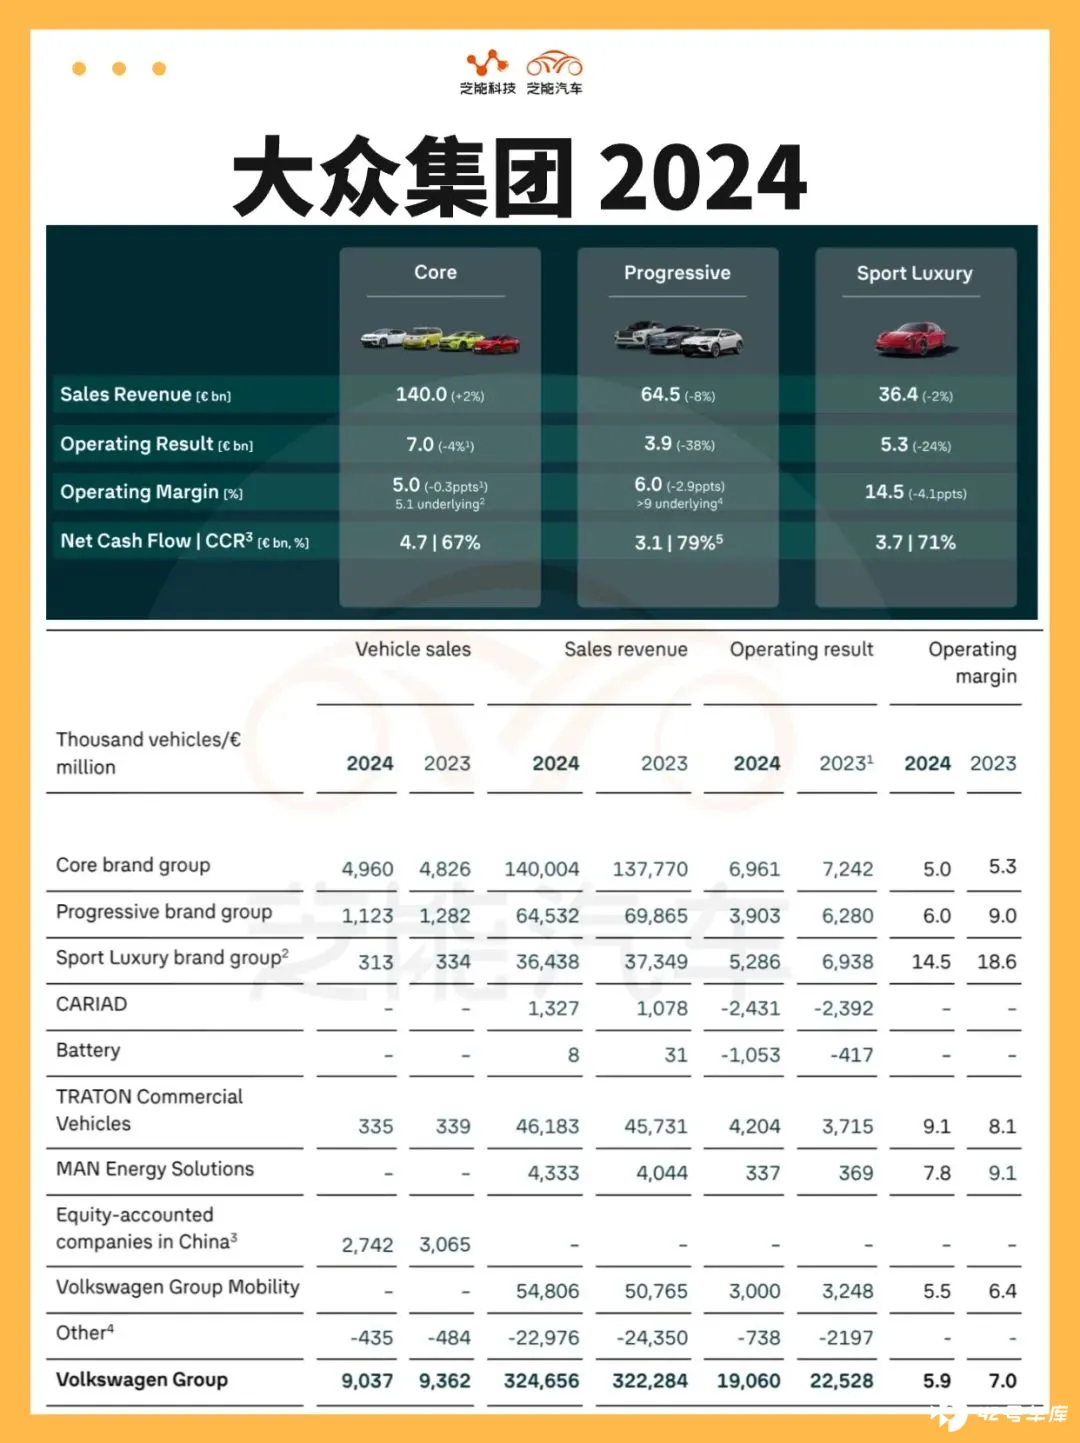
◎ 大众乘用车营业利润 114 亿欧元,销售回报率 5.3%;在核心的乘用车板块,大众此前将品牌划分为三个品牌阵容。
其中,大众、斯柯达和 SEAT/CUPRA 等为核心品牌;奥迪、兰博基尼、宾利、杜卡迪为进取品牌;包括保时捷在内的豪华运动品牌。
◎ 卡车传拓集团 (Traton) 营业利润 42 亿欧元,销售回报率 9.1%;
◎ 软件板块 CARIAD 实现了销售额增长 23%至 13 亿欧元。
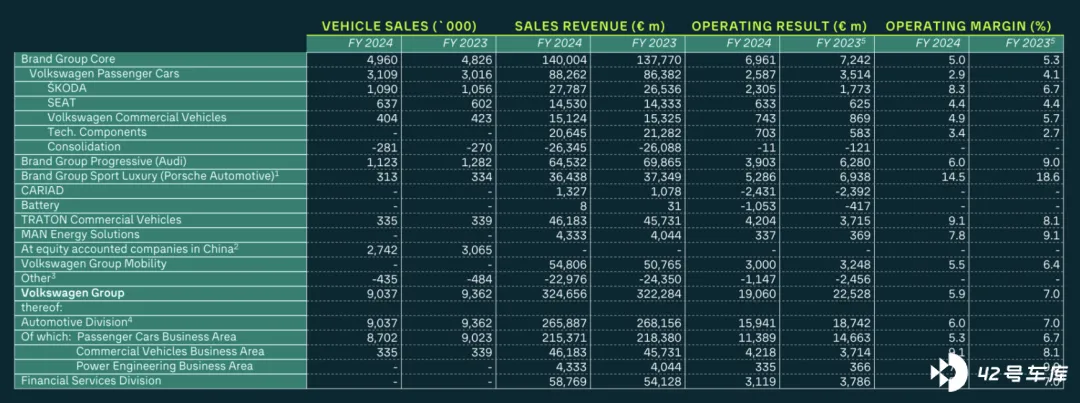
而在乘用车部门内, 核心品牌组合的销售额增长了 2%,达 1400 亿欧元,营业利润为 69.61 亿欧元,同比下滑 4%。
◎ 大众品牌在 2024 年销售了 310.9 万辆新车,实现营业收入 882.6 亿欧元和销售利润 25.87 亿欧元。
◎ 斯柯达品牌盈利 23.05 亿欧元,销量仅为大众的三分之一,但利润规模几乎相同,在中国市场确实很难赚钱。
◎ 进取品牌组合以奥迪集团为主,2024 年全球销量为 112.3 万辆,较 2023 年的 128.2 万辆有所下降。杜卡迪摩托车年度销量接近 6 万辆。
奥迪集团销售收入为 645 亿欧元,同比下滑 8%,营业利润降至 39 亿欧元,去年同期为 63 亿欧元。利润率下滑主要受残值效应和布鲁塞尔工厂相关费用影响,共计 20 亿欧元。若扣除这些因素,利润率将超过 9%。
◎ 运动豪华品牌保时捷在 2024 财年全球销售了 31.3 万辆车,相比 2023 年的 33.4 万辆有所减少。其销售收入降至 364 亿欧元,营业利润收缩至 53 亿欧元,营业利润率从 18.6%降至 14.5%。
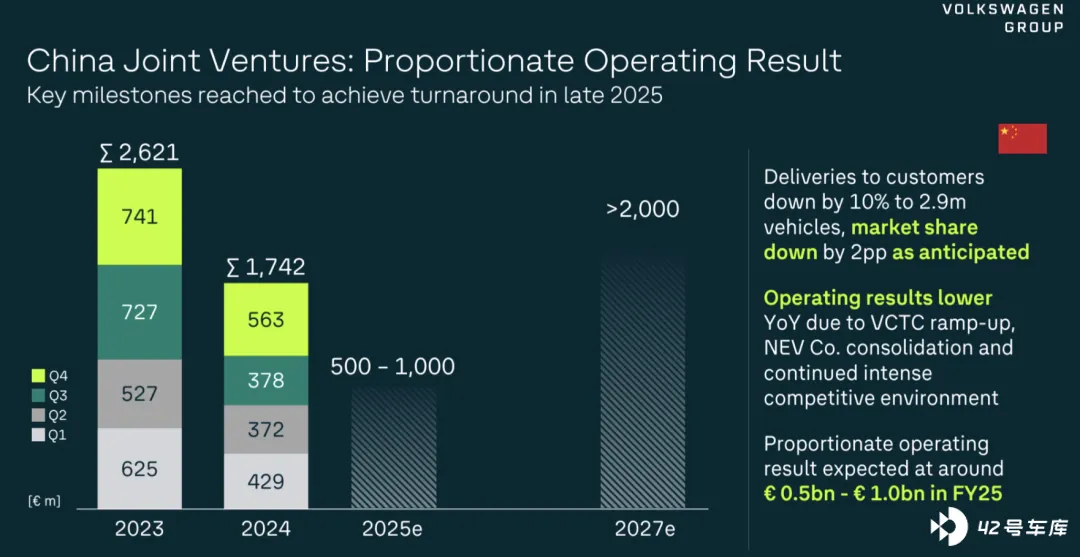
大众集团在中国市场的销量为 274.2 万辆,同比下滑了 10%,市场份额下跌了 2 个百分点,2024 年大众在中国的合资企业活动中的营业利润份额下降至 17 亿欧元 (约合人民币 134 亿元) ,相对于上一年的 26.21 亿欧元下滑了 9.2 亿欧元。
大众集团预计 2025 财年中国的盈利将下降至 5 亿至 10 亿欧元之间,这个数据是大众确定 2025 年的经营会更困难。

战略转型与市场竞争
2024 年,大众汽车集团深陷电动化和智能化转型的阵痛期,高昂的研发投入和内部调整成本成为利润下滑的主因。
◎ 集团全年研发支出达 210 亿欧元,同比增长 10%,用于电动车平台 (如 MEB、PPE) 、电池技术 (自研电池工厂) 和智能网联研发 (如 VCTC) 。
◎ 26 亿欧元的特殊支出包括德国裁员 3.5 万人、减产 70 万辆的计划,每年节省 40 亿欧元劳动力成本和 150 亿欧元总体开支。
这种「深蹲」策略虽短期拖累利润,却为长期竞争力奠定基础。
西欧市场纯电动订单翻倍、北美销量微增,在成熟市场的电动化布局初见成效,而中国市场的 ID。系列增长 17%,未扭转整体下滑趋势,却为 2025 年的产品攻势埋下伏笔。
竞争格局中,大众面临多重挑战。
大众的应对策略包括与中国企业合作 (如小鹏汽车的技术共享) 和本土化研发 (大众安徽) ,但产品线单一 (主要依赖 ID。系列) 和智能化进展缓慢仍是短板。
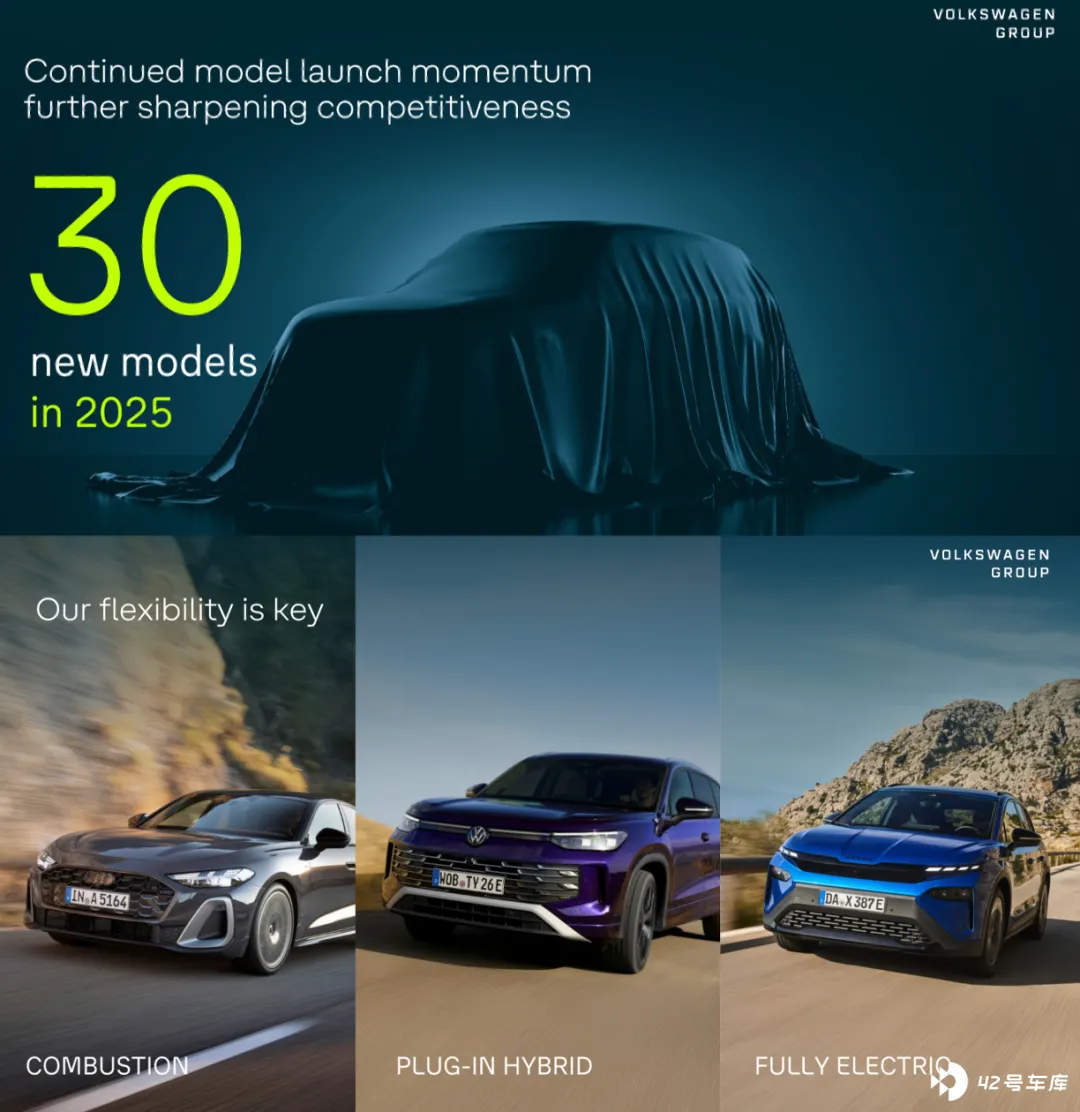
展望 2025 年,大 众基于 CMP 平台的原型车、奥迪新车型和首款增程式车,预计 2026 年上市,至 2030 年在中国推出 30+款纯电动车型。
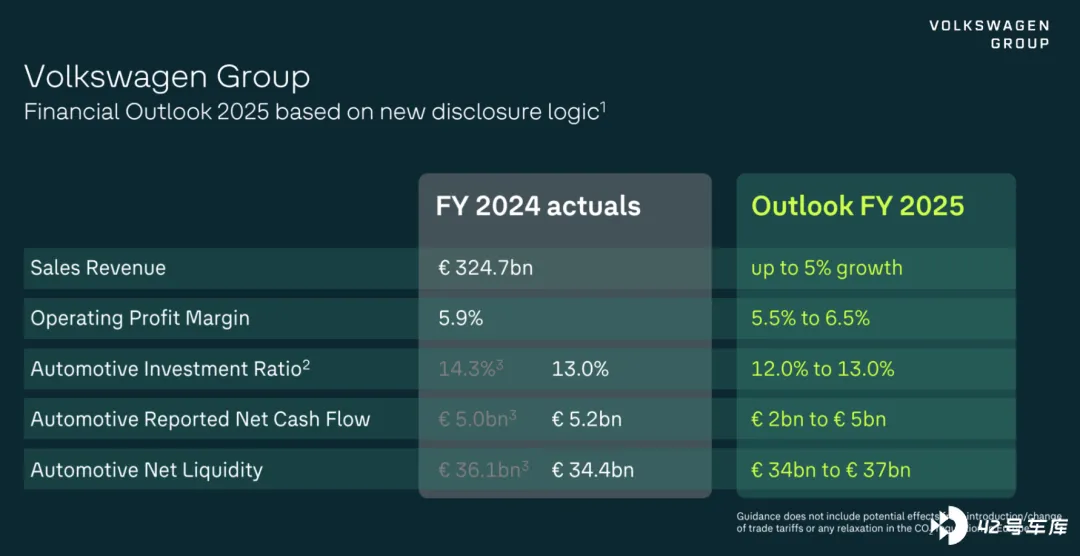
这种产品攻势将丰富大众在华矩阵,从单一的 ID。系列向多元化扩展,同时通过裁员降本和合作提效,预计销售收入增长 5%,利润率升至 5.5%-6.5%,净现金流 20-50 亿欧元。
竞争格局的演变将取决于大众能否将前期投入转化为市场回报,尤其是在中国这一全球最大市场的表现,将直接影响其全球地位。
小结
2024 年大众汽车集团的财报虽表面承压,却展现了转型阵痛中的战略韧性。
全球销量微降 3.5%、营业利润下滑 15%,但 50 亿欧元的净现金流和全球化市场的平衡表现,证明其抗风险能力。
西欧电动车订单翻倍、中国 ID。销量增长 17%,为 2025 年的产品爆发奠定基础。大众需加速技术落地和本地化适配,方能在全球竞争中穿越周期。