


千亿理想背后的增长逻辑
2024 年,理想汽车以 1445 亿元营收和 50.05 万辆交付量刷新纪录。
当新能源汽车市场陷入价格战与盈利困境时,理想汽车凭借精准产品定位与效率革命实现千亿营收,同时其转向智能化与纯电赛道的战略布局,又将面临行业新一轮洗牌。
这家连续两年摘得中国新势力销冠的企业,究竟揭示了怎样的生存法则与增长密码?
爆款策略
回顾 2024 年,理想汽车的成功是精确瞄准了市场地位,理想 L 系列(L6/L7/L8/L9)凭借「家庭场景」定位,覆盖 24 万至 44 万元价格带。其中,L6 以 19.2 万辆的销量成为 20-30 万元区间的现象级爆款,贡献全年近四成营收。
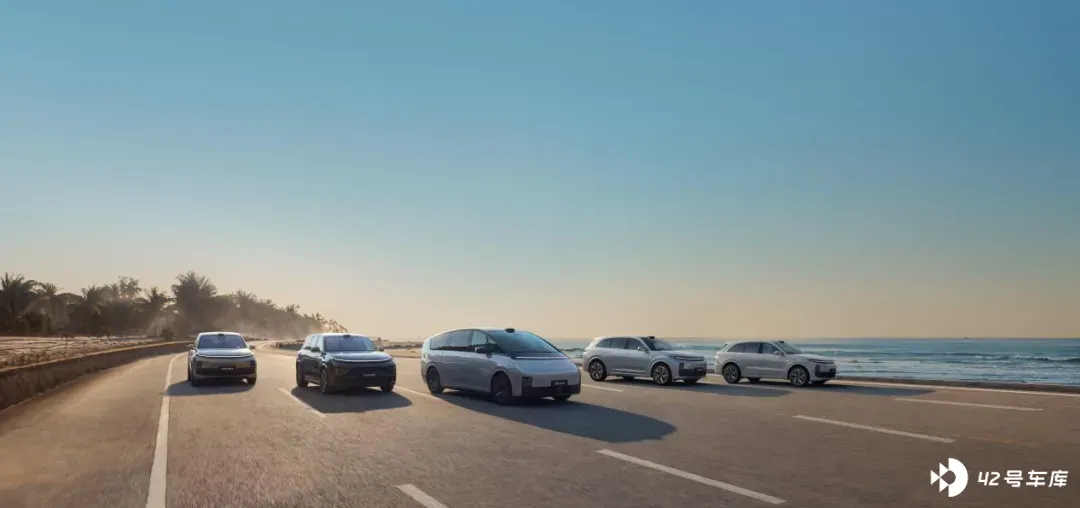
据悉 L 系列零部件共享率超 70%,这一策略通过单一车型的规模化生产降低成本,并形成用户心智的强绑定。
更重要的是,理想从客户需求出发,找出了一条差异化技术路线。作为中国首家规模化量产增程式电动车的企业,理想通过增程式技术解决里程焦虑,并在插混市场占据先机。2024 年,L 系列增程车型贡献 97%销量,成为营收基本盘。
虽然价格战和 L6 等「低价车型」占比提升,导致公司同样面临着行业共同的困境,那就是「增收不增利」。理想汽车 2024 全年净利润 80 亿元,同比下滑 31.9%;毛利率从 2023 年的 22.2%降至 20.5%。
但可以看到在成本优化下,车辆毛利率维持在了 19.8%,并且显著高于相关国产竞品,可见规模效应抵消了部分负面影响,并且公司已实现连续九个季度实现盈利,是继特斯拉、比亚迪之后第三家实现盈利的新能源车企。
同时理想还通过门店结构调整,包括减少尾部商超店、增加汽车城中心店,使得单店展位数提升 40%,比如沧州高新店开业 4 个月即实现月销 175 台,优化坪效。
并且公司现金流健康。截至 2024 年末,理想现金储备达 1128 亿元,居国内车企前列,为公司技术研发与全球化提供强支撑。全年经营现金流 159 亿元,自我造血能力持续增强。
智能化成突围关键
正如马东辉所言:「2026 年国内市场新能源渗透率还会持续上升,市场竞争从增量竞争转向存量竞争。在技术方面,竞争会加剧,众多车企品牌都会加快高阶智驾布局,智能驾驶竞争愈发激烈。」
理想汽车全年研发费用达 111 亿元,同比增长 4.6%,重点投向了智能驾驶和 AI 领域。智能驾驶和理想同学是理想汽车的两大核心 AI 产品,2024 年均实现显著突破。
智能驾驶方面,理想汽车行业首创的端到端+VLM 全新一代智能驾驶技术架构,在去年第四季度率先推送给全量用户,实现城市与高速全场景覆盖,在不少媒体的测试中,其百公里接管次数低于特斯拉 FSD。
在技术创新的同时,理想汽车开创了智能驾驶模型思考推理过程可视化的全新交互形式,以提升用户对系统推理模式的深入了解,加速智能驾驶的普及和应用。
作为智能空间的交互载体,2024 年理想同学基于全栈自研的基座大模型 Mind GPT 全面升级,推理能力全面提升,成为真正的出行助手。年底,理想同学跨终端覆盖车机、手机和 PC,为更多的用户提供便利。
2025 年 1 月,理想汽车首个海外研发中心在德国慕尼黑正式成立,在技术预研、产品开发和产品战略领域持续发展。
同时,理想汽车提前布局下一代技术,启动 VLA(视觉-语言-行动)模型研发,计划与 2025 年 7 月上市的纯电 SUV i8 同步落地。
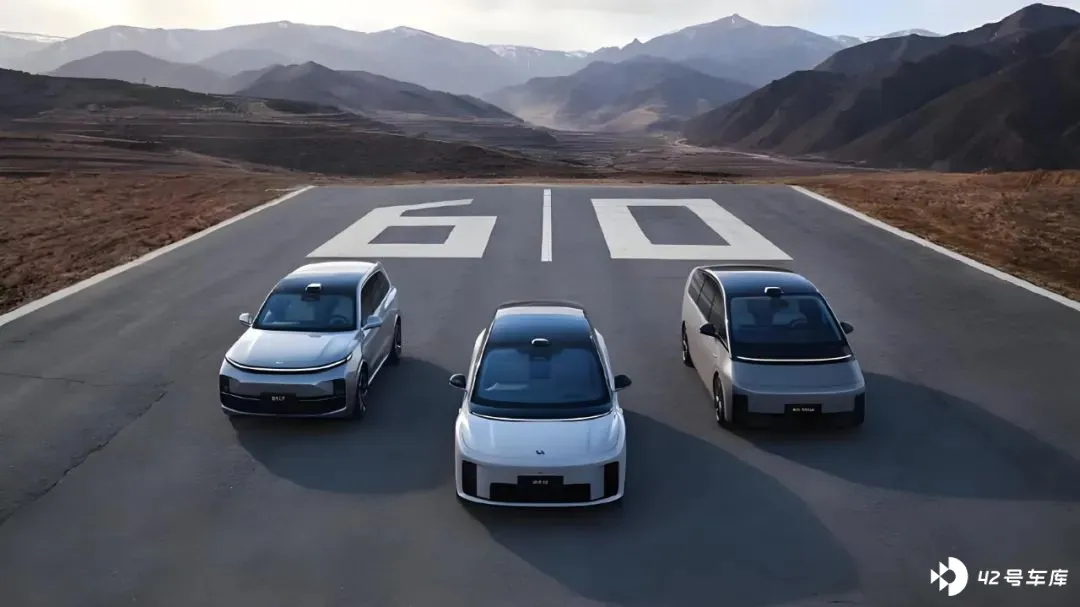
华泰证券表示,端到端架构下,VLA 和世界模型是重要发展方向,其中 VLA 模型可以显著提升信息处理效率、模型能力和决策透明度并具备跨领域通用性。
而高盛最新自动驾驶报告显示,到 2030 年,VLA 模型主导的端到端方案可能占据 L4 级市场 60%份额。
目前,除理想汽车以外,还有元戎启行、吉利汽车等同行均已经在研究 VLA 模型。
总结来说,理想汽车正在从「汽车制造商」转向「AGI 时代终端企业」,中长期来看,目标实现 L4 级自动驾驶。
纯电战略再启
在巩固增程式市场的同时,理想也在加速纯电转型。
今年理想汽车会发布两款纯电 SUV,其中理想 i8 外观造型已正式公布并将于 7 月上市,另一款理想 i6 会在下半年发布。
李想认为,两款纯电产品的推出将类似 2022 年理想 L9、L8 的发布节奏,好处是能够在下半年获得较好销量表现的同时,为下一年第一季度储备更多的订单。
截至目前,理想 i8 已经在全国 300 个城市完成两冬两夏的耐久与性能验证,累计测试里程超 800 万公里,在城市和沙漠、山地、沼泽、冰雪等复杂环境中,共验证了 4000 余项用户场景、1200 余项 NVH 专项指标。
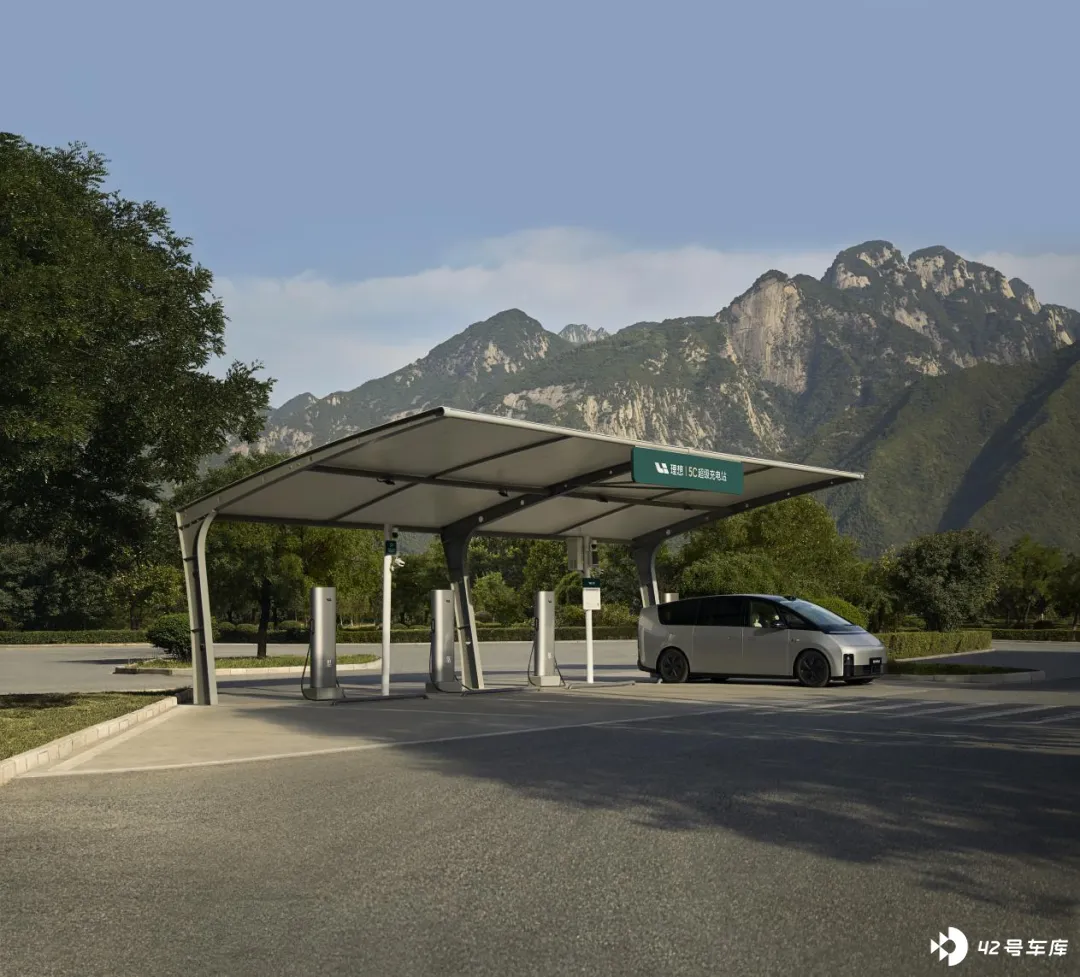
为支撑纯电转型,理想加速推进补能网络的完善。目前理想汽车自建的 5C 超充站已超过 1900 座,计划 2025 年新增至 2500 座,匹配 i8 上市节奏,缓解用户里程焦虑。年底理想汽车将覆盖国家级高速干线里程超过 6.7 万公里,以及省级高流量高速公路一万公里,总计覆盖超过 7.7 万公里。
而且充足的资金支撑研发投入和超充网络建设,促使公司经营形成「研发→产品→销量→现金流」的正向循环。对比特斯拉 2024 年经营利润率 6.2%,理想第四季度经营利润率提升至 8.4%,展现出更强的盈利韧性。
话说回来,理想汽车的首款纯电产品 MEGA 初期的市场表现其实并不如人意,主要原因是对用户真实场景、纯电运营体系能力的低估,导致销量下滑。
但理想汽车通过多项措施逐步挽回了颓势,比如一年内完成 16 次 OTA,新增 350 项功能,优化充电流程和智能交互。不断的产品迭代升级也让用户口碑回升,用户净推荐值(NPS)持续保持高位。
通过 MEGA 这个案列,为理想汽车后续的纯电转型积累了经验。平安证券认为,i8 较 MEGA 价格下探 20%,且充电网络成熟度提升,市场接受度或更高。
同时,理想汽车的全球化布局同步提速。国内零售中心增至 502 家,通过「繁星计划」覆盖四五线城市;海外市场在中亚、中东建立直营服务中心,计划拓展拉美、欧洲市场,2025 年定为「海外战略元年」。
总而言之,理想汽车的增长逻辑本质是「爆款规模化+技术差异化」。通过精准定位家庭市场实现销量跃升,依托垂直整合和 AI 技术构建护城河,再以纯电与全球化布局打开第二增长曲线。
在行业淘汰赛加剧的背景下,理想汽车也面临着诸多挑战,需要在盈利模型、技术变现和品牌认知重塑上持续突破。正如李想所言:「产品好只是入场券,效率革命才是生存法则。」


