文|萝吉
对于车市来说,今年 2 月是个极不寻常的月份,春节假期之后的第一个周一,比亚迪在 2 月 10 日发布了震动全行业的全系智驾战略,一时间,车企的新车规划、消费者的购车计划,都因其而改变。
从对市场的影响来讲,这次比亚迪推智驾平权,不亚于 4 年前 DM-i 车型首次发布,如今 2 月份各车企、车型的详细销量数据已经出炉,各家表现究竟如何,市场格局又有了怎样的变化,就很值得聊聊了。
新能源渗透率大幅反弹,燃油车前景依然严峻
此前关于大众第五代 EA888 发动机的稿子里,我简单提到了近半年新能源渗透率增长迟滞、甚至回落的情况,而在春节后的第一个月里,情况就发生了重大转折。
以新车上险量为准,今年 2 月份国内乘用车市场,新能源车的渗透率为 49.75%,此前的 1 月份,这个数字只有 38.37%,农历新年刚过,新能源车就打了一个绝地反击。
不过换一个角度,新能源渗透率早在去年 8 月份,就已经超过了 50%,如今 2 月份的反弹,依然尚未恢复到半年前的水平。按照最近周销量的数据态势,3 月份新能源渗透率大概率会超 50%。
至于此后新能源车能否更进一步,彻底压过燃油车一头,还是会继续像去年下半年那样在 50%的战线上拉锯,就还只能继续观察了。
整体销量层面,今年 2 月份全国乘用车上险量是 131.9 万辆,环比下滑 28.07%,同比上涨 18.78%。也就是说,单一车企的表现,如果环比跌幅不超过 28%,同比涨幅超过 18.8%,就算是跑赢了大盘。
自主品牌:比亚迪继续遥遥领先,但吉利已经真正脱离第二梯队
今年 1 月份车市销量上的一个大新闻,就是吉利集团在国内的销量,超过了比亚迪。不过考虑到两者在年底“攒销量”、“冲销量”的不同倾向,1 月份的数据对于吉利来说更多是图个好彩头,2 月份的成绩,才更贴近各车企的实力。
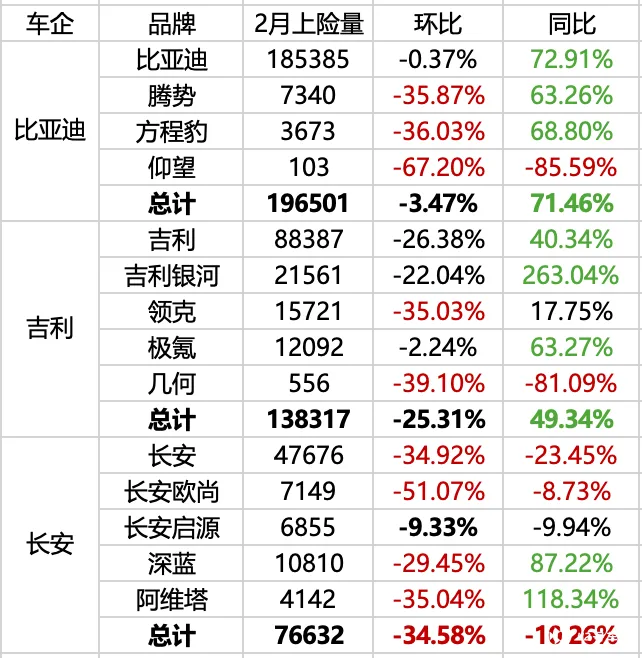
如上表,把子品牌都计算在内,比亚迪、吉利 2 月份的总上险量分别是 19.7 万和 13.8 万辆,短时间拿了个第一后,吉利又回到了正常的追赶者的位置,但吉利的这一份成绩单,却一点都不丢人,反而比我预期中要好很多。
一方面,吉利集团 1 月份的销量规模,已经超过了比亚迪的 70%,而去年全年的累计销量,吉利集团只有比亚迪的不足 50%,两者之间的差距已经极大地缩短。而另一方面,吉利的这个销量,是在比亚迪智驾战略发布后、已经承受了第一波冲击下实现的,这也足以说明吉利在去年底至今,整体实力确实向上跨了一大步。
再看长安,过去几年一直和吉利的表现持平,2 月份却现出颓势,环比、同比都在下跌,且跌幅超过了行业平均水平,整体销量 7.7 万辆,已经被吉利甩开。
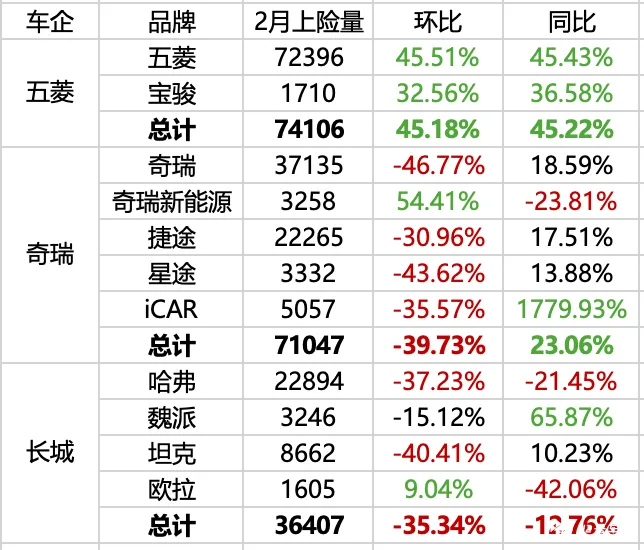
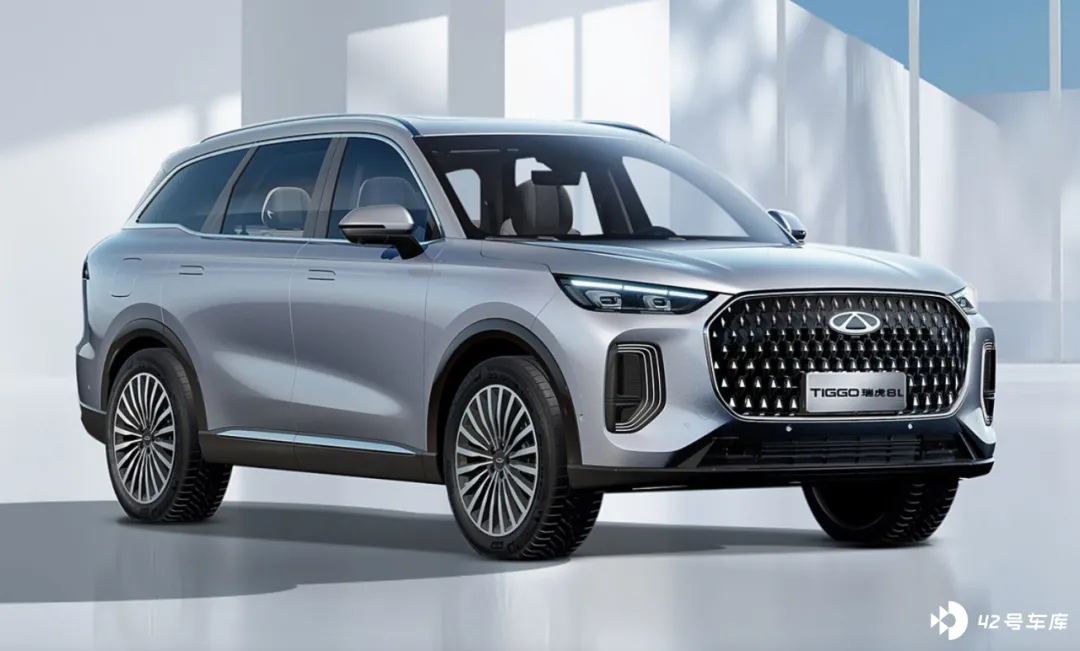
再往下看,奇瑞 2 月份环比大跌了近四成,但同比 23%的增幅,依然超越大盘,7.1 万的销量算是紧贴长安。目前奇瑞并没有销量特别突出的单一车型,但过去一两年里,陆续推出了艾瑞泽 8、捷途旅行者、风云 T9、瑞虎 8L 等一系列比较畅销的车型,“多生孩子”的战略,撑起了奇瑞目前整体向上的态势。
奇瑞上升的过程中,长城就显得有点落寞了,2 月份总上险量只有 3.6 万辆,除了坦克品牌在硬派 SUV 领域相对坚挺,其余本该走量的品牌和车型,都十分疲软,且短时间来看,长城汽车在国内市场,似乎没有特别有效的扭转颓势的措施。
合资品牌:大众已屈居第三,丰田最为坚挺
关于合资阵营,我们就把不同合资公司的销量合并起来,并且把进口车型计算在内,看看各品牌的销量表现。
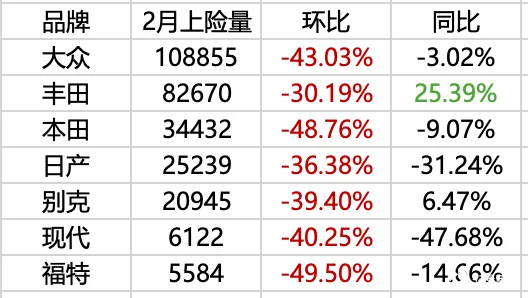
排名最前的大众,2 月份环比大跌 43%,同比也下滑 3%,总销量不到 11 万辆,和比亚迪已经彻底不在一个位面,单一品牌层面,依然小幅领先吉利,但在集团层面,吉利的规模已经彻底超越了大众。
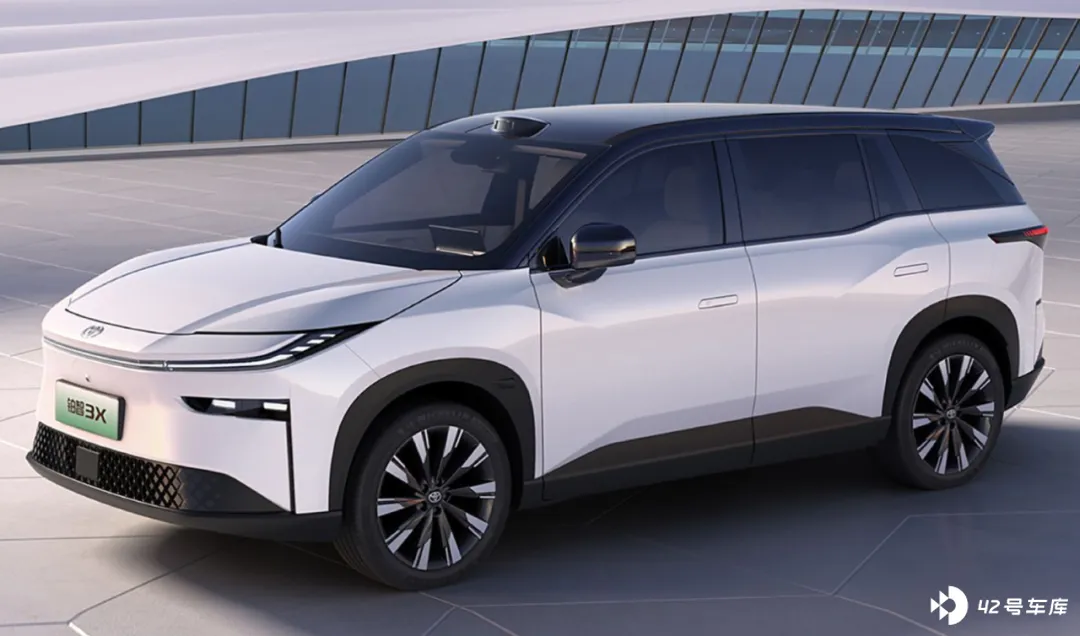
丰田是 2 月份唯一一个同比跑赢大盘的合资品牌,较去年同期上涨了 25.4%,环比 30%的跌幅,在一众合资品牌里也算是下滑最小的一个。按照这样的趋势,丰田在中国市场的销量,甚至有可能在今年首次超越大众。
至于本田和日产,2 月份的销量分别只有 3.4 和 2.5 万辆,同比、环比都遭大跌,两个品牌的总销量,都已经追不上丰田一家。
别克 2 月份同比实现了 6.5%的增长,但依然没能跑赢大盘,前不久对君威推出了 10 万出头的一口价,至于效果如何,可以看看 3 月份的销量表现。
豪华品牌:BBA 苦守第一梯队,雷克萨斯成唯一亮点
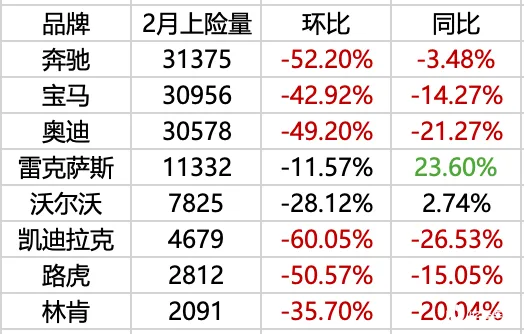
豪华品牌里,2 月份的表现可以说是一片惨跌,宝马环比跌幅超四成,奔驰、奥迪、凯迪拉克和路虎,环比跌幅都达到 5 至 6 成,同比方面同样遭遇大跌。
好消息是,BBA 依然守住了豪华阵营一线品牌的身份,三个品牌 2 月份上险量均超过 3 万辆,而具有豪华属性的新能源品牌中,包括特斯拉、理想、小鹏、小米等在内,当月上险量都在 3 万辆以下。
传统豪华阵营唯一的亮点,是雷克萨斯,2 月上险量 1.1 万辆,同比跌幅远小于市场总体跌幅,而同比 23.6%的增幅,也超过了大盘增速。一直坚持不国产的雷克萨斯,如今销量规模和凯迪拉克、沃尔沃等其它二线豪华品牌的差距,已经拉的越来越大。
新势力阵营:“特斯拉杀手”隐隐现身
鸿蒙智行静待爆发
最后看看销量有限,但流量和关注度极高的新势力阵营。
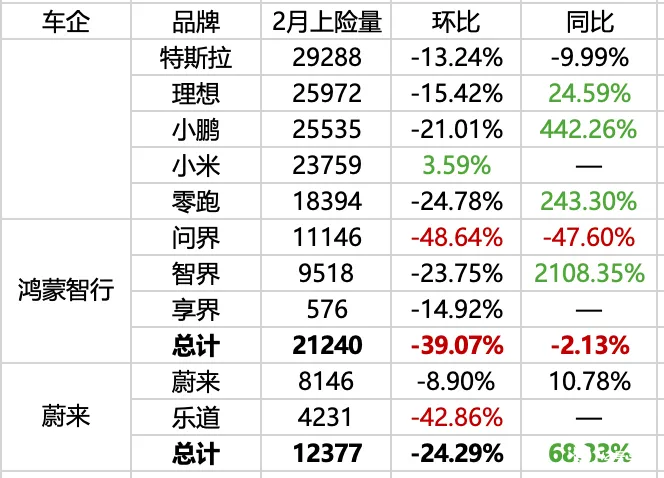
上险量层面,2 月份销量最高的还是特斯拉,环比 13%的跌幅不算大,但同比也遭遇下跌,值得警惕。毕竟排在后面的一连串品牌,当下都有着很强的增长势头。
按照各家车企发布的数据,小鹏 2 月份已经超越理想,成为国内新势力品牌第一名,但在国内上险量的层面,理想 2 月份还是暂时稳住了第一,25972 辆的成绩,只比小鹏多了不到 2 千辆。
就在前不久,小鹏的 G6、G9 都进行了大改款,配置提升、价格下调,订单表现已经远远超出老款车型的热度,近一两个月里,小鹏的销量规模还有望再上一个台阶。
而理想短时间内就有点缺乏增长动力了,L 系列或许会在近期进行改款,功能配置、三电系统或许会有升级,但价格区间预计不会有大的调整。至于理想的纯电 i 系列,则要等到下半年才会陆续发布,在此之前,理想可能很难保住新势力头牌的地位。
而目前势头最强的,还是仅凭一款轿车就跻身第一梯队的小米,2 月份小米上险量超越零跑,2.38 万辆的上险量,距离小鹏、理想只有一步之遥,且目前小米 SU7 处于消费者等车的状态,只要产能提升来,销量马上会继续上涨。
而当首款 SUV YU7 上市后,小米是最有希望在高端纯电领域,真正击败特斯拉的第一个新能源品牌,届时新势力 Top 5 的排名,也必然会发生新的变化。
自智界 R7、尤其是 R7 增程版上市后,鸿蒙智行旗下的问界品牌,就一直比较疲软,这导致今年 2 月份鸿蒙智行“三界”总销量只有 2.1 万辆,被小米、小鹏反超。
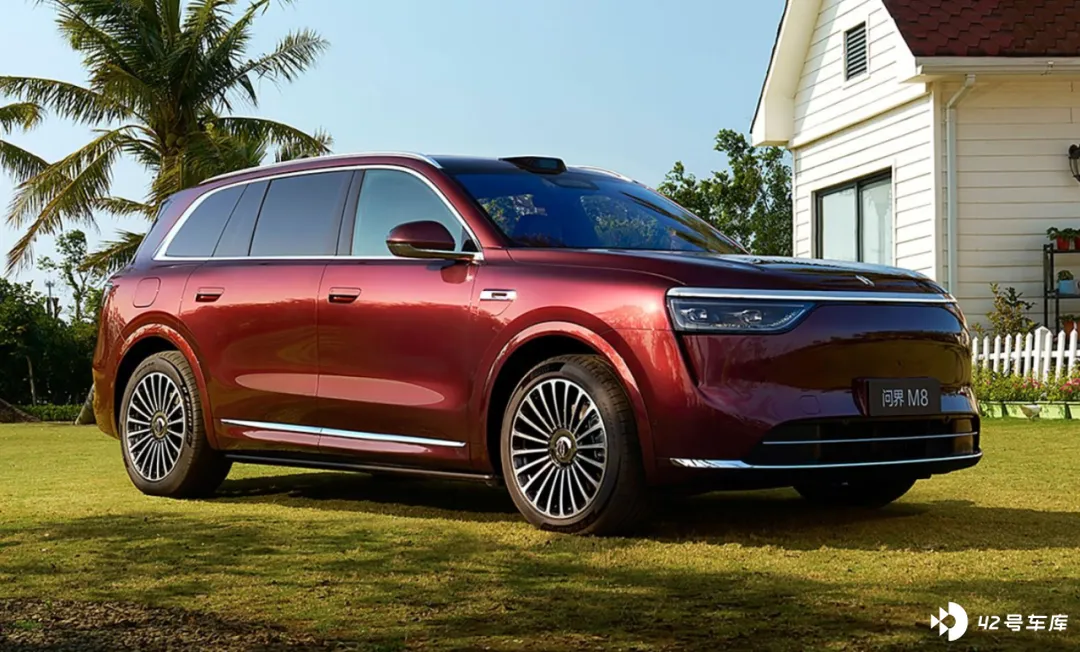
但是问界品牌马上就有大招,M7、M9 都将进行改款,而全新车型 M8 已经开启预售,定价对理想 L8、L9 有很大威胁。今年新势力第一的位置,鸿蒙智行依然具备争夺的潜力。
最后是蔚来,目前可以说困难重重,乐道 2 月份上险量环比大跌 43%,显然已经不具备帮助蔚来扭转颓势的能力,同时蔚来品牌的销量也未能破万,不管是小鹏、小米,还是零跑和鸿蒙智行,都已经把蔚来甩了很远。而比亚迪刚刚发布的 1000V 闪充,又是一个技术层面对蔚来换电路线的打击。
总结
如果说比亚迪 2 月发布智驾平权,承压的主要是 20 万元内主流品牌,那么 3 月公开 1000V 闪充,就是把刀锋挥向了高端市场的几乎所有车企。新能源渗透率会有波动,但以中国车企为主的一波波内卷浪潮,却仍在加速推进。
接下来中国车市会如何变化,我们继续拭目以待。