作者:陶烟烟
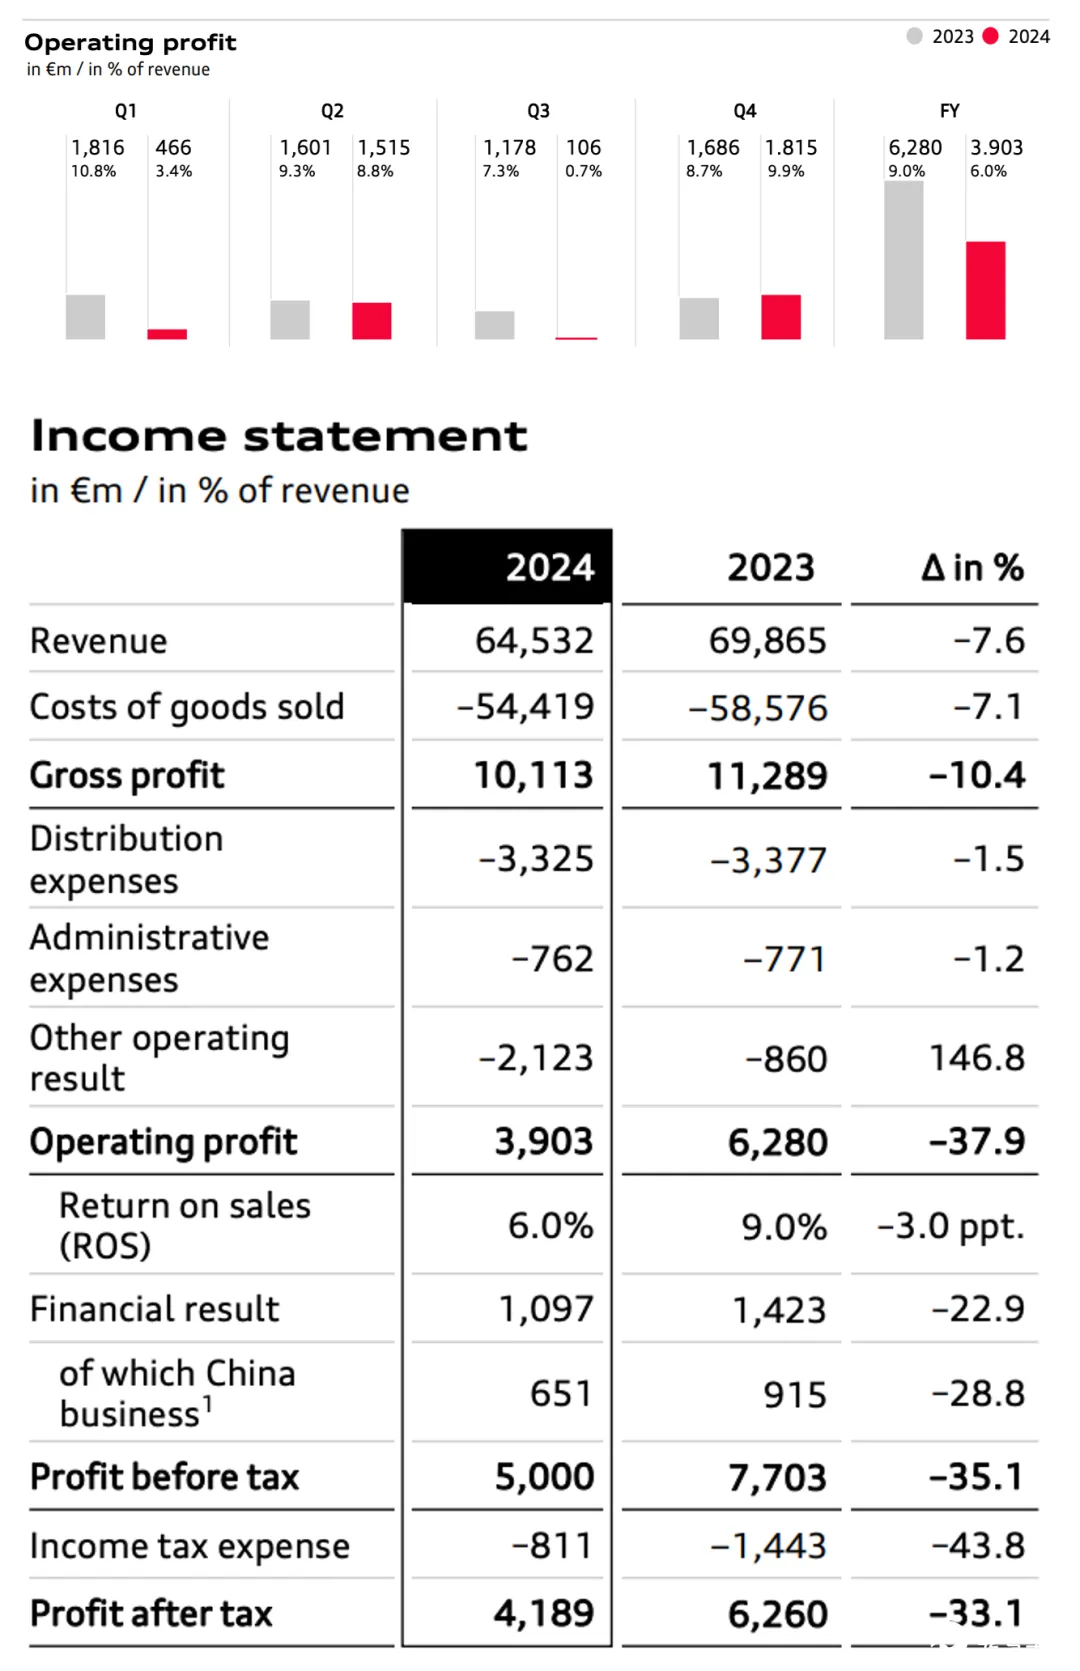
奥迪集团 2024 年财报显示,总营收同比下降 7.6%至 645.32 亿欧元,营业利润大幅下滑 37.8%至 39.03 亿欧元,交付量减少 11.8%。不管是保时捷还是奔驰宝马,奥迪也像传统豪华车的企业在全球经济放缓、供应链危机及燃油车竞争加剧下的严峻挑战。
中美市场的深耕以及「收缩与扩张并行」的战略调整,2025 年奥迪计划推出 20 款新车,营收目标定为 675 亿 -725 亿欧元,利润率力争 7%-9%。
我们将从营收利润下滑与市场承压、电动化转型的阵痛与突破两个维度展开分析,并探讨奥迪未来的机遇与挑战。布鲁塞尔工厂关停、PPE 平台推进、与中国伙伴的合作,构成了奥迪转型的关键逻辑,其成败将决定其能否在豪华车市场重塑地位。

营收利润双下滑,传统豪华车市场承压
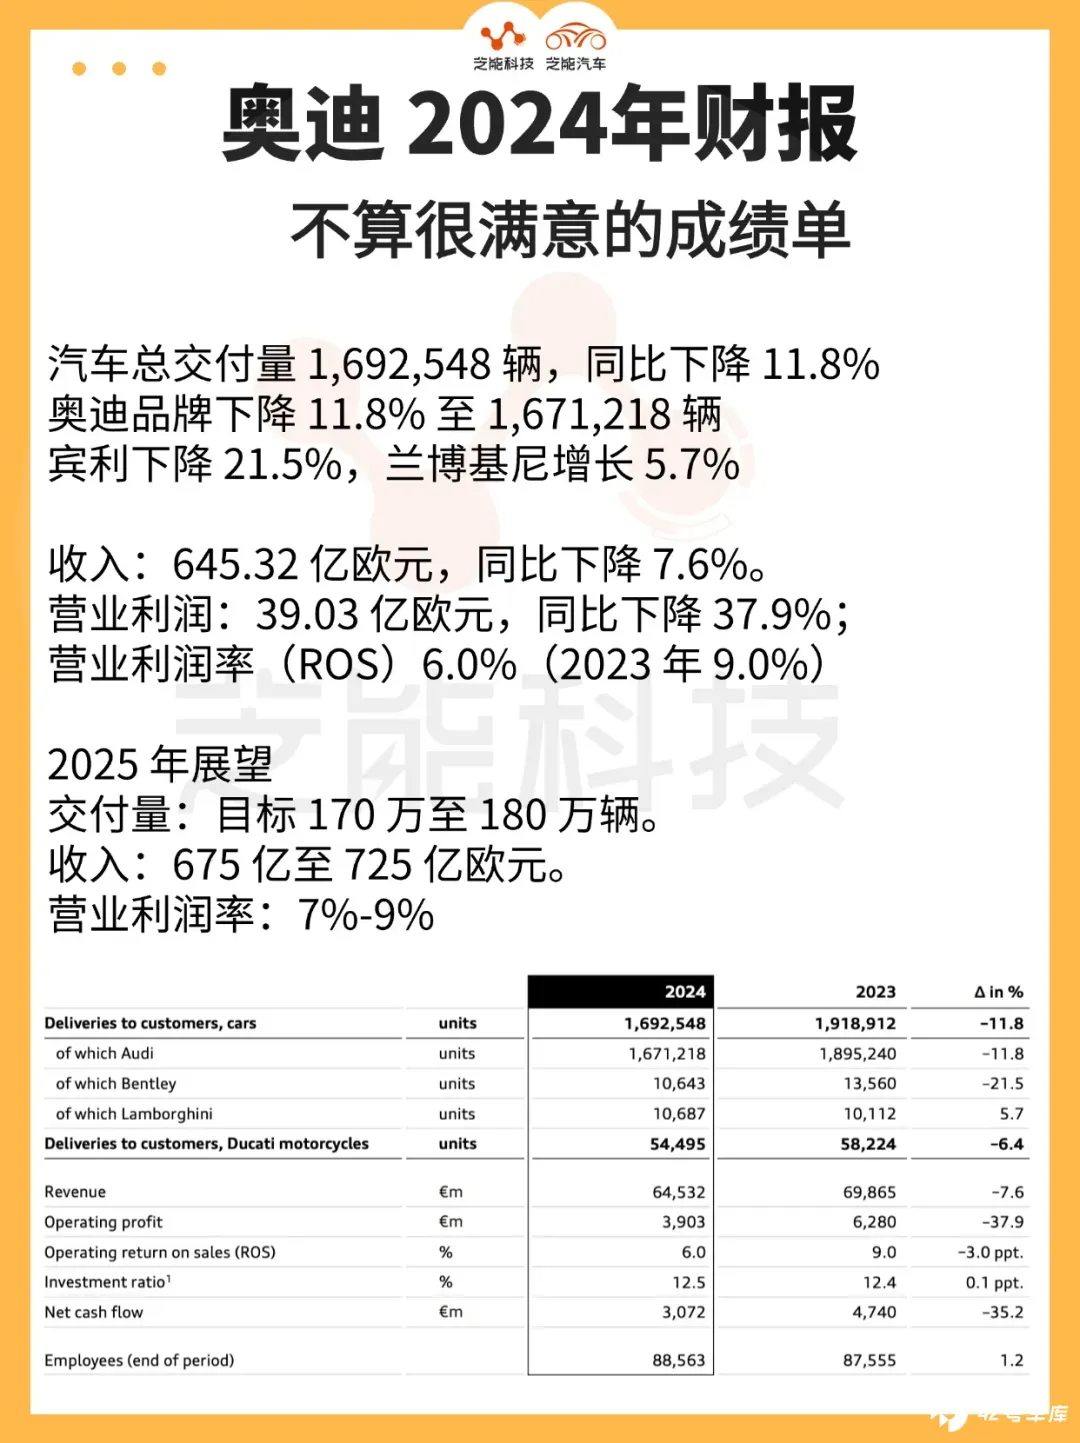
● 奥迪集团 2024 年财报数据并不是很好看的,
◎ 总营收 645.32 亿欧元,同比下降 7.6%;
◎ 营业利润 39.03 亿欧元,同比下滑 37.8%,利润率从 9%跌至 6%;
◎ 交付量 167.12 万辆,同比减少 11.8%,其中燃油车销量显著萎缩。
与大众集团相比,奥迪的业绩下滑更为明显, 当然所有的传统豪车都有问题,奥迪官方将其描述为「稳健」,这词与数据表现是有落差的。
● 生产与供应链
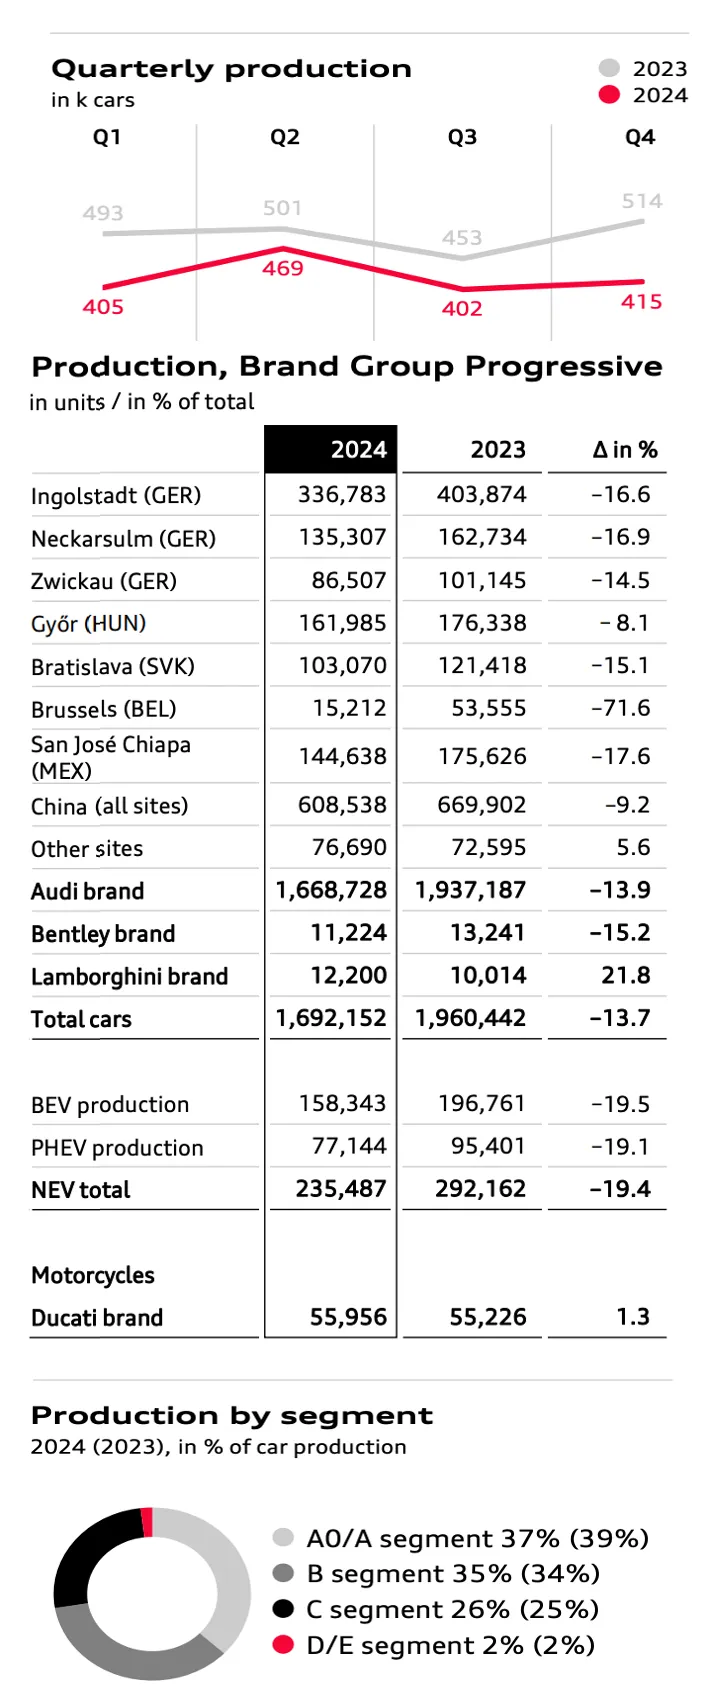
◎ 总产量:1,692,152 辆 (同比下降 13.7%) ,布鲁塞尔工厂停产导致产量骤降 71.6%。
◎ 电动车生产:BEV 产量 158,343 辆(同比下降 19.5%),PHEV 产量 77,144 辆 (同比下降 19.1%) 。
◎ 中国市场:本地生产 608,538 辆 (同比下降 9.2%) ,交付量 653,016 辆 (同比下降 10.9%) 。
● 市场分布:
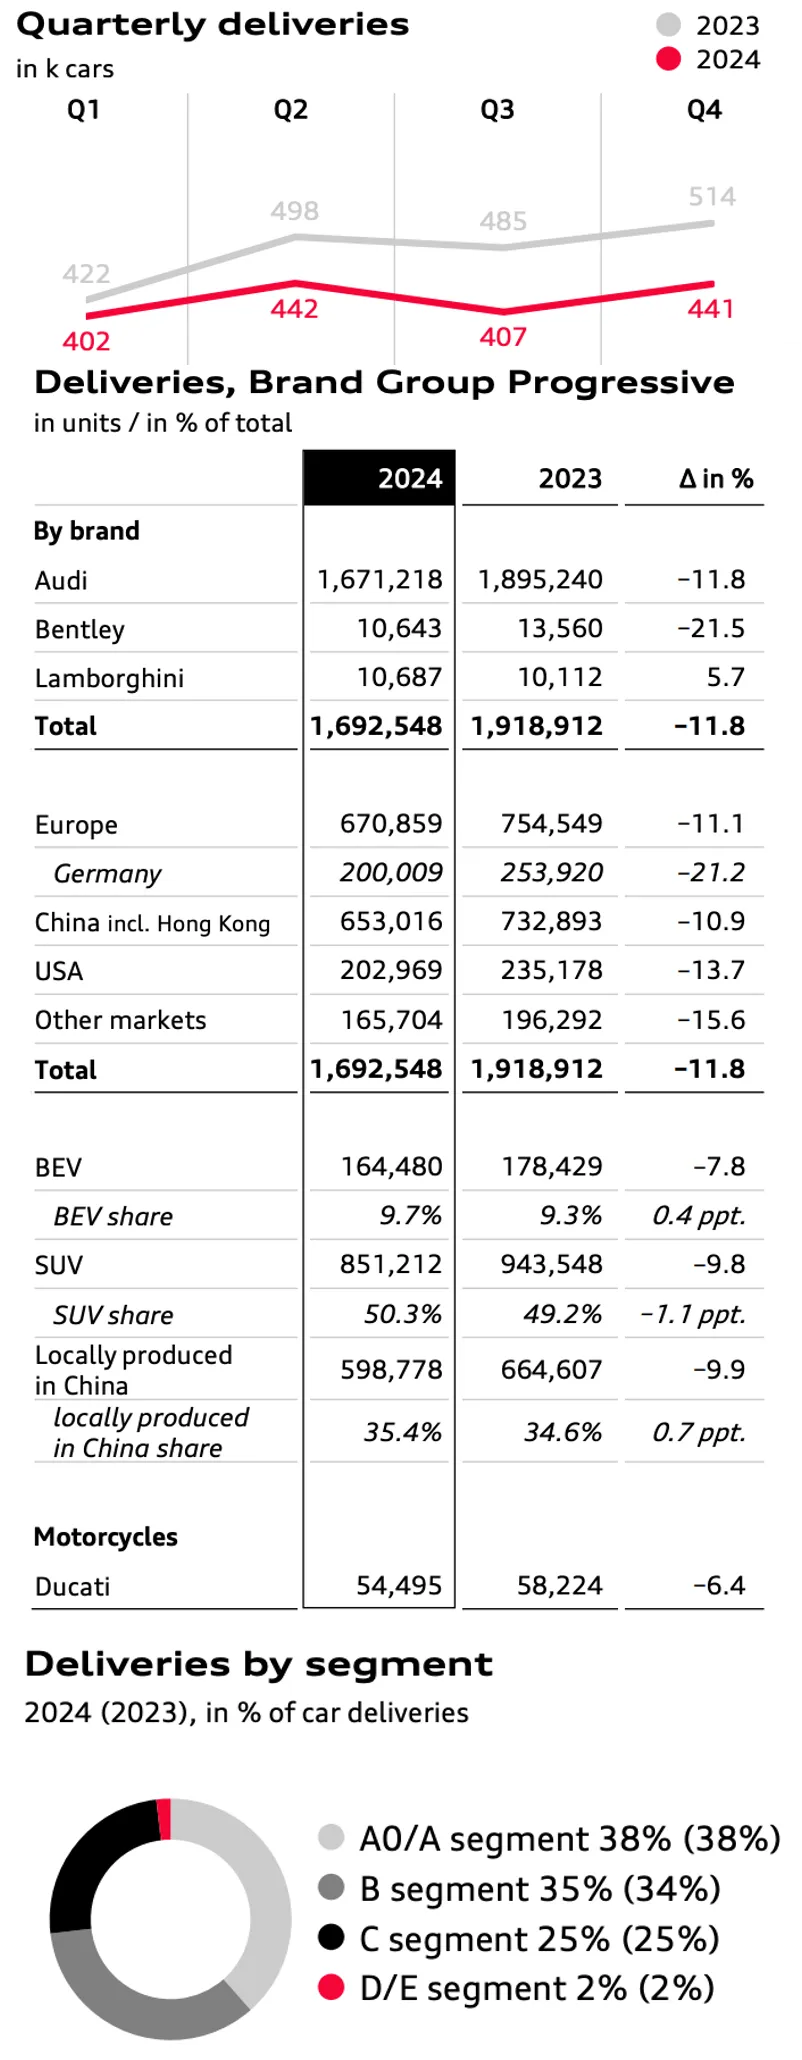
◎ 欧洲交付量 670,859 辆 (同比下降 11.1%) ,德国下降 21.2%;
◎ 美国交付量 202,969 辆 (同比下降 13.7%) ;
◎ 中国仍是最大单一市场,64.94 万,占总交付量 39%。
营收与利润双下滑的根源,既有外部宏观环境的冲击,也有内部战略调整的代价。全球经济放缓削弱了汽车消费需求,尤其在欧洲,通胀与能源成本上升抑制了购买力。
布鲁塞尔工厂关停带来一次性支出,成为利润大幅下滑的主因。若剔除此项费用,核心业务利润率仍维持在 9%以上,基本盘韧性犹存,但短期财务压力不可忽视。
奥迪长期依赖燃油车构建市场竞争力,燃油车市场竞争进入白热化阶段。
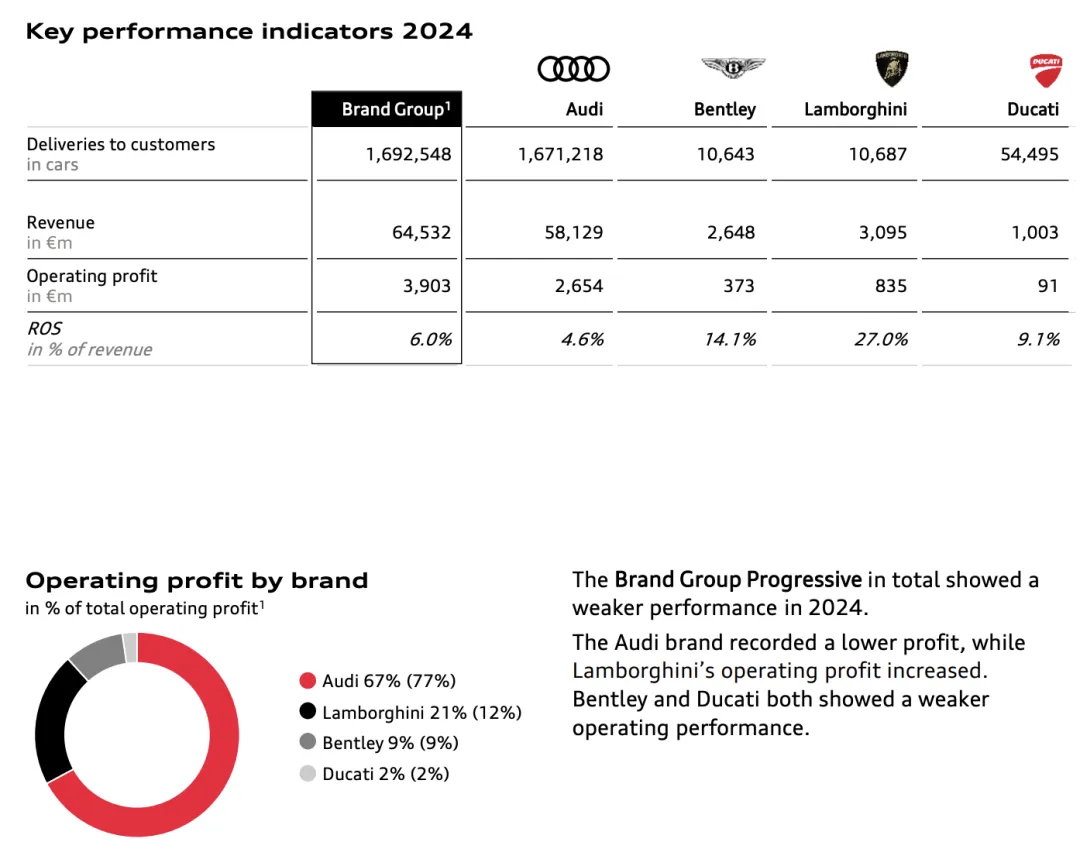
● 奥迪品牌
◎ 交付量 1,671,218 辆 (同比下降 11.8%) ,营业利润 26.54 亿欧元 (同比下降 45.3%) ,主要因布鲁塞尔工厂重组费用 (约 16 亿欧元) 及二手车残值压力。
◎ 电动车 (BEV) 交付量 164,480 辆(同比下降 7.8%),占总交付量 9.7%。
● 宾利
◎ 交付量 10,643 辆 (同比下降 21.5%) ,营业利润 3.73 亿欧元 (同比下降 36.6%) ,ROS 14.1%。
◎ Bentayga 仍是畅销车型,但产量下降 24.4%。
● 兰博基尼
◎ 交付量 10,687 辆 (同比增长 5.7%) ,营业利润 8.35 亿欧元 (同比增长 15.5%) ,ROS 27.0%。
◎ 新车型 Revuelto 推动增长,Urus 仍为销量主力。
● 杜卡迪
◎ 摩托车交付量 54,495 辆 (同比下降 6.4%) ,收入 10.03 亿欧元,营业利润 0.91 亿欧元 (同比下降 18.4%) 。
● 在中国, 奥迪销量下降 10.9%至 64.94 万辆,尽管 A6L (17 万辆) 和 Q5L (14.9 万辆) 稳居细分市场前列,但整体下滑趋势显示其燃油车「护城河」正在被本土品牌与新势力侵蚀。
● 欧洲市场同样承压, 环保政策趋严与消费者偏好转变,进一步压缩了燃油车的生存空间。奥迪 11.8%的交付量降幅在 BBA 中最为显著,在传统动力领域的脆弱性。
纯电动车表现成为财报中的亮点。 2024 年,纯电动车交付量 16.93 万辆,同比下降 7.8%,但占比从 8.1%提升至 9.7%,降幅低于整体市场 11.8%。奥迪需要在「退」与「进」之间找到平衡,以应对市场承压与转型并存的局面。

电动化转型的阵痛与战略破局
奥迪的电动化转型正处于「阵痛期」,既有技术与市场的阵痛,也有战略突破的曙光。
2024 年纯电动车交付量下降 7.8%,但降幅低于整体市场,占比提升至 9.7%,通过 PPE 平台研发、燃油车智能化创新及中美市场深耕,试图摆脱「油改电」桎梏,在豪华车市场重塑竞争力。
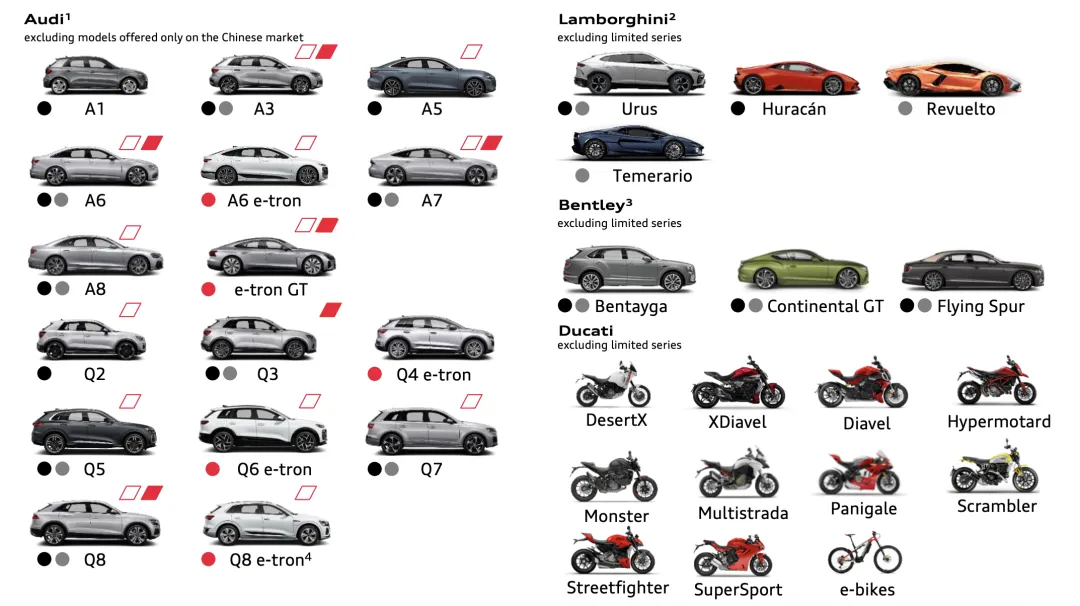
2024 年奥迪启动与保时捷合作的 PPE 高端纯电平台项目,PPE 平台的 Q6L e-tron 搭载 800V 高压快充技术,补能效率直追新势力第一梯队,预计 2025 年中上市。这一技术突破标志着奥迪从「油改电」向原生电动平台的转型。
● 中国作为全球最大的新能源市场,是奥迪转型的重中之重。
◎ 与上汽合作的智能数字平台 (ADP) 进展超预期,首款产品有望年内亮相,
◎ 而一汽奥迪的 PPE 平台车型 Q6L e-tron 和 A6 e-tron (搭载宁德时代麒麟电池,能量密度提升 20%) 将在 2025 年上市。
◎ 此外,奥迪与华为合作的 A5L,搭载华为 ADS 3.0 系统,成为全球首款具备类 L3 级智能驾驶的燃油车,打破「油车不智能」的认知壁垒,延长了燃油车生命周期,也为奥迪在中国市场的智能化竞争增添砝码。
研发投入的逆势扩张聚焦 PPE 平台、智能驾驶及车联网,技术储备为 2025 年的 20 款新车计划奠定基础。
三大核心战略——产品换血 (2025 年前推出 20 款新车) 、市场深耕 (扩建长春 PPE 工厂、北美引入 10 款车型) 、技术突围 (插混车型增至 10 款,800V 平台覆盖率达 60%) ——体现了奥迪的转型野心。
● 在中美两大核心市场,奥迪面临不同挑战。
◎ 美国市场注重电动车性能与品牌溢价,A5 e-tron 等 10 款车型的引入旨在巩固其地位;
◎ 中国市场则需应对本土品牌的强势竞争,上汽奥迪的 B 级电动豪车 AUDI E 依托供应链优势,成本有望降低 18%,奥迪全球 CEO 高德诺强调的「中国速度」,不仅是转型节奏的加速,也是对中国市场潜力的深度挖掘。
核心一句话: 奥迪智能化用上华为 ADS3.0 是一步妙棋,中美市场的深耕为其提供了增长空间 。
小结
奥迪 2024 年财报营收利润双下滑与燃油车市场的萎缩,2025 年奥迪计划营收 675 亿 -725 亿欧元,利润率 7%-9%,20 款新车的集中上市与中美市场的技术红利释放,将成为其转型的关键节点。
「在中国,为中国」的战略能否助其重回巅峰,取决于其能否以「中国速度」兑现技术承诺,奥迪正在用短期的阵痛换取长期的未来。