


撰文 | 张祥威
编辑|马青竹
2024 年 1 月,小鹏汽车采购激光雷达时,向供应商喊话, 「 单颗成本高于 1500 元,就不要来凑场了。 」
「 即便喊出那种口号,还是有一堆公司去送产品参与竞标,最后入围了几家。 」 一位激光雷达行业人士告诉《出行百人会 /AutocarMax 》。
但,小鹏最终没有定点任何一家,而是下定决心,大力降本,转向纯视觉方案。
同年底,埃安 RT 正式上市,搭载速腾聚创 MX 激光雷达,价格下探至 15.58 万元。
本月,相近的续航版本,零跑 B10 搭载禾赛 ATX 激光雷达入局,预售价 12.98 万元。
这两款激光雷达,成本均低于 200 美金(约合 1499 元),妥妥的千元级。
五年前,行业最早发布的那款 Livox Horizon 激光雷达,成本 6000 元左右。五年后的今天,谁能想象激光雷达成本下探如此之快。
降本匆匆背后,激光雷达果真技术大爆发?抑或规模效应推动?催动这幕降本大戏的,究竟是鲶鱼特斯拉,还是供应商们愿意先苦后甜,不惜 「 亏损 」 以身入局?
而降本后的激光雷达公司,是否真的已上岸?
腰斩后,再腰斩
按结构特点,激光雷达分为三类,机械旋转式、半固态、固态。
过去四五年,由于机械式太贵,固态技术不成熟,所以,半固态激光雷达成为行业宠儿,也因此成为降本主要对象。
与 L4 昂贵且上车有限的激光雷达不同,当 L2+ 玩家们开始搭载激光雷达,才讲究量大和降本。
2020 年 CES ,大疆 Livox 团队发布两款激光雷达,其中一款名为 Horizon ,用于乘用车 L2+ 量产,单颗零售价 6499 元。
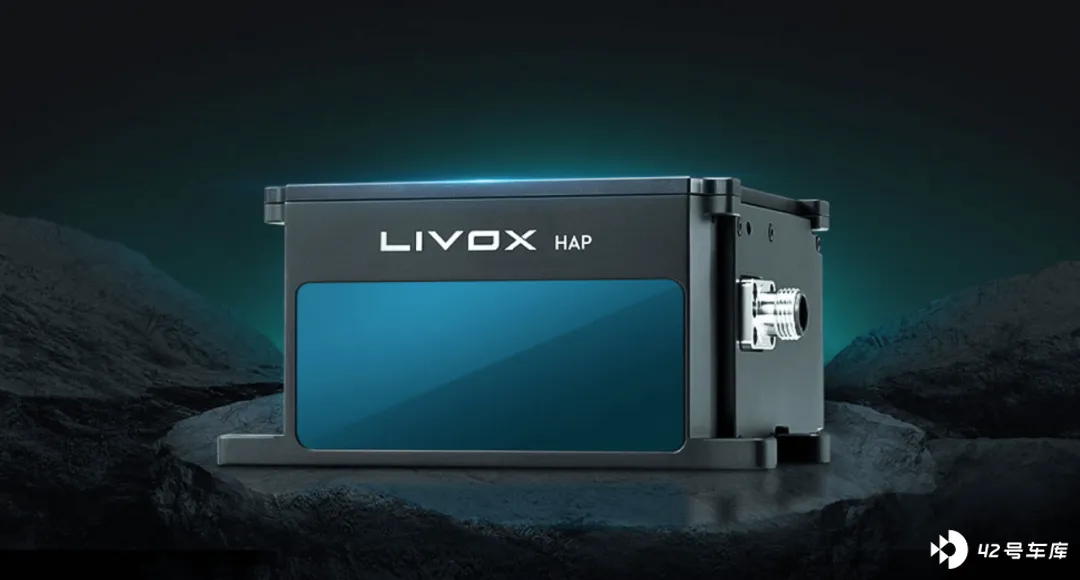
这款激光雷达,第二年出现在小鹏的新车上,便是那款号称全球首款量产激光雷达车型,小鹏 P5 。
当时,小鹏的智驾已经实现高速 NOA ,野心壮大,想拿下城市领航。
智驾团队发现,城市内,行人、两轮车、隧道、施工区等场景极为复杂,要实现如此多场景下的识别与跟踪,仅靠摄像头和毫米波雷达,根本无法搞定。必须配激光雷达。
2021 年 4 月, 小鹏 P5 正式发布 ,将两颗 Horizon 激光雷达,分别装载在左右前大灯下方,搭载双激光雷达的 P5 版本,补贴后售价最低 19.99 万元。
至今,外界不清楚那款激光雷达的成本,但当年一位 P5 车主的维修工单上写着,单颗激光雷达价格为, 8916 元。
激光雷达如此昂贵,还要装两颗。更坏的消息是, Livox 的激光雷达不久后出现供应问题,并未再和小鹏一路同行。
等到 2022 年 9 月, 小鹏 G9 上市,将激光雷达供应商切换为速腾聚创,搭载 M1 激光雷达。速腾聚创内部曾披露, M1 的成本大概为 680 美金(约合人民币 4915 元)。
同年,另一家激光雷达厂商禾赛推出同级产品 AT128 。
小鹏 G9 上市同期 , 理想 L8 MAX 版上市即搭载了禾赛 AT128 。有媒体曾根据禾赛财报拆解得出结论, 「 这颗激光雷达的成本在 5255 元。 」
5000 元级的激光雷达,车企采购时成本可能会低一些,但传导给用户,仍然一个字,贵。
作为对比,禾赛 AT128 曾被高合 HiPhi Y 列为选装项,价格 8000 元左右,与早期小鹏的激光雷达维修工单价格相比,基本上没降太多。
2023 年,降本陡然加速。速腾聚创开始量产 M2 ,售价 500 美金(约合人民币 3614 元),接近下探一半。
同年,理想 L8 成为爆款,禾赛开始大规模出货。整个 2023 年,禾赛全年交付激光雷达 222116 颗。
更精彩的还在后面。
又过一年, 2024 年 4 月,与禾赛 AT128 同架构的产品 ATX 发布,打出低于 200 美金(约合人民币 1447 元)口号。相近时间,速腾聚创推出 MX ,同样宣称低于 200 美金。
这两款激光雷达,分别搭载在前面提到的零跑 B10 和埃安 RT 上, 价格分别探至 12.98 万元、 15.58 万元, 挑动行业热情。
从 6000 元级别,到 3000 元,再到低于 1500 元,激光雷达成本在五年内接连下跳,这幕降本大戏,背后有多重因素。
魔术背后:减配、集成与规模化
5nm 之后,曾经的摩尔定律已经失效。
根据摩尔定律:芯片性能每隔 18-24 个月增加一倍, 价格不变 。支持摩尔定律的是技术进步。但是技术走向物理极限, 3nm 、 2nm 甚至 1nm 工艺都显然不再符合。
激光雷达近几年的降本,除了技术,还有别的原因。
「 激光雷达成本下降如此剧烈,很大一部分原因在于规模化。同时,也有一个很重要的原因,它们的性能其实是在倒退的,相当于减配。 」 上述激光雷达行业人士告诉《出行百人会会 /AutocarMax 》。
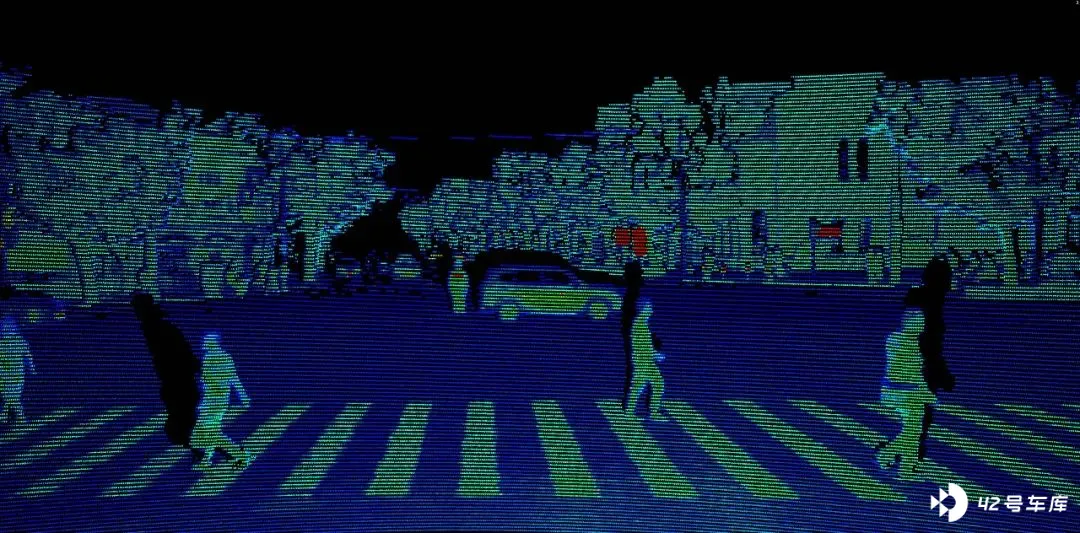
对比 AT128 和 ATX ,前者 10% 反射率下,探测距离为 210 米,点频 1,536,000 点 / 秒,视场角 120° x 25.4° 。后者 10% 反射率下,探测距离 200 米,点频降为 1,200,000 点 / 秒,视场角也变为 120° x 20° ,都有所降低。
知情人士称, 「ATX 集成了 64 个激光器,相当于 64 通道,通过一套禾赛自研的扫描方案,做到了等效 90-100 线的效果。 」
对此,《出行百人会 /AutocarMax 》向禾赛科技方面核实,官方回应称, 「ATX 实现的是 100 线的效果。至于激光器的数量,我们没有公布。 」
速腾聚创的 M2 和 MX 相比,前者 10% 反射率下,探测距离为 250 米,点频 1,575,000 点 / 秒。后者 10% 反射率下,探测距离为 150 米,点频为 756,000pts/s ,同样有所下降。
「 看指标, MX 和 M1Plus 差不多,但前者用起来更好,很多高端车都选了它。 MX 测距比 M1 PLUS 弱一些,但是凝视可调的维度更多,中间集中的点数还可以更密。 」 一位速腾聚创人士向《出行百人会 /AutocarMax 》解释。
所谓凝视可调,是指支持动态帧率,可以调节密度的灵活扫描模式。可优先增强关键区域(如远处)的密度。
这一产品已经被车企量产搭载,比如,埃安 RT 、领克 900 、传祺 S7 等车型。
当然激光雷达的技术也在持续进步。
上述激光雷达行业人士透露, 发射模块、扫描模块、接收模块和控制模块 均在降本,比如,将接收模块和控制模块整合,从而实现成本下探。
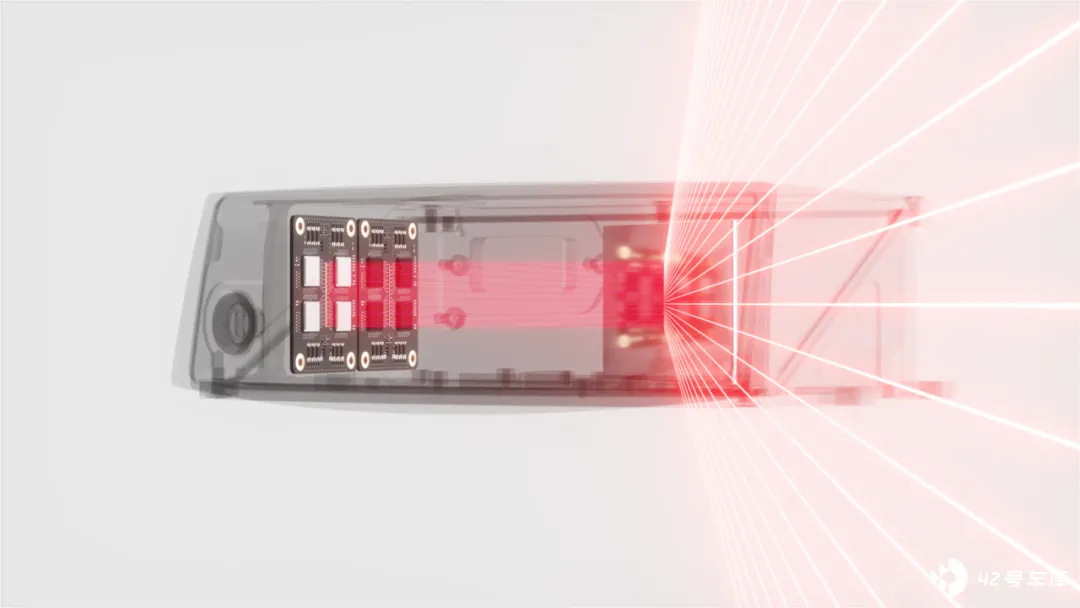
其中,激光器的规模在减少。早期扫描路线 争议较多 ,后来最终主流扫描方案确定为 2D 扫描,激光器的数量要求也有所减少。
举个例子,采用一维转镜扫描技术路线,如果要做 100 线的激光雷达系统,必须集成 100 个激光器。而在 2D 扫描方案下,激光器数量可大幅缩减。
「 行业通过扫描端的优化,比如,要实现 100 线的性能,现在用一半甚至三分之一的激光器就能实现了。 」
激光雷达降本的主要因素,必须包括规模效应。
2024 年,禾赛全年交付量达 50 万颗。盖世汽车数据显示,同年,速腾聚创激光雷达装机量达到 51.49 万颗。
价格战下,以身入局
究竟谁主导了激光雷达降本,答案并不唯一。
据激光雷达行业人士回忆, 「2022 年底,特斯拉开始降价,价格战打响。大概 2023 年上半年,车企对激光雷达公司的诉求,全部都是降本。 」
新造车和传统车企均向激光雷达公司施压。
知情人士透露,有的车企要求,必须先满足性能,之后再在备选项中挑一家成本最低的。有的会先设一个价格准入门槛,高于价格门槛后便不接受供应商的产品测试。
先锋者也很强势。
前文提到的小鹏,重新招募激光雷供应商时,即便提出低价,仍有不少公司积极参与,与芯片、动力电池等供应商的强势话语权完全不同。
传统车企,尤其是卖车大户,话语权也非常高。
2024 年的内部经销商年会上,王传福说, 「 比亚迪有很强的优势,比如激光雷达,如果市场行情 3000 元一颗,我们可能只需要 900 元的成本。 」
此外,传闻像小米汽车这样的明星品牌,也有更多主动权。 「 以它的身份,要价多少钱估计供应商都得答应。 」
纯视觉技术路线的抬头,同样给激光雷达行业带来压力。
小鹏汽车转向纯视觉后,极越、蔚来旗下乐道,开始取消激光雷达,让行业一度再掀争议。
好在,以华为为代表的智驾玩家,仍坚持激光雷达上车,加上大多数车企的智驾技术能力无法做到纯视觉,故依旧积极拥抱激光雷达。
从底层技术看,智驾进入端到端阶段后,算法层面,深度学习和激光雷达已然关系不大。激光雷达更多是作为一种安全冗余,类似 「 安全带 」 一样的硬件配置。
「 大家在往端到端转型的过程中,区别只在于有没有激光雷达,但是有多好并不重要了。 」
不过,即使转向纯视觉的小鹏,实际上同样持开放态度。
「 从备份冗余角度,我认为还是需要激光雷达。比如,车灯坏了,外面没有路也没有灯,在一个荒野里完全看不到路,这种情况下人肯定不敢开车。无人驾驶车在那个时候敢不敢开车,这个问题可以再讨论。 」 何小鹏曾说。
面对各方不确定性,头部激光雷达公司毅然选择先 「 亏损 」 ,以身入局, 「ADAS 激光雷达公司普遍负毛利,这很奇怪,但就是这样。 」 禾赛科技 CEO 李一帆去年曾表示。
当越来越多的车企愿意将激光雷达作为卖点,并且车越卖越多后,规模效应带来好消息。
财报显示,禾赛科技 2024 年第四季度实现营收 7.2 亿元,同、环比均有提升;净利润为 1.47 亿元,同比扭亏为盈。
禾赛、速腾聚创们的精进,也将那些迟迟无法实现技术、产品、规模化多重突破的玩家,送下舞台。
这一轮激光雷达降本,看似在激光雷达、车企、用户三者间,找到了暂时平衡点。但问题仍悬而未决。
比如,激光雷达眼下是否已经上岸,要看这一轮平价激光雷达的上车效果。此外,也要观察下一轮算法模型大跃迁到来时,激光雷达是否又要再度接受必要性质疑。
总之,眼下各家日子好过了一些,但故事远远没到终局。


