


撰文 | 张祥威
编辑|马青竹
每隔一阵,车圈就得吵一次。
「 智驾第一梯队 」 ,要争。 「 智驾普及 」「 全民智驾 」「 智驾平权 」…… 也要争。
「 第一梯队不是一件丑事,至少我认为,猎鹰智驾的水平是行业绝对第一的。 」 奇瑞汽车执行副总、研究工程研发总院院长、 CTO 高新华说。
也有玩家,不止要进国内智驾第一梯队。
「 我相信在 2027 年,整个产品的智驾水平会跃升一个新高度,走在全球领先行列,进入全球第一阵营。 」 广汽集团董事长、总经理冯兴亚雄心勃勃。
都不甘落人后,本是好事。
不过,挤入智驾 「 第一梯队 」 的车企,背后站着多家智驾供应商,也是行业公开的 「 秘密 」 。
据《出行百人会 /AutocarMax 》不完全统计,奇瑞汽车的智驾供应商,大概包括华为、博世、文远知行、卓驭、轻舟智航、商汤绝影等不下六家。
广汽集团相对偏少,以 Momenta 为主,同时有商汤绝影、华为等潜在智驾供应商已经或将要合作。
「 我们的产品开发模式,遵循 QCT+ 战略,就是质量、成本、时间,再加上是否符合整个集团的战略。 QCT+ 战略的判断逻辑,决定了我们在智驾领域会合作 + 自研两个路线并行走。 」 广汽研究院副院长梁伟强解释。
眼下看,自研模式投入大,方案可控,但试错成本高。合作模式下,进展快,投入小,风险在于,技术能力终究不属于自己。
无论哪一种,过河途中,都充满凶险。
布局早,结果少
谈及智能化,车企们总会提一下当年勇。
「 早在 2010 年,我们就开始研发智能互联技术。 2013 年起,艾瑞泽、瑞虎系列,就开始搭载各种智能化车机, 2015 年研发出第一代自动驾驶汽车艾瑞泽。 」 奇瑞控股集团党委书记、董事长尹同跃回顾。
冯兴亚则感慨, 「2019 年,我们在深圳发布了 ADiGO 智驾互联生态系统,一晃时间过去了六年。未来可以说,豪华车如果没有 L3 功能,消费者没什么购买欲望。 」
智能化是下半场,已成共识。
尤其当有人打出 「 全民智驾 」 后,大家的智驾焦虑感加重再加重。各家纷纷站出来,强调自己是 「 第一梯队 」 。逼得头部玩家小鹏调侃自己是 「 第 0 梯队 」 。
虽然各家智能化布局很早,但不客气地说,直到今天,它们仍然拿不出像样的东西,反而更多依靠供应商撑门面。这恰恰说明,能力难以建立。
奇瑞近年的智能化大动作,是在 2023 年成立了大卓智能,主导集团的智驾一盘棋。
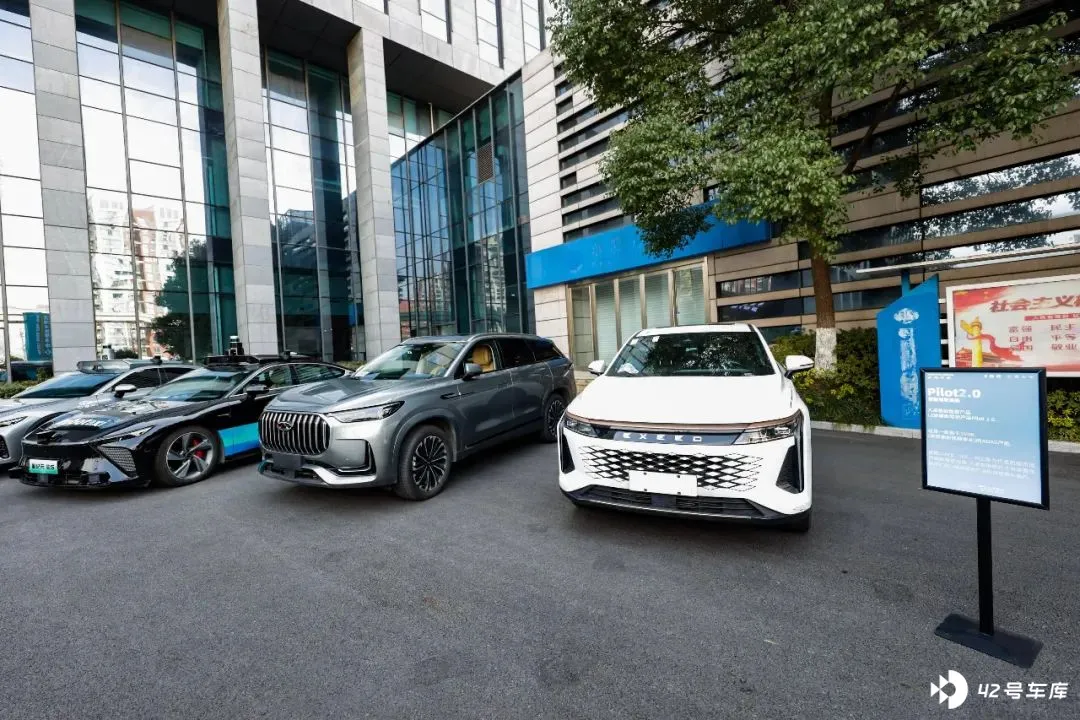
大卓智能由奇瑞汽车控股, CEO 谷俊丽控股的上海骏名科技合伙企业占股 20% 。谷俊丽早年曾效力于 AMD , 2016 年 2 月入职特斯拉, 2017 年 10 月加入小鹏,担任自动驾驶研发副总裁。
担任大卓智能一号位的她,向高新华汇报。
随着比亚迪「全民智驾」制造的焦虑感蔓延,最近开始有一些传言。
3 月 25 日,大卓智能发布声明,否认 「 大卓智能启动裁员 」 和 「 大卓并入奇瑞研发总院 」 的不实信息,并表示 2024 年大卓智能团队人数增长 150% 。
从结果看,大卓智能主导下的智驾,自研进展不算快,以合作为主。目前,奇瑞旗下的车型与智驾合作供应商,主要如下:
星纪元 ET—— 文远知行、博世
智界 S7 、 R7—— 华为
星途系列 —— 轻舟智航
奇瑞 iCAR03—— 卓驭
一位知情人士告诉我们, 「 奇瑞还与商汤绝影合作了两款车型,预计今年上市,可以实现城区智驾。双方合作的端到端方案,会在后续上车。 」
几天前,奇瑞智能化战略发布会上,高新华正式发布 「 猎鹰智驾 」 ,推出猎鹰智驾 500 、 700 、 900 三个系列。并提供200版本,支持ADAS等功能。 2025 年起,奇瑞旗下车型全面搭载猎鹰智驾。
至此,奇瑞的智驾方案统一命名,归于 「 猎鹰智驾 」 ,而主导智驾的大卓智能,悄然隐身。 网上只能找到一句来路不明的 「 大卓智能自主旗舰 NOA 落地猎鹰智驾 」 。
通过发布 「 猎鹰智驾 」 , 奇瑞宣布,把高阶智驾下放到售价 7 万元以下的车型上,并且实现 「 油电同智、全球同行 」 。 下沉幅度看齐比亚迪,网友戏谑 「 奇瑞猎鹰欲啄天神之眼 」 。 只不过,强势口号之下,都离不开供应商的支持。
广汽的做法类似。
3 月 18 日,广汽星灵智行行动计划发布会上,将 ADiGO PILOT 智驾系统升级为 ADiGO GSD ( GAC Self-Driving ),定下智驾中文名 —— 星灵智行。同时发布五阶方案,算力覆盖 70TOPS-2000TOPS 。
无论如何更名,智驾方案的能力,眼下也主要来源于供应商。
当友商喊出全民智驾,并将 L2+ 智驾下放到 8 万级之后,广汽有种远离 「 话语权 」 的惊慌。
「 去年 L2++ 就是城区领航,做到了 15 万级别,今年很多车厂都在跟进,我们把这件事卷到了边,然后才有了后面这么多的车企,继续往这块卷。 」 梁伟强说,广汽是最早把智驾平权作为战略的企业。
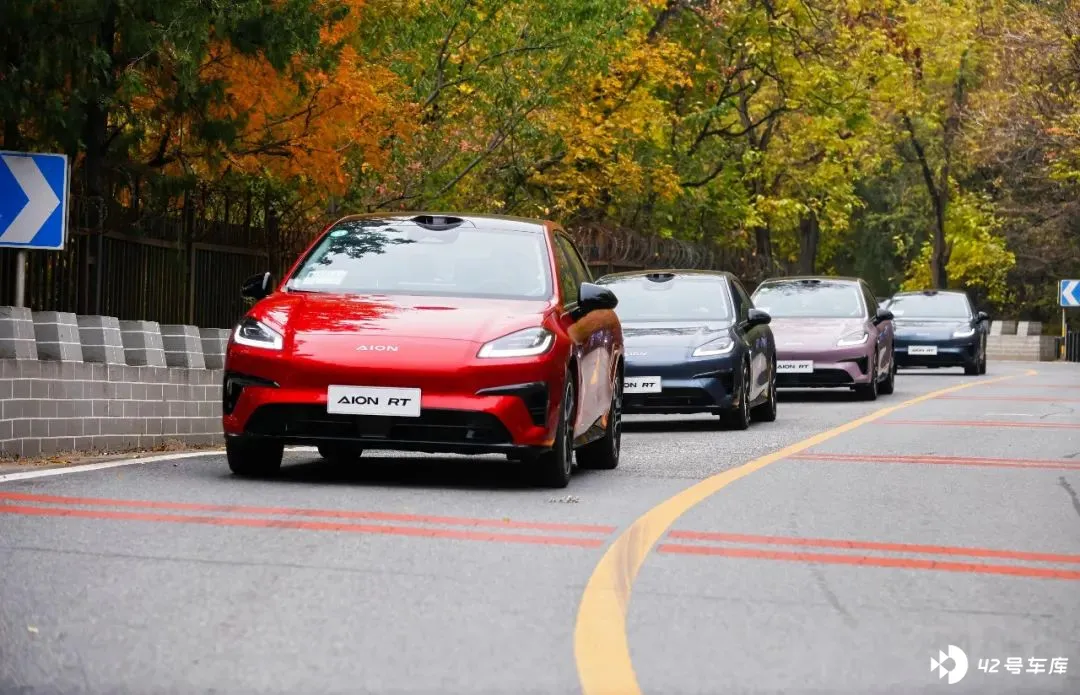
但实际上,广汽实现 L2++ ,所采用的那套无图城市 NOA 的方案,能力背后正是 Momenta 的支持。
一位接近广汽的人士告诉我们, 「 广汽一直有智驾自研团队,也在向领导汇报自研进展,但最近传言内部马上要调整组织架构。现在又开始和华为走得比较近。 」
「 从以视觉为主到多传感器融合的架构,也覆盖了从 L2 、 L2+ 、 L2++ 、 L3 、 L4 的架构。这是我们的产品定位很多,从开发的规模来说,我们达到了史无前例的空前,这样的定位和规模,决定了我们 同时选择合作与自研。 」 梁伟强认为。
奇瑞、广汽打出智能化旗号的意义,更多是与其它车企争夺 「 智驾平权 」 话语权,对卖车形成加持。
至于自研还是合作,能力是否来自自身,暂且被搁置,以后再议。
过河凶险
自研还是合作,其实是很老的智驾技术路线选择题。
一侧,造车新势力死守 「 自研 」 ,抢占用户心智。另一侧,智驾供应商认为自研无法均摊研发成本。
的确,自研之路充满挑战,一位智驾供应商高管曾告诉笔者, 「 有车企花了很多钱,甚至有些自研放在美国,也没做出来。 」
上述人士认为,当创始人还在时,车企可能更容易适应多样性。创始人不在的车企,或者这个车企的利益相关者更多的时候,实际上很难把多种开发模式,多种组织模式融在一体。
如今,仅有几家造车新势力,和极少数传统车企坚守自研。至于其它车企,正用脚投票,大多走上多方合作之路。
车企喊出的 「 智驾第一梯队 」 ,俨然营销话术,类似百公里加速四秒级,更多为争夺用户。
于是大家看到,当尹同跃喊出智能化不客气的同时,却在拥抱华为等供应商。
「 跟着华为走,跟余承东走,肯定成功。 」 去年广州车展发布会上,尹同跃当面打趣余承东, 「 改名余成功。 」
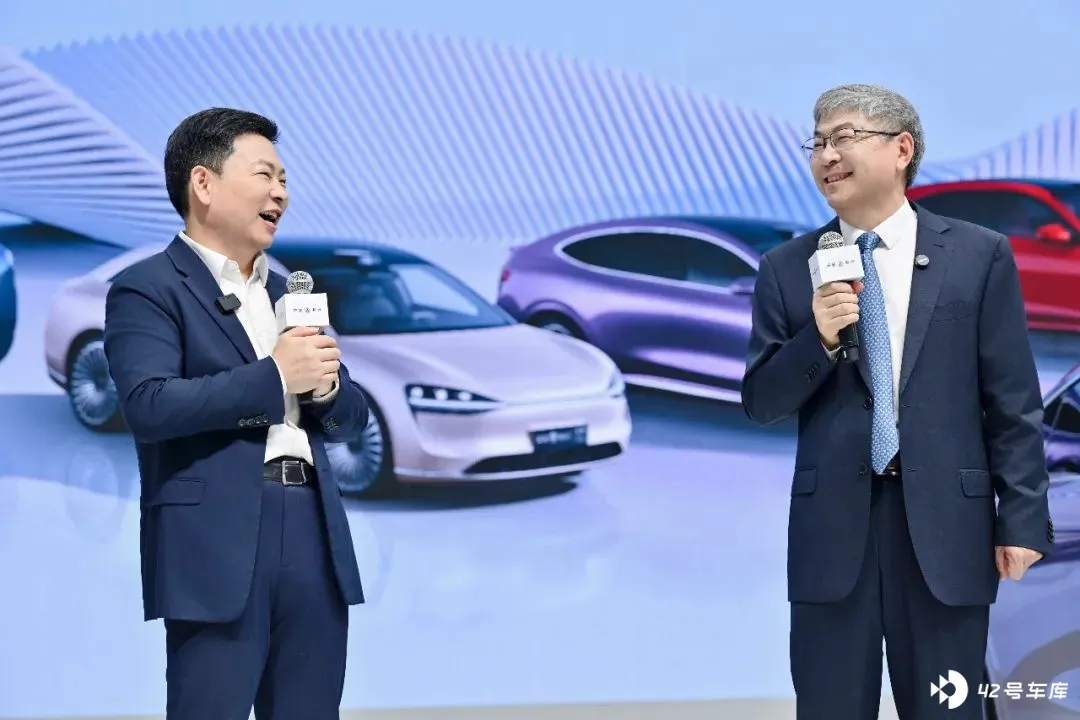
当广汽高管定下目标,要在 2027 进入全球第一阵营时,另一边与华为合作的华望项目,悄然准备借风前行。
不止这两家,大多数车企均手握多个供应商名单,合作多了之后,大家开始不再避讳,且合作多还在试错阶段。
一名智驾行业人士向我们解释: 「 现在都在做端到端,如果未来出现一个新的技术模型,意味着,现在所有的端到端研发投入,可能会变为沉没成本。合作的好处是,车企可以保持足够的灵活,即使将来发现技术路线错了,自身也不会浪费太多的投入。 」
当下,自研 / 合作谁更好,也许无法给出定性答案,正如上述智驾行业人士所说, 「 今天的智驾,还只是体验层面的改善,并未到达能力层面的变革。 」
其实无论自研还是合作,都是到达河对岸的手段。到达彼岸后,仍要继续厮杀卖车。
不过,没有几家企业真正将智驾领先的势能转换为销量,智驾全栈自研,更像是一种秀肌肉,对于卖好车来说,只是若干环的一环。
如果常年无法实现盈亏平衡,就算全栈自研智驾,终究会耗尽资源,进入死亡螺旋。
选择合作,也无法高枕无忧。
与华为合作后,部分传统车企孵化的高端品牌,的确原地起飞。比如,搭载华为智驾方案的岚图梦想家上市后,连续三个月获得国内新能源 MPV 市场销量第一。但华为品牌的加持,或许远大于智驾。
再比如,某传统车企孵化的高端品牌,虽然与本土智驾供应商合作紧密,而且较早推出 「 无图城市 NOA」「 车位到车位 」 等功能,同样由于营销、运营等问题,销量波动明显。
冯兴亚讲过一个故事,曾经他和一名跨国公司 CEO 商量, 「 能否把豪华品牌产品放在中国生产? 」
对方反问, 「 如果把这个豪华品牌放在中国生产,它还是豪华品牌吗? 」
如今在智驾等能力加持下, 国产品牌愈加自信。 无论借力还是自研,总之,中国车企都想跳上 「 智驾 」 大船。






