


作者 | 王凌方
编辑 | 邱锴俊
新能源汽车的增长换挡,纯电实现再崛起。
4 月 9 日,乘联会召开了 3 月份全国乘用车市场分析发布会。乘联会秘书长崔东树对一季度的数据进行了分析。
3 月份,新能源乘用车批发销量达到 112.8 万辆,同比增长 35.5% ,环比增长 35.9% ; 1-3 月累计批发 284.7 万辆,同比增长 42.8% 。 3 月新能源乘用车市场 零售 99.1 万辆,同比增长 38.0% ,环比增长 45.0% ; 1-3 月累计零售 242.0 万辆,同比增长 36.4% 。
1-3 月份零售端的累计数据看, 纯电车型增长最快,累计增长 45.2% ;插混车型销售 53.4 万辆,累计增长 33.7% ;增程式车型累计销售 21.3 万辆,同比仅为增长 0.7% 。 市场格局发生剧烈翻转,纯电动再次回归高增长,增程式增长速度大幅放缓。
从月度新能源车国内零售份额看, 3 月主流自主品牌新能源车零售份额 71.5% ,同比增加 1.3 个百分点。
此外, 3 月份新能源车国内零售渗透率回升到 51.1% 。
小微型和高端电动车拉动纯电增长
一季度最大的特点是,新能源增长结构进行了切换。
从数据上看, 3 月新能源批发结构中:纯电动 62.8% 、 狭义插混 29.6% 、增程式 7.6% ; 2024 年 3 月为纯电动 63% 、狭义插混 29% 、增程式 8% 。 2024 年全年新能源批发结构中:纯电动 58% 、狭义插混 32% 、增程式 10% 。
从数据上也可看出,近两年新能源汽车增长结构在迅速切换。去年 上半年增程式爆发式增长,下半年插电混动爆发增长,今年上半年 , 纯电动 有望接棒前两者再次成为新的增长动力。
从零售销量来看, 3 月份纯电车型达到 64.6 万辆,同比增长 50.6% ;插混车型为 26.8 万辆,同比增长 24.6% ;增程车型为 7.7 万辆,同比增长 4.1% ,新能源乘用车销售 99.1 万辆,同比增长 38% 。
从 1-3 月份零售端的累计数据看, 纯电车型增长最快,销售 149.2 万辆,累计增长 45.2% ;插混车型销售 53.4 万辆,累计增长 33.7% ;增程式车型累计销售 21.3 万辆,同比仅为增长 0.7% 。
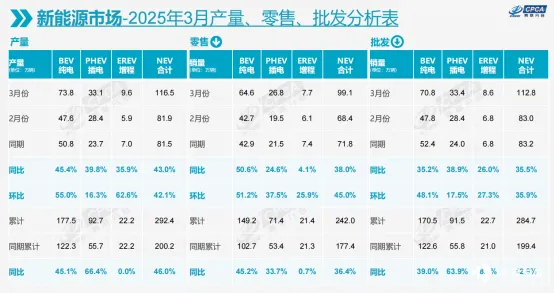
崔东树分析认为,这轮纯电动的增长是由 小微型电动车和高端电动车共同拉动 的。
从数据上也可以看出纯电动的增长势头。乘联会数据显示, 3 月 B 级电动车批发 21.6 万辆 ,同比增长 26% ,环比增长 59% ,占纯电动份额 31% , 较去年同期下降 2 个百分点 。 纯电动市场的 A00+A0 级经济型电动车市场较好,其中 A00 级批发销量 13.6 万辆, 同比增长 87% ,环比增长 13% ,占纯电动的 19% 份额, 较去年同期增长 5 个百分点 ; A0 级批发销量 17.7 万辆,占纯电动的 25% 份额,同比下降 1 个百分点; A 级电动车 16.8 万,占纯电动份额 24% ,同比增 1 个百分点。
整体来看,各级别电动车销量分化,消费升级的高端化态势得到遏制。
在崔东树看来,汽车以旧换新和报废置换更新政策,推动了整个家庭第二辆车的消费普及,尤其对小微型电动车推动效果明显。
自主新能源出口增长 83%
1-3 月份, 自 主 新能源出口增长 83% ,新能源占自主出口 35% 。整体来看, 一季度对俄罗斯出口 明显 下降,自主品牌主动去库存,但 自主品牌的俄罗斯市场份额依旧保持 55% 以上高位。
崔东树认为,对俄出口下降,主要是由于俄罗斯报废税带来的影响,导致提前透支了销量,同时俄 利息比较高 , 导致 费信贷也成本也比较高 。 多重影响下,中国企业也有意降库存。
2024 年 10 月 1 日起,俄罗斯进口汽车报废税提高 70%-85% , 2025 年 1 月 1 日起将继续上涨 10%-20% 。此次报废税调整是俄罗斯自 2012 年加入 WTO 后多次调整进口车报废税中的一次,且此次涨幅较大。
3 月新能源乘用车出口 14.3 万辆,同比增长 6.4% ,环比增长 21.2% 。 占乘用车出口 36.6% ,较去年同期增长 4.9 个百分点;其中纯电动占比新能源出口的 62% (去年同期 83% ),作为核心焦点的 A00+A0 级纯电动车出口占新能源出口的 33% (去年同期 37% )。
从占比看, 3 月新能源车占出口总量的 36.6% ,较同期增加 5 个百分点。 3 月自主品牌出口达到 34 万辆,同比增长 1% ,环比增长 10% 。
在目前海外可统计到的主流市场中,自主品牌新能源的海外市场总体表现持续走强。 2021 年中国自主品牌新能源车在海外市场份额 1.8% ; 2022 年上升到 4.7% ,增长 2.9 个点; 2023 年上升到 7.9% ,增长 3.2 个点; 2024 年自主新能源乘用车海外销量份额 9.5% ; 2025 年 1-2 月自主新能源乘用车海外市场销量份额 14% 。 由于欧美市场表现极差,因此自主新能源乘用车海外市场销量份额上升速度提升。
比亚迪销量和出口量表现强势
比亚迪在批发量和出口量方面都表现突出,其中 3 月份批发量超过 2 万的车型,比亚迪就有 6 款。
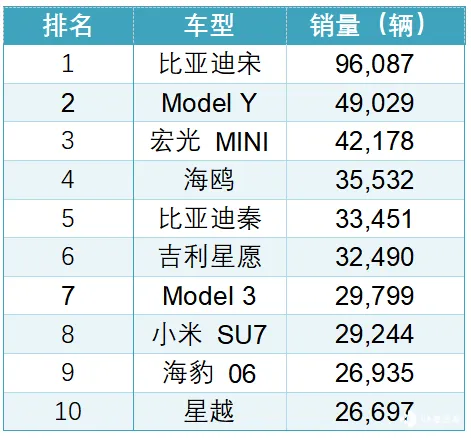
3 月乘用车批发销量超两万辆的车型有 20 个(上月 10 个),比亚迪宋( 96,087 辆)、 Model Y ( 49,029 辆)、宏光 MINI ( 42,178 辆)、海鸥( 35,532 辆)、比亚迪秦( 33,451 辆)、吉利星愿( 32,490 辆)、 Model 3 ( 29,799 辆)、小米 SU7 ( 29,244 辆)、海豹 06 ( 26,935 辆)、星越( 26,697 辆)、元 UP ( 25,036 辆)、秦 L ( 24,932 辆)、朗逸( 24,188 辆)、速腾( 24,085 辆)、瑞虎 8 ( 23,718 辆)、轩逸( 23,153 辆)、 CR-V ( 23,139 辆)、逸动( 22,168 辆)、帕萨特( 21,455 辆)、雅阁( 20,802 辆)。 新能源位列总体乘用车车型销量前 9 位 。
3 月乘用车批发销量 TOP10
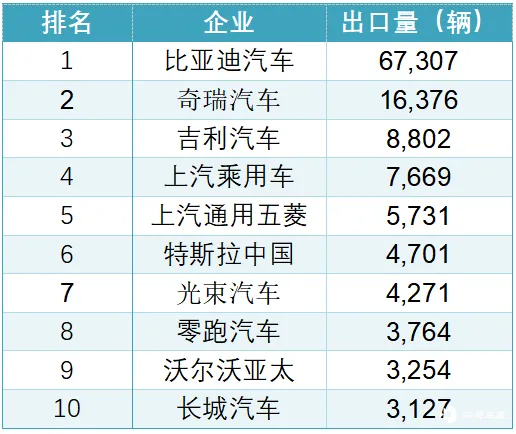
3 月厂商新能源出口方面优秀的企业是:比亚迪汽车( 67,307 辆)、奇瑞汽车( 16,376 辆)、吉利汽车( 8,802 辆)、上汽乘用车( 7,669 辆)、上汽通用五菱( 5,731 辆)、特斯拉中国( 4,701 辆)、光束汽车( 4,271 辆)、零跑汽车( 3,764 辆)、沃尔沃亚太( 3,254 辆)、长城汽车( 3,127 辆)、小鹏汽车( 3,103 辆)、东风汽车( 2,292 辆)、长安汽车( 2,205 辆)、极星汽车( 2,183 辆)、智马达汽车( 1,284 辆)、广汽埃安( 1,170 辆)、一汽红旗( 1,127 辆)、赛力斯( 1,021 辆)、江苏悦达起亚( 868 辆)、上汽大通( 806 辆)、东风本田( 535 辆)。
3 月新能源出口量 TOP10 车企
与往常不同,今年一季度出现罕见的高增长,与往年先低后高销量表现形成明显差异。崔东树认为,这主要是由于政策前置导致的, 今年是从 2 - 12 月份是政策发力期 , 去年 8 - 12 月份是政策真正的发力期 。
对于今年整体销量,崔东树的预测颇为谨慎,他认为国际市场地缘政治影响下,出口问题比较严重,维持全年保持 3% 的增长预测,即 2025 年乘用车零售 2364 万台,预测总量较 2 月的预测值增加 21 万台; 2025 年新能源乘用车批发预测为 1614 万台,增 32% ,预测总量较 2 月的预测值增 49 万台,新能源批发渗透率 56% 。







