


文|鸽子不鸽
小米集团在 2025 年第一季度交出了一份「史上最强」的成绩单,不仅营收、经调整净利润双双再创新高,更是大幅超出市场预期。
15 岁的小米,正在以青春期的速度茁壮成长。
那咱们就先来聊聊财报,再来重点说说各位望子成龙的汽车业务。
史上最强季报有多强
不要被近两个月来小米在舆论场上的静默迷惑了,小米在生意场上可是在持续突飞猛进呢。
小米 2025Q1 成绩单:
营收 1113 亿元,同比增长 47.4%,继 2024Q4 后再次突破千亿;
经调整净利润 107 亿元,同比大增 64.5%,首次站上百亿台阶;
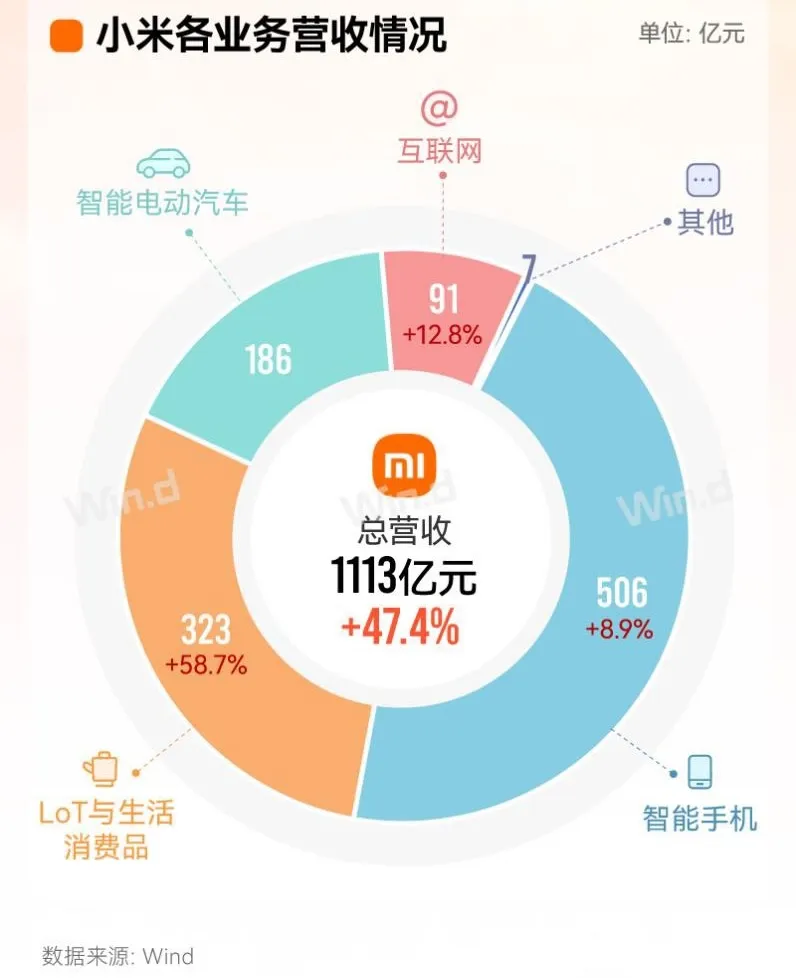
财报的超预期表现并非偶然,从业务角度看确实是多点开花全面增长。
手机 营收 506 亿;
季度出货量 4180 万台;
平均单价 1210.6 元;
市占率 18.8%;
IoT 和生活消费品 营收 323 亿;
智能大家电收入同比 +113.8%;
空调出货量同比 +65%,出货量超过 110 万台;
冰箱同比 +65%,出货量超过 88 万台;
洗衣机同比 +100%,出货量超过 74 万台;
平板收入同比 +56.5%,出货量同比 +56.1%;
可穿戴收入同比 +56.5%:腕带出货量全球第一,TWS 出货量全球第一;
汽车及 AI 营收 186 亿;
调整后净亏损为 5 亿元人民币,同比减亏 5 亿;
汽车收入 181 亿;
季度出货量 75869 辆 (+8.9%) ;
SU7 累计出货量 25.8 万辆;
平均单车售价 23.83 万元 (+1.7%) ;
已在 65 个城市开业 235 家门店。
总之就是,核心板块手机业务重返中国大陆第一;IoT 与生活消费产品业务大幅暴增,大家电收入实现翻倍增长;
汽车业务明日之星已初见雏形。
小米股东和粉丝们那是相当满意的。
为什么 2025Q1 如此之强?
除了老生常谈的战略眼光和业务布局能力,以及优秀的产品之外,国补的泼天富贵也不得不提。
小米稳稳接住了这波消费刺激,三大主要板块的产品—手机、家电、汽车,全部直接受益于国补,堪称国补赢家。
这大概就是 25Q1 超预期最直接的因素,但不是小米成功的必要因素。没有国补,小米的现下的成绩依然不会差,只是会略少几分惊艳。
器利者事善成,国补不是为了小米而来,但小米真的不会让国补白来。
造车亏钱 将成为过去式
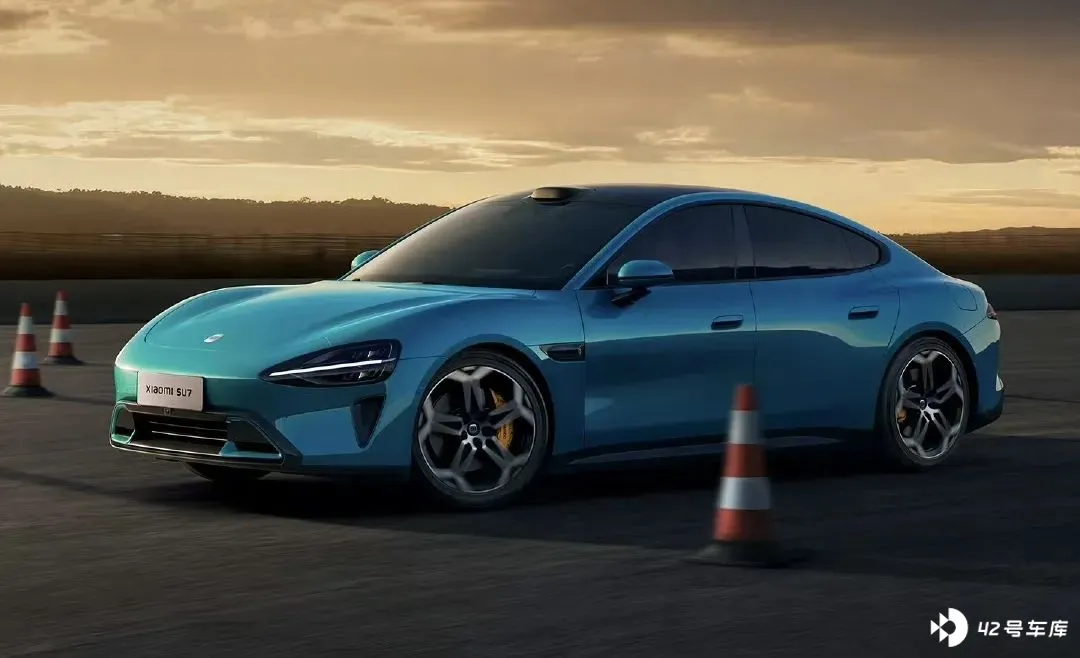
卢伟冰说,小米 SU7 发布这么久没有对手,一个能打的都没有。
同样是昨天,除了小米强势的财报,一些车企靠零公里二手车冲销量的操作也被摆到了台面上。
可见车圈的悲喜和人一样,并不相通。
而且显然可以预见的是,短时间内能抢 SU7 销量的,只有小米的 YU7;现阶段限制小米汽车销量总量的,只有小米的产能。
这让友商们羡慕得牙痒痒,但又根本学不来。
#小米汽车 的独家优势在于超低的传播和获客成本,无论是传统车企还是新势力都无可匹敌。传统车企每条销售线索成本动辄一两千元,而小米依靠自身 1.6 万家线下门店网络、米家生态、手机 MIUI 和小米商城这几个「超级流量入口」,大幅压缩了线索成本。
而雷军作为现象级网红,网络号召力几乎无敌,低成本、高说服力,前无古人。虽然近期舆情略受影响,但估计随着事件淡去和 YU7 投放加码,雷神很快就要归位了。
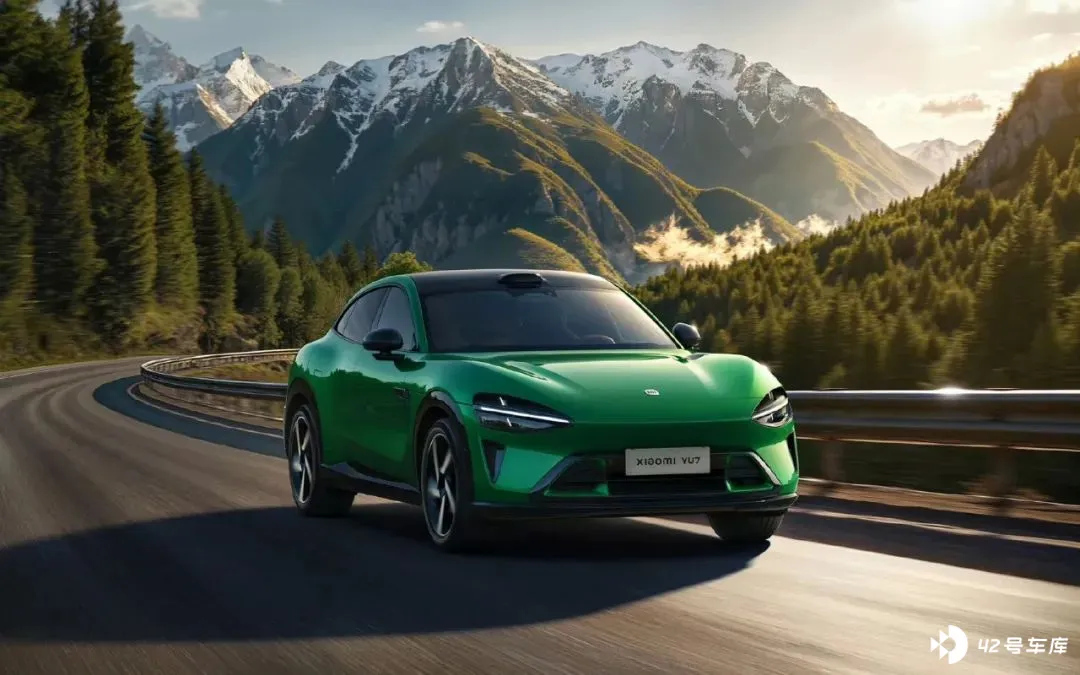
SU7 之所以能在无补贴、无低价的前提下成为爆款,背后就是小米十余年积累的庞大用户池在发挥作用。根据小米官方数据,截至 2025 年 4 月小米汽车已在全国 74 个城市开出 269 家门店,年底目标为覆盖 20000 家零售门店中的绝大多数。
华为鸿蒙智行或许是唯一能和小米在获客成本方面掰手腕的对手。但是华为相比于小米的智能家居生态用户规模相差甚远,而小米人车家的生态吸引力还是相当强的,很多人一旦装上了米家 app,小米的产品就成了首选。
实际效果上,小米汽车已经掌握对电动汽车运动性能、造型和情绪价值的营销话语权。友商再怎么努力的营销这三点,也逃不过被人拿来和小米对比的窘境。
在这个核心优势加持之下,销量只是营销、渠道和产品力到位后自然而然的结果。
于是乎,小米汽车在财务方面根本不用担心。SU7 开启交付一年之后,季度毛利率就已经高达 23.2%,这让曾经的毛利王理想都相形见绌。尽管汽车业务在调整后净亏损为 5 亿元人民币,但这相较于之前的季度减亏了约 5 亿,按此估算相当于单车净亏损 6590 元。
这区区六千多块钱,在目前高速增长和高毛利的背景下,将被迅速抹平。
而且咱们要意识到,真正高毛利的 SU7 Ultra 3 月份才开始交付,计入 Q1 的量十分有限。Q1 单车均价 23.83 万元,比 2024Q4 的 23.4 万元小幅上升 1.7%,这里 SU7 Ultra 的助力是比较有限的。
Q2 和 Q3 的情况就不同了,SU7 Ultra 交付量大增,Q3 YU7 开始交付。
业绩会上卢伟冰透露了两个重要信息,一是 SU7 Ultra 锁单量已经超过了 2.3 万辆,二是 #小米 YU7 技术发布会之后,留资客户是此前小米 SU7 的三倍,首次留资用户占比 60%。
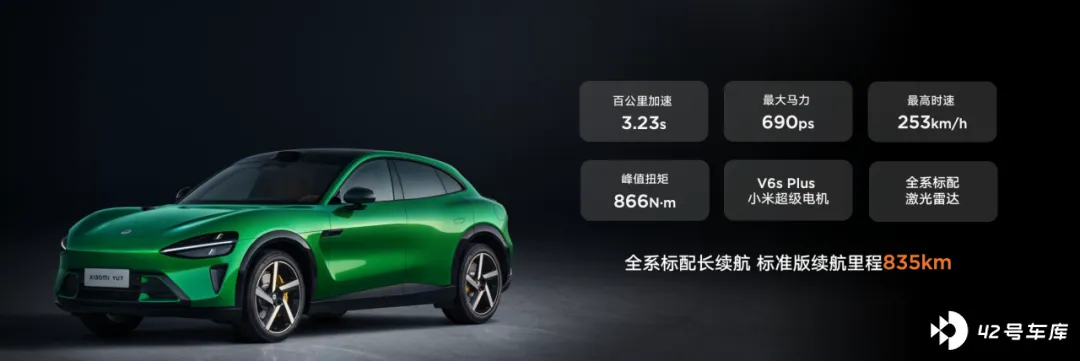
这是多么疯狂的数字啊。
单就 SU7 Ultra 就能带来超过 120 亿元的收入。至于 YU7,高价值纯电 SUV 天然比 Sedan 好卖,而且毛利率更高。我不负责任的预计,产能落地后的 YU7 月销量可能达到 5 万辆以上 (也可参考特斯拉 Model 3 和 Model Y 的数量经验) 。
叠加极致的产品力、体系化的高效率、优秀的供应链的优化能力以及单车规模效应, 那么 Q3 之后的盈利情况都不用猜了。
此外还有好消息是,产能的限制也快解出了。到明年,小米汽车北京二期扩建工程将具备 100 万产能,武汉工厂预计具备 30 - 40 万产能。这打底的 130 万辆产能如果用满,将带来三千亿以上的营收。赚钱,就像喝水一样简单。
从战略高度上看小米汽车
讲小米汽车就不能只谈汽车,还得说说汽车在小米集团里扮演的重要角色。
在 Q1 这份史上最强财报中,小米不仅讲好了手机与 IoT 两张老牌底牌,也正式把汽车摆上了集团核心战略的位置。
从财务报表结构来看,自 2025Q1 起,小米已将「智能电动汽车与 AI 创新业务」单列为一级分部,与「手机×AIoT」并列,独立战略地位可见一斑。
更具体而言,咱们可以把汽车在小米集团的作用概括为人车家生态中枢、高端化先锋以及硬核科技载体。
人车家全生态中枢意味着,和友商的车相比,小米的汽车不仅是交通工具。手机是个人智能终端,IoT 是家庭智能底座,而汽车则是移动智能空间。三者通过澎湃 OS 实现系统级协同,构建出行业独一份的系统化科技生态体验。用户在车内的体验可以延伸到家中,家中的智能设备状态也能在车内实时掌握。这种深度融合的生态体验是小米独有的优势,也是其区别于其他车企或科技公司的护城河。
要知道,2025Q1 小米 IoT 连接设备数已超 9.4 亿,小爱同学月活达 1.5 亿,这些数据的增长将大幅反哺汽车体验,反之亦然。
小米喊了多少年的高端化之路,SU7 一脚电门就日行千里了。过去十多年,小米靠手机和电视打下性价比标签,但要摆脱中低端品牌形象谈何容易。SU7、SU7 Ultra 和 YU7 的推出,正是小米在 50 万元+豪华市场上的定价试探。目前看来成绩斐然,一旦站稳,小米品牌溢价能力将实现跨品类扩张,从手机、汽车蔓延到家电、平板、可穿戴等多个领域。
汽车也是小米底层硬核技术落地的集中体现。小米的战略是大规模投入底层核心技术,目标成为新一代全球硬核科技引领者。汽车业务的成功,与小米在芯片、OS、AI 三大核心赛道的深厚积累密不可分。汽车是这些技术从 0 到 1 的跨越和深度赋能「人车家全生态」的最佳载体。而小米拥有最多的 AI 物理端口,汽车的加入也极大地扩展了 AI 落地的场景。
总而言之,汽车对于小米而言,战略地位毋庸置疑,堪称经典的第二增长曲线。
结语
雷军的那句风口上的猪人尽皆知,但小米展现的不仅是捕捉风口的能力,更是精准把握市场趋势脉搏的战略触觉。
毕竟即使都在风口上,具体造出什么样的产品也是相差迥异。
小米今天的成绩,正是对其过去战略能力的最直接的奖赏。
或许很多人还在质疑,但从商业的意义上说,毫无疑问小米汽车正在创造传奇。


