


作者:陶烟烟
理想汽车于 2025 年第一季度交出了一份财报,收入与毛利率基本守住阵地,二季度指引确实和大家的期待有点落差,订单与销量预期的双重下调揭示出其核心竞争力正在遭遇挑战。
随着越来越多的对手挤入理想曾经独占的增程式 SUV 赛道,曾经「无解」的 L 系列如今也面临份额流失的困境。与此同时,理想似乎押上了全部筹码在即将到来的纯电车型上。纯电领域的 Mega 未破局,i6 和 i8 就能逆转吗?

看似稳定的一季报,是有压力的
2025 年第一季度,理想汽车实现营收 259.3 亿元,销量方面,由于高价车型占比上升 (L9、L8 和 Mega 的比例抬升) ,抵消了对旧款 L 系列降价的部分影响。
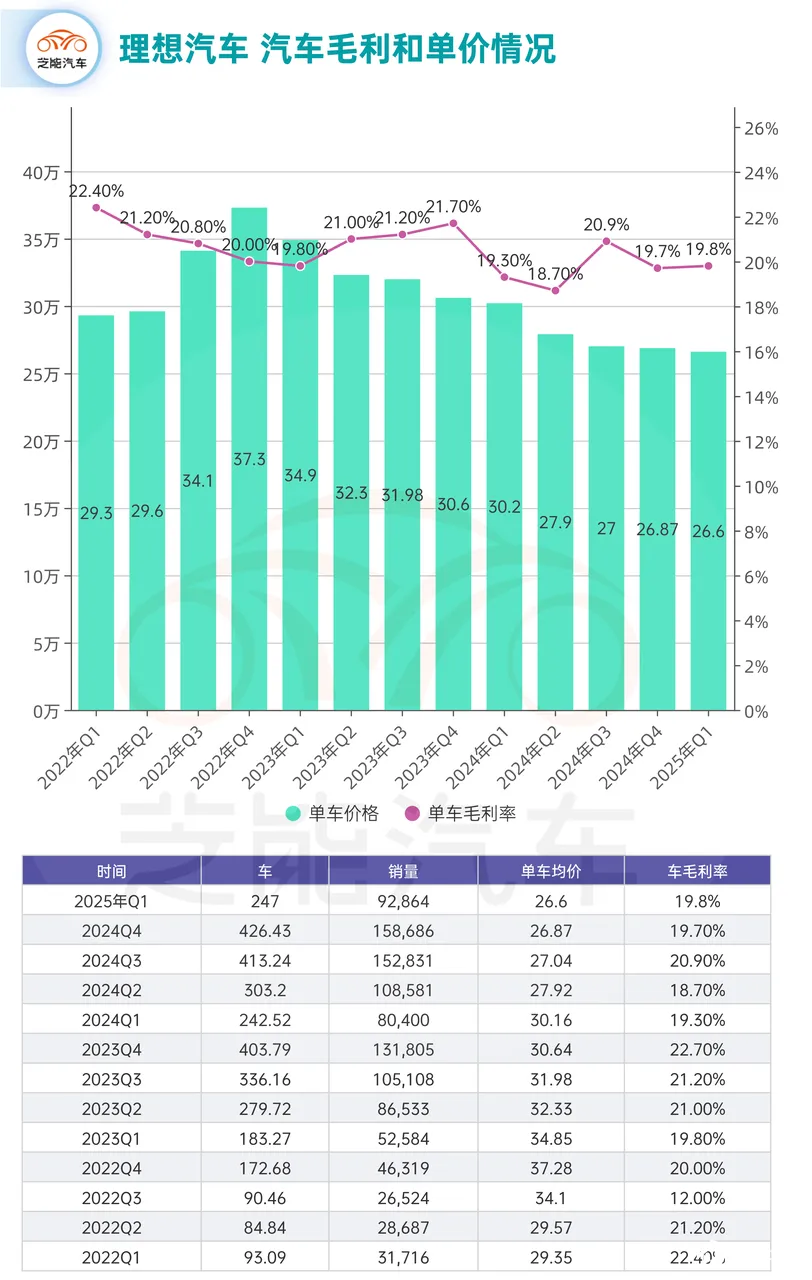
卖车单价达 26.6 万元,高于市场预期的 26 万元,整体结构趋于优化。卖车毛利率为 19.8%,考虑 2024 年 Q4 由于 Mega 合约减值导致的「非正常」拖累,上季度的实际毛利率应在 20.7%左右。
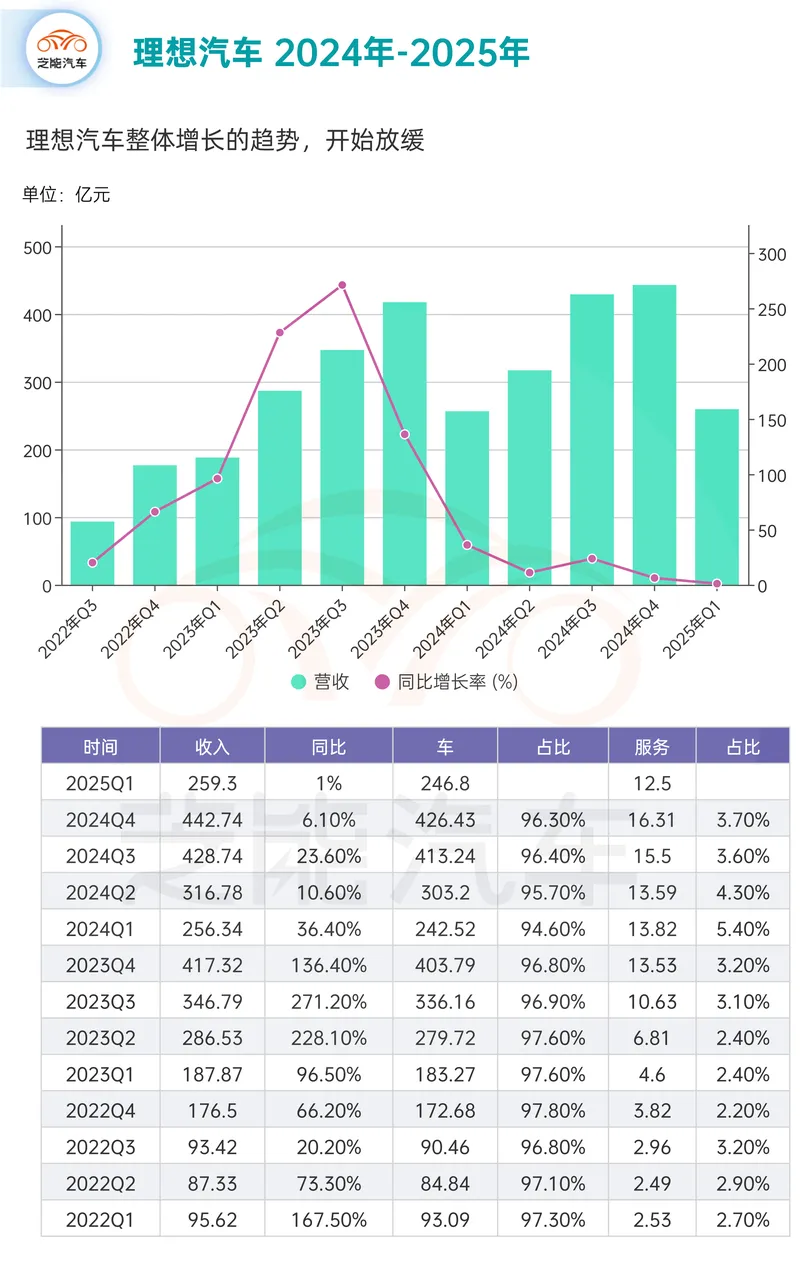
实现总营收 259.3 亿元人民币,其中汽车销售收入为 246.8 亿元,其他收入 (主要为服务、金融和软件等) 为 11.4 亿元 ,平均单车收入达到 26.6 万元,本季度汽车毛利率为 19.8%。
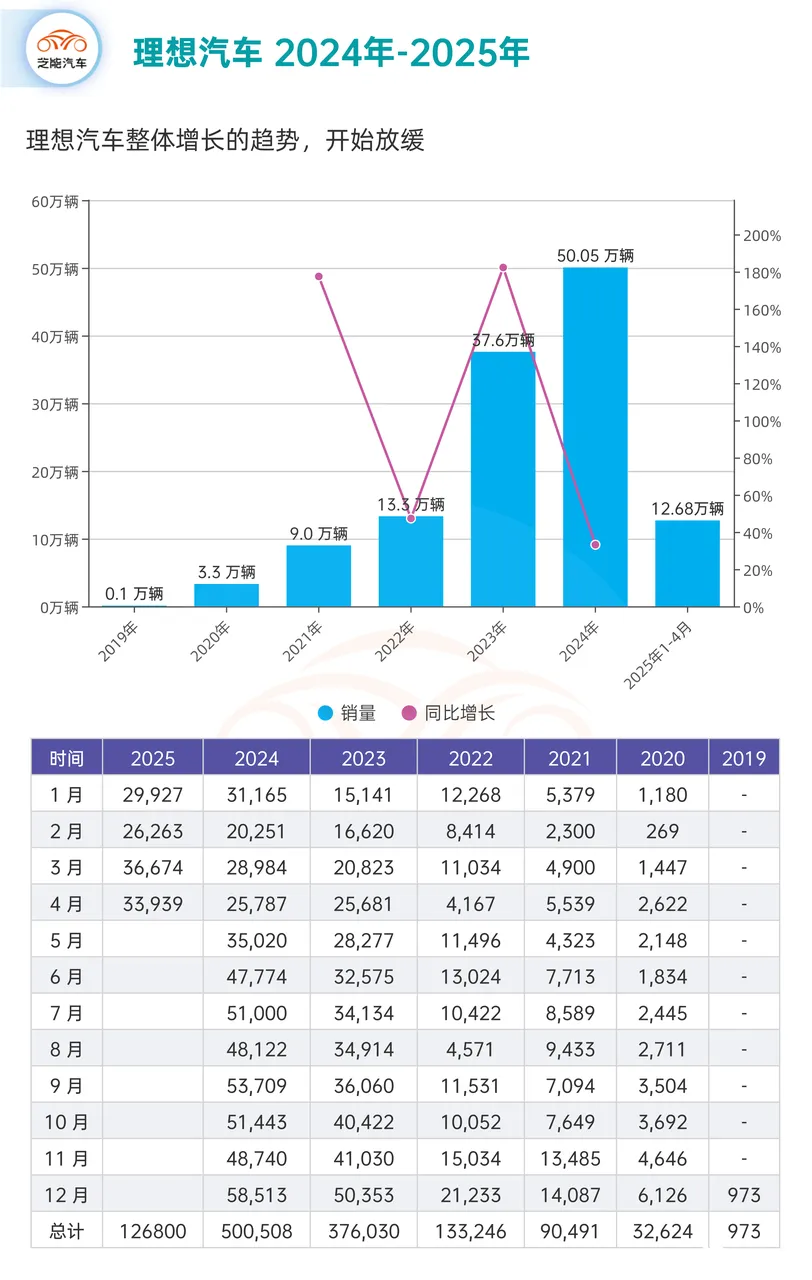
2025 年 Q1,理想实现净利润 5.91 亿元,同比下降 36.7%,净利润率为 2.4%。理想 Q1 存货继续攀升,存货周转天数延长,销量指引仅为 12.3 万至 12.8 万辆,低于市场此前的预期,从总数来看低于理想在年初制定的增长目标。
L 系列的改款,在价格没有变动的情况下,依靠配置订单是有一定的保持,但是想要大杀四方还是很难。
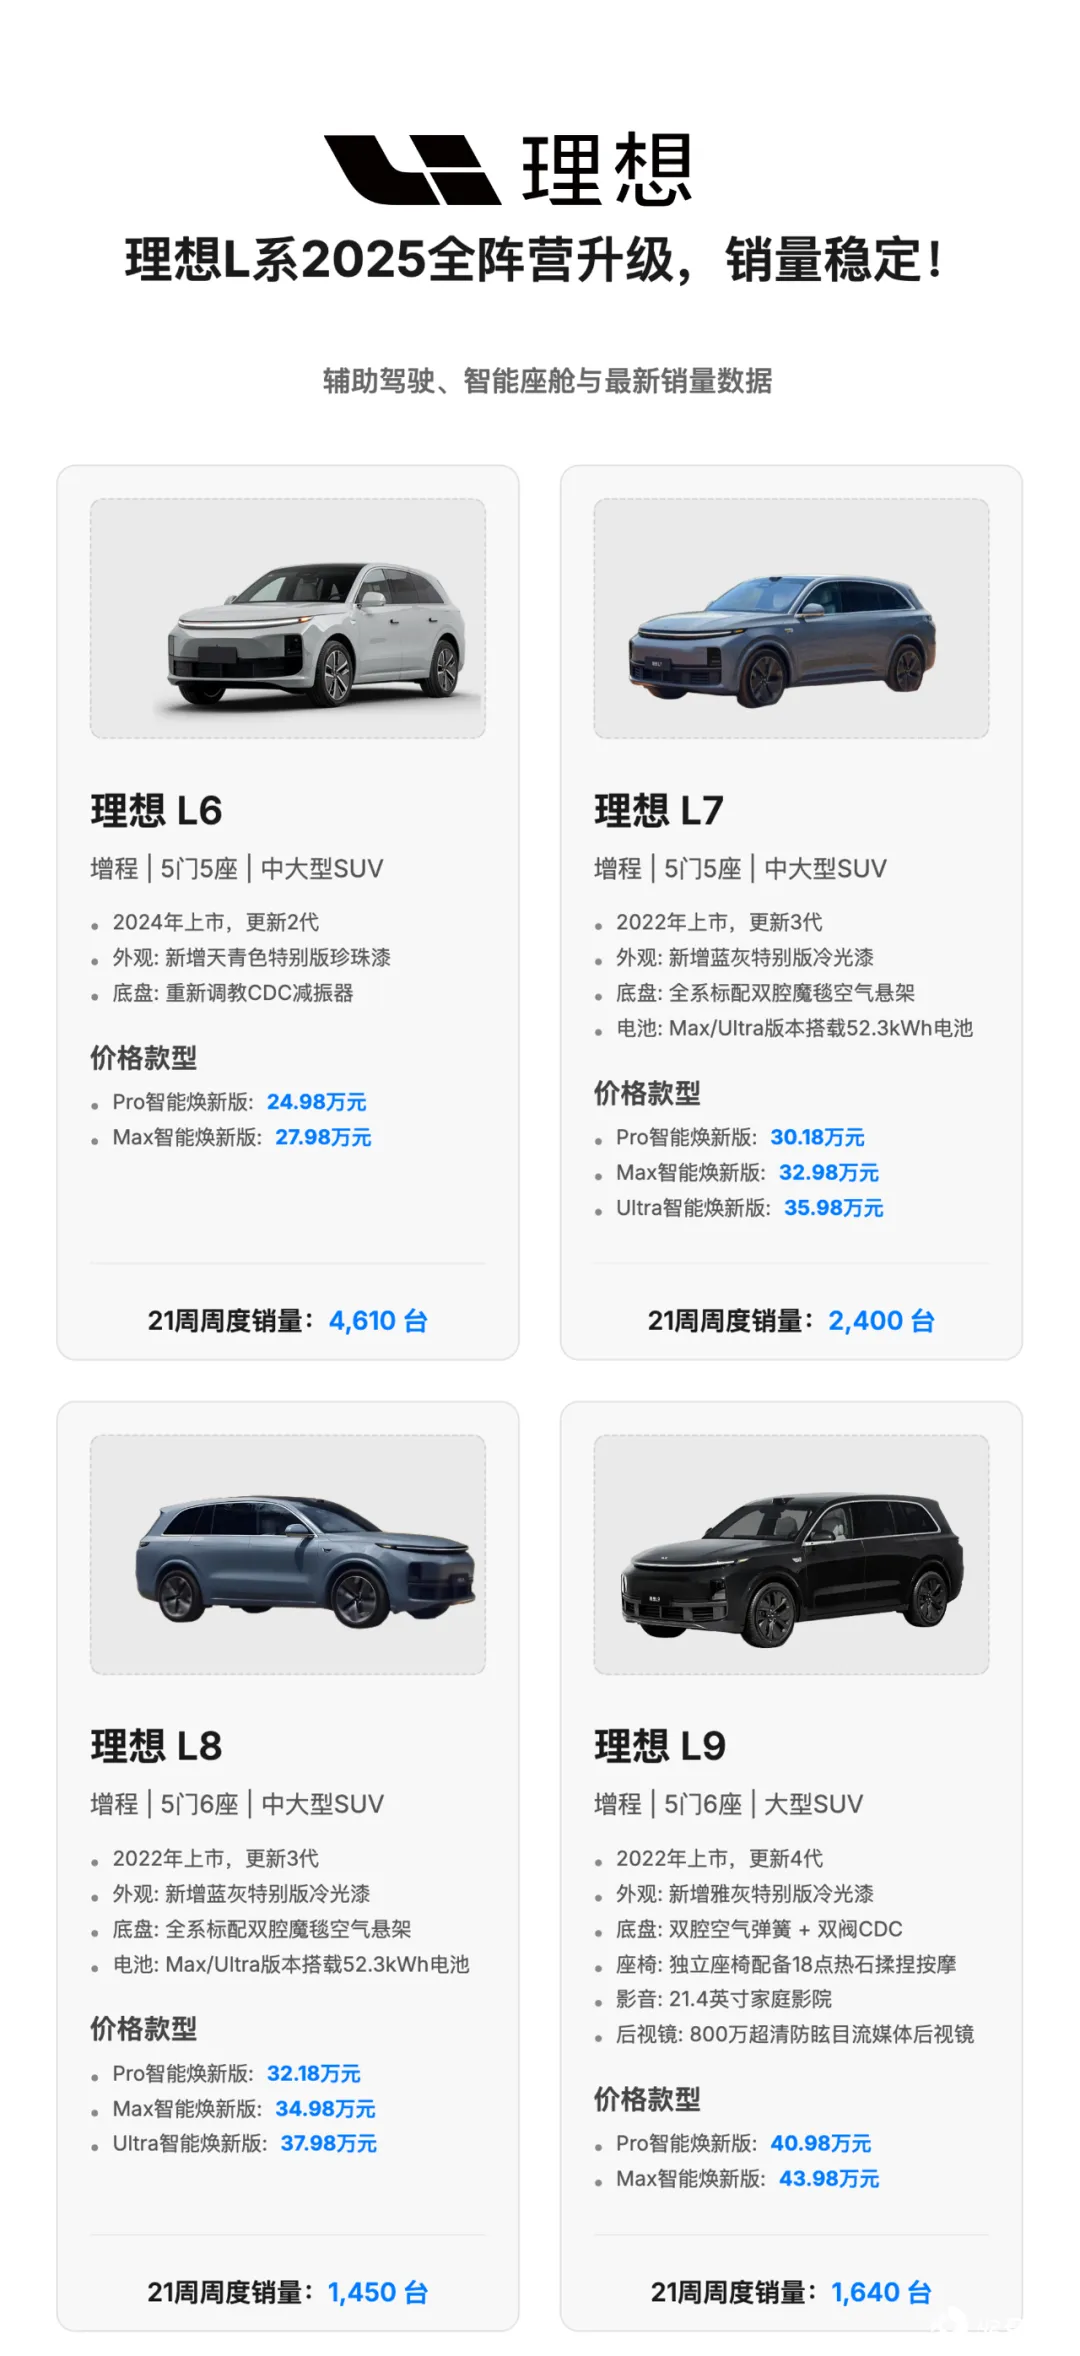

蓝海正在泛红,增程基本盘如何守住?
理想过去几年之所以能迅速起量,靠的是「高端家用增程 SUV」的独特定位,「蓝海」市场几乎由理想一手开辟,但到了 2025 年,这片蓝海正在变红。
大量竞品快速涌入,以更激进的打法切割理想的市场蛋糕:
◎ 「半价理想」下沉突击:如零跑 C16 和后续的 D 系列、东风的 eπ007 和 eπ008、长安深蓝 S09 等家用增程 SUV 正在把理想下沉的三四线市场给占住,也就是说用户画像不一样,但是把这类产品普及了 ;
◎ 更大空间+更低价格:腾势 N9、领克 900、深蓝 S09 等车型凭借优异的车身尺寸和性价比正在正面冲击 L8 和 L9;
◎ 能耗路线创新者崛起:小鹏、极氪、小米等准备推出「大电池+小油箱」方案,用技术配置解决用户对「电动焦虑」和「油耗焦虑」的双重不满;
◎ 问界持续升级对线:华为系问界 M 系列不断迭代,正在高端智驾领域形成品牌粘性。
在这样的多线攻击下,理想 L 系列的产品优势迅速削弱,理想在 Q1 做出了智驾系统的升级尝试,但并未真正触动用户购车决策的「硬核要素」——空间、配置和价格。在用户看不到质变的前提下,这轮「升级」只能算是小改款。
5 月新版 L 系列上市后订单量每周约为 1 万辆,这个数据是不错了,如果这种表现延续,L 系列全年销量将跌破 50 万辆,而这正是支撑理想销量的「地基」。
小结
理想汽车增程式战略正处于退潮期,L 系列能否维稳成为短期关键,而中长期真正决定理想命运的,是它在纯电赛道上的破局能力。


