

作者: 陶烟烟
面对全球汽车行业日益剧烈的变革,大陆集团正在通过分拆、聚焦与技术转向,试图重塑自身在未来汽车与工业智能化领域的定位。
从将汽车业务部门独立上市为 Aumovio,到全面部署模块化机器人系统和自研芯片战略,大陆的行动指向一个明确的目标,不仅作为传统零部件供应商,而是成为掌握核心系统控制力和智能化路径,而且变得更轻和专业化。
在 AI、软硬一体和本地化制造的共同推动下,大陆集团正在经历一场多层次、跨领域的重构与再定位。

Aumovio 上市背后的战略转型
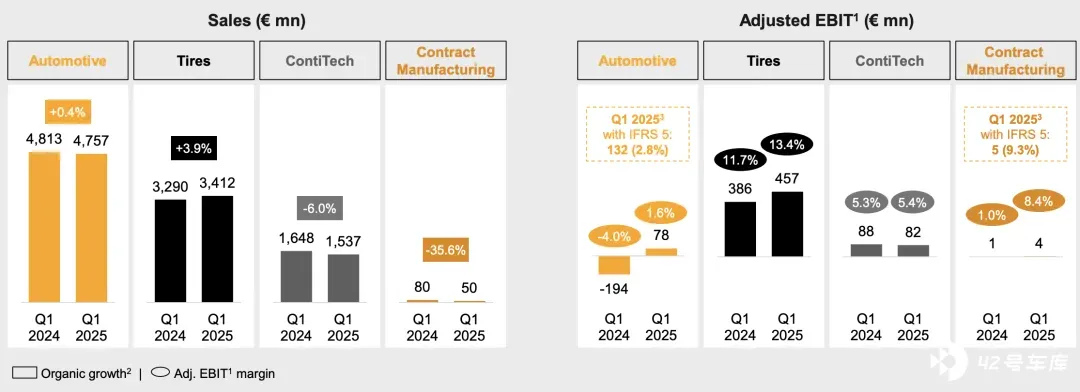
大陆集团将汽车部门拆分为独立的新公司 Aumovio,实质上是对过去数年业绩波动、战略定位不清的业务线一次系统性梳理与再定义。
Aumovio 在 2024 年创造了 196 亿欧元销售额,但仅有 2.5%的营业利润率。
面对利润率偏低的现实,Aumovio 设定了中期 4%-6%、长期 6%-8%的目标,这意味着其增长将不仅仅依赖市场规模扩张,更必须在产品结构与技术附加值上实现质的提升。
Aumovio 的产品版图覆盖智能座舱、传感器系统、制动控制、显示与舒适系统,以及最核心的高性能计算平台。这一布局清晰指向软件定义汽车 (SDV) 的发展方向。
作为具备全球研发与制造网络的供应商,Aumovio 将在雷根斯堡和英戈尔施塔特生产包括雷达、加速度传感器、高算力域控在内的关键部件,而这些正是未来智能电动车架构中的核心。
面对外部挑战,尤其是潜在的贸易壁垒与地缘政治影响,Aumovio 也在调整制造部署。
在美国,虽然曾关闭了弗吉尼亚的制动器工厂,但如今正考虑重启该设施,或扩大现有工厂产能,力图通过「近岸制造」对冲关税风险。这种策略不仅响应美国本土化生产趋势,也表明 Aumovio 将寻求更多样化、灵活的供应链布局。
Aumovio 之所以能在 IPO 前展示出一定的信心,关键在于其不再以传统 Tier1 的部件交付为核心,而是强调「强劲增长型及增值型技术」。
软件、架构平台、智能驾驶支持系统等方向,体现出其在新汽车电子领域掌握架构权与系统控制权的意图。
Aumovio 的独立与上市,既是资本层面的分拆优化,也是大陆集团技术战略重心向高附加值智能系统转移的标志。
其未来的挑战不只在于业务增长,更关键是如何构建真正能在软件定义汽车时代持续掌控关键能力的技术体系与组织能力。

从「造车」到「造机」:多路径尝试
在拆分主业之外,大陆集团的未来增长点也被植入两个全新维度:
◎ 一是 CMR 模块化机器人系统,
◎ 二是自研汽车芯片 AESS 部门。
这代表传统汽车零部件企业从单一垂直产业向横向平台化能力延展的尝试。
CMR 模块化机器人系统 的推出,标志着大陆把「车规级智能化」技术应用到工业机器人上。
CMR 的核心在于「工程思维」的模块化平台设计: 统一硬件底盘、标准化传感器与导航组件、分层管理的软件架构,构建出可适配物流、农业、安防等多场景的机器人体系。
例如 IL 系列物流机器人具备一吨以上载重与自主路径规划能力,而农业平台可全天候作业并支持多模块切换,显示出强大的应用弹性。
更关键的是,CMR 不仅是硬件产品,而是包含调度平台 (FMC) 、VDA5050 标准通信接口、数字孪生仿真、OTA 运维、数据采集等一整套闭环体系。
这种系统工程能力脱胎于汽车电子时代的经验,并形成技术迁移后的竞争力: CMR 在机器人领域不是拼硬件性能,而是以系统整合与工程闭环切入行业空白。
另一方面,大陆集团成立的 AESS 芯片部门 则承载着对核心控制权的再定义。
在「从芯到车」的控制链中,传统依赖外部供应商的结构正在瓦解。
AESS 采用「前端自研+格罗方德代工」的 Fabless 路径,专注于为域控制器、智能座舱、感知系统等核心部件提供定制化 SoC。
其开发流程覆盖从 IP 集成到封装热设计全链路,集成电源管理、安全模块和通信 PHY,解决在高算力与低功耗下的车规挑战。
AESS 的本质不是为了与芯片公司争夺市场,而是为系统集成提供结构稳定性,强化软硬耦合,实现定制化架构控制。
芯片策略的提出也顺应了当前汽车电子架构日趋分化的现实: 各国政策趋紧,供应链本地化压力加剧,自研芯片成为维持架构控制力的必然路径。
CMR 和 AESS 是大陆集团面对「附加值外溢」的尝试,前者把智能化技术延展至工业场景,后者从根源控制未来系统的计算架构,两项战略背后都有一个共识,即不再依赖传统零部件供应链的利润模型,而是要争夺下一个时代的「技术中枢地位」。
小结
大陆集团的系列战略调整,映射出汽车零部件企业在新一轮产业演化中的角色重构。
分拆 Aumovio 是资源聚焦和资本优化的结果,但其真正意义在于对系统价值链核心能力的再确认。而 CMR 与 AESS 两个「非汽车」方向,分别在软硬系统集成与架构控制层面尝试,
未来的汽车产业不再是线性制造链条,而是多层次的技术平台生态。零部件企业只有在架构设计、系统集成、场景理解与芯片定义这些核心环节建立不可替代性,才能在主机厂、芯片厂与 AI 企业的交汇点中占据一席之地。
转型必须在技术纵深与组织能力之间取得平衡,从而真正走出传统价值被稀释的困境(利润率是最直接的反应)。





