

作者:陶烟烟
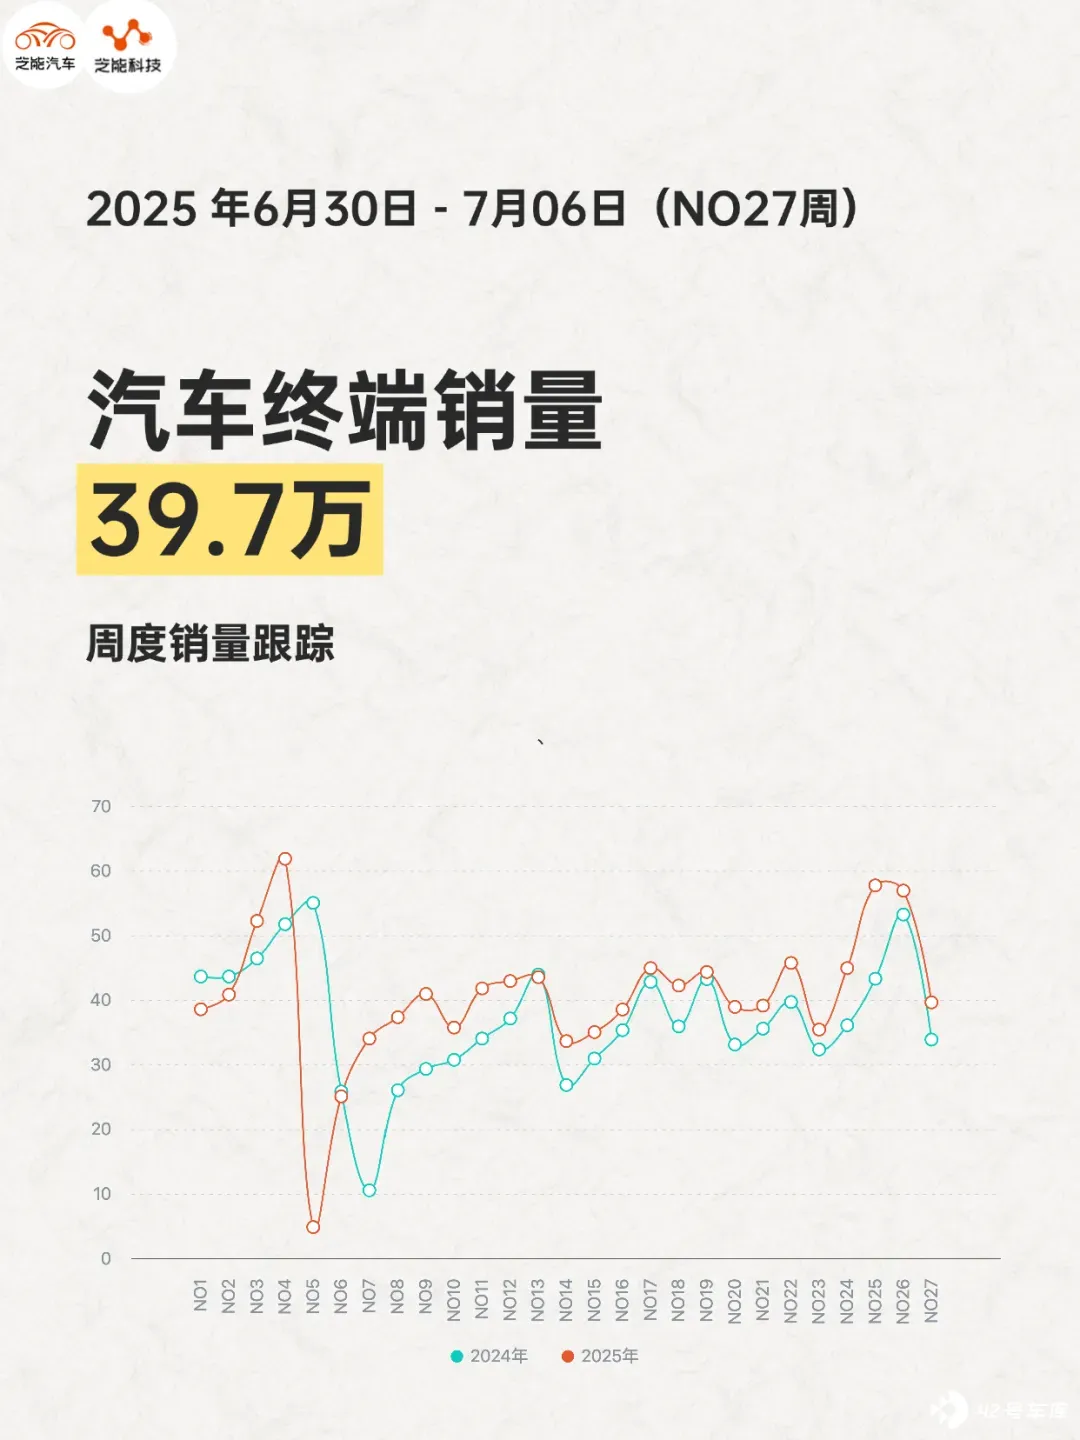
2025 年第 27 周,中国汽车市场总销量为 39.7 万辆,环比下降 30.4%;其中新能源汽车销量为 21.2 万辆,环比下滑 28.4%,渗透率依旧维持在 53.4%的高位,但首次出现明显疲软迹象。
传统的「月初回落」规律由于是下半年的第一个周,在本周期被放大,市场有节奏性波动,也有汽车消费动能不足的结构性收缩。
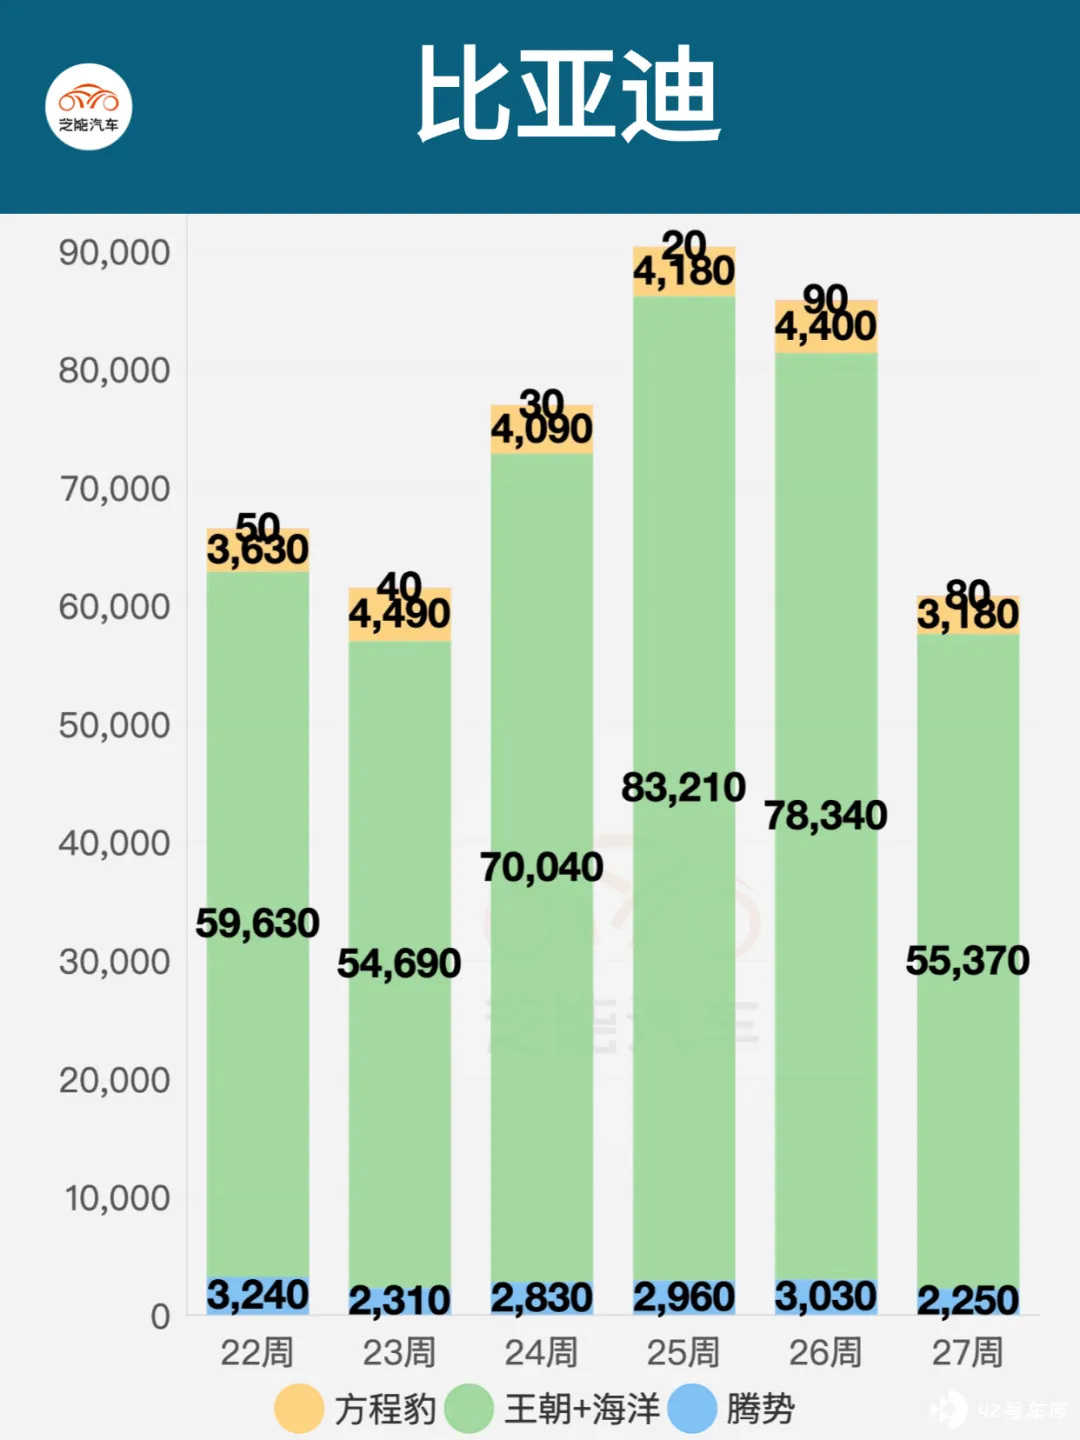
● 比亚迪集团:回调,基本盘仍稳
◎ 王朝+海洋系列: 本周销量为 5.537 万辆,环比下降 29.32%;
◎ 方程豹: 销量 3180 辆,环比下降 27.73%;
◎ 仰望: 仅 80 辆;
◎ 腾势: 稳定在 2250 辆;
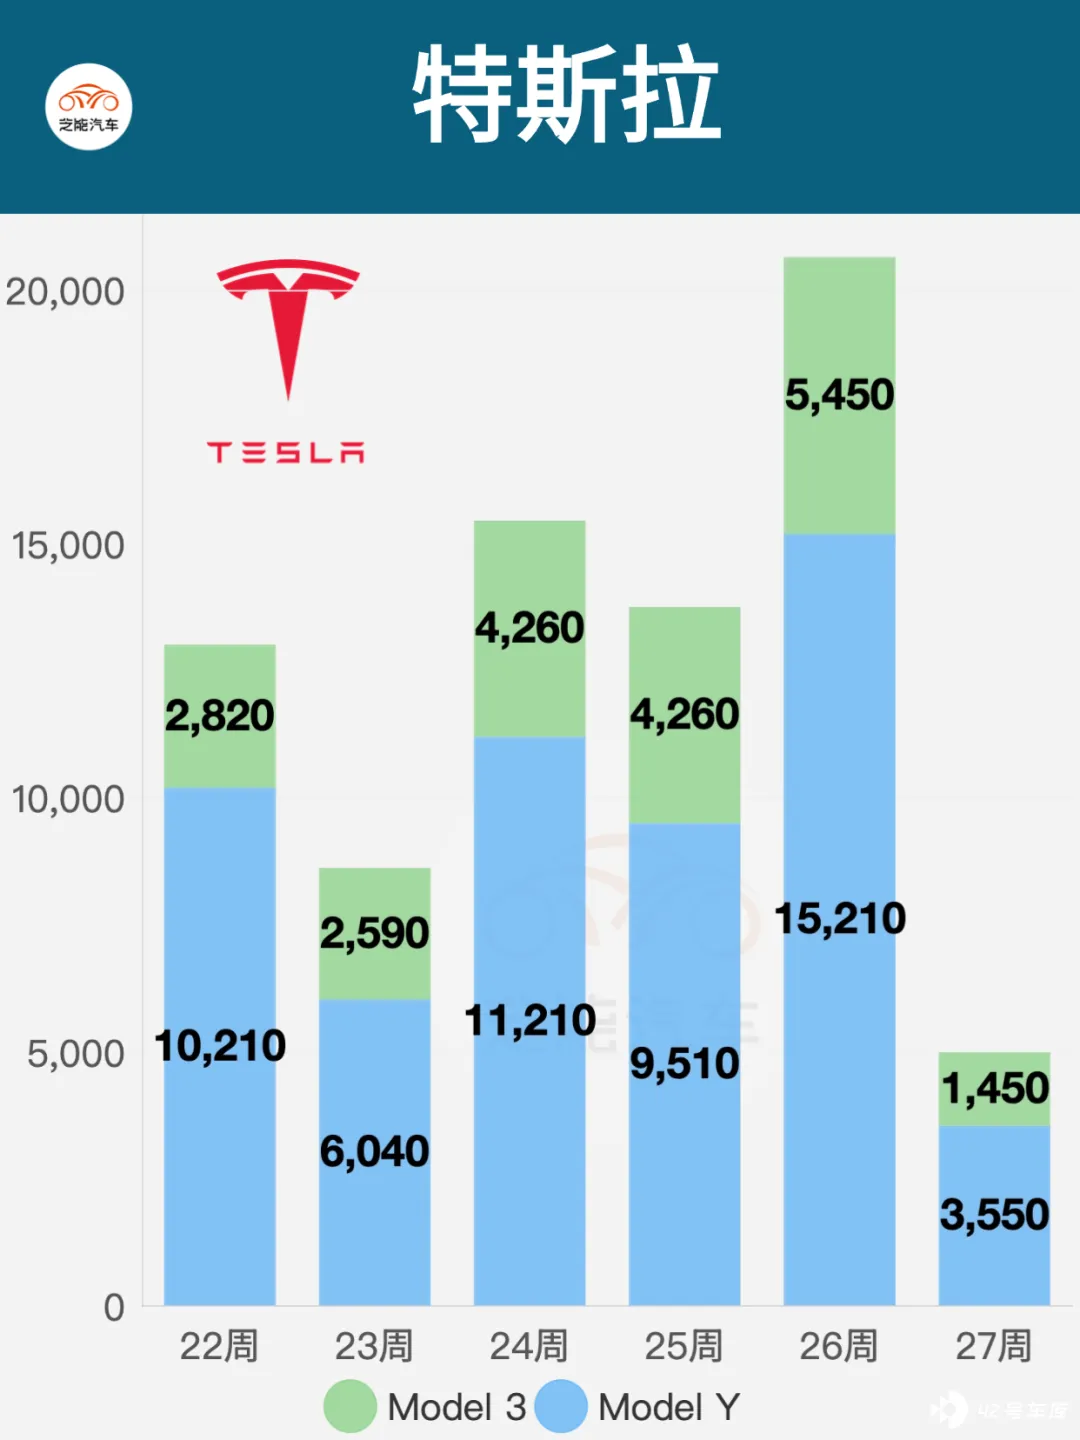
● 特斯拉:季度冲刺后大幅波动
◎ Model Y: 3550 辆;
◎ Model 3: 1450 辆;
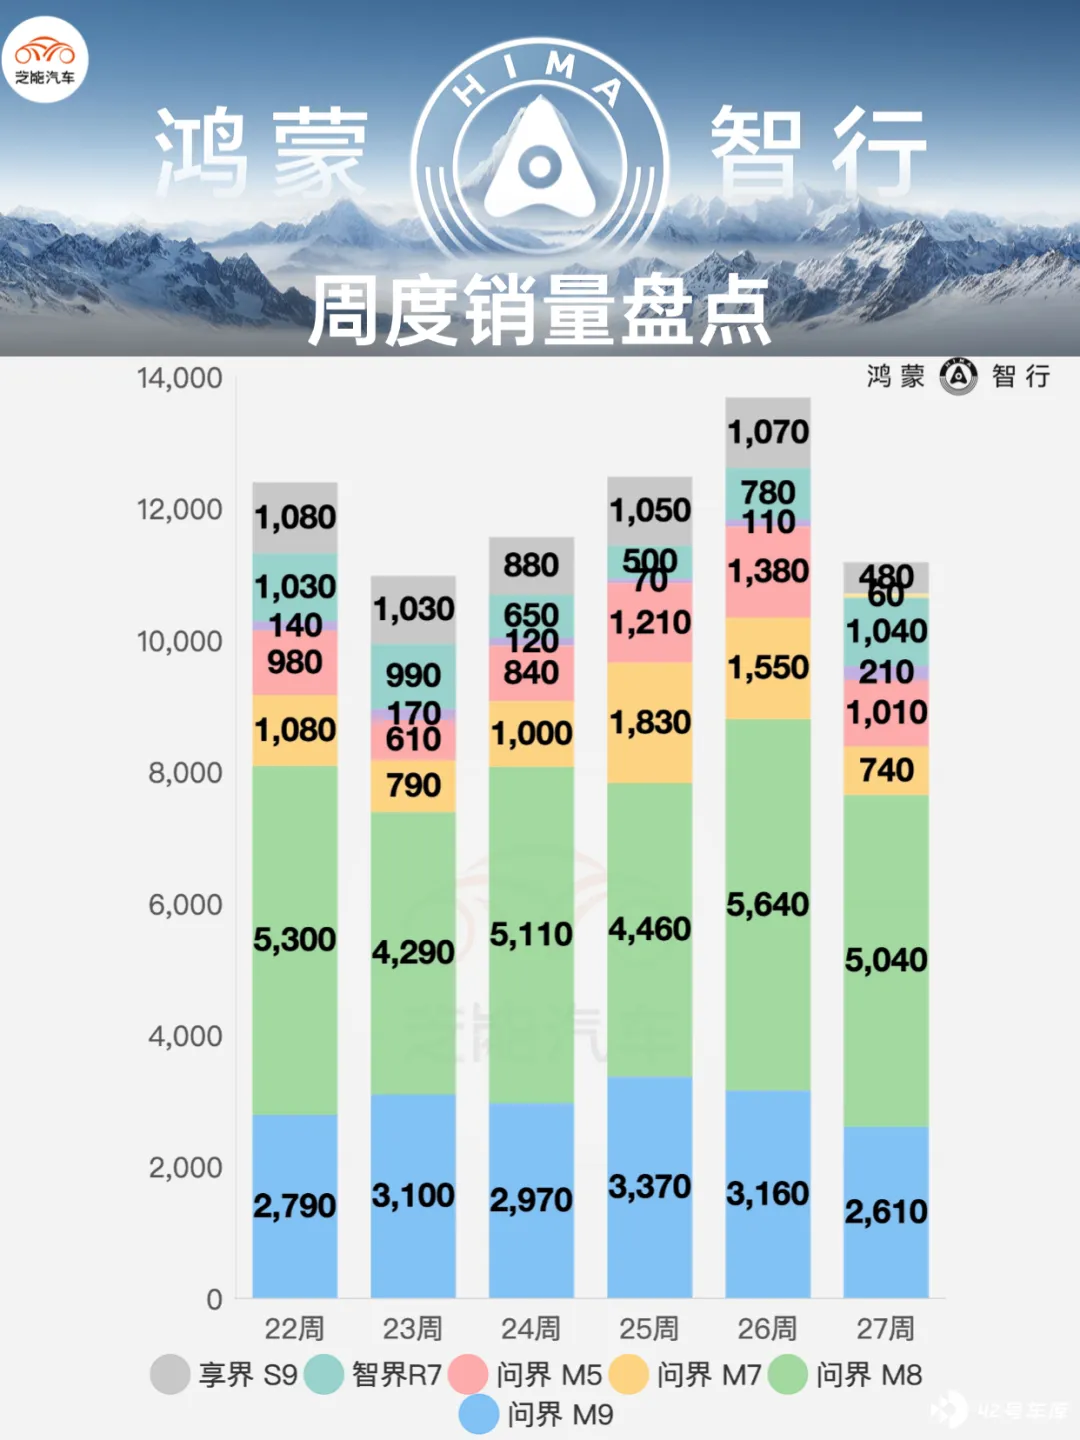
● 鸿蒙智行:销量稳定
◎ 问界 M9: 2610 辆力;
◎ 问界 M8: 5040 辆;
◎ 问界 M7、M5: 分别为 740 和 1010 辆;
◎ 智界 R7/S7: 分别为 1040 和 210 辆,环比显著增长;
◎ 享界 S9: 480 辆;
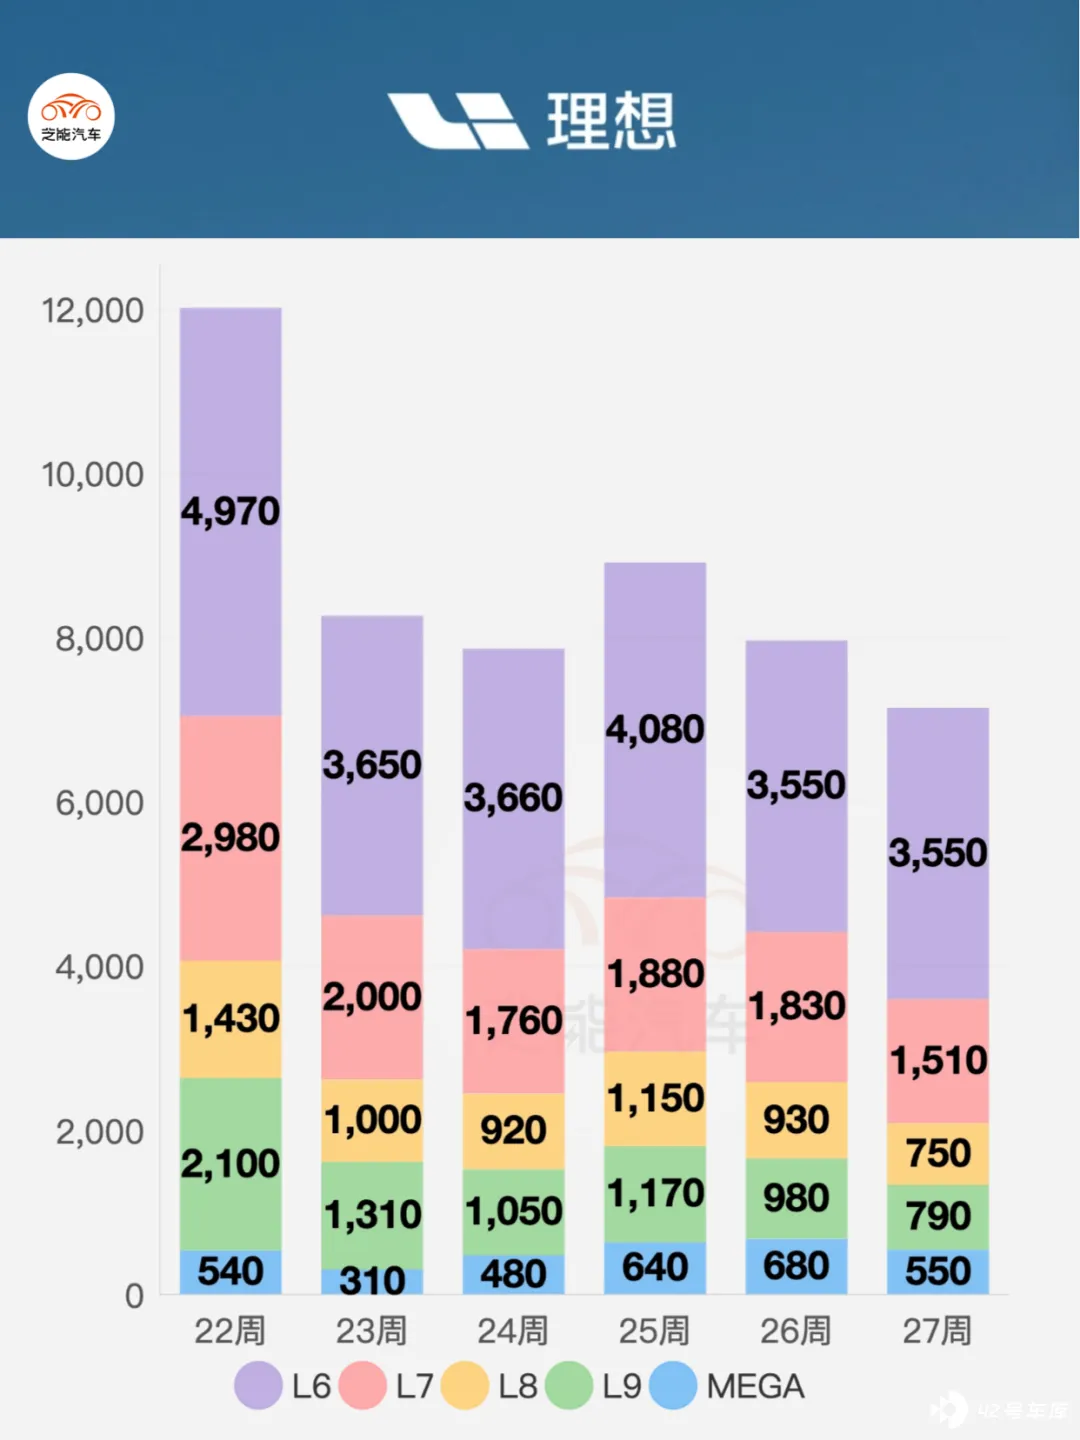
● 理想汽车:L6 稳住
◎ L6: 本周 3550 辆,支撑力的车型;
◎ L7、L8、L9: 分别为 1510、750 和 790 辆;
◎ MEGA: 550 辆;
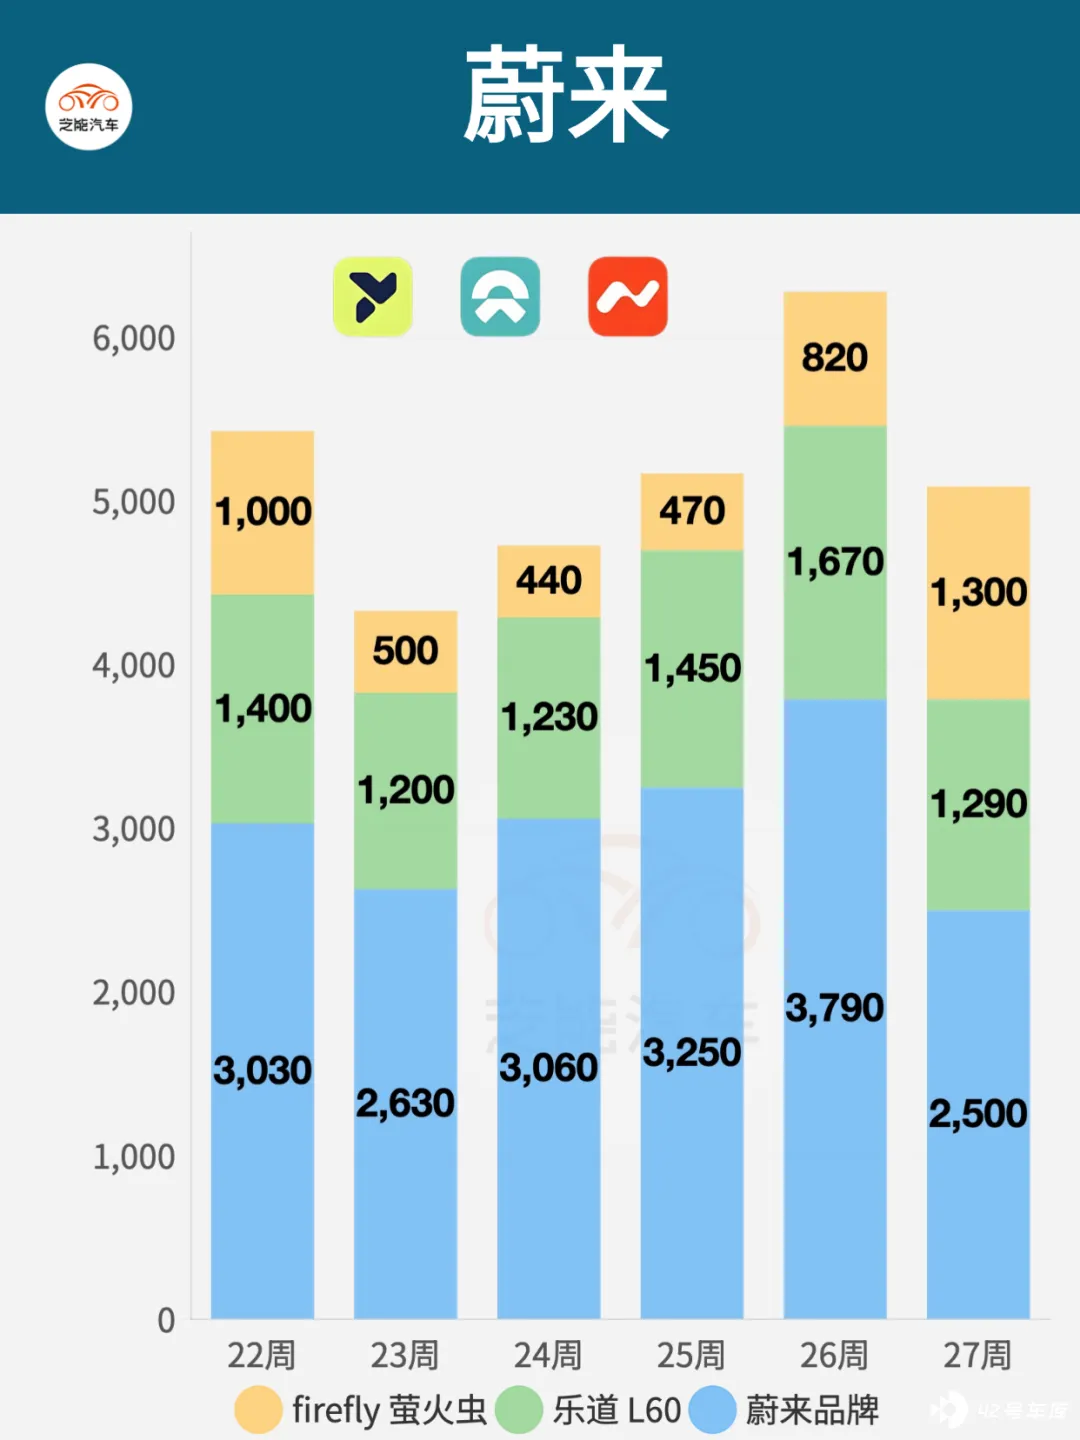
● 蔚来汽车:萤火虫异军突起
◎ 蔚来主品牌: 2500 辆,整体平稳;
◎ 乐道 L60: 1290 辆,
◎ 萤火虫: 1300 辆,环比增长 58.54%;
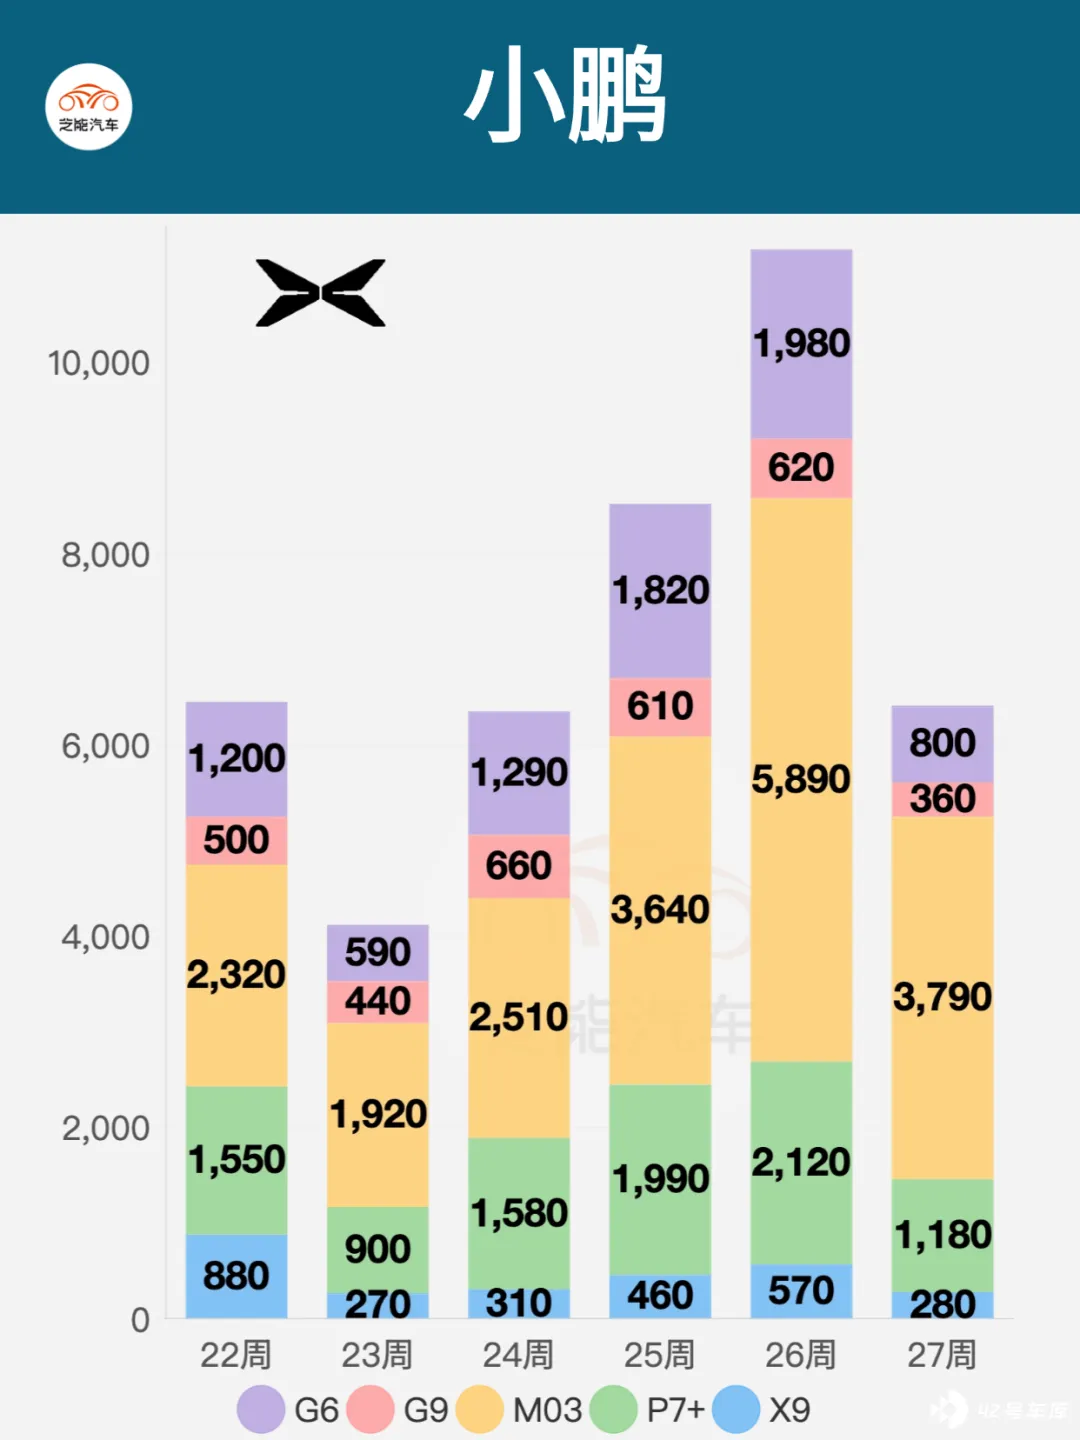
● 小鹏汽车:M03 具备支撑力
◎ M03: 销量 3790 辆,保持强劲;
◎ G6、G9、X9: 分别为 800、360 和 280 辆;
◎ P7+: 1180 辆,维持一定水平;
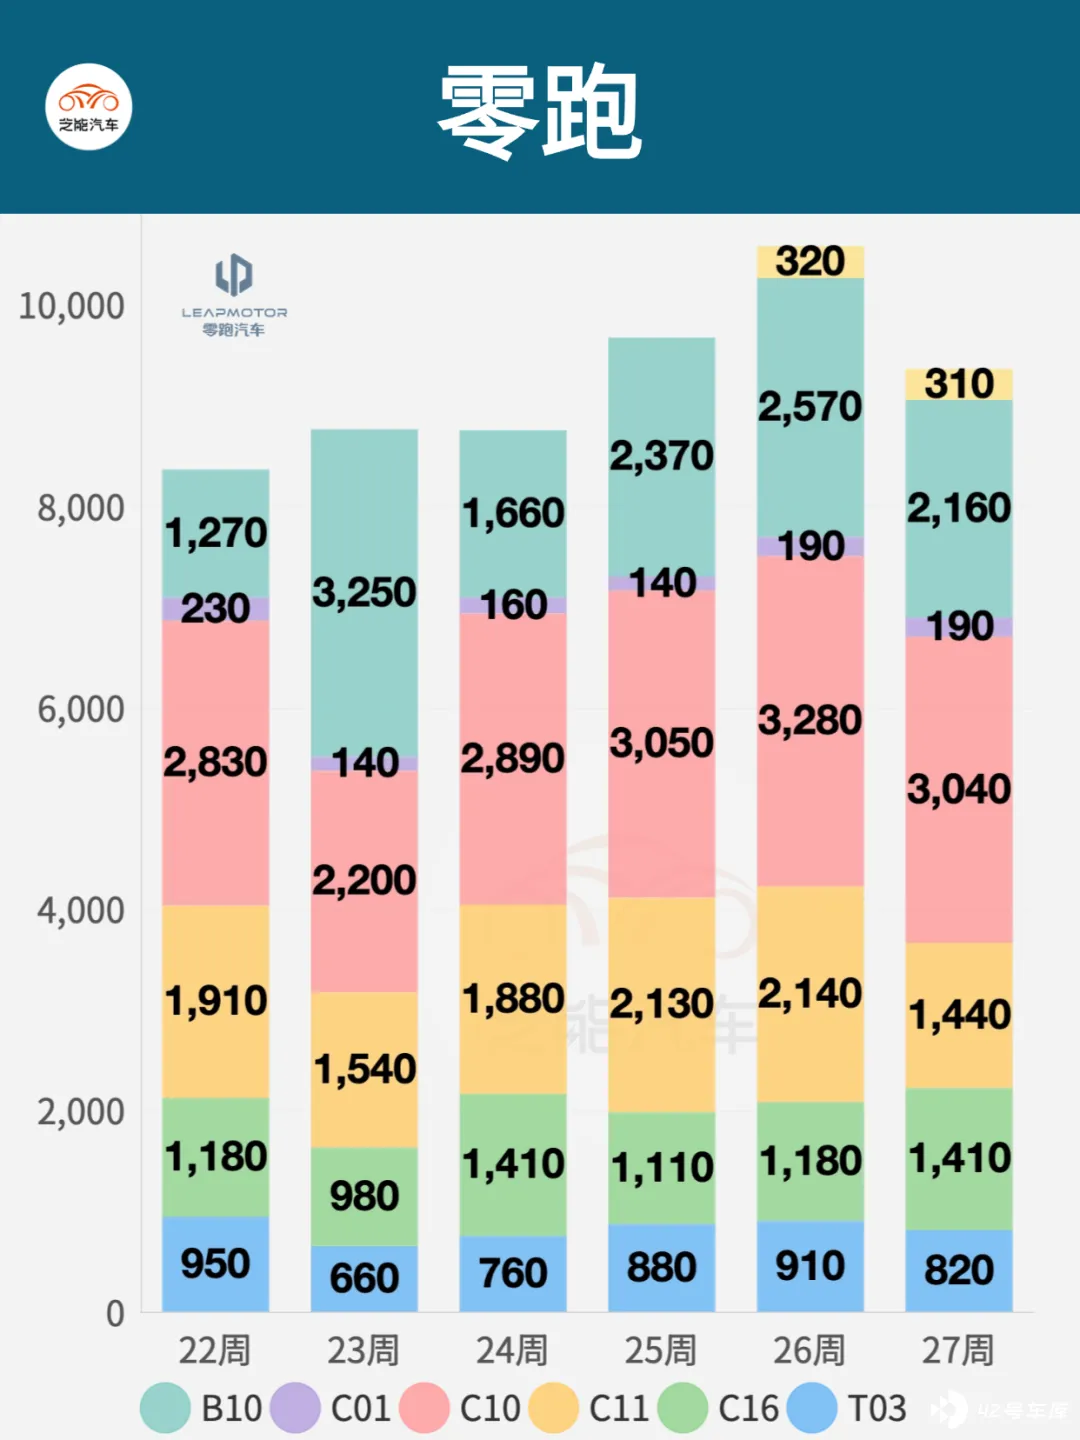
● 零跑汽车:C10 与 B10 支撑增长
◎ C10: 3040 辆;
◎ B10: 2160 辆,为新增核心力量;
◎ C16、C11: 分别为 1410 和 1440 辆,维持稳中有增;
◎ T03、C01、B01: 分别为 820、190 和 310 辆,处于较低水平;
整体呈多车型稳步释放的态势,是中端市场中结构最健康的品牌之一。
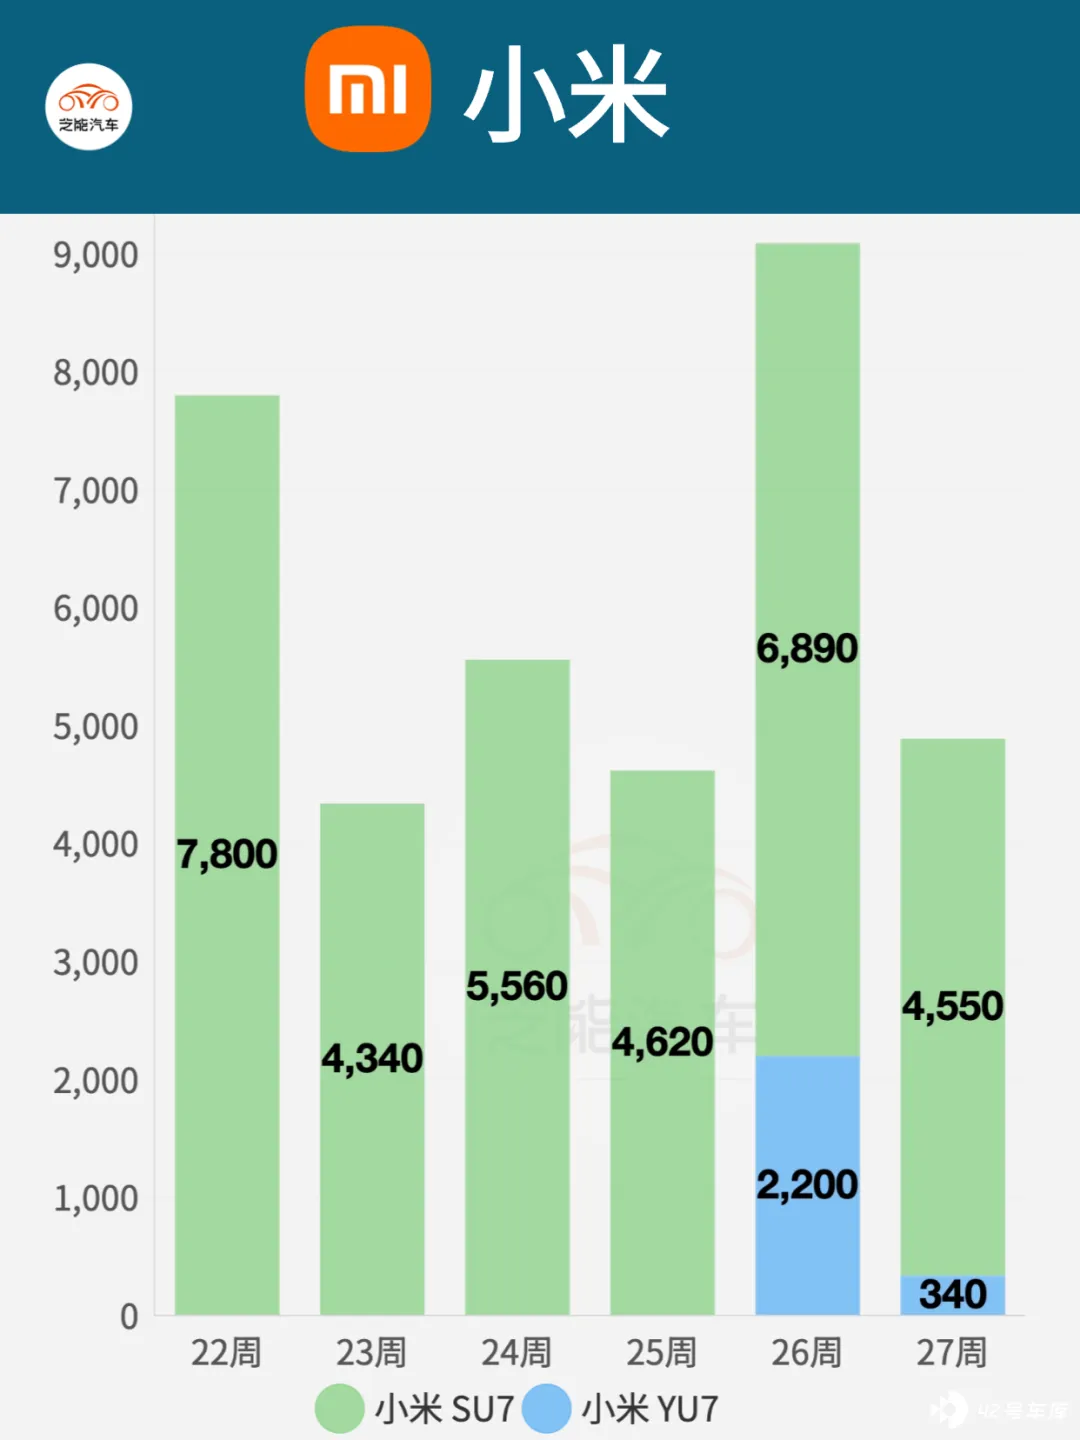
● 小米汽车:SU7 稳定,YU7 刚起步
◎ SU7: 本周 4550 辆;
◎ YU7: 340 辆;
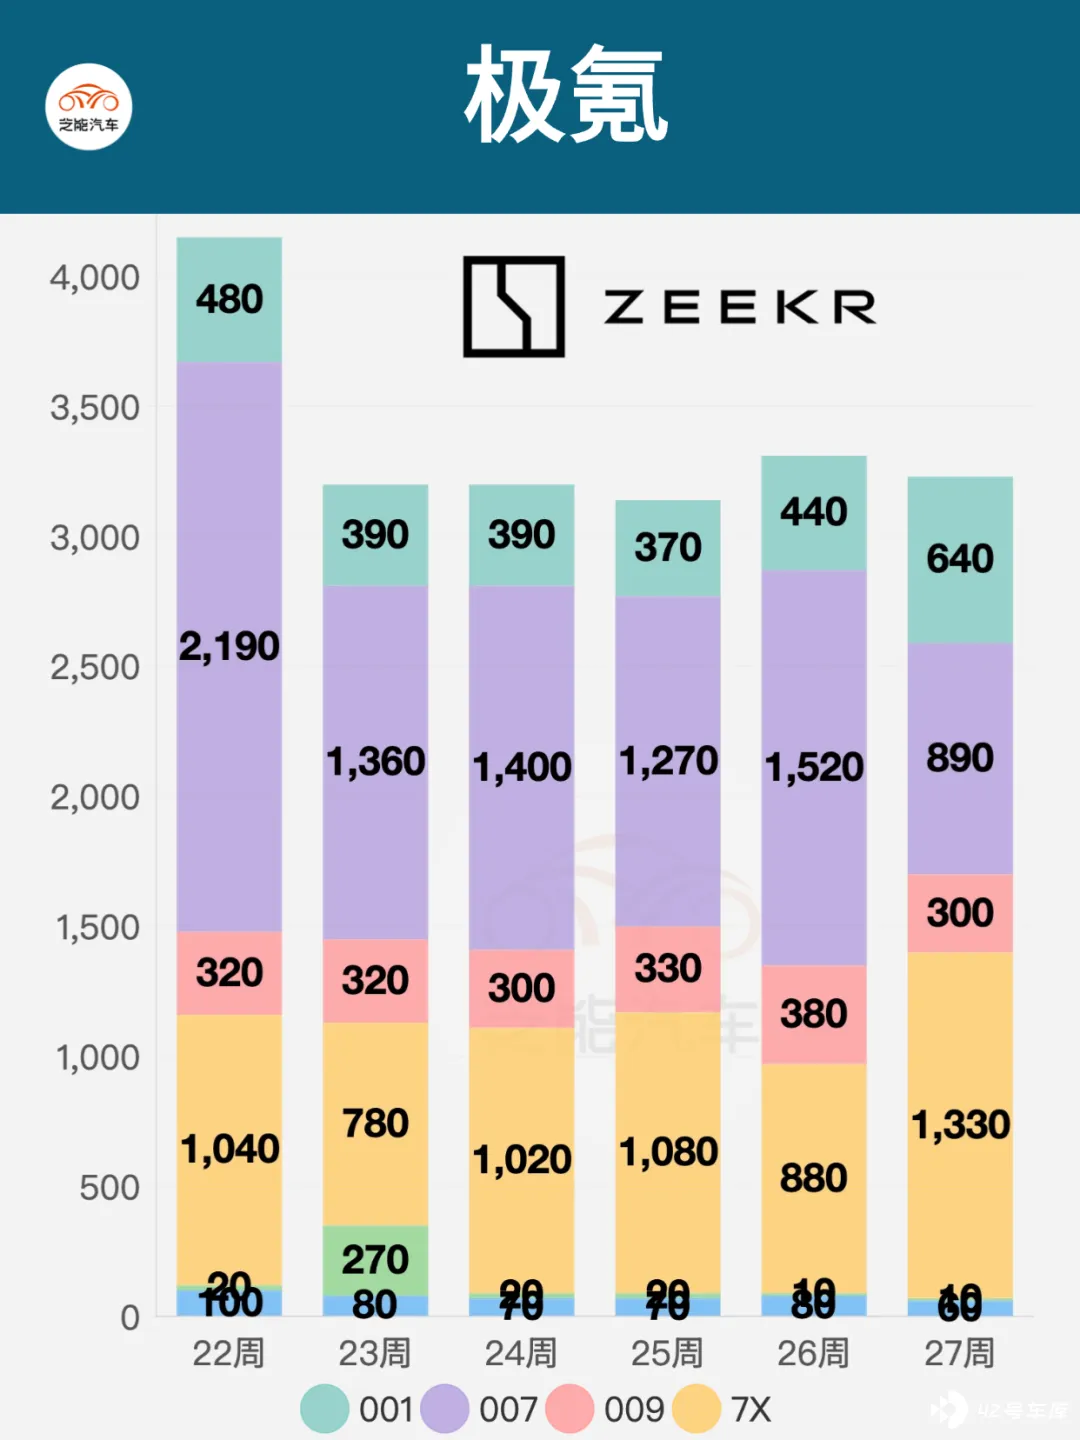
● 极氪汽车:7X 爆发
◎ 7X: 1330 辆,环比增长 51.14%;
◎ 001: 640 辆,增长 45.45%;
◎ 007: 890 辆,维持主力地位;
◎ 009、X、MIX: 分别为 300、60、10 辆;
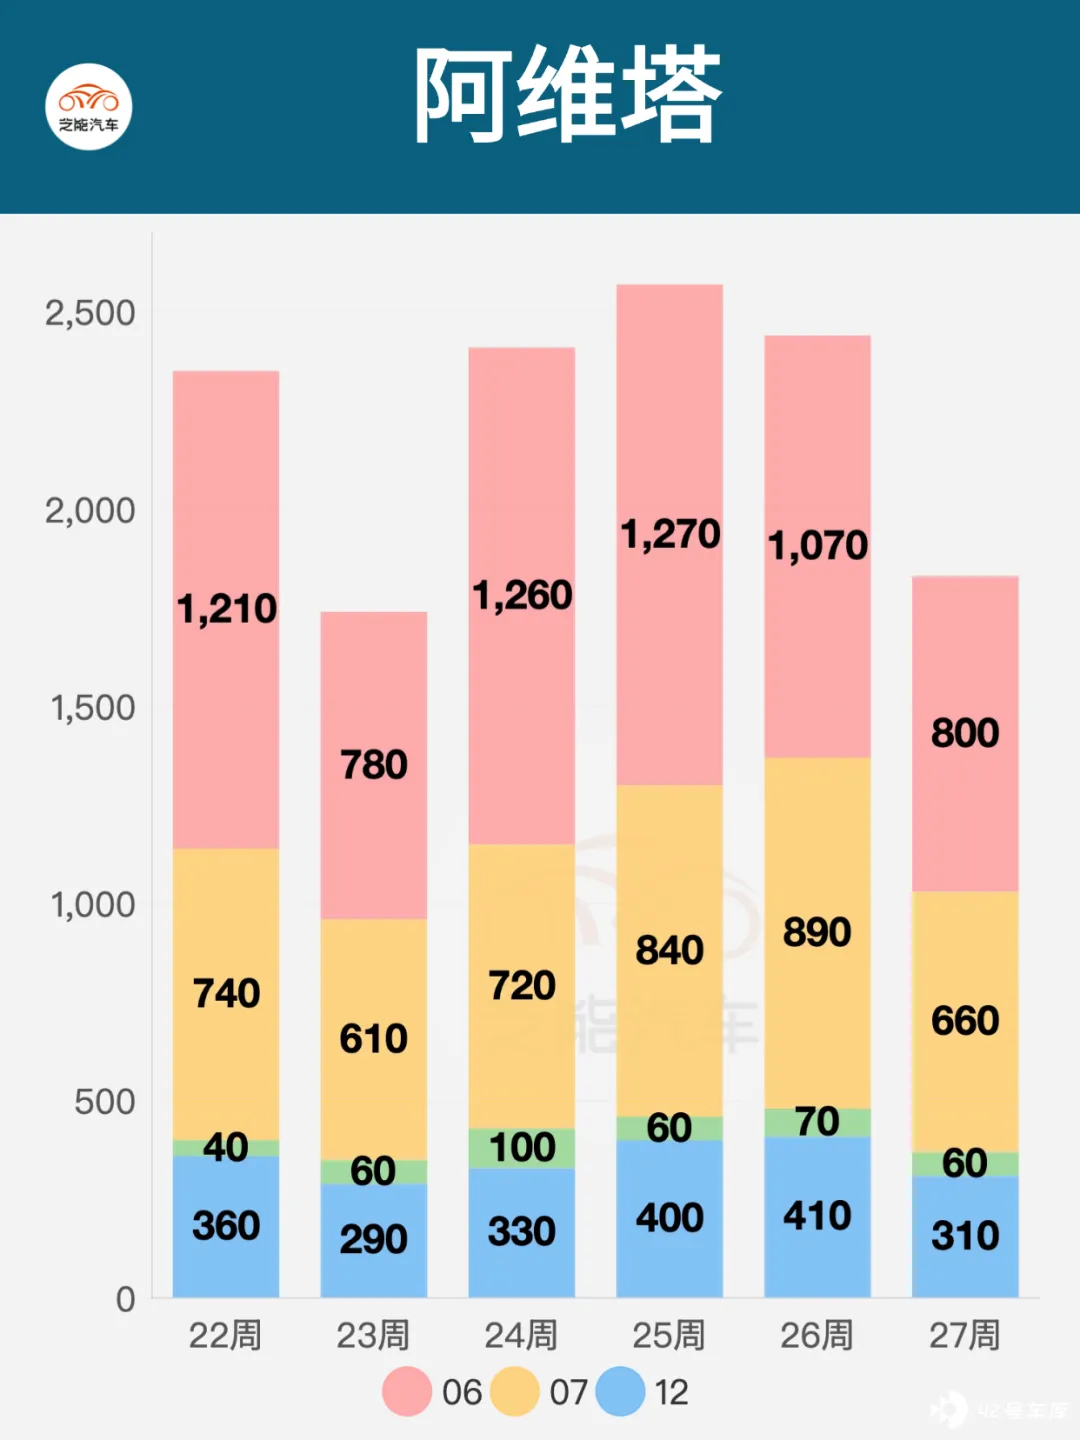
● 阿维塔
◎ 06: 800 辆,为主销车型;
◎ 07: 660 辆;
◎ 11、12: 分别为 60 和 310 辆。
小结:2025 年第 27 周(下半年首周),各品牌中,比亚迪基本盘稳,特斯拉波动大,鸿蒙智行、理想趋稳;蔚来萤火虫、极氪 7X 增长显著,小鹏 M03、小米 SU7 表现强劲,零跑多车型支撑显健康。
市场呈节奏性波动与结构性收缩。







