作者 | 邱锴俊
编辑 | 章涟漪
在马斯克 「退出」政界,回到「战时 CEO 」角色时,特斯拉确实展现出了不一样的面貌。
北京时间的 7 月 22 日,特斯拉发布了二季报。营收、净利润、每股收益通通同比下跌——
- 营收 225.0 亿美元,同比 降 12% ;
- 净利润 11.72 亿美元 ( GAAP ) ,同比减少 16% ;
- 调整后每股收益 0.40 美元,上年同期 是 0.52 美元 ;
- 毛利率 17.2 %,上年同期 是 18 % ……
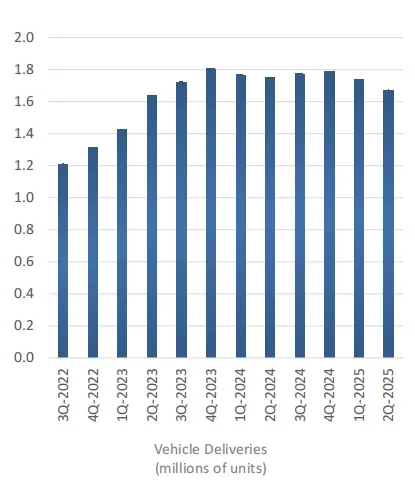
不过,因为特斯拉销量到 2023 四季度时就开始下跌,马斯克又一度「从政」,特斯拉近大半年已经开始下滑,市场对其二季报预期本来就不高。因此这些指标大部分都达到或者超过了分析师预期。
更关键的是,二季报和马斯克等一众高管,释放出了一系列利好消息。
- 在造车这项核心业务上,马斯克透露,更为经济的车型已经开始生产,但是在四季度才会正式推向市场;
- 在 Robotaxi 业务上,特斯拉将不断扩大运营范围和车队规模, 目标在年底前服务覆盖美国一半人口 ;
- 在机器人业务上, Optimus 3.0 的原型机可能在年底推出,明年开始量产。 目标 5 年内达到 年 产 100 万台 ……
不过,这一切不会立竿见影, 马斯克说,特斯拉正处在一个特殊的过渡期,美国的补贴即将取消,其他地区还有补贴,但同时,自动驾驶还处在相对早期阶段。
未来,特斯拉很可能面临艰难的几个季度,一直到 自动驾驶在明年下半年实现规模化,特斯拉的经济效益将变得非常可观。
造车:平价车四季度量产
尽管特斯拉的车型非常有竞争力,但是必须承认,吸引力在下降。
Model S/X 焕新,改动幅度非常小; Model 3 和 Model Y 同样焕新,性能、设计没有很大提升。
新车方面, Cybertruck 没能一炮打响。
而外界一直期待,特斯拉很早就说过的新款平价车。但是,特斯拉一直没有正式将其推向市场。由于马斯克表态看好 FSD 和 Robotaxi ,也不断有消息称,特斯拉已经放弃了更平价车型的开发。
这次二季报,特斯拉终于明确了时间表。
特斯拉首席财务官 Vaibhav Taneja 在二季报问答时表示,特斯拉本来 计划在 2025 年上半年开始生产更低成本的车型,但由于专注于在电动汽车补贴到期前在美国生产和交付尽可能多的车辆,且新车型的产能提升较为复杂,因此下一季度的产能提升速度将慢于最初预期。
特斯拉产品高管 Lars 补充了更多信息。特斯拉是在 6 月开始生产 新平价车型的 ,本季度一直在提升质量和产能。 「 由于我们先从北美开始,目标是提高生产效率,因此为避免复杂性,下一季度我们将继续专注于现有车型的生产。 」
他表示, 第四季度, 特斯拉才会 将向所有用户推出 新 平价车型。
他也保证, 这些 新 产品的目标不是降低营收或毛利率,而是打造一款人人都喜欢、能买得起的车型。
分析师们对这款车也很感兴趣,不断追问细节。
但是,高管团队没有满足他们的愿望。
马斯克 「 画饼 」 说,保证很酷 。
另外,他再次表达说,如果能让人们将自己的车加入 Robotaxi 车队(他们计划明年实现),特斯拉的电动汽车将更加能负担得起 —— 就像爱彼迎用户可以通过出租房屋提升房屋的 可负担性( affordability ) 一样。
除了新车,特斯拉也对现有车型的竞争力很有信心。
不过,汽车业务挑战还是很大,一方面,受特朗普政府新关税政策影响,特斯拉汽车成本上升。
二季度 环比, 特斯拉的 关税成本增加约 3 亿美元,其中约三分之二来自汽车业务,其余来自能源业务。然而,由于生产和销售存在滞后性,关税的全面影响将在未来几个季度显现,因此短期内成本将上升。
此外, 特朗普新 法案还调整了排放标准,将罚款降至零, 影响了特斯拉 向其他汽车制造商销售 监管积分 的收入,进而导致总收入下降。
Robotaxi :年底服务一半美国人口
特斯拉 6 月在 奥斯汀 开始的 Robotaxi 业务,目前看起来一切顺利—— 运营里程已超过 7000 英里 , 没有出现 大的 安全事件。
马斯克在二季报问答时一开始就说这个事。
他说,特斯拉 已经扩大了在奥斯汀的服务区域,范围更大、里程更长,而且还会继续扩大。 「 我们预计奥斯汀的服务区域将大幅扩展,远超竞争对手的规模,希望能在一两周内 ( 后面调整为几周左右 ) 实现。 」
另外,特斯拉 正在获取在旧金山湾区、内华达州、亚利桑那州、佛罗里达州等多个地区推出服务的监管许可。
「 因此,一旦获得批准并证明安全性,我们将在全美大部分地区推出自动驾驶网约车服务。我认为到今年年底,我们的自动驾驶网约车服务可能会覆盖美国一半的人口 ——这至少是我们的目标 。 」
「 我们会非常谨慎,不愿冒任何风险。所以,我们会稳步推进。不过,服务区域和运营车辆数量的增长速度将呈超指数级。 」 马斯克说。
马斯克还和分析师讨论了 Robotaxi 降本和盈利的可能性。
他估计,现在特斯拉 车队的每英里成本 比较 高,但仍具有竞争力 ——可能在 50 美分左右。
如果采用专门设计的 Cybercab ,长期来看,每英里成本可能低于 30 美分,甚至 25 美分。
如果 Optimus 能承担车辆清洁和维护工作,再加上自动充电,CyberCa b 的成本将非常低。
啥时候能赚钱?
马斯克说, 「 我猜测,大约在明年年底,它将对我们的财务产生实质影响。 」
Robotaxi 的能力和普通消费者能用的 FSD 紧密相关——硬件相同,仅仅是 普通用户的 FSD 软件更新比 Robotaxi 晚几个月。
如果 Robotaxi 能实现无人驾驶,那 FSD 理论上也可以。
马斯克 说 ,今年年底前,无监督 FSD 将在部分地区面向个人用户推出。
本季度, 特斯拉 已经实现了 第一辆车 从工厂到客户的全自动驾驶交付。 马斯克说, 到今年年底,在大沃索( Great Wausau)地区和旧金山湾区,车辆将默认从工厂自主交付给用户——除非用户选择不使用该功能。
FSD 已经成为特斯拉的重要卖点。不过,在全球,特斯拉 FSD 还没有获得广泛批准。
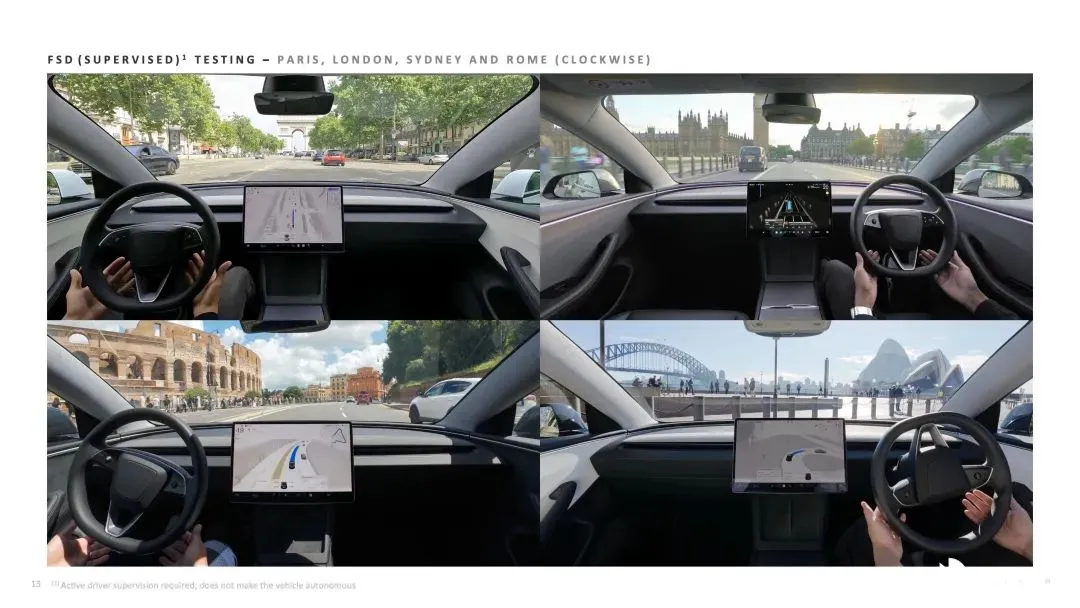
FSD 在全球各地测试
在欧洲 , 特斯拉 尚未获得有监督 FSD 的批准。在中国也面临一些监管挑战。
FSD 对卖车和收入的帮助在提升。特斯拉高管表示, 近几个月来, 自 FSD V 12 和 V 13 版本在北美推出以来, FSD 购买率 上升了 25%。
在后续软件开发上,马斯克说, 预计将增加参数数量提升近 10 倍。
机器人: 5 年后年产 100 万台
在二季报上,特斯拉的机器人 Optimus , 也得到非常多关注。
马斯克介绍,特斯拉 一直在优化设计 Optimus ,目前是 2.5 版本,而 Optimus 3.0 是一款精湛的设计 。
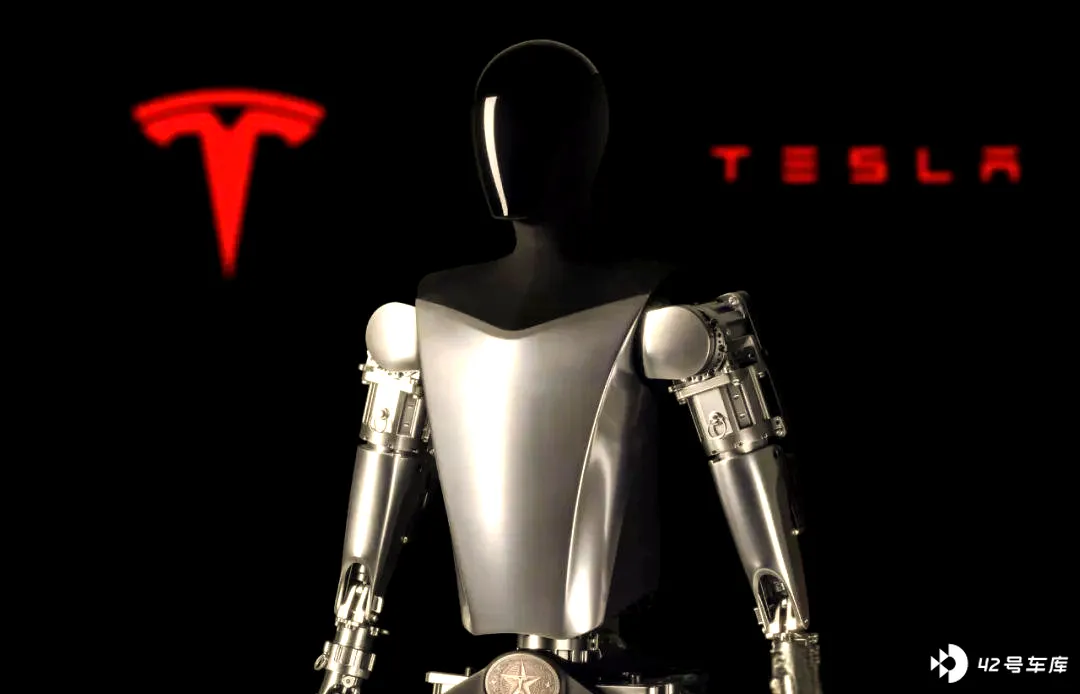
「 正如我多次预测的那样,它将成为史上最成功的产品。 」
马斯克也透露, 需要调整一些生产环节 , Optimus 3.0 的原型机可能在今年年底推出,明年开始量产。 「 我们将以最快速度扩大产能,力争尽快达到每年 100 万台的产量——我认为五年内有望实现这一目标 。 」
在这里,马斯克自夸了一番,还踩了一下对手谷歌。
「 特斯拉在现实世界 AI 领域遥遥领先。一个明显的证明是,对比特斯拉和 Waymo——Waymo 的汽车配备了大量传感器,但谷歌真的擅长 AI 吗?或许吧,但到目前为止,他们并不擅长现实世界 AI。 」
确实,讨论特斯拉时,人们已经越来越多讨论非汽车业务。
特斯拉二季报中,第一句就是——
2025 年第二季度是特斯拉历史上的一个关键转折点:我们在保持电动车与可再生能源领导地位的同时,开始引领人工智能、机器人及相关业务的发展。
马斯克说, 如果特斯拉能在自动驾驶和人形机器人领域持续出色地执行计划,将成为全球最有价值的公司。