


作者: 陶烟烟
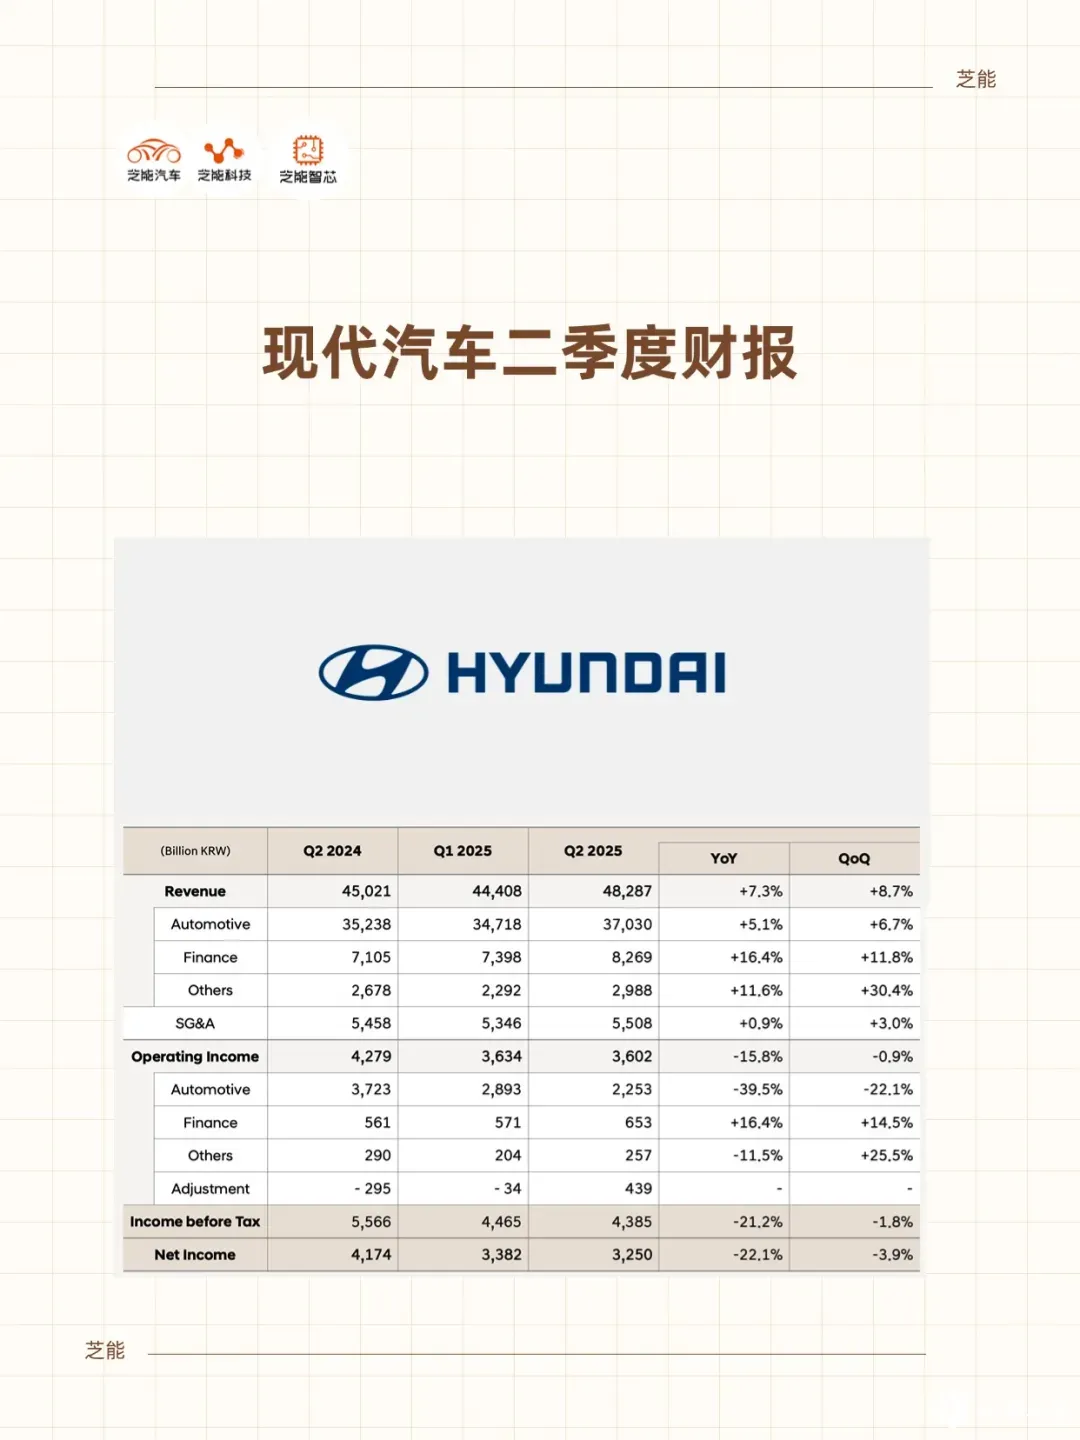
2025 年第二季度,现代汽车全球批发销量达到 106.6 万辆,同比增长 1.3%,新能源车型销售同比大增 36.4%,其中混合动力与纯电动车齐头并进,带动整体收入提升至 48.29 万亿韩元,同比增长 7.3%。
营业利润 3.6 万亿韩元 (约合 190 亿人民币) ,同比却下降 15.8%,归因于美国关税政策变动和生产成本上升。
在电动化转型与全球市场波动的双重背景下,现代汽车通过优化产品结构、稳固新能源阵营、应对外部政策变化,展现出在转型周期内的韧性与适应力。

新能源阵容扩张与区域市场差异化策略
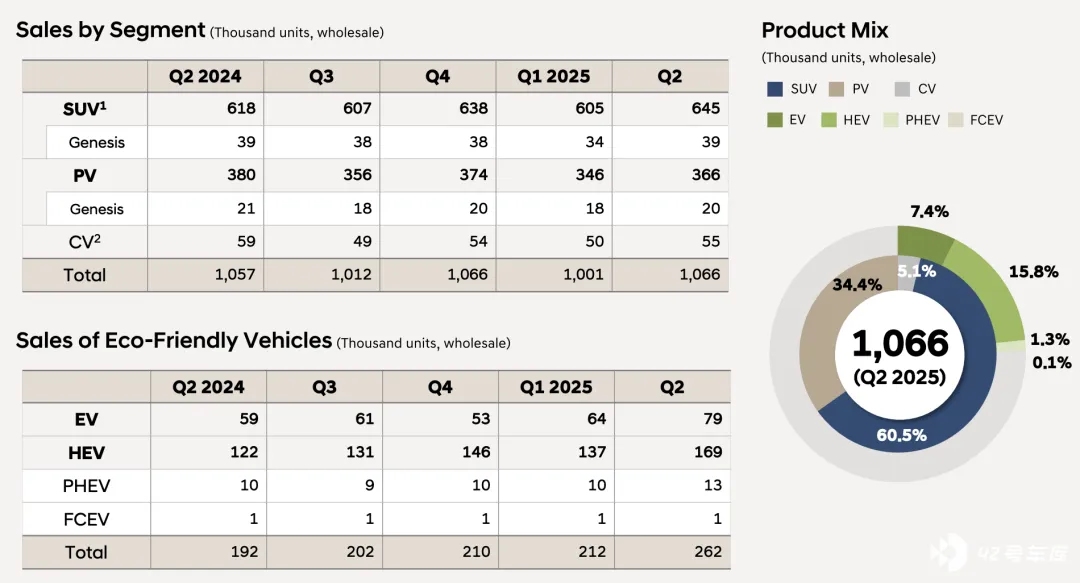
现代汽车第二季度在新能源板块的显著表现,成为本期财报中最核心的亮点。
批发销量方面
◎ 新能源汽车合计销售 26.2 万辆,同比增长达 36.4%。
◎ 混合动力车型以 16.87 万辆的成绩占据主导地位,纯电动车销售为 7.88 万辆,占总销量的 7.4%。
◎ 插混和燃料电池车型仍属边缘产品,合计销量不足 1.5 万辆。
现代汽车当前「以混动稳增长、以电动破市场」的两步走路径,特别是在不同区域市场的针对性策略安排上更为明显。
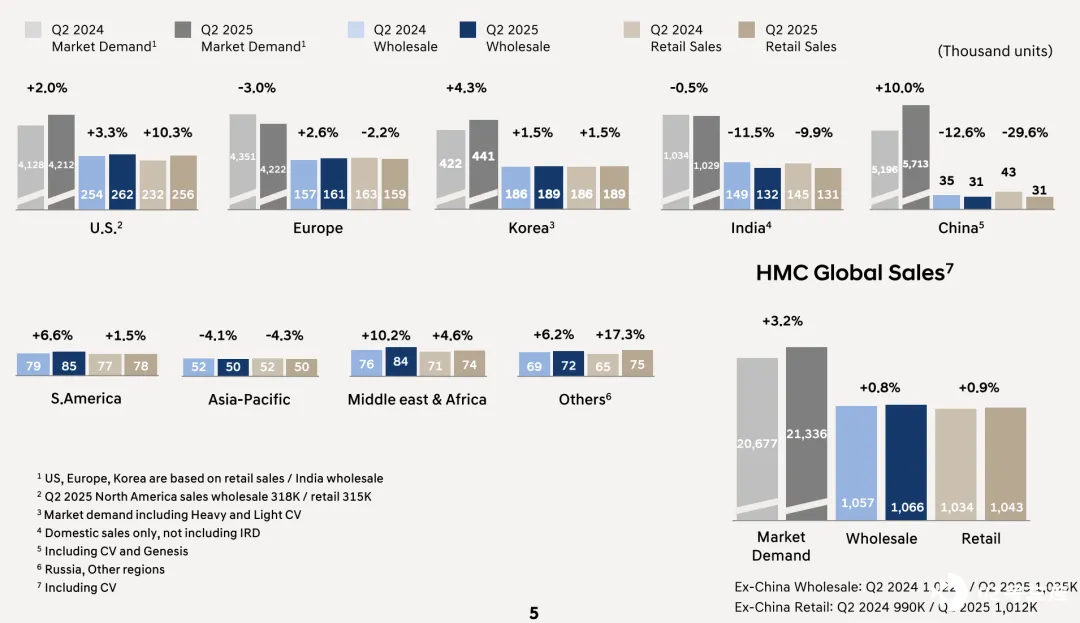
◎ 在欧洲市场,现代汽车电动化渗透率达到高点,EV 占比上升至 20.9%,高于上一年同期的 19.3%。
IONIQ 5 与 6 在中高端纯电市场站稳脚跟,而 Santa Fe 与 Tucson 的插混车型则扩展了多元化布局。
在东欧与南欧,Inster 作为主攻入门级市场的纯电小型车正逐步导入,预计将在下一季度放量。
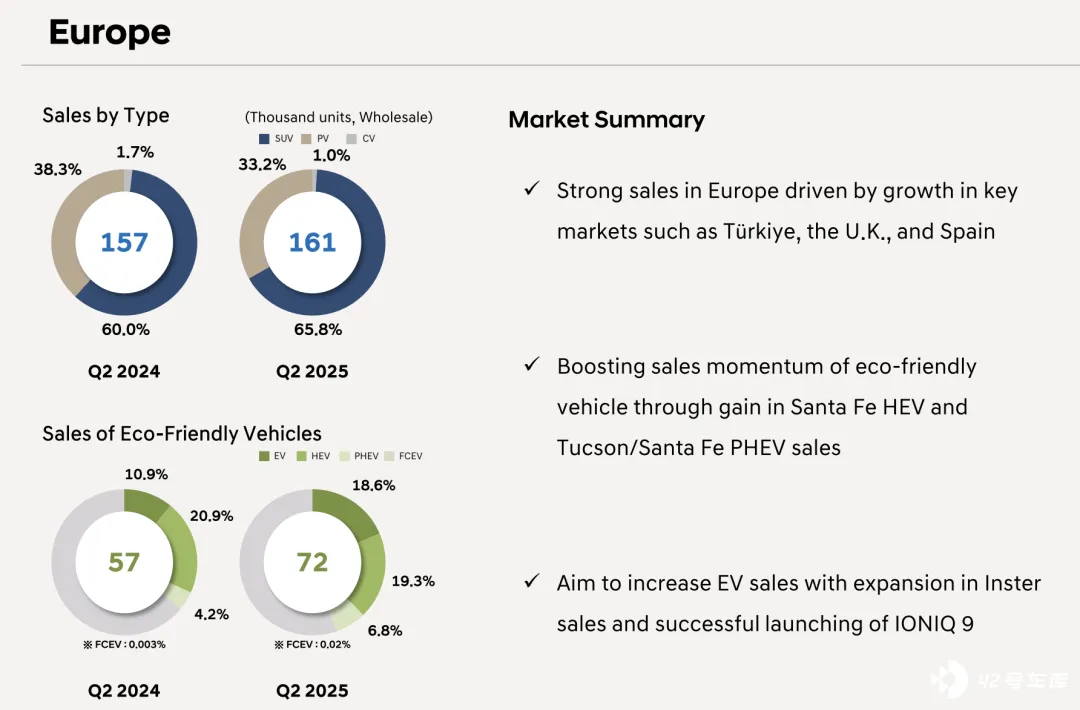
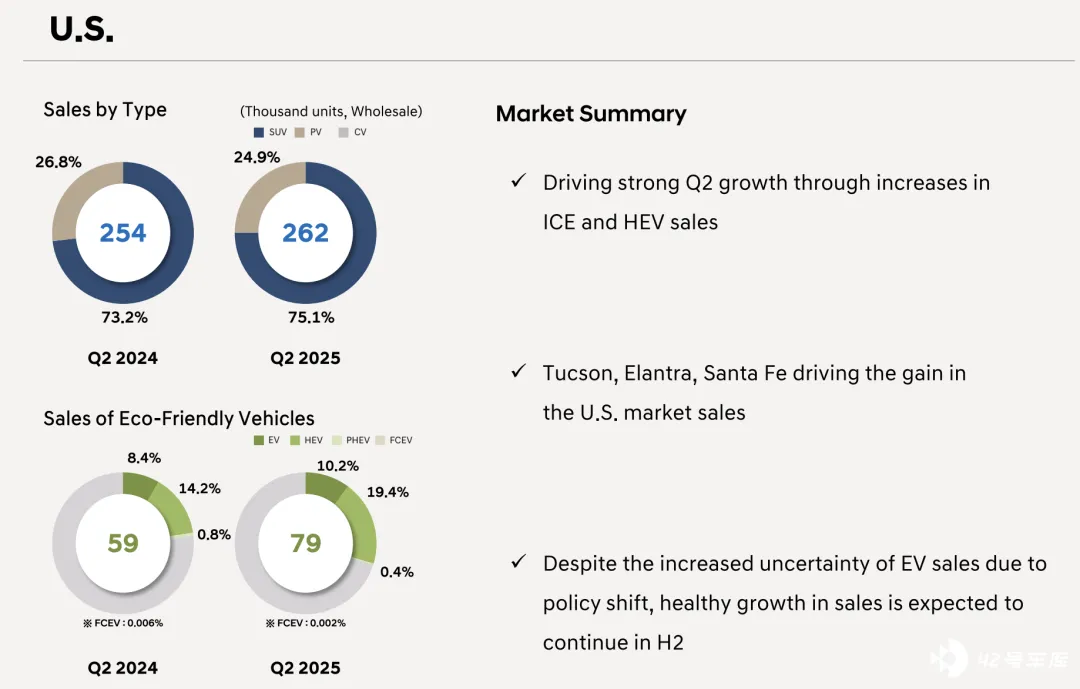
◎ 在北美,市场策略则更偏重于混合动力。2025 年第二季度,美国市场 HEV 销量占环保车比重达到 19.4%,远高于上一年的 10.2%。
Tucson HEV 与 Santa Fe HEV 成为核心推动力量,在传统汽油车强势主导的美国市场中,成功拓展出具有利润空间的中间市场区间。
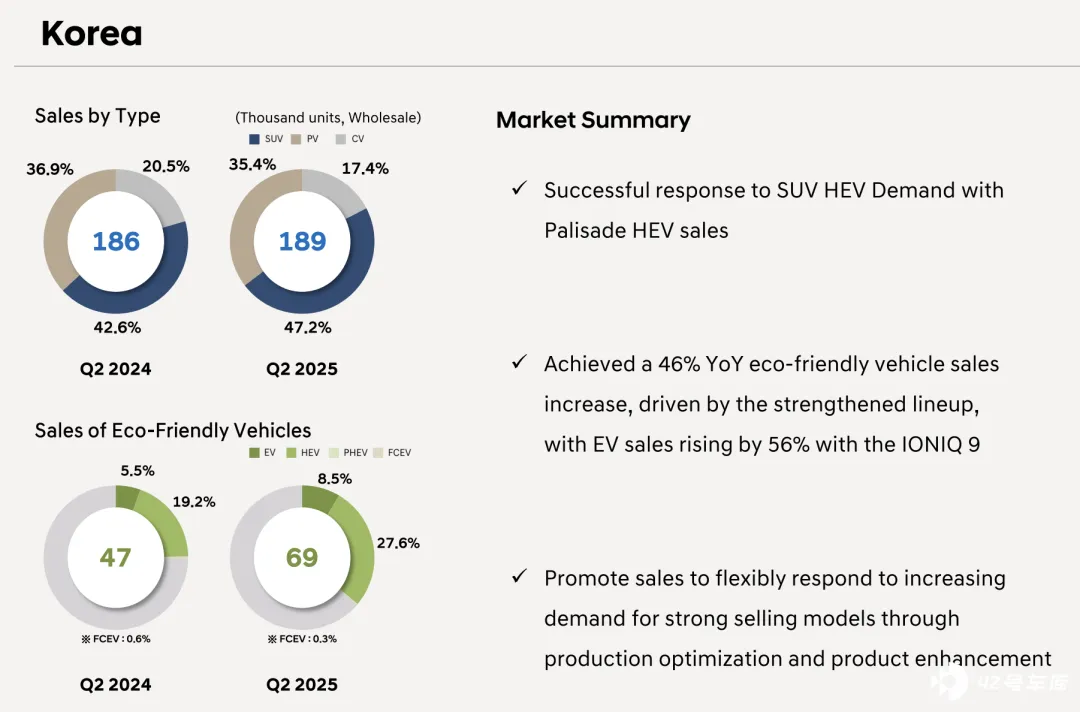
◎ 在韩国本土市场,SUV 与新能源形成交汇点,Palisade HEV 与 IONIQ 9 作为 SUV 领域代表作,在拉动销量的同时也提升了品牌溢价能力。
IONIQ 9 推出仅一季度,其纯电销量即贡献了 56%的增长,为下一阶段新能源战略进一步拓宽空间。
现代汽车并未在新能源市场押注单一技术路线,而是根据不同区域政策环境、消费者需求以及基础设施成熟度,采取了差异化部署:在政策鼓励和补贴支持更强的欧洲地区主打纯电;在电价与电网稳定性未能完全保障的美日韩市场,则主推混动。
技术组合的多样性,在当前「补能焦虑」与「成本敏感」并存的大环境下,为现代稳住销量基本盘提供了有效保障。

成本压力与盈利结构的再平衡
Q2 现代汽车的销量与收入整体呈现上涨趋势,但营业利润与净利润双双下滑,表明其盈利结构正在经历外部挑战和内部调整的双重作用。
从财报数据来看
◎ 2025 年第二季度营业利润为 3.60 万亿韩元,同比下降 15.8%;
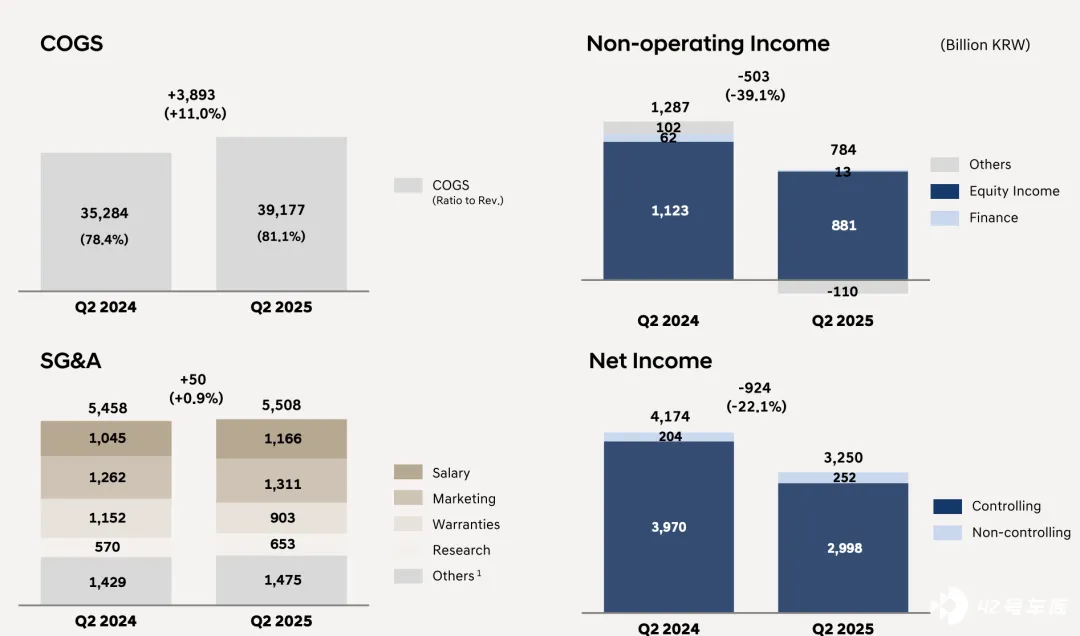
◎ 净利润则下滑至 3.25 万亿韩元,同比降幅达到 22.1%。
这背后两个核心压力点不容忽视:
◎ 其一是美国关税政策的变化,
◎ 其二是销售成本的快速上涨。
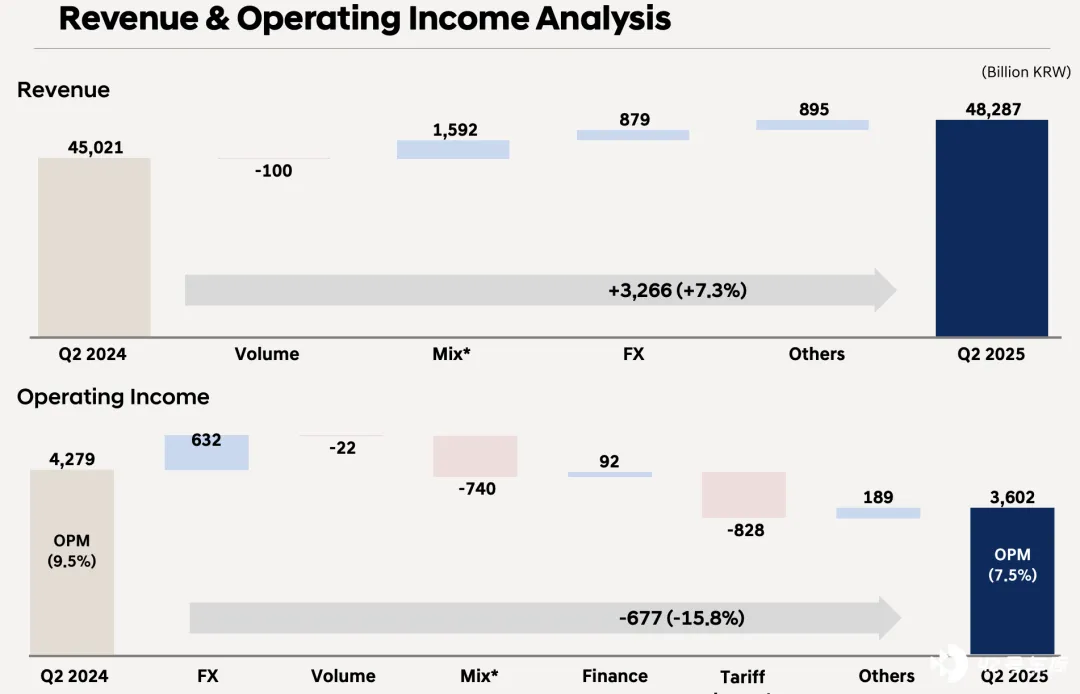
美国针对进口汽车的关税政策调整,直接影响到现代汽车在北美的盈利能力。
在本季度,美国产量尚未能完全满足本土市场需求,部分车型仍需从韩国进口。这使得出口车型在关税新政下承担了更高的综合成本,抬升了单位售价的同时压缩了利润空间。
从成本结构看,销售成本 (COGS) 达到了 39.18 万亿韩元,占总营收的 81.1%,同比提升 2.7 个百分点。
这主要受到电池、钢材等关键原材料价格持续走高的影响。尤其是电动车电池部分,由于原材料 (如锂、镍、钴) 价格波动剧烈,导致电动车单车成本难以有效控制。
现代在销售、管理及一般费用上的控制颇具成效。
本季度销售费用同比几乎持平,占比由 12.1%下降至 11.4%。其中保修支出、员工薪酬、市场推广等项目均展现出精细化管理的成果。特别是保修支出,从过去的惯性成本转向基于大数据与软件预测的精准维保策略,帮助降低了非核心支出。
面对关税风险,现代计划在 8 月初美国政府正式公布政策后再作调整。
预期的应对策略将包括提升美国本地产能占比、优化供应链布局,甚至可能加快转型为「出口北美零整件、北美本地化生产整车」的模式,从而减轻未来税收不确定性带来的波动。
小结
2025 年第二季度,现代汽车的业绩犹如一场 「压力测试」,现在全球汽车企业都面临赚钱难的问题。






