


作者: 陶烟烟
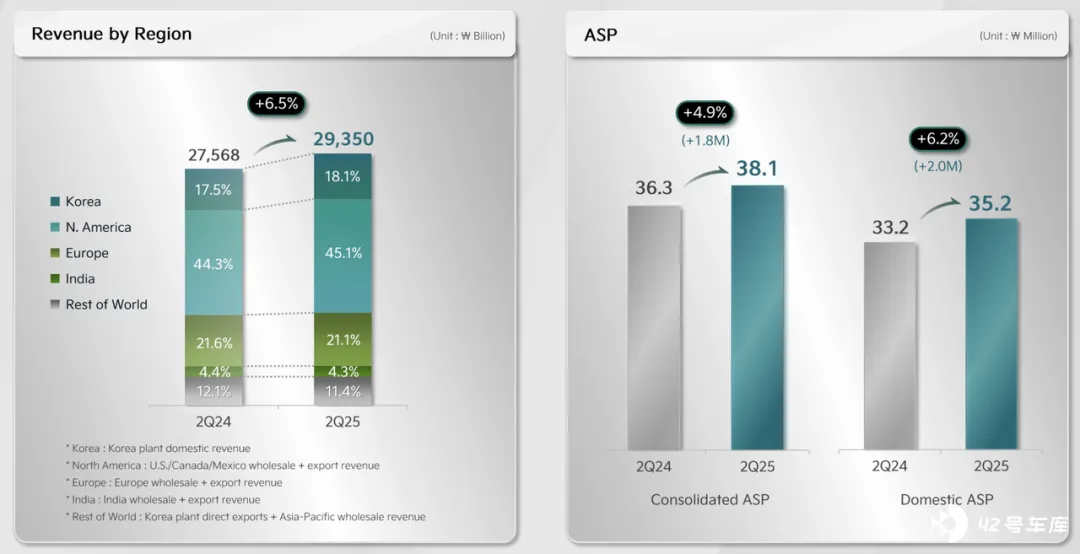
2025 年第二季度,起亚汽车以 29.35 万亿韩元创下单季营收历史新高,但营业利润却同比大幅下滑 24.1%,利润率首次跌破 10%。
营收和利润背离走势背后,既有混动销量大增推动的电动化转型成效,也有美国进口汽车关税带来的直接利润侵蚀。
通过分析其财务结构与业务节奏,可以看到当前跨国车企在电动化转型、全球市场多元化、成本管控和地缘政治风险之间的平衡难题。

高营收背后的结构性 压 力
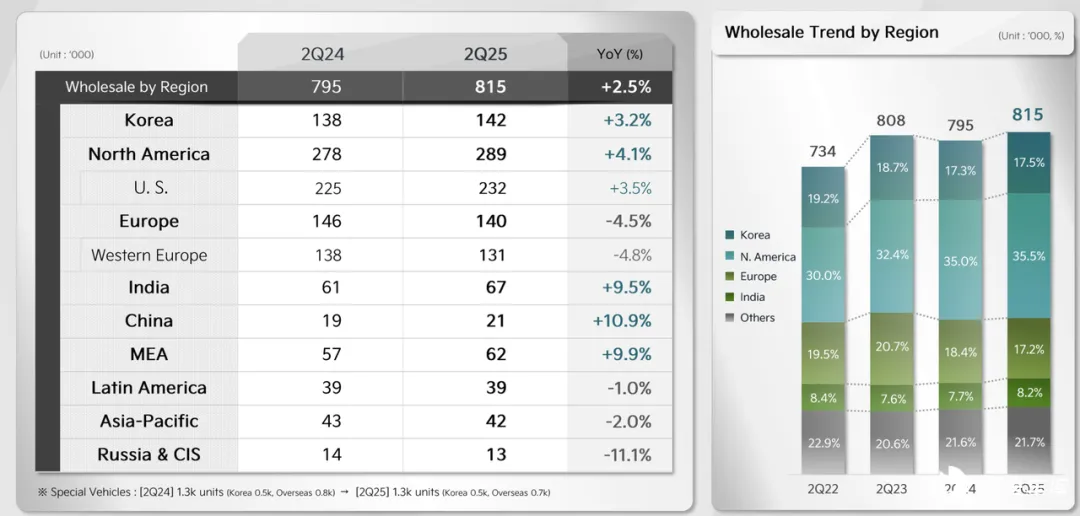
2025 年第二季度,起亚全球销量同比微增 2.5%,达 81.5 万辆,带动营收创下 29.35 万亿韩元的历史新高,同比增长 6.5%,得益于混合动力车型销量强劲增长 (单季达 11.1 万辆,+23.9%) ,新能源车型占比提升至 23.4%;
同时,产品结构持续向高附加值车型倾斜,叠加汇率利好,共同推高整体平均售价。
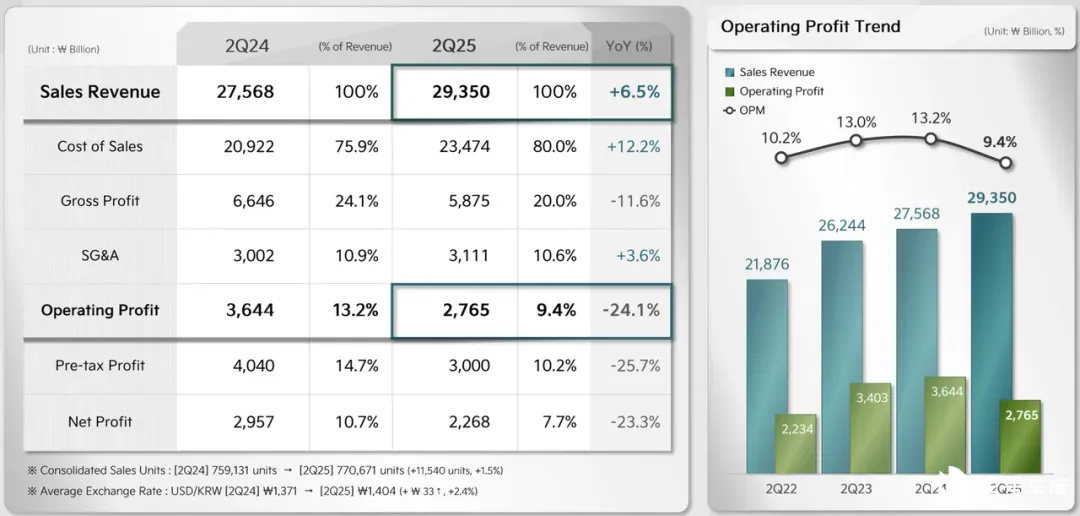
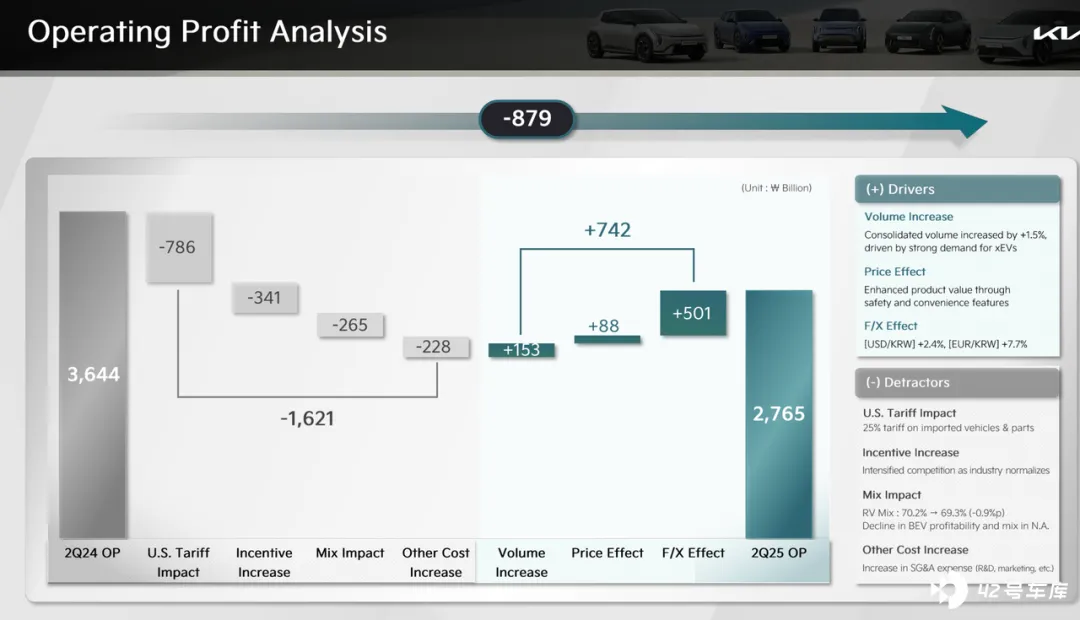
但营收增长并未同步转化为利润改善。 本季度营业利润同比下滑 24.1%,至 2.76 万亿韩元,利润率降至 9.4%。
◎ 美国 4 月起加征的 25%关税成为利润下滑的主因,单季造成约 7860 亿韩元 (约 5.7 亿美元) 的直接冲击,占整体利润近三成;
◎ 欧洲市场销量受新老车型交替与需求疲软影响同样承压,销售激励力度上升进一步压缩利润空间。
净利润同比下降 23.3%,至 2.27 万亿韩元,在规模增长与盈利之间遭遇的阶段性「失配」问题,正成为当前全球车企的普遍挑战。
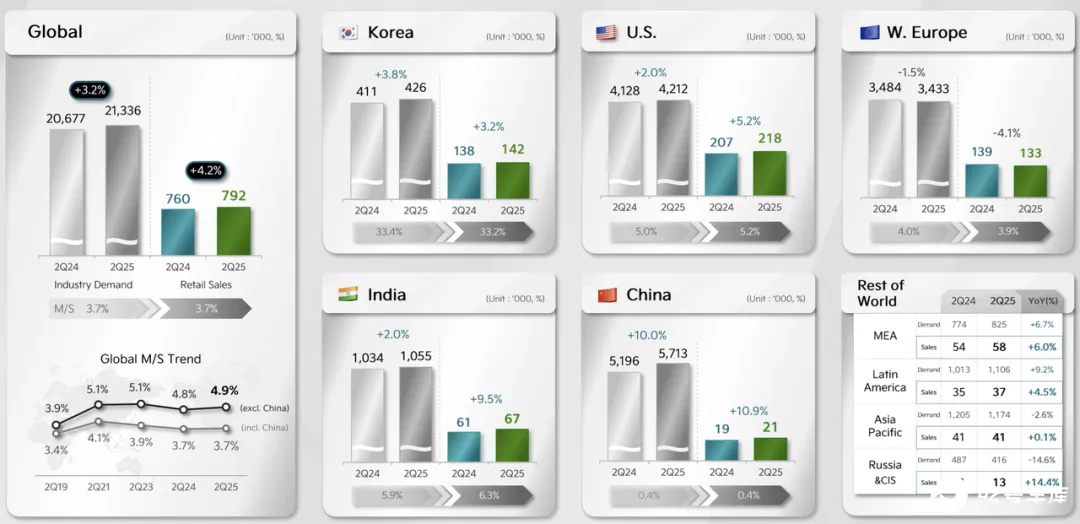
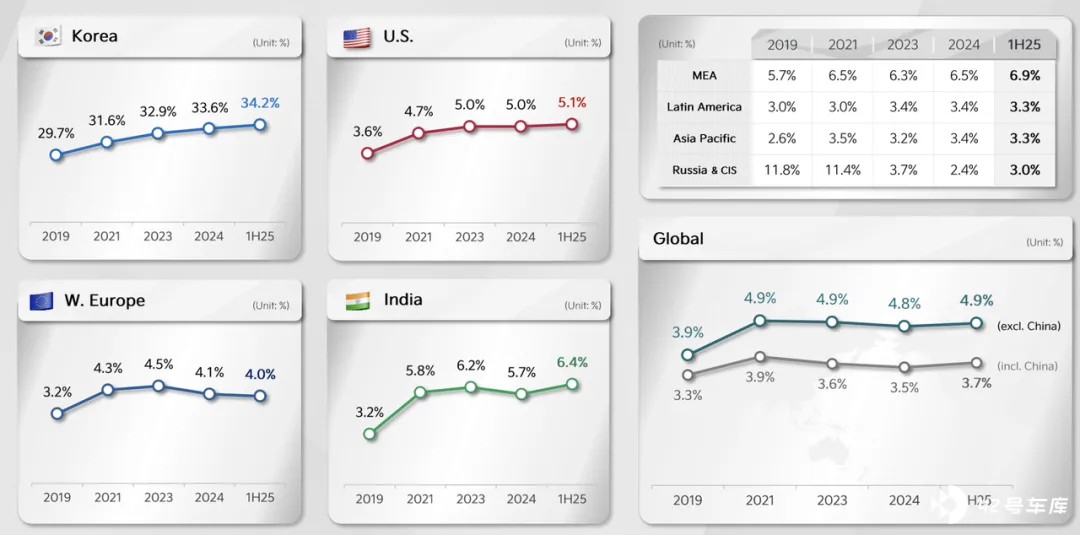
在 2025 年第二季度,起亚汽车全球零售销量达到 79.2 万台,同比增长 4.2%,增速高于全球行业平均 (+3.2%) ,整体市场份额稳固在 3.7% 。
◎ 本土市场:韩国。行业需求为 42.6 万台 (+3.8%) ,起亚销量为 14.2 万台 (+3.2%) ,市场份额小幅下降至 33.2% (前值 33.4%) ,稳居本土市场头部品牌,但略低于行业增长率。
◎ 关键海外市场:美国,行业需求达 421.2 万台 (+2.0%) ,起亚销量为 21.8 万台 (+5.2%) ,市场份额提升至 5.2% (前值 5.0%) ,销量增速显著快于市场,份额持续扩大,是最具增长势能的核心市场。
◎ 挑战市场:西欧。行业需求为 343.3 万台 (-1.5%) ,起亚销量为 13.3 万台 (-4.1%) ,市场份额从 4.0%降至 3.9%,销量下滑幅度超过行业整体,面临激烈竞争。
◎ 高潜力市场:印度。行业需求达 105.5 万台 (+2.0%) ,起亚销量为 6.7 万台 (+9.5%) ,市场份额大幅提升至 6.3% (前值 5.9%) ,实现强势增长,是当前极具战略价值的潜力市场之一。
◎ 存在感比较弱:中国行业需求为 571.3 万台 (+10.0%) ,起亚销量为 2.1 万台 (+10.9%) ,市场份额维持在 0.4%。
◎ 中东非洲 (MEA) :需求 82.5 万台 (+6.7%) ,起亚销量 5.8 万台 (+6.0%) 。
◎ 拉美:需求 110.6 万台 (+9.2%) ,起亚销量 3.7 万台 (+4.5%) ,需求高增但份额提升有限,仍有提升空间。
◎ 亚太其他地区:需求 117.4 万台 (-2.6%) ,起亚销量维持 4.1 万台,在市场萎缩中守住阵地。
◎ 俄罗斯及独联体:需求降至 41.6 万台 (-14.6%) ,起亚销量逆势增长至 1.3 万台 (+14.4%)
下面是批售数据
电动化车型(xEV)渗透率由 21.4%升至 23.4%,而传统燃油车(ICE)占比则下降至 76.6%。
◎ 其中,HEV (混合动力) 成为拉动增长的主力,销量同比大增 23.9%至 11.1 万台,占比升至 14.0%;
◎ BEV (纯电动) 保持稳健增长 (+8.3%) ,但动能偏弱;
◎ PHEV (插电混动) 则因政策退坡与基建不足陷入下滑 (-16.8%) ,所有的电气化车型加起来是 18.5 万台。
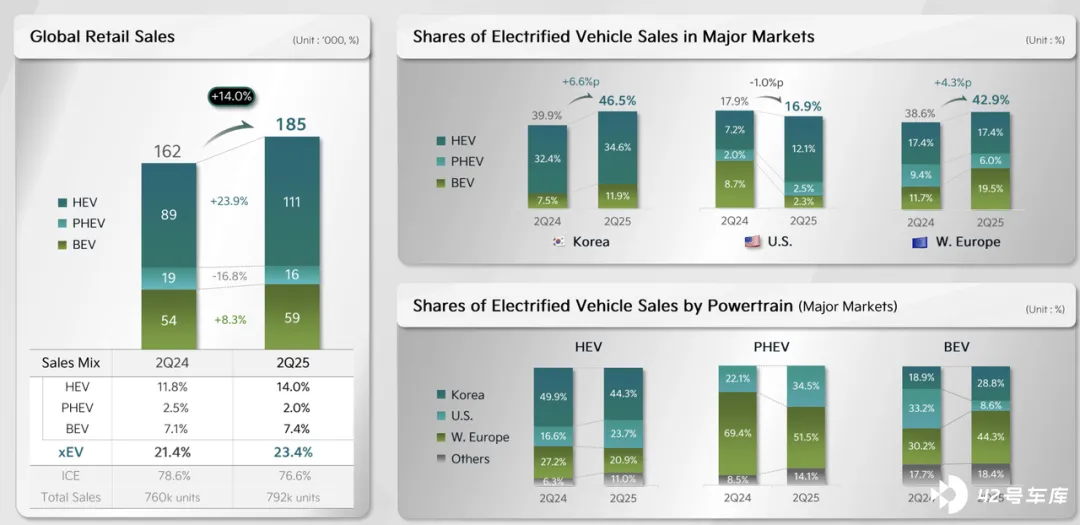
分区域看,电动化进程呈现强烈分化特征。
◎ 西欧在政策强力驱动下,BEV 渗透率翻倍至 19.5%,成为全球最激进市场;
◎ 韩国 xEV 占比跃升至 46.5%,HEV 与 BEV「双轮驱动」;
◎ 而美国则出现 BEV 占比暴跌 (8.7%→2.3%) 、HEV 快速替补 (7.2%→12.1%) 的结构性调整,更倾向「过渡型」方案。
HEV 在美增长迅猛,BEV 西欧领先,PHEV 仅在韩国维持增长,起亚正进入以 HEV 承接现实需求、BEV 集中于政策红利市场、PHEV 边缘化的分化阶段。

调整中的战略逻辑:本土化、混动优先与成本再压缩
在利润下滑压力下,起亚启动了一套具有方向性的应对机制,在生产侧快速「转身」,优先保障位于美国佐治亚州的工厂产能,将其作为缓冲贸易壁垒的前线。
削减对北美市场的整车出口量,转而通过本地生产满足市场需求,从而规避高额进口关税。
在产能分配上,起亚同步减少对加拿大、中东及非洲市场的供应,以缓解产能紧张带来的结构冲突。
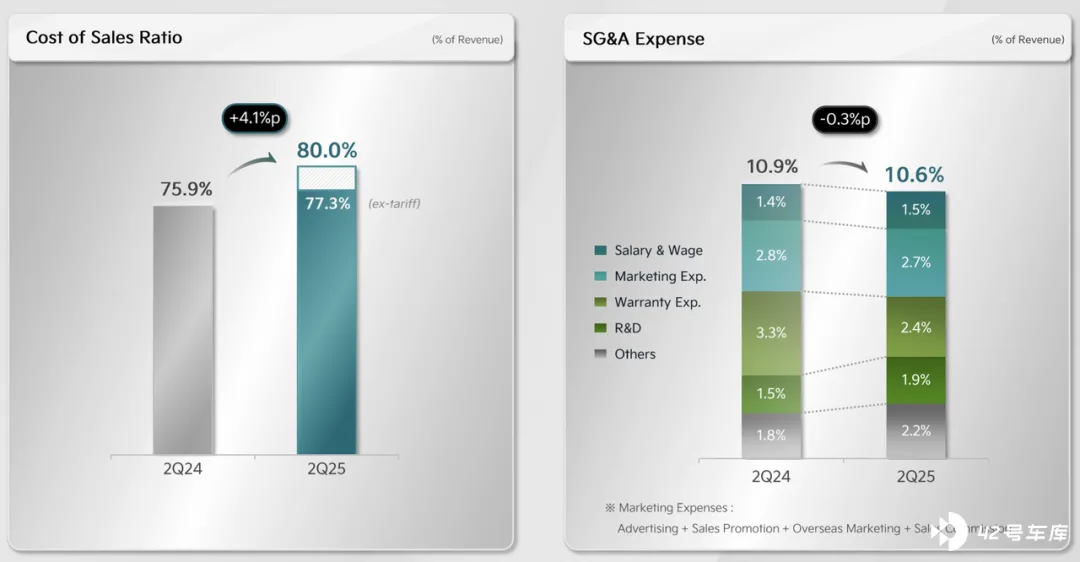
销售政策趋向收缩,通过减少促销费用以换取利润率的稳定。 这表明企业在销量目标与盈利能力之间开始倾斜选择后者。
值得注意的是,在面临销售激励与成本压缩的双重挑战下,混动与电动产品线成为维持产品竞争力的核心支撑。
起亚计划将混合动力与 SUV 车型合计占比提升至 40%,并在 2026 年前推出 EV2、EV4、EV5 等五款新电动车型,力求通过高附加值车型弥补传统燃油车市场的边际利润下滑。
◎ 在印度等新兴市场,起亚则积极推进本地化战略。例如 Carens Clavis 纯电动车即将在印度本土工厂投产,意在借助低成本制造和快速反应能力增强市场渗透率。
◎ 对于欧洲市场,则将通过 EV4 的三季度首发提振产品热度,并加快向电动化的转型节奏。
上述调整策略虽然尚未立竿见影地改善利润表现,但已初步显现出结构应变的战略方向。
其核心逻辑在于: 以混合动力为当前支点,以电动化为中长期路径,通过生产本土化和渠道效率提升,缓冲由关税政策、市场竞争与供应链压力带来的盈利侵蚀。
在整体汽车市场增长放缓的背景下,控制经营费用增长和维持毛利率水平将成为管理层下一阶段的关键挑战。
随着外部不确定性持续,起亚是否能通过更高效率的产品开发、供应链整合和市场重心调整来实现利润恢复,值得长期跟踪观察。
小结
起亚的 2025 年第二季度财报,营收亮眼,利润承压。以美国关税政策为代表的外部变量,已逐渐转化为实质性的财务影响,对跨国车企的运营模式和全球布局提出了更高要求。







