作者: 陶烟烟
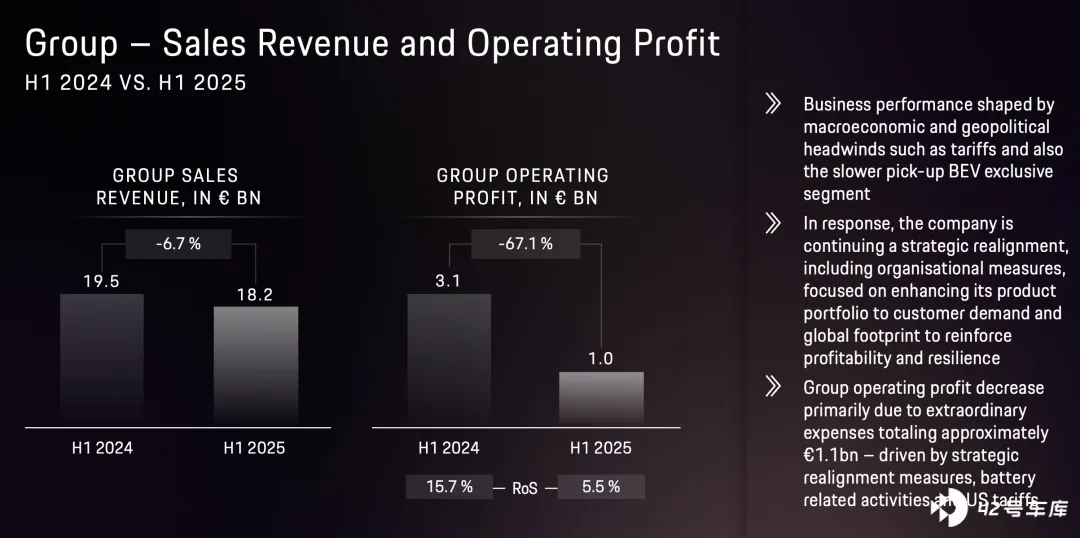
2025 年上半年,保时捷在全球宏观环境与战略转型的双重压力下,交出了一份利润大幅下滑的财报。
营业利润同比下跌 67.1%,至 10.1 亿欧元,汽车业务利润更是下滑至 8 亿欧元,销售回报率 (RoS) 从去年同期的 15.7%大幅滑落至 5.5%。
电动车销量在欧洲市场占比过半,且 Macan BEV 表现亮眼,但全球范围内电动车市场需求显著低于预期,加之中国市场收缩、美国加税重压、Cellforce 电池项目缩减,保时捷被迫重估其产品布局与动力系统路径,展开一系列战略调整。

财务下滑的成因分析:为啥超豪车不赚钱?
保时捷 2025 年上半年的财务表现呈现出强烈的下行趋势。
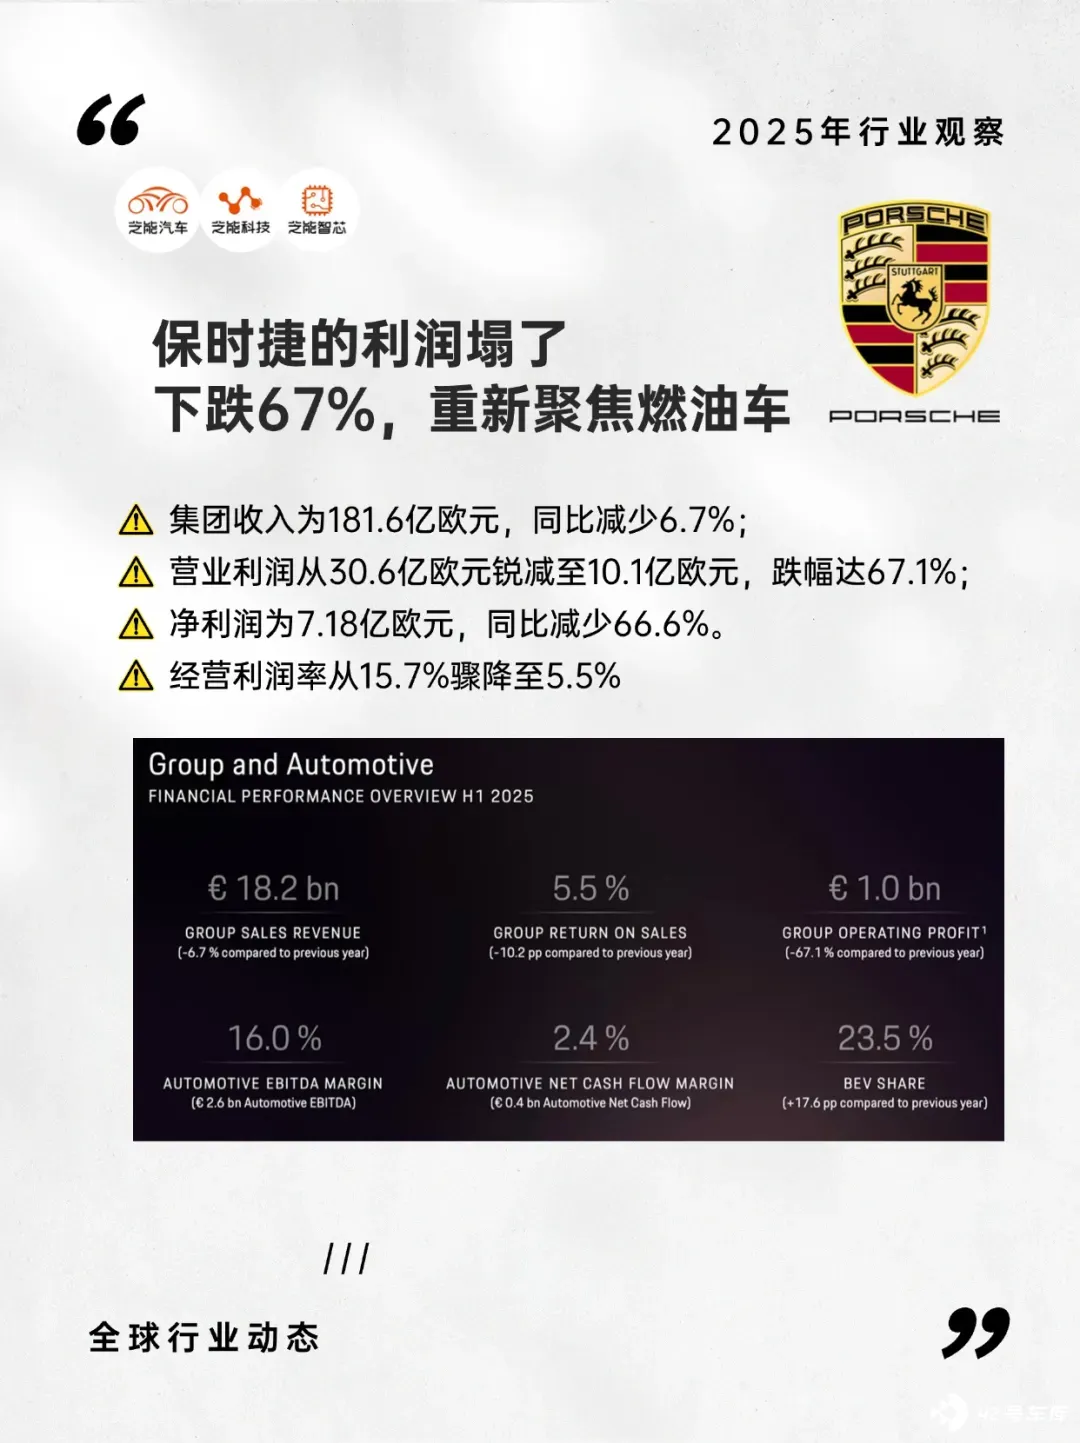
◎ 集团收入为 181.6 亿欧元,同比减少 6.7%;
◎ 营业利润从 30.6 亿欧元锐减至 10.1 亿欧元,跌幅达 67.1%;
◎ 净利润为 7.18 亿欧元,同比减少 66.6%。
◎ 经营利润率从 15.7%骤降至 5.5%,几乎回到十年前水平,完全偏离此前「Road to 20」提出的 18%-20%回报率目标。
汽车业务方面
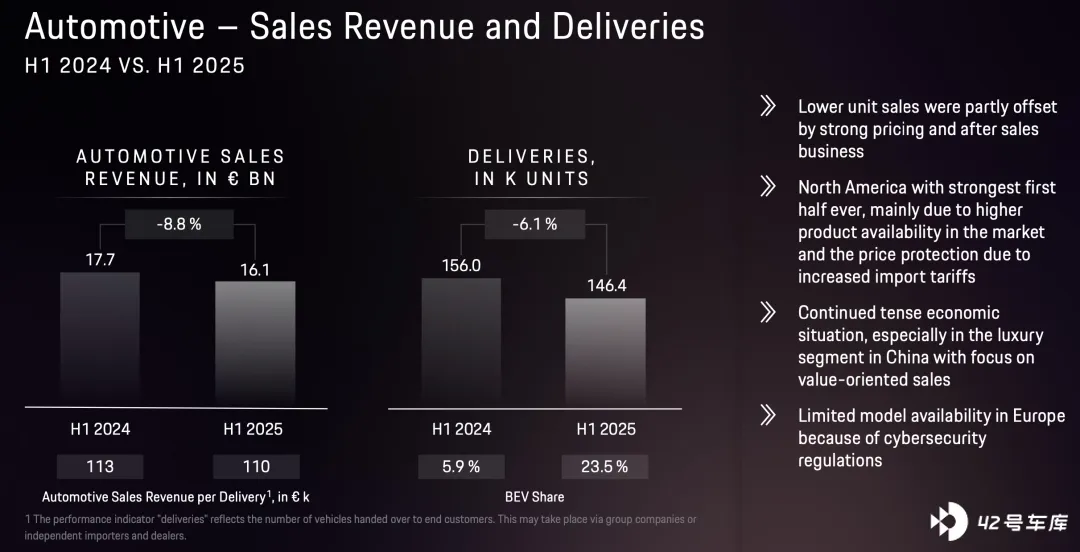
◎ 营业收入为 161 亿欧元,同比减少 6.1%;
◎ 交付量同比减少 8.8%至 14.64 万辆,其中 BEV 车型占比从 11.3%跃升至 23.5%。
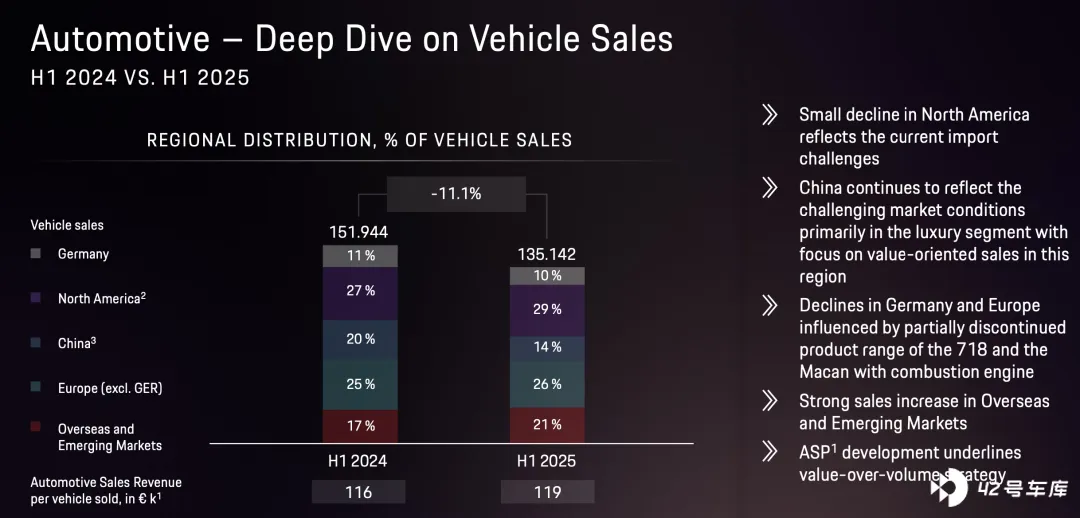
◎ 但单车营收仅小幅上升至 11.9 万欧元,难以抵消电动车平均毛利率较低所带来的冲击。
◎ 营业利润则从去年同期的 29 亿欧元骤降至 8 亿欧元,销售回报率降至 5.2%。
◎ 而现金流方面,汽车业务的净现金流为 4 亿欧元,同比下滑 64.7%;净流动性下降至 62 亿欧元,年初至今已缩水 27.9%。
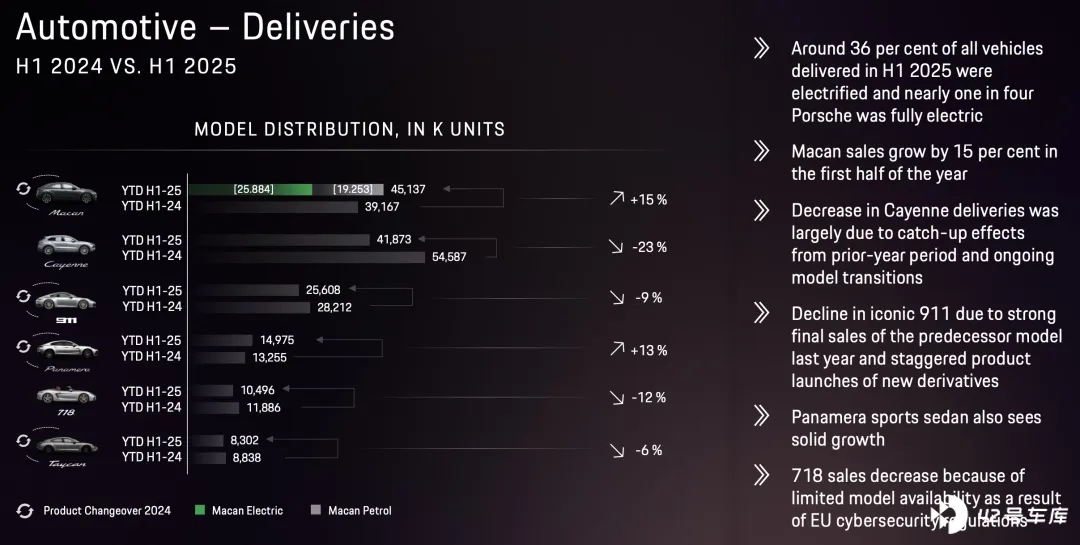
2025 年上半年与 2024 年上半年保时捷各车型交付量有不同变化 。
◎ Macan 销量增长 15%,达 45,137 辆,其中电动版 25,884 辆、燃油版 19,253 辆;
◎ Cayenne 因前期追赶效应和车型转换,交付量降 23% 至 41,873 辆;
◎ 911 受去年前代车型收尾销售及新衍生车型分批推出影响,销量降 9%;
◎ Panamera 实现 13% 的稳健增长,交付 14,975 辆;
◎ 718 因欧盟网络安全法规致车型供应受限,销量降 12%;
◎ Taycan 销量为 8302 台,降 6%。
2025 年上半年约 36% 交付车辆为电动化车型,近四分之一保时捷为纯电动。
造成这一系列下滑的关键因素,主要包括三方面:
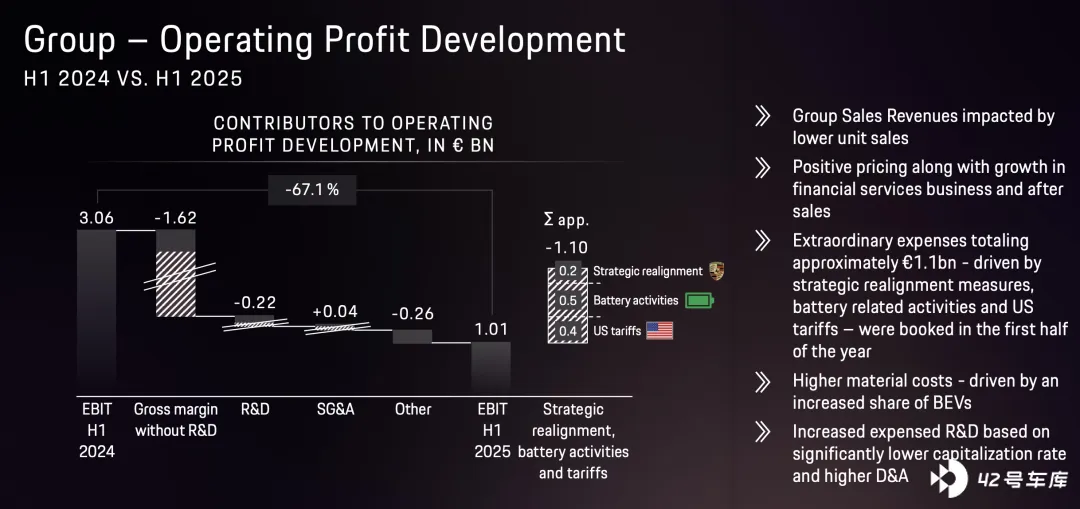
◎ 美国加征的关税导致保时捷在北美市场承担了至少 4 亿欧元的新增成本压力,直接侵蚀利润。北美虽然交付创下历史上半年新高,占据总销量的 30%,但关税造成的毛利压缩效应明显。
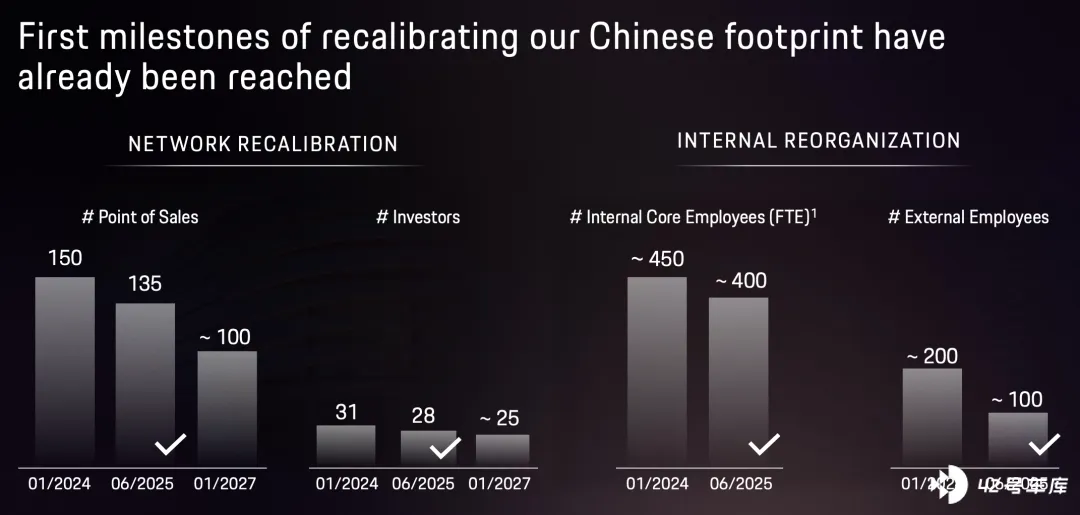
◎ 中国市场交付大幅下降,豪华车消费信心转弱、高价进口车型在电动车竞争中缺乏优势,使得销量锐减。保时捷被迫调整经销商网络规模与人力配置,以降低固定运营成本。
◎ 战略调整支出显著增加,尤其是退出 Cellforce 电池项目所导致的约 5 亿欧元特殊损失,使得本已承压的财务进一步被拖累。2025 年上半年非凡支出合计达 11 亿欧元,占比超过利润总额,这也是营业利润腰斩的直接原因之一。
研发投入与费用资本化率的变化也放大了利润下降的力度。
◎ 上半年研发总投入为 12.64 亿欧元,占汽车营收的 7.8%;
◎ 其中费用化率从 32.5%上升至 54.5%,意味着更多研发支出直接计入当期损益,加剧了利润率的下滑。
保时捷在短短半年内从 18%的理想利润率跌至 5.5%,其根源在于内外部压力共同作用: 外有市场结构性变化与地缘政治扰动,内有电动化与产线投入周期错配。
尽管定价仍具韧性、财务基础尚稳,但现阶段利润模型已难以延续过去十年的「高端+高毛利」逻辑,亟需重新调整结构。

转型路径重估:从「BEV 优先」到「动力系统并行」的回摆
保时捷在战略发布中强调,2030 年之前将继续并行推进内燃机、插混与纯电动三种动力路径。
当前 BEV 市场表现与最初设想产生偏离,促使保时捷调整原有「纯电优先」的产品节奏,逐步回归更具灵活性的多动力系统组合。
2025 年上半年,全电动 Macan 表现出色,成为保时捷全球销量最高车型。但欧洲以外市场对 BEV 的接受度远低于预期。
在此背景下,保时捷做出关键调整:
◎ Cayenne 与 Panamera 将继续使用内燃机动力延伸生命周期,尤其面向中国市场将新增本地化信息娱乐系统版本,尝试通过高定制化维持燃油车销售优势。
◎ 911 系列仍将坚持以内燃机为核心,同时探索混合动力版本扩展产品线。
◎ 718 的电动化后继车型原定于 2025 年上市,但由于电池供应商 Northvolt 出现延误,新车可能推迟至 2027 年发布。
◎ 原定于本十年末推出的超高端纯电 SUV——代号 K1,目前也面临是否加入内燃机选项的再评估,项目方向尚未敲定,将依据市场反馈动态调整。
在 BEV 相关技术布局方面,保时捷过去依赖于 Cellforce 自主高性能电芯路线,但受限于规模效益和经济性,该计划在 2025 年被终止。保时捷预计,退出该业务将带来 5 亿欧元损失,同时转向外部合作采购。
唯一仍在推进的,是基于 V4Smart 的混合动力电池生产项目,支持混动版 911 上市准备。
BEV 架构更新也被放缓。 原计划大规模升级电子电气架构 (E/E Architecture) 以支持下一代 BEV 产品的上市,现阶段被归于中长期工作内容,而非当前投资重点。
这意味着保时捷将延长现有 MEB 衍生平台的使用周期,通过零部件复用与产品下探来控制成本。软件与个性化方向成为转型中的另一块重点。
保时捷提出「全品牌体验」战略,将定制服务 (如 Sonderwunsch 限量版) 与高溢价特别版作为营收补充。
例如 911 Spirit 70 限量版定价达 24 万欧元,结合品牌传承与高技术集成,预计可提高单车毛利。同时,在 Paint-to-Sample 等高定制需求支持下,品牌价值转化为实际收入的能力正在增强。
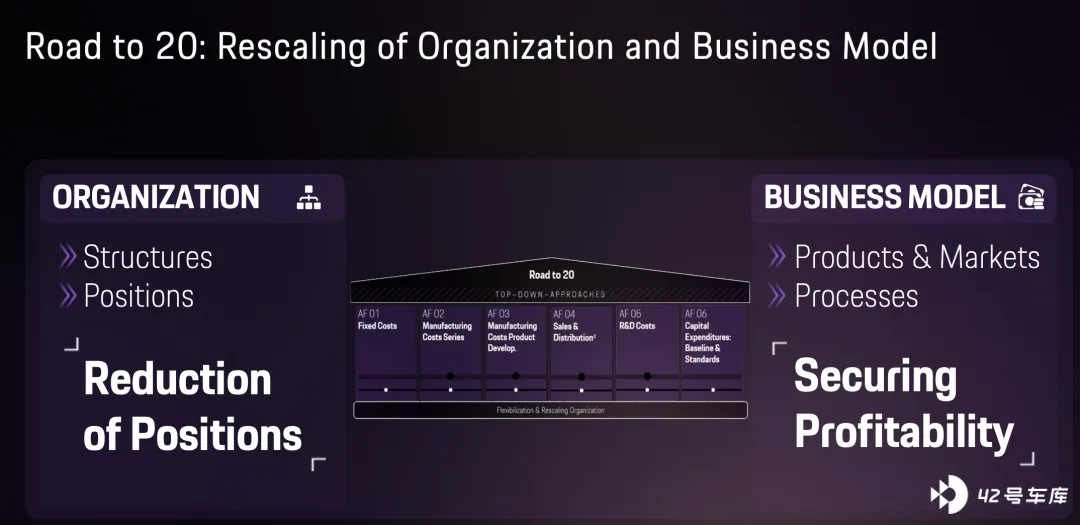
「Road to 20」成本控制计划也在执行中,通过削减人员、精简组织、限制招聘、鼓励提前退休等方式控制固定开支。
2025 年将完成第二轮裁员,预计员工结构与分销网络优化将在未来两年继续推进。
保时捷在动力路径与产品节奏上已由「激进前瞻」转向「务实调整」。
在电动车渗透未达预期、核心车型利润承压的背景下,ICE 与 PHEV 重新被赋予战略意义,而 BEV 研发节奏则更趋理性。自主电池计划叫停、电驱架构延后,是对现实限制的直接反应,也是高端豪华品牌在转型期做出的技术权衡。
小结
2025 年,是保时捷近年来压力最大的一年。财务表现遭遇滑铁卢,传统利润支柱动力系统面临转型尴尬,而早先围绕 BEV 所展开的大量投资则未能如期兑现成果。
在电动化红利未明、全球高端消费信心不稳、供应链重构尚在进行中的背景下,这家曾被寄予厚望的「盈利机器」被迫放慢节奏,进行深度调整。