

特约作者 | 姜古松
编辑 | 邱锴俊
2025 年 7 月,处于固态电池研发第一梯队的 QuantumScape 宣布,公司将放弃固态电池制造业务 ,转为向其他制造厂商进行技术专利授权。同时, 该公司与大股东——大众集团的动力电池部门 PowerCo 达成协定,双方将成立生产联合体,向 PowerCo 授权其旗舰产品 QSE-5(5Ah)固态电池技术。
该消息也表明,这家自 2010 年就 All in 固态电池研发的美国厂商,基本已经退出固态电池量产的争冠行列。
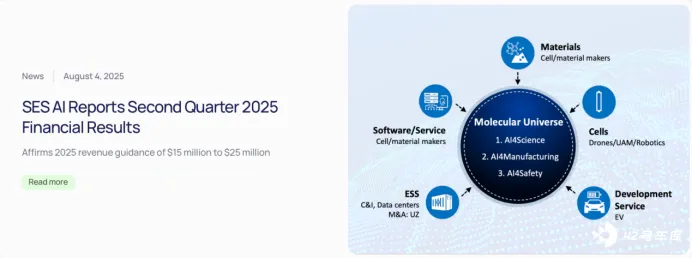
就在 QS 宣布的前一个月,另一家美国固态电池研发商 SES 官方宣布,公司同样放弃了固态车用动力电池的研发与生产 ,转向生产应用于低空交通与无人机领域的锂金属电池,目前已经获得相关客户订单。同时,该公司仍致力于开发「AI 分子宇宙」应用平台,致力于帮助锂电上下游企业加速材料配方研发。
另外两家固态电池厂商,由宝马支持的 Solid Power 与奔驰支持的 Factorial Energy 同样对于规模生产固态电池目标态度模糊。其中, Solid Power 从发展起步阶段就已经将自己定义为「大自然搬运工」——我们不生产固态电池,我们只为生产厂商提供硫化物电解质与硅基负极材料,量产结果与我无关。
而 Factorial Energy 目前的 0.2GWh 中试线,良率仅为 85%,距离其 90%的目标仍有相当大的距离,也大幅低于液态电池平均 97%的良率水平。 同时,该公司的另一业务线与 SES 相似,前者也推出了「AI 研发平台」——Gammatron™,旨在通过改进电池性能的预测、验证和优化方式,帮助固态电池生产企业加速下一代电池的开发。
从 SES 与 Factorial Energy 的业务布局来看, 一旦电池厂商开始为行业做通用化研发平台,基本上也能证明,该公司已经对 车用动力电池的 量产没有什么意愿了。 毕竟,没有哪个友商敢用竞对的研发平台做实验。就像比亚迪电池虽然可以外供,但产品与比亚迪处于同级别的厂商,自然对其持敏感态度。
以上四家作为世界固态电池产业的先发企业, 「研发数据猛如虎,量产结果成老鼠」的窘境也凸显出,目前行业内企业在从实验室样品到工厂工艺放大,中间仍存在着一条巨大的「死亡之谷」。
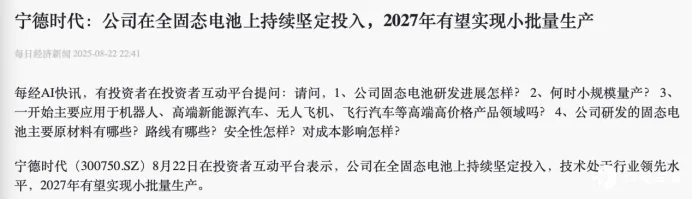
回看中国市场,宁德时代也曾在投资者平台表示, 公司计划在 2027 年实现固态电池的小规模生产,到 2030 年前后考虑扩大固态电池产品的生产规模 。该时间节点也大幅度晚于整车企业们预计 2026 年上车固态电池的计划。
如果说美国固态 「四小龙」集体调转车头的一部分原因是因为缺少规模生产经验,那么全球电池冠军宁德时代又对量产时间持保守态度。固态电池量产,究竟还有什么困难?
困扰业界 60 年的难题
美国作为固态电池研发的先驱,自 1960 年开始,大名鼎鼎的阿贡实验室、橡树岭国家实验室就针对氧化物电解质进行开发,但由于当时氧化物电解质在室温下的离子电导率远低于当时的液态电池。同时,由于电解质需要高温烧结提升材料致密化指标,提升材料导电性与物理强度,上世纪七十年代的加工设备无法支持该工艺。
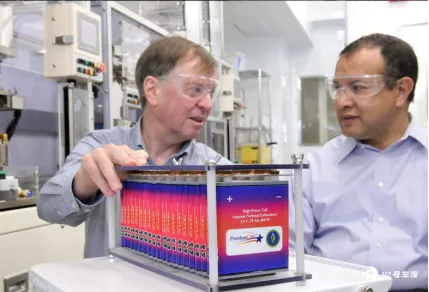
种种问题导致两家实验室一直被锁死在实验室中,无法放大样品规格。
但由于当时正处苏美冷战,美国军方急需一种可以长时储存、绝对安全且能量密度高的电池产品,为导弹、潜艇、侦察设备等军工设备供能。
随后, 石油巨头埃克森 美孚 ( E xxonmobil )接棒两家实验室,提出 「锂金属搭配固态电解质」的化学体系,奠定了现代固态电池的基本化学体系。 但与上述两家实验室类似,埃克森也面临设备工艺的不成熟,导致无法生产出高致密度、低缺陷的电解质。并且,在引入锂金属负极后,负极锂枝晶穿刺的情况愈发严重,影响了样品的循环寿命与安全性。
超高制造成本叠加不成熟的工艺,使得埃克森被迫放弃该种技术的研发工作。而在 1990 年初, 随着索尼打开了液态锂离子电池的商业化浪潮后,固态电池技术就尘封在了各个单位的实验中。
虽然火焰在美国熄灭,但固态电池开发的火苗漂洋过海传递到了日本。
1973 年与 1979 年的两次石油危机,使得严重依赖进口的日本产生能源危机感,日本政府府和能源产业迫切希望发展替代能源与高效储能技术,以在部分场景中替代石油需求。
与美国 「军用提需求-实验室研发-私人公司量产」的创新路线类似,日本由东京工业大学、东北大学、京都大学三所高校负责固态电解质的研发工作,并召集了丰田、松下、日立、三菱化学等巨头企业承接前者的研发成果,推动产业化进程。同时,日本 NEDO(新能源产业技术综合开发署)设立专项资金用于扶持相关企业。
但 45 年时间过去了,液态锂离子电池的能量密度已经由 80Wh/kg(索尼 18650 消费电池)飞跃至 255Wh/kg(宁德时代麒麟车用动力电池)。而日本锂电行业,仍被固态电池的技术缺陷困在实验室中。
与美国类似,日本人也遇到了相同的问题:
电解质高温烧结与材料致密化,两个指标无法同时兼得。
由于起初美国与日本都押注了氧化物电解质,该种材料的导电性( 10⁻⁵–10⁻⁶ S/cm)远低于液态电解质 ( 10⁻² S/cm ) 。其主要原因为该种材料在粉体压片后,存在大量孔隙。
我们可以简单理解为,氧化物电解质作为锂离子传输的一条马路,中间存在着许多坑洞,影响了通行效率。因此,如果要给锂离子传输铺平道路,就需要引入高温烧结工序来帮助电解质扩散,形成致密化结构,从而使各坑洞建立连接关系。
但仅仅这一道工序 , 就足足困扰了日、美两国 60 年。
首先,高温烧结需要的温度基本大于 1000 摄氏度,虽然可以帮助氧化物电解质修复空隙,但电解质中的锂离子元素也被高温挥发。明明要提高电导率,烧了一顿,电导率变得更低了……但如果要降低烧结温度,就会出现氧化物内部无法致密化,仍在存在「坑洞」,又影响锂离子传导效率。
如果高温导致锂离子挥发,那么如何通过降低温度的同时保证电解质致密化效果?
日本研发团队试图通过添加含 Al、Ga、Ta 等助剂优化,在降低温度的同时提升烧结效果。这一过程可以简单理解为,原本要通过高温融化路面,连接填补各坑洞。但高温过高烧毁了路面,于是 需要 降低了烧结温度,增补一些沥青 来 填平坑洞。
但新的问题又出现了,虽然助剂提升了电解质的致密性,修补了氧化物中的 「坑洞」,但这些助剂嵌入后出现了新反应——晶界副相生成。而这一过程可以理解为,原本用于填补坑洞的沥青,在高温反应后,变成了路面的「鼓包」,又成为锂离子传输速率的新问题。
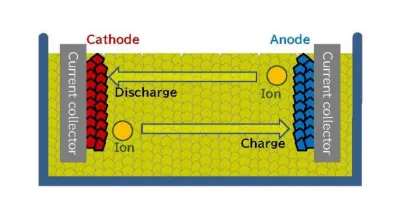
因此,如何平衡好烧结温度与电解质致密性,成为氧化物无法量产的关键问题。并且时至今日,这一技术难点依旧困扰着全球锂电产业。
时间来到 2000 年,在氧化物电解质多次研发受阻的情况下,东京工大 的 菅野了次教授发现了硫化物电解质类型( Li₁₀GeP₂S₁₂),其电导率高达 10⁻² S/cm,锂离子传输速率极快,甚至超过了当时的主流电解液,不需要引入高温烧结工序。
但固态电池被称为 「锂电圣杯」是有理由的。通向圣杯有多条路,但每一条路都很难走。 尽管日本车企协同材料企业与高校实验室转头全力押注硫化物,但新的问题又接踵而至—— 硫化物非常不稳定,当空气中有水分,就会与其反应生成有毒气体硫化氢(H₂S)。
这也导致该种材料的制备需要极为严苛的生产环境,对场地、设备等一系列配套要求极为严格,也显著拉高了日后量产的成本。 当然,空气敏感问题也只是硫化物电解质其中的缺陷之一。
但日本在 2000 年初确定硫化物路线后, 本田、丰田与日产三家车企基本达成了技术共识,量产计划基本均为 2027–2028 导入车辆验证,2030 左右开始商业化量产。
从时间节点上也能看出,硫化物的制备工艺问题,并不比氧化物要少。
从实验室到量产的 「死亡之谷」
其实了解锂电历史的人都知道, 无论是液态电池还是固态电池,其大致化学体系框架在很早之前就已经确定。中、美、日三只队伍,如同三只装修队,在这个既定框架内展示自己的 「装修技巧」。
中国的工程化能力更强,交付速度更快,在全固态遭遇工艺瓶颈时, 不少厂商 「取巧」地走了半固态路线,但从目前装车进度来看,该技术路线向上既无法保证固态电池的高安全性能与高能量密度,向下又无法与液态电池的低成本媲美,蔚来与智己在试水后进展都不大。
日本人对于工艺攻关更加执着,死磕 100%全固态这一条路线,即便推迟量产进度,也要保证其技术路线的成熟可靠。反正液态动力电池已经完全输给中国,还不如现在死磕一条新路线,也来个「换道超车」。
但美国人目前就处于非常尴尬的状态。工程能力与中国不在同一量级,日本固态电池研发又有本土三大国际车企亲自下场,其研发技术并不会因为资金短缺问题而变形。因此,面对短期冲刺无法商业化量产,长期专注技术路线玩长跑又怕资金断裂, 美国固态电池厂商走出了另一条路:
讲故事。
这中间有一个插曲。
2011 年,金沙江创投曾在宁德时代与波士顿动力之间多次权衡后,斥资 7000 万美金投资了后者。掌门人朱啸虎曾表示,当时认为宁德时代的技术不够「性感」,主打高能量密度、宽工作温域、超长循环寿命的波士顿电池,技术更加领先。
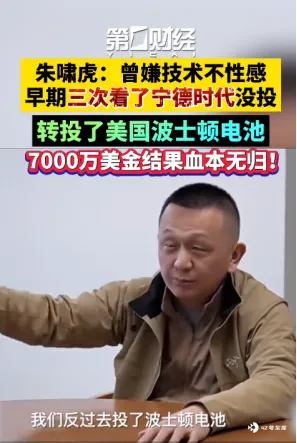
后续的故事,大家都知道了。波士顿动力在 2012 年短暂成为北汽新能源的电池供应商后,带着一屁股量产问题消失在市场中。而宁德时代则用了 14 年成长为全球无可撼动的龙头。在回顾这次投资, 朱总留下一句反思:
商业化的成熟程度,比技术的成熟程度重要多了。
这句话中,隐含着制造业的一个概念问题。
「技术的成熟度」,是什么技术?我们要知道,实验室的研发技术与工程量产技术,并不能混为一谈。
我们简单来说,实验室中的样品制备,一万次跑通了一次,便可宣告成功。但如果将同样的工艺放大至流水线车间内,一万次可能仅允许失败几次,甚至一次都不能失败。失败一次,便会间接拉高整体生产成本,影响最终良率。
同时,从实验室样品到量产产品的工艺放大,也并不是简单的等效放大,而是整个制造逻辑的重构。我们做个比喻,一个 NCAA 的顶级大学生运动员,到了 NBA 却水成了饮水机管理员。人是同样的人,技术也是同样的技术,但是由于环境发生了巨大的改变,导致其技术与工艺需要同步适配,这也就是大家常提的「know-how」能力。
并且,在大学时期的技术短板,可能会被自身优势所掩盖。一旦到了更恶劣,更严格的环境中,优势需要继续保持,短板却在不断放大。同理,实验室中样品制备的细微缺陷,放大到流水线中,就已经不再细微,而是变成巨大的生产灾难。
累积效应,正是如此。
美国人也深知这一点。因此我们回看美国固态电池厂商近几年的公开技术进展, 自 2021 年开始,以 QuantumScape 为代表的企业,在资本市场与媒体圈层中如同挤牙膏一样,不断释放实验室样品进展。A0 级样品的循环次数突破,到 B0 级样品的交付车用客户测试。测试结果每次都有突破,给市场造成一种距离量产「仅剩临门一脚」的感觉。
「虽然还有问题,但我们已经突破了***技术难点,马上就成了。」
可能当时金沙江创投就被波士顿动力的实验室数据给绕了进去。 也许只有美国厂商自己知道, 自己 实验室与生产车间的距离,恐怕还要隔着一条巨大的 「死亡峡谷」。
固态电池不会先 「上车」
我们再重申一点,在终端产品的应用中, 抛开价格谈性能,就是在耍流氓。
对于纯电市场而言,消费者在乎的是 「性价比」。价格前置,性能后置。五菱 MINI、比亚迪、小米,包括最近的 ES8,都证明了一件事:纯电市场中,消费者希望用更低的价格得到更高的配置。
但如果将性能前置,价格后置,会发生什么?
理想 MEGA、宝马 iX、保时捷 Tycan 等高端纯电的销量足以说明问题。甚至是已经将所谓「半固态」电池搬上车的智己 L6 光年版(搭载清陶能源半固态电池),也悄悄将该配置下线。更换了一个电池配置,就比入门款贵了将近 10 万,消费者是用脚投票的。
「天天喊着固态电池,真给你,你又不买了。」
因此,车用动力电池市场,一定不是固态电池技术在中短期的最佳选择。 三元电池在磷酸铁锂技术的迭代中节节败退足以说明问题,明明充放电倍率更高、电池包整体重量更低,但在成本控制面前,这都不是主要优势。
而就在本月 8 号,松下控股的 CTO 小川辰夫(Tatsuo Ogawa)也曾公开表示:
全固态电池并非适用于汽车,而是无人机与电动工具。
当然,固态电池的技术普及所面临的难点,并不仅仅只有成本这一个问题。
从前段电解质的制备工艺问题,到中段电池组装中电解质与电极的 「固-固界面」问题,再到样品放大后的制造稳定性,每一步都无比困难。从当下业界的态度我们也能看出问题:
整车企业纷纷宣布 2026 年上车,但比亚迪与宁德时代却始终持保守态度。
正如 SES 董事长胡启朝博士所言:
「做科研的人说话不会太绝对,但全固态电池很难做出来,我们遇到的问题是基础性的化学问题,这类问题不是可以靠时间去解决的。」
更何况,液态电池已经足够优秀,车用 BMS 的热管控足够成熟,6C 电池与换电技术也正在加速普及。用极高的成本去解决少量的边际问题,这从商业逻辑上来说,并不成立,消费者也不会为此买单。


