


撰文 | 千里
编辑|周长贤
「 这是悲伤的一天,标志着将铁盐电池推向市场的梦想结束。 」Voltstorage 首席技术专家 John Alper 在领英上写道。
VoltStorage 成立于 2016 年,是一家德国铁基液流电池创业公司,入选过欧洲年度十大明星公司。因新一轮融资失利, 8 月 27 日宣布逐步停止运营。
这只是梦想照不进现实,商业不能闭环的一例。在美国,全铁液流电池先驱、纽交所上市公司 ESS Tech ,依旧持续烧钱亏损中。
媒体的标题,齐刷刷指向: 「 欧洲又倒了一家电池企业 」 。
欧洲车企别无选择
事实上,今年 3 月欧洲电池 「 明日之星 」——Northvolt 提交破产申请,已经证明:欧洲电池企业的结构性困局无解,靠欧洲自己难以扭转结局。
Northvolt 曾手握大把融资和订单,但 7 年烧光千亿人民币,再美的创业故事,也无法走通严苛的商业闭环。
「Northvolt 和其他电池公司的失败让投资者心存疑虑, 」Alper 告诉外媒, 「 锂离子电池的价格也持续下跌,竞争变得更加艰难。 」
能源价格高企、人力成本高、环保合规要求严苛,都导致成本远高于亚洲企业;且从锂、钴、镍等关键原材料,到电池正负极、隔膜等核心组件,均严重依赖亚洲供应链,未形成商业闭环,也没有成本掌控力。
那么欧洲本土电池发展不起来,能甩锅亚洲电池吗?
看似合理,实则不然。
新能源车从来不是真正的蓝海市场,一开始就要跟同级的燃油车拼经济性。即使不跟亚洲电池竞争,随着补贴退出,缺乏经济性只能减缓汽车电动化,拖累欧洲车企。
2024 年,欧洲电动车市场经历了一段明显的放缓甚至衰退期。据欧盟统计局, 2024 年欧盟新注册纯电动汽车乘用车数量 145 万辆,较 2023 年下降 6.1% 。
一方面,因为购车补贴收紧或取消;一方面,电价上涨提高使用成本;叠加基础设施建设不足,本质上还有新能源车产品力不足。
进入 2025 年,尽管推迟新排放目标,新能源车市场反而迎来新动能。上半年,欧洲新能源汽车( NEV )销量同比增长 23.7% ,市场渗透率达到 26.1% ,同比提升 5.2 个百分点,逆势上涨。
原因很多,排放、环保压力依然存在,另一方面中国品牌带来了更具竞争力和性价比的产品,起到了鲶鱼效果。
今年上半年,欧洲市场中国品牌汽车的销量同比增长 91% ,市场份额增至 5.1% 。最终助力全行业电动化技术、产品的持续进阶。
根据 SNE 和 MarkLines 的统计,到 2025 年底欧洲新能源车渗透率预计将增至 29% 。伯恩斯坦预计到 2030 年,欧洲电池需求将达 975GWh (年复合增长率 26% ),占全球总需求 23% 。
对于欧洲车企来说,本土市场绝对输不起。欧洲消费者需要的是能够真正消除顾虑的解决方案,而不是在政策承诺中摇摆。
欧洲车企没有时间等待本土电池技术的成熟,拥抱更具产品力和成本优势的亚洲电池,成为车企务实的选择。
大众汽车已在其入门级电动汽车中采用磷酸铁锂技术, Stellantis 正与 CATL 合作在西班牙建设一座 50GWh 的磷酸铁锂电池工厂 ……
定制产品:破解痛点
中国电池企业看到欧洲市场需求痛点,正在积极行动。
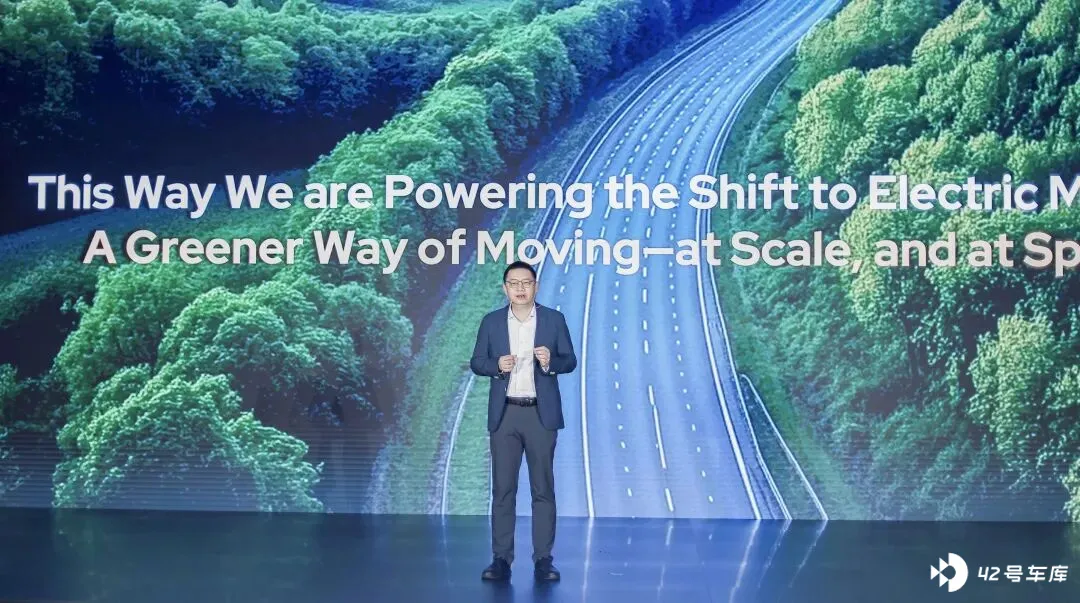
例如, 9 月 7 日,宁德时代在慕尼黑全球首发 NP3.0 技术平台,并推出首款搭载该技术的磷酸铁锂动力电池产品 —— 神行 Pro 。
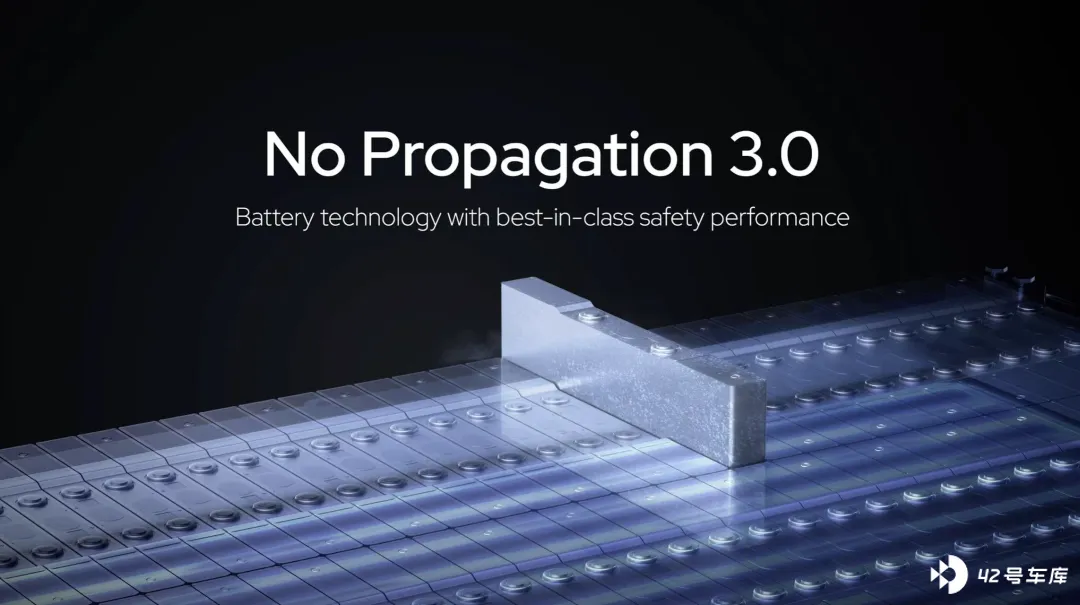
神行 Pro 电池是宁德时代为欧洲市场量身定制的新解决方案。极端情况下可实现 「 高压不断电、动力保持,无明火无烟 」 的最高安全等级,对于 L3/L4 级智能驾驶来说尤为重要。
官方表示,新电池在安全、续航、快充、寿命四大维度均实现突破,契合欧洲对电池的多元需求,成为其 「 电动化转型的最优解 」 。
根据欧洲人的两种不同场景痛点,神行 Pro 电池分长寿命版和超充版。
长寿命版,可 758 公里续航( WLTP 工况),有 12 年或 100 万公里的超长寿命,适合欧洲跨国长途出行需求。 20 万公里后衰减率仅 9% ,保值能力高度匹配欧洲的长期租赁模式。
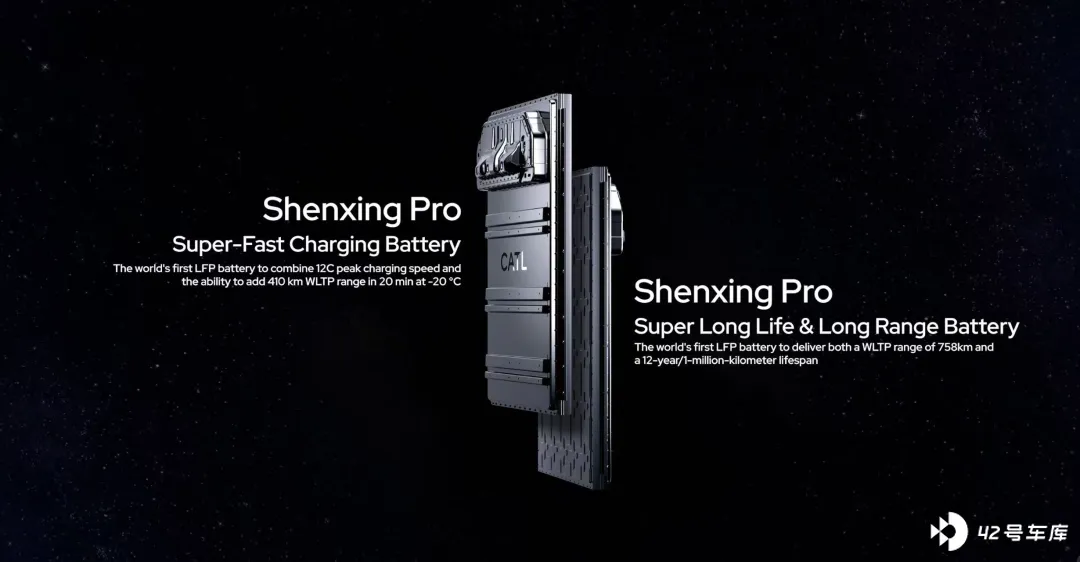
超充版, 683 公里续航( WLTP 工况),具备 12C 的峰值充电能力,成为欧洲市场超充最快的磷酸铁锂电池。即使在零下 20℃ ,从 20% 充至 80% 仅需 20 分钟。
据悉,为了构筑 NP3.0 的 「 安全铁三角 」 ,采用 8 大技术创新:优化阻燃电解液、阻燃安全隔膜、纳米点包覆正极材料、电芯安全装置、气凝胶隔热垫、防火喷涂层、电路稳定控制技术、高压主动冷却技术和系统控制策略。
除了安全,神行 Pro 通过创新 Wave 电芯和正置 CTB 技术等,整包成组效率达到了惊人的 76% 。
NP3.0 技术代表了中国电池安全领域的最高水平,是宁德时代七年技术积累和迭代的成果。欧洲电池厂商在短期内难以达到同等水平,成本竞争力更是悬殊。
入局,共建生态链
目前,宁德时代已与欧洲超过 90% 的主流车企建立合作关系,并在欧洲建立了德国、匈牙利及西班牙(在建)三大生产基地,确保了供应链的稳定性和响应速度。
不是单纯建厂卖电池,而是深度参与本地产业链建设。
例如,参与车企的产品设计,共同定义高性能的电池和整车性能;未来与车企、材料生产商、回收企业、本地社区和其他利益相关方共同打造闭环电池价值链和绿色生态系统。
宁德时代投资 300 亿人民币的西班牙工厂,将利用西班牙丰富的风电等绿色资源,与 Stellantis 合资,落地其当地成熟园区,合作和运输效率更高。
为了响应欧盟《新电池法规》对碳足迹、回收比例严苛的要求,中国车企迅猛攻关,突破绿色壁垒,更在电池护照、碳足迹核算、回收技术等领域形成了中国标准。从被动适应国际规则向主动参与全球治理的转变。
例如,在回收方面,宁德时代提前达到并超越了欧盟的回收标准。
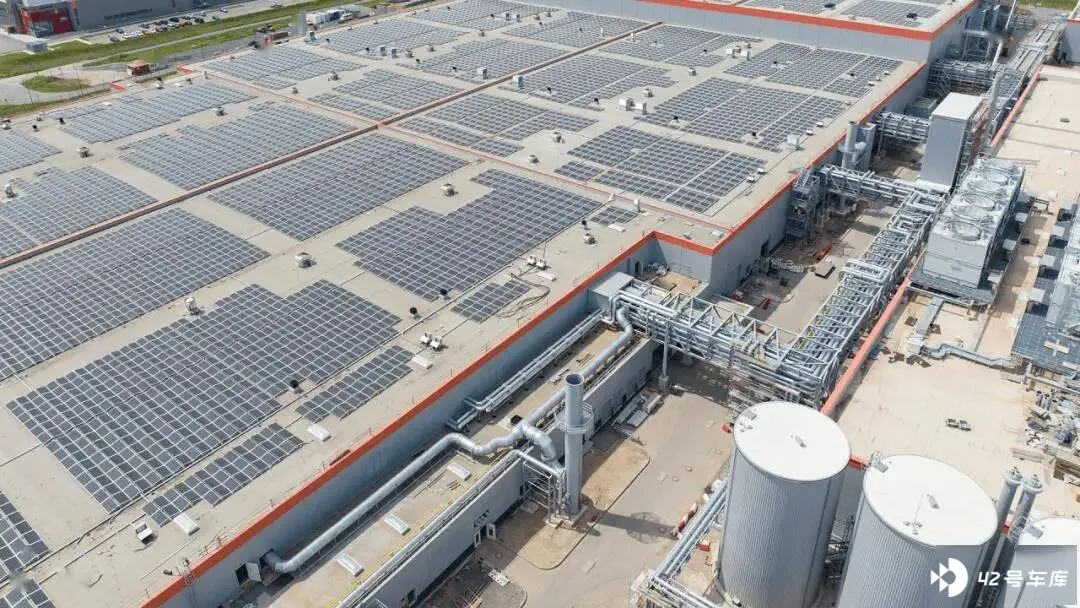
宁德时代董事长兼 CEO 曾毓群表示: 「 在全球新能源革命的大趋势下,零碳经济正快速崛起。宁德时代将成为全球零碳经济的开拓者。 」
除了宁德时代,比亚迪、欣旺达、亿纬锂能等中国企业也紧随其后。
2025 年 5 月,比亚迪在匈牙利布达佩斯设立欧洲总部,进一步深化本地化运营;欣旺达宣布落地欧洲首个自有生产基地,计划在匈牙利投资 19 亿元人民币建设动力电池工厂一期项目;亿纬锂能则斥资 99.7 亿元人民币,在匈牙利布局电池生产基地。
截至今年上半年,宁德时代在欧洲新能源乘用车市场电池的份额已经达到 45%。 伯恩斯坦报告数据显示: 2025 年上半年中国电池总体市场份额升至 65% ,与之相反, LGES 份额降至 20% ,三星 SDI 份额降至 7% 。
从技术研发到产能落地,从供应链整合到本地化生态,中国电池企业正以 「From China to the world」 的姿态,在全球能源转型中成为更举足轻重的力量。
没有最新的、现成的电池技术和商业闭环赋能,欧洲的电动化转型的目标根本无法如期实现。
对欧洲车企而言,宁德时代等亚洲电池企业是当下最不可或缺的合作伙伴。






