


作者: 陶烟烟
有关总量的信息,我们已经分析过了,现在根据不同的分项目来看看供应商的情况。
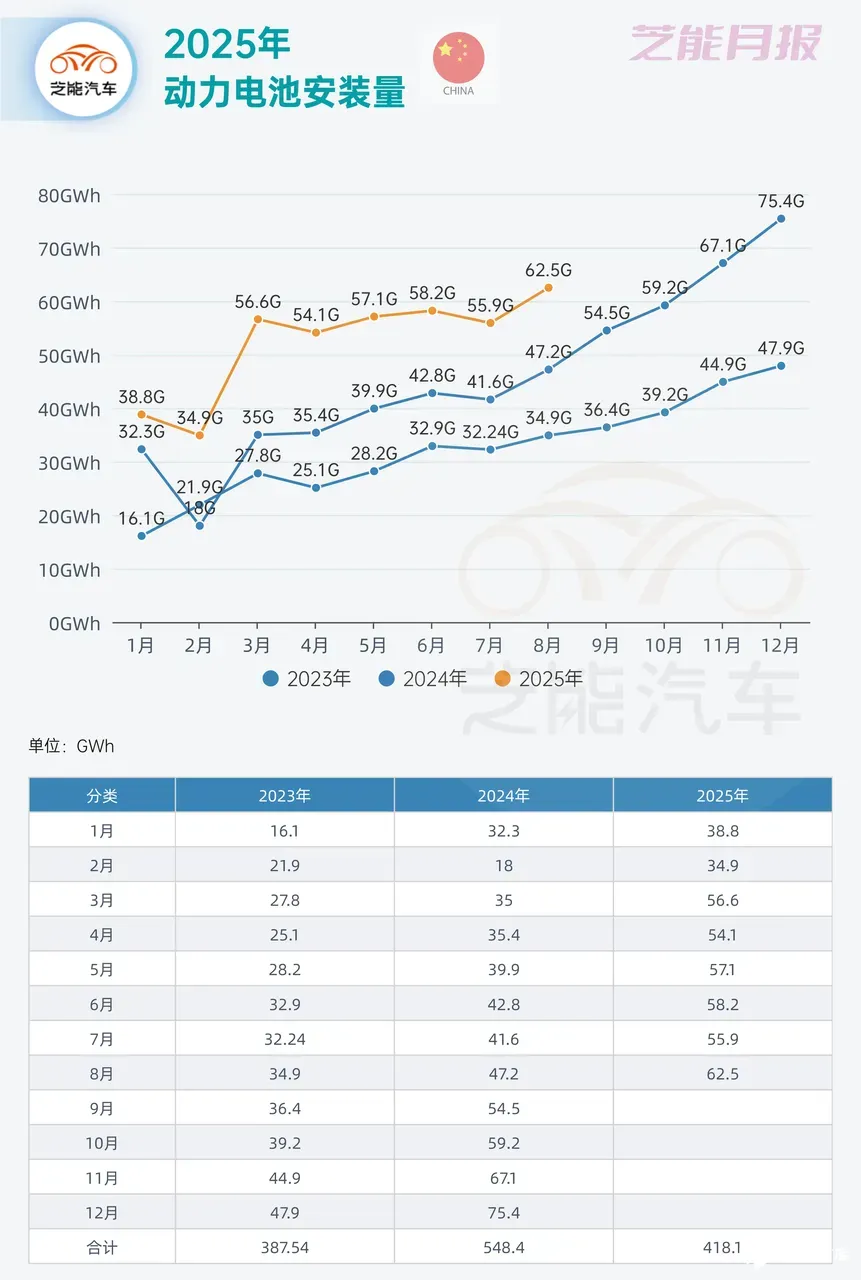
● 8 月动力电池装车量 62.5GWh,环比涨 11.9%,同比增长 32.4%。
● 三元电池装车 10.9GWh,占 17.5%,环比略降 0.1%,同比降 10.0% (现在开始负增长了) ;
● 磷酸铁锂电池装车 51.6GWh,占 82.5%,环比涨 14.8%,同比增长 47.3%。
我们主要分供应商,分不同类型去看。
供应商总量排名
2025 年 8 月,中国动力电池装车量排名中:
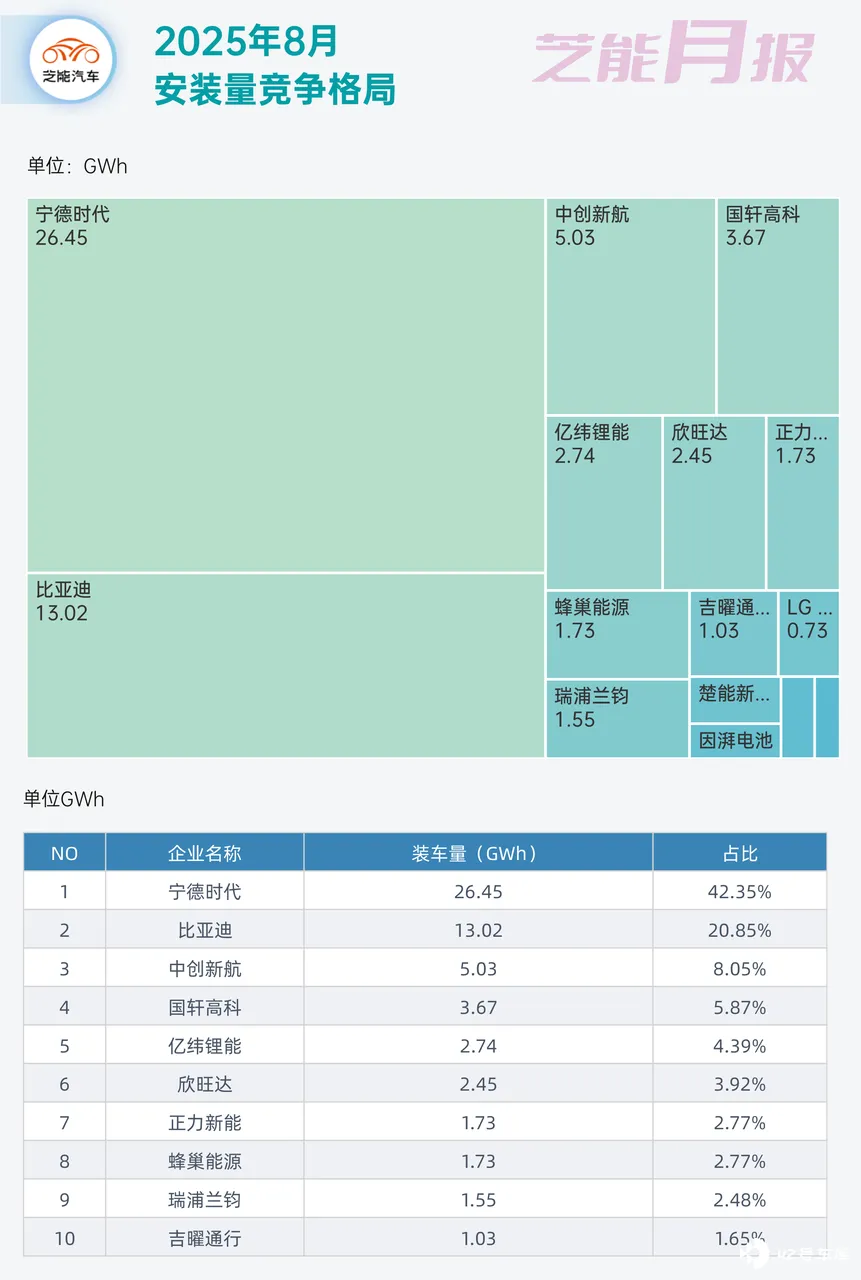
◎ 宁德时代以 26.45GWh 居首位,占比 42.35%;
◎ 比亚迪以 13.02GWh 位列第二,占比 20.85%。
◎ 中创新航以 5.03GWh 排名第三,占比 8.05%,
◎ 国轩高科和亿纬锂能则分别以 3.67GWh 和 2.74GWh 居于第四和第五。
◎ 欣旺达、正力新能、蜂巢能源、瑞浦兰钧和吉曜通行分列第六至第十位,单月装车量均在 1 至 2.5GWh 之间。
这个格局几乎没有变化,注意蜂巢能源 (长城汽车) 和吉曜通行 (吉利) 分别是车企孵化的电池企业。
商用车和乘用车
在 2025 年 8 月的动力电池装车格局中:
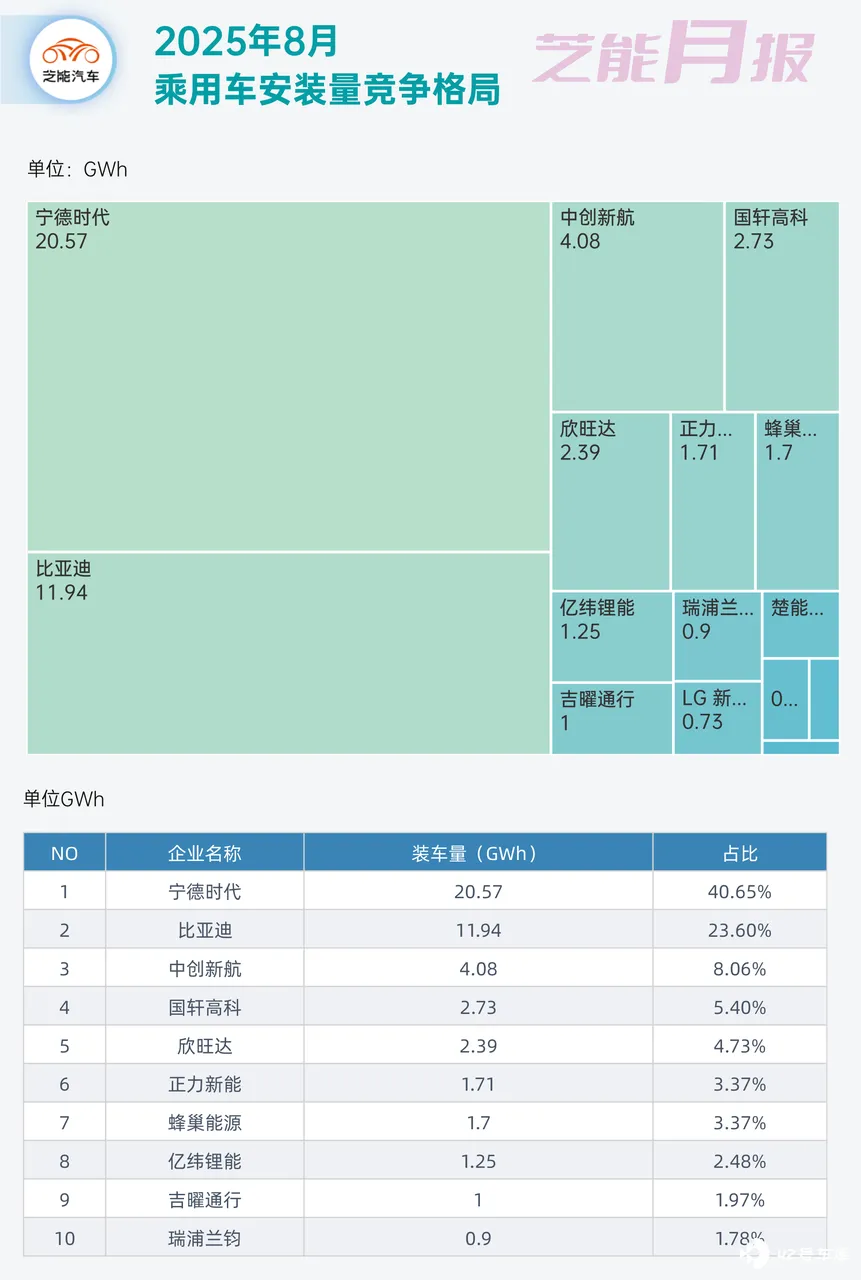
◎ 乘用车市场依旧由宁德时代与比亚迪主导,二者分别装车 20.57GWh 和 11.94GWh,
◎ 中创新航、国轩高科、欣旺达等处于第二梯队,占比在 3%—8%之间,市场集中度较高。
商用车领域同样呈现头部集中:
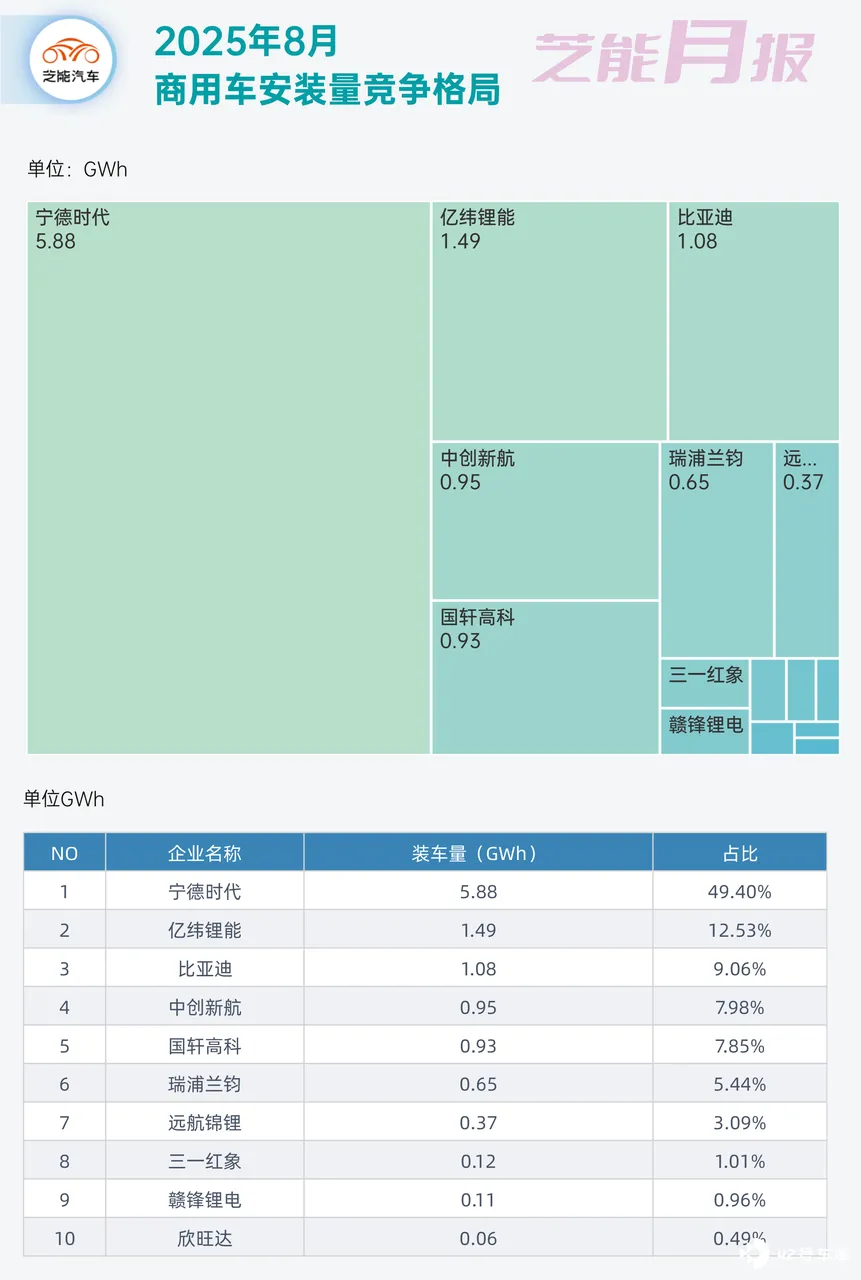
◎ 宁德时代以 5.88GWh 装车量独占近半市场,
◎ 亿纬锂能和比亚迪分别位居第二、第三,但占比仅为 12.53%和 9.06%。
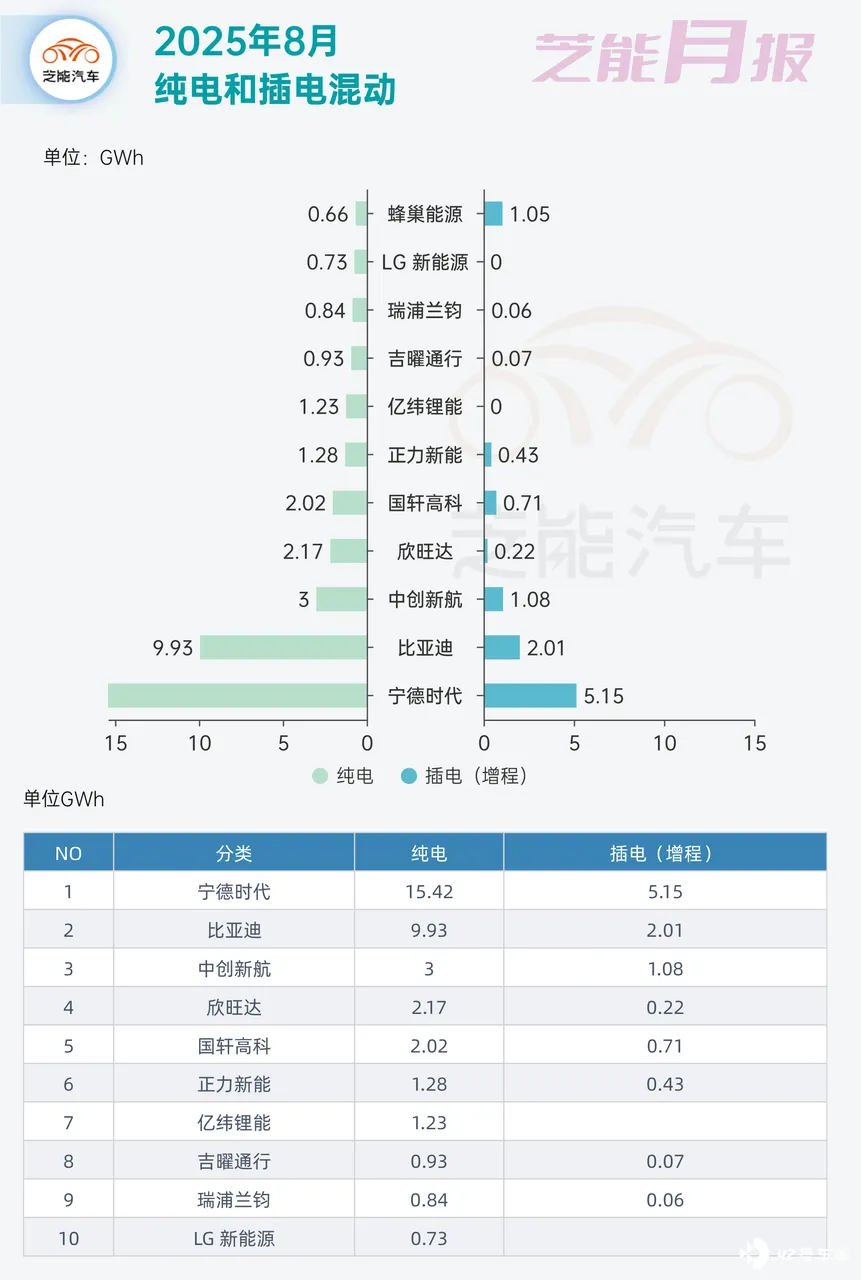
插电和纯电
拆分乘用车里面的纯电和插电:
◎ 宁德时代纯电装机量达到 15.42 GWh,插电/增程装机量 5.15 GWh。
◎ 比亚迪以 9.93 GWh 的纯电和 2.01 GWh 的插电/增程位列第二。
◎ 中创新航以 4.08 GWh 里面,纯电为 3GWh,插电为 1.08GWh 位居第三 。
◎ 插电/增程里面比较突出的是蜂巢的 1.05GWh 和国轩高科的 0.71GWh。
磷酸铁锂和三元
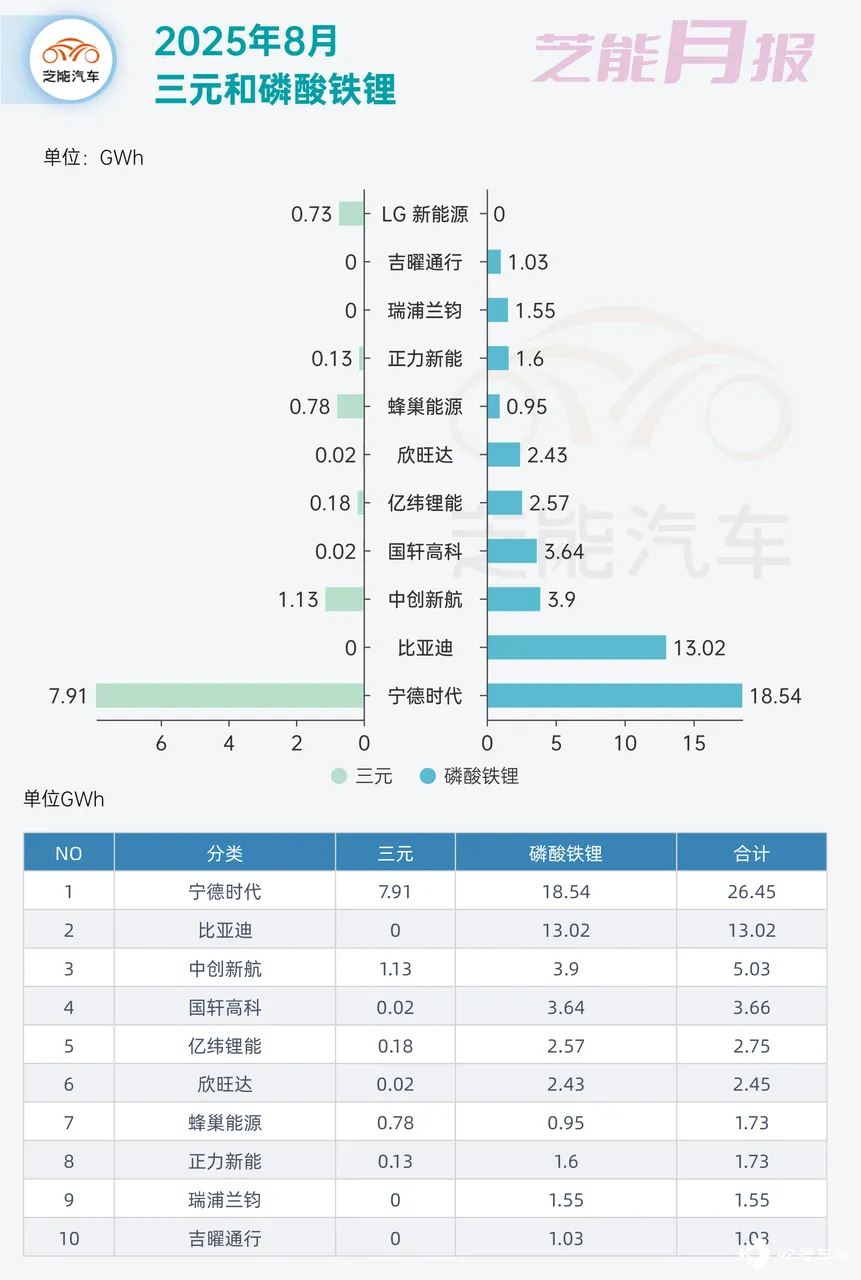
◎ 宁德时代 8 月装机中,三元电池 7.91 GWh、LFP 18.54 GWh,比例约 3:7 ;
◎ 比亚迪则完全依赖 LFP,装机 13.02 GWh,占比 100%;
◎ 中创新航三元 1.13 GWh、LFP 3.9 GWh,比例约 2:8,以 LFP 为核心;
◎ 国轩高科几乎清一色是 LFP (3.64 GWh,占比 99%) ,三元仅 0.02 GWh;
◎ 亿纬锂能三元 0.18 GWh、LFP 2.57 GWh,比例 1:14;
◎ 欣旺达与亿纬类似,LFP 2.43 GWh 占比 99%,三元仅 0.02 GWh;
◎ 蜂巢能源则相对均衡,三元 0.78 GWh、LFP 0.95 GWh,比例接近 1:1.2;
◎ 正力新能三元 0.13 GWh、LFP 1.6 GWh,比例 1:12;
◎ 瑞浦兰钧与吉曜通行更为单一,分别全部依赖 LFP (1.55 GWh 与 1.03 GWh,占比 100%) ;
除宁德时代和蜂巢能源外,大多数企业都围绕磷酸铁锂来卖,三元电池的市场集中度几乎都在宁德时代这边了,占比 72.5%。
小结:这样的拆分比较细致,希望对大家有用。






