


作者 | 王凌方
编辑 | 邱锴俊
2025 年,中国电池行业迎来了一波强势上涨行情。
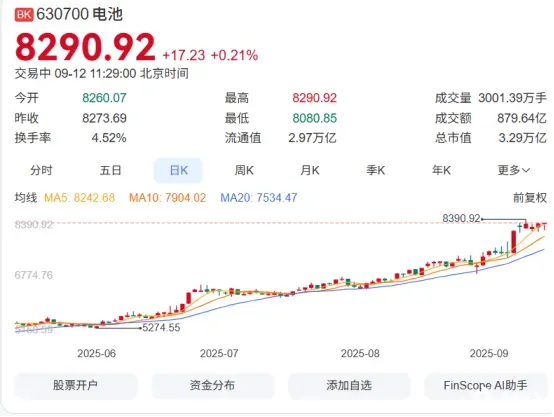
这轮增长涵盖了产销量、出口、企业业绩和股票市场的全面攀升。
观察 2025 年的整个电池市场, 再也不是宁德时代、比亚迪两大龙头独大,二三线「苟延残喘 」 的旧格局,而是转变为多层次、多赛道共同发展的相对健康的新状态。
亿纬锂能、中创新航、国轩高科、欣旺达……都取得了业绩、股价双丰收,连新人正力新能、瑞浦兰钧,也都吃到了红利,一个已经盈利,一个接近盈利。
动力电池在市场需求的推动下持续放量,储能电池则凭借全球能源转型的东风异军突起,成为增长最为迅猛的细分领域。企业层面,龙头厂商稳健领跑,二线品牌凭借灵活市场策略实现快速跟进,市场活力显著增强。
动力电池销量增长远超新能源汽车
根据中国汽车动力电池产业创新联盟数据(下称联盟), 8 月,我国动力电池销量为 98.9GWh ,环比增长 8.5% ,同比增长 44.4% 。 与此相对的, 新能源汽车方面, 8 月,新能源汽车销 量为 139.5 万辆,同比增长 26.8% 。 动力电池 增长速度远远快于新能源汽车。
而增速差异的原因也隐藏在数据中。根据联盟数据, 2025 年 8 月,我国新能源汽车单车平均带电量 54.0kWh 。 去年同期,这一数据为 46.4kWh ,同比增长了 16.4% 。
相对于纯电动车型,混动车型电池增大更为明显,无论插混还是增程式,续航 300 公里 + 已经成为不少新车型的标配。
例如,增程版岚图 FREE CLTC 纯电续航突破 300km ,属较早续航超 300km 的车型;零跑汽车推出纯电续航超过 300km 的零跑 C11 ; 插混 SUV 极氪 9X , CLTC 工况纯电续航里程 380 公里 ;智己 LS6 增程版 CLTC 纯电续航达到了 450 公里……
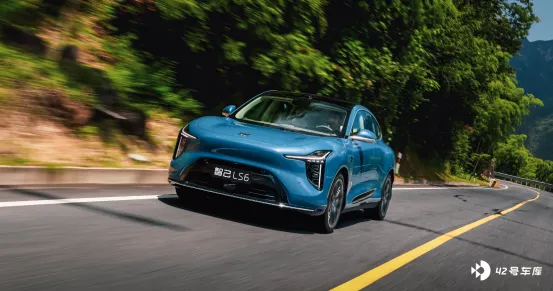
可以说,正是车辆带电量的高速增长,推动动力电池增速超过新能源汽车的增长。
出口量稳定持续增长
除了汽车,电池的出口速度也在快速增长。
根据联盟数据, 8 月,我国动力和其他电池合计出口 22.6GWh ,环比下降 2.6% , 同比增长 23.9% 。 1-8 月,我国动力和其他电池累计出口达 173.1GWh ,累计同比增长 48.5% ,占前 8 月累计销量 18.8% 。
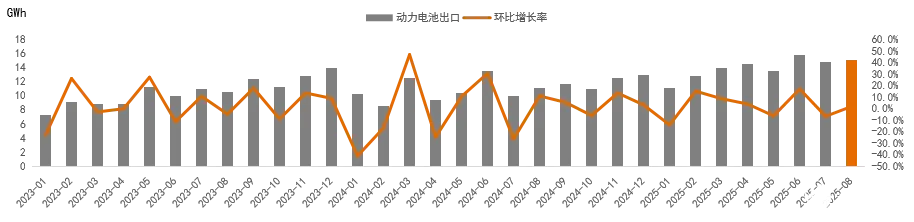
分产品看, 8 月,我国动力电池出口量为 15.1GWh ,环比增长 1.9% ,同比增长 35.7% 。 1-8 月,我国动力电池累计出口为 111.5GWh ,累计同比增长 30.3% 。
从联盟数据也可以看出, 2025 年以来,中国动力电池保持较为稳定且较高的增长。
8 月份,中创新航、国轩高科、亿纬锂能、因湃电池、蜂巢能源等企业,分别以 113.9% 、 89.7% 、 86.9% 、 2433% 和 46.4% 的增长速度,超过了行业平均水平。
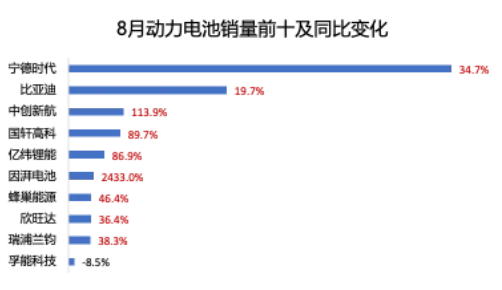
这些增长较快的企业,大多也是出口量相对较大的企业,例如 中创新航同比增长 32.5% 、国轩高科同比增 34.6% 、蜂巢能源同比增长更是高达 120.8% 。
以蜂巢电池为例,其已为 Mini 和 Stellantis 分别提供了超过 10 万套电池包;中创新航方面,已与丰田、大众、福特、奥迪、马自达等多家国际车企就新平台项目达成合作,斩获多个定点订单,并助力吉利、小鹏、广汽、长安等国内车企顺利实现整车产品出口。
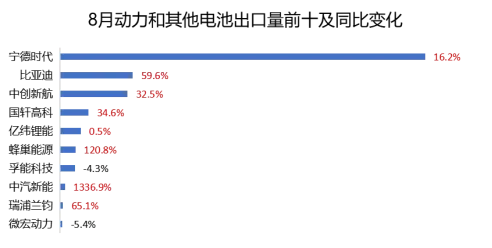
另一组数据更值得注意, 1-8 月,我国动力电池累计出口为 111.5GWh ,累计同比增长 30.3% ; 我国其他电池累计出口量为 61.6GWh ,累计同比增长 99.0% 。
其他电池的累计出口量远超动力电池, 这其中储能电池居功至伟 。
据 24 潮产业研究院( TTIR )不完全统计, 2024 年— 2025 年 8 月,中国储能企业签订海外订单总规模近 250GWh 。 这已经是 2024 年海外新型储能市场新增装机量( 81.5GWh )的 3.07 倍,其中,中东签约规模达 52.96GWh ,欧洲为 45.41GWh ,其他依次为澳大利亚 36.14GWh 、亚洲 23.82GWh 、印度 15.91GWh 、南美 12.77GWh 。
中东地区由于战争摧毁了电力设施、以及能源转型等原因,都对储能的需求快速增长,同时也拉动了储能电池的价格上涨。
伴随着国内外储能市场的增长,不少电池企业已经完成了从动力电池驱动向 ‘动力 + 储能’双轮驱动格局的转型,其中 瑞浦兰钧、亿纬锂能的储能电池出货量都超过动力电池。
这一转型也成为企业业绩增长的重要支撑点。
业绩增长带动电池板块持续走高
在市场需求持续旺盛的推动下,多家电池企业今年上半年的营收和净利润均实现大幅增长。其中,宁德时代上半年营收超 1788.9 亿元,同比增长 7.27% ,净利润同比增长达到 33.33% 。
亿纬锂能上半年营业收入 281.7 亿元,同比提升 30.06% ;净利润为 16.05 亿元,出现了 24.9% 的下滑。但是,亿纬锂能表示,若剔除股权激励费用及单项坏账计提影响,则上半年净利润为 22.18 亿元,同比增长 3.78% 。
上半年中创新航实现营收 164.19 亿元,同比增长 31.68% ;归母净利润 4.66 亿元,同比增长 87.14% ,盈利增速显著高于营收增速,反映经营效率提升。
国轩高科上半年营业收入增幅为 15.48% ,达到 193.94 亿元,创历史新高 ;其净利润同比增长了 35.22% ,达 3.67 亿元,创近七年新高。
根据最新财务报告,正力新能今年上半年的营收达到 31.72 亿元,同比增长 71.9% ,显示出强劲的增长势头。同时,公司成功实现扭亏为盈,净利润达到 2.2 亿元。
瑞浦兰钧 2025 年上半年营收 94.91 亿元,同比增加 24.9% ;净亏损 0.65 亿元,亏损幅度相比去年 收窄超八成。
孚能科技营收 43.53 亿元,净亏损 1.58 亿元,也相比去年有所好转。
2025 上半年电池企业业绩情况
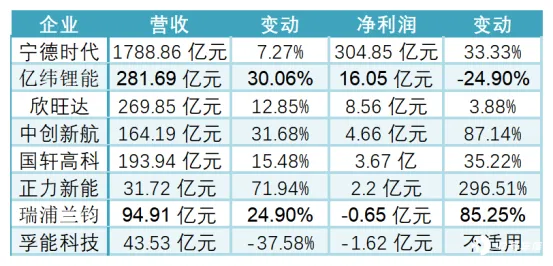
电池企业的业绩表现,是支撑电池行业板块持续走强的重要基底。
此外,固态电池作为下一代电池技术的核心方向,虽然大规模商业化落地的时间表仍存在一定不确定性,但产业热度持续攀升,已成为资本和市场关注的焦点。 根据国信证券的预测,全球固态电池市场规模将从 2025 年的 144 亿元快速增长至 2030 年的 2180 亿元,年均复合增长率高达 72% 。 这一增长预期反映了市场对固态电池技术潜力的强烈信心。
这些业绩和市场预期都推动了电池板块的强势走高。
市场方面,除了动力电池与储能这两大明确赛道外, 人形机器人这一新兴赛道也为电池企业开辟了新的增长想象空间, 二三线企业可以更灵活地快速切入这一赛道。
在技术层面,随着电池技术发展步伐的放缓,二线电池企业获得了喘息与追赶的契机。 二线及中小型电池企业,凭借灵活的商业策略,能够抢占部分龙头企业的市场份额。
在成本方面,原材料价格的相对低位,有效缓解了电池企业整体的成本压力,进一步拓宽了企业的盈利空间。
外部市场方面,韩企竞争力大幅下滑,也为中国企业腾挪了很多市场空间。
综上,上述多重因素共同驱动电池行业景气度稳步抬升。当前行业仍处于周期筑底的关键阶段,后续增长动能充足,向上空间清晰。
但需清醒认识到,电池行业周期性属性显著,碳酸锂、钴、镍等核心原材料价格的周期性波动,始终是影响行业稳健发展的核心不确定因素;同时,需求端的强劲拉动易引发部分企业盲目扩产,进而可能导致产能过剩、价格战加剧,甚至触发行业新一轮洗牌。在此背景下,企业能否凭借核心竞争力平稳穿越周期、实现长效发展,才是立足行业的根本之道。






