


作者: 陶烟烟
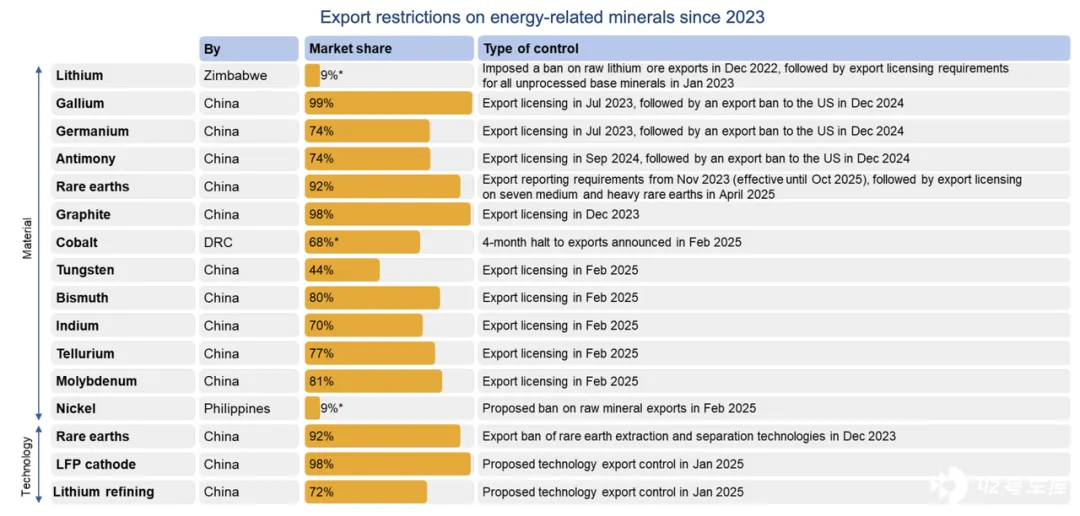
2025 年 10 月 9 日,中国商务部与海关总署联合发布针对高能量密度锂电池、部分正负极材料以及制造设备的出口管制公告,政策自 11 月 8 日生效,这也是中国在新能源产业链的管理层面,从「原料限制」进入「技术参数监管」阶段。
这个管控并没有并未禁止出口,而是引入能量密度、压实密度、粒径等工程参数作为审批标准,通过技术指标划定边界,以维护国家安全与产业竞争力。
出口管控政策将对国内锂电企业的出口模式、产业链结构以及全球供应格局产生深远影响。

技术划线:参数化管制
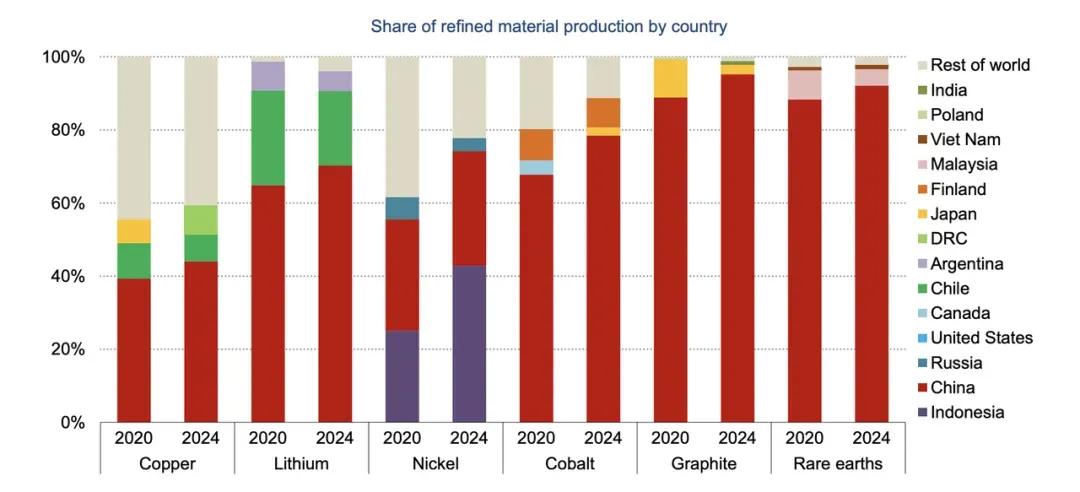
继 2023 年石墨出口实施临时许可制度后,本次政策在范围与维度上实现了系统升级,之前是侧重资源属性的管制,此次明确以技术性能指标作为边界,将出口审批从「型号管理」转向「性能参数管理」。
最具代表性的指标是「能量密度≥300Wh/kg」的锂电池、压实密度≥2.5 g/cm³且克容量≥156 mAh/g 的正极材料、人造石墨负极及相关工艺设备,精准地划出了中国目前锂电技术领先的分水岭。
300Wh/kg 意味着电芯进入高镍、半固态甚至固态体系,具备高功率、高比能等特性,目前用在新能源汽车上不多,主要是用于军用无人机、潜航装备等双重用途产品。
这是通过参数门槛建立技术壁垒,保护中国在高端锂电领域的知识产权和技术积累,在新能源出口中引入「工程指标分层」的管理框架,使得管控对象更加精准化和可追溯化。
对中国企业来说,出口申报流程的复杂度显著提高,出口都必须明确材料成分、能量密度、粒径分布等关键数据。
在生产设计阶段提前备案,报关环节严格匹配性能参数,我们在中国久了,对我们手里的技术先进性是没有大的概念,毕竟海外给的利润要高一些。
政策短期抬高了出口的合规成本,却也强化了产业链的自我净化机制。
当然这里也会有很多企业考虑在技术合规的前提下进行产能外迁,设备、前驱体甚至电芯生产环节延伸至境外市场,构建全球化制造体系。
中国电池产业链的出口管制,实质上并没有对经营产生大的影响,随着 300Wh/kg 成为全球技术与政策的「基准线」,海外市场本身在咨询的应对动作也是迅速展开的。

全球供应链的重组
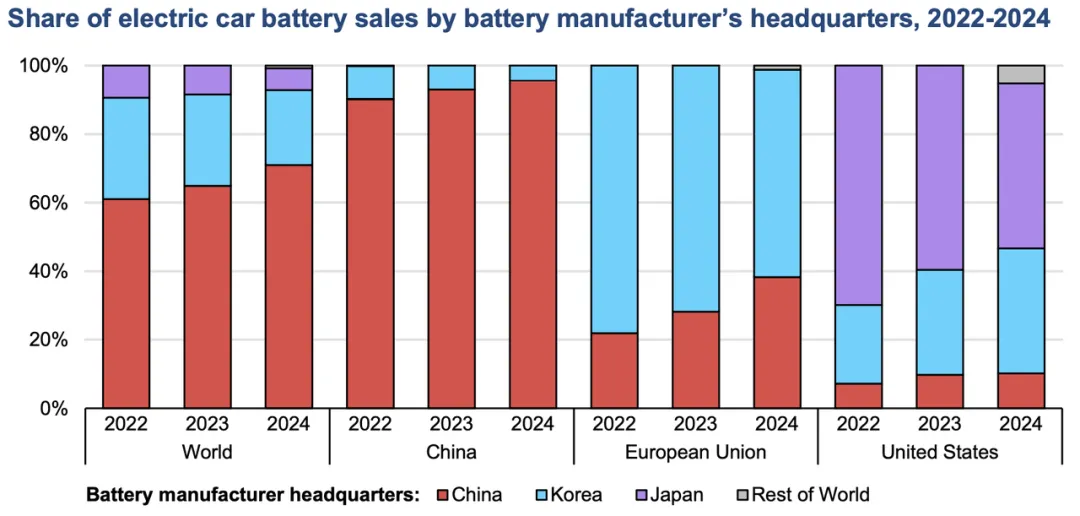
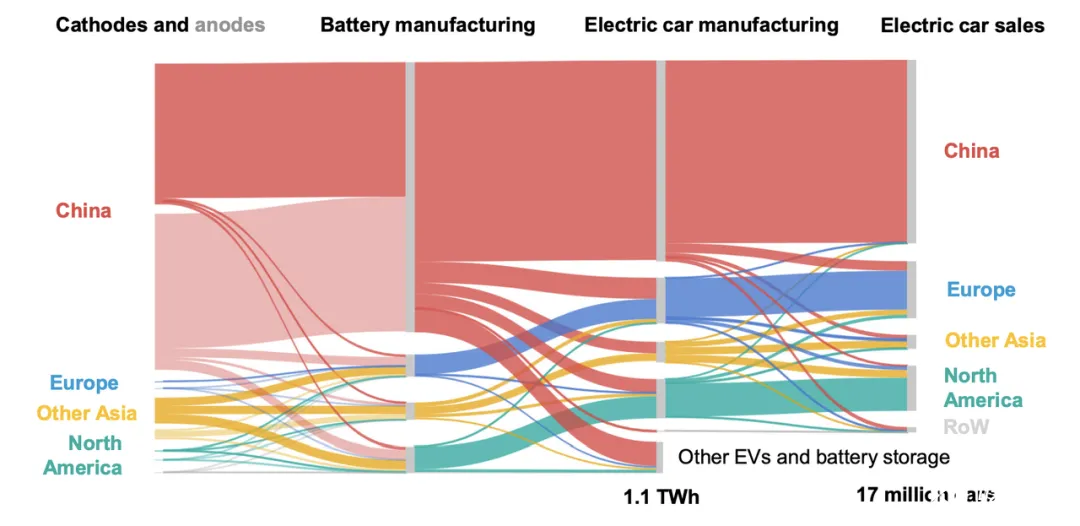
中国动力电池产业链在本土的规模已经占到了 95%以上,2024 年在美国还有 7-8%左右,在欧洲大约 40%的份额。在不干预的情况下,中国电池产业链继续在全球拿到更大的份额是必然的趋势。
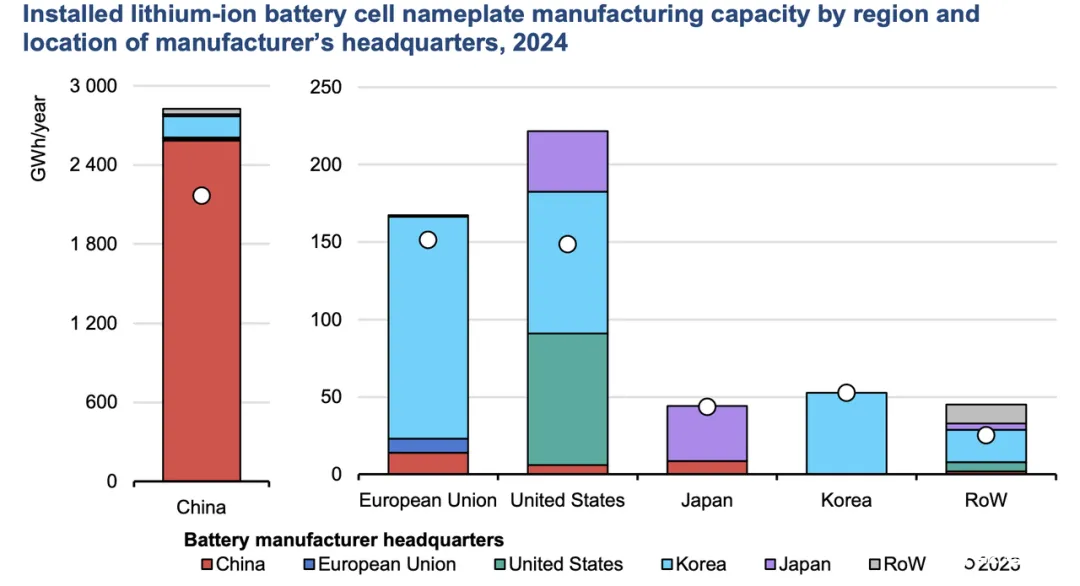
客观来说,在欧洲和美国新建的电池产能,是不是兑现真不好说,而且两边加起来大概也就是 400GWh 的规模,和中国往 2TWh 的规模比 (年底我们可以盘点一下国内实际的产量) ,差距很大。
从之前开始,先受到影响的是负极材料环节。
特斯拉与澳大利亚 Syrah 合作的美国 Vidalia 石墨项目,原计划于 2025 年初量产活性石墨,但由于设备调试问题延迟至年底。
美国能源部投入了 1 亿美元贷款,项目产能仅为 1.1 万吨,只能满足特斯拉本土需求的 8%,美国在石墨负极替代路径上仍面临技术与成本瓶颈。
韩国三大电池企业正积极建立本土闭环体系。
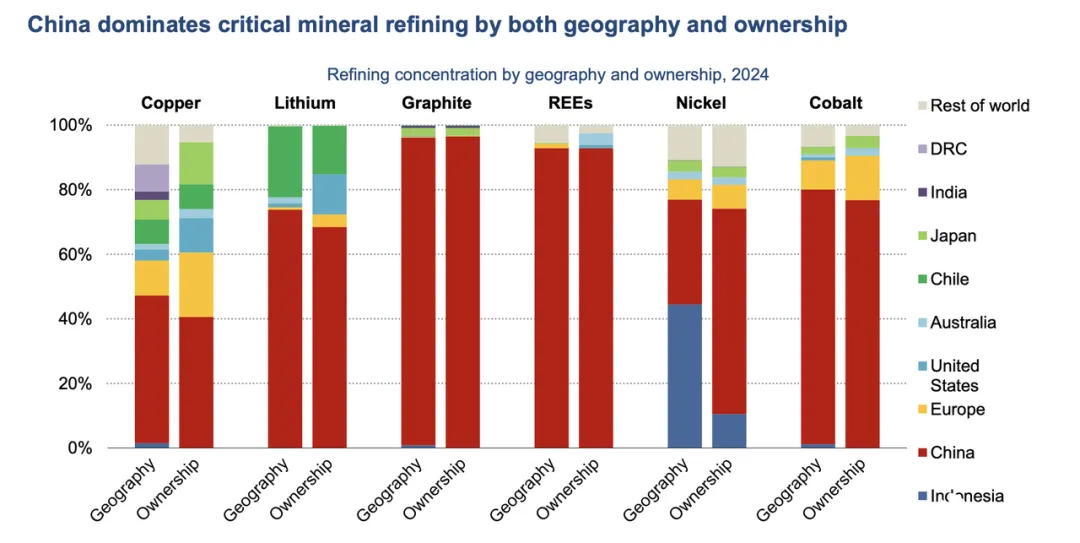
LG 化学在美国田纳西州建设 6 万吨正极工厂,锁定与埃克森美孚合作的盐湖提锂项目,试图在资源端形成自主链条;
SK On 与 EcoPro、格林美共建韩国全州 5 万吨前驱体产线,原料来自印尼 MHP 矿,力求减少对中国高镍三元前驱体的依赖。
LFP 体系也在加速「出海重建」。 通用汽车推动 LG 新能源、三星 SDI 在美工厂增设磷酸铁锂线;
特斯拉在内华达州新建 LFP 电芯生产线,以应对储能需求增长。
当然这波对锂电设备的管控,对全球其他区域的产能也有一定的影响。
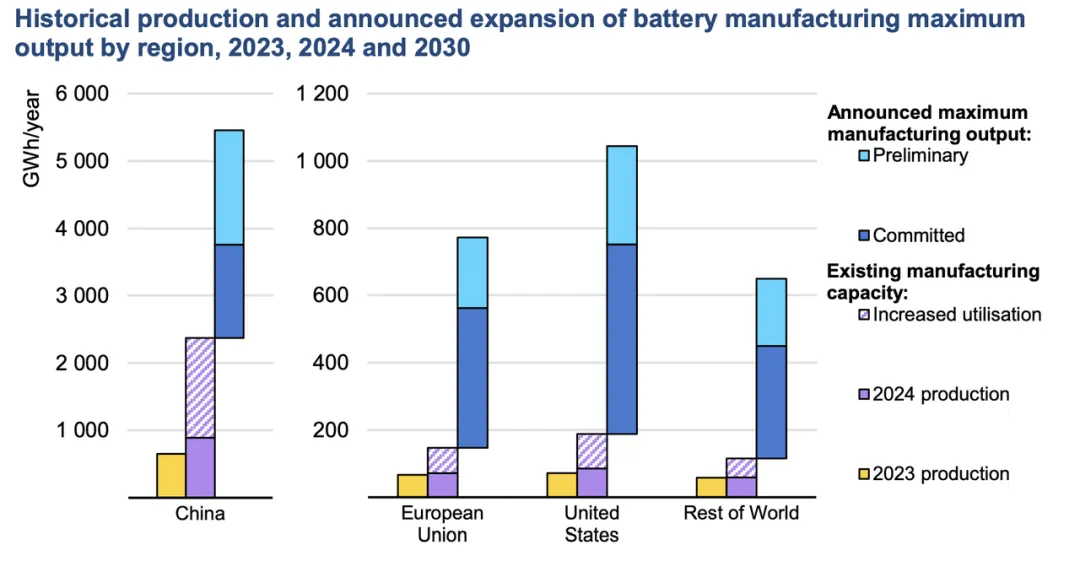
从宏观层面看,出口新规的实施标志着中国对新能源技术的管理进入战略防御阶段。
锂电池不再只是经济竞争工具,更是国家安全与能源战略的重要组成部分,管制对象具有明显的军民两用属性,300Wh/kg 以上电池在航空航天、无人机等领域具有潜在军事价值。
因此实行出口许可完全符合国际惯例,这个和目前储能的 LFP、动力电池影响不大相关措施「不针对任何国家和地区」,合法合规的出口申请将获许可。
这种「窗口型管理」模式既保留了贸易灵活性,又能在必要时控制关键技术外流,兼顾了安全与开放的平衡。
备注:这次更像是一次预演,随着中国的锂电池和动力电池技术的发展,这个赛道的经济性和规模,在往稀土方向演进。
小结
出口管制的出台,是中国对锂电池产业管理成熟的标志,电池产业正从制造竞争转向体系竞争。中国在锂电产业链的领先地位,使其必须在「技术开放」与「战略安全」之间重新定义边界。







