


作者: 陶烟烟
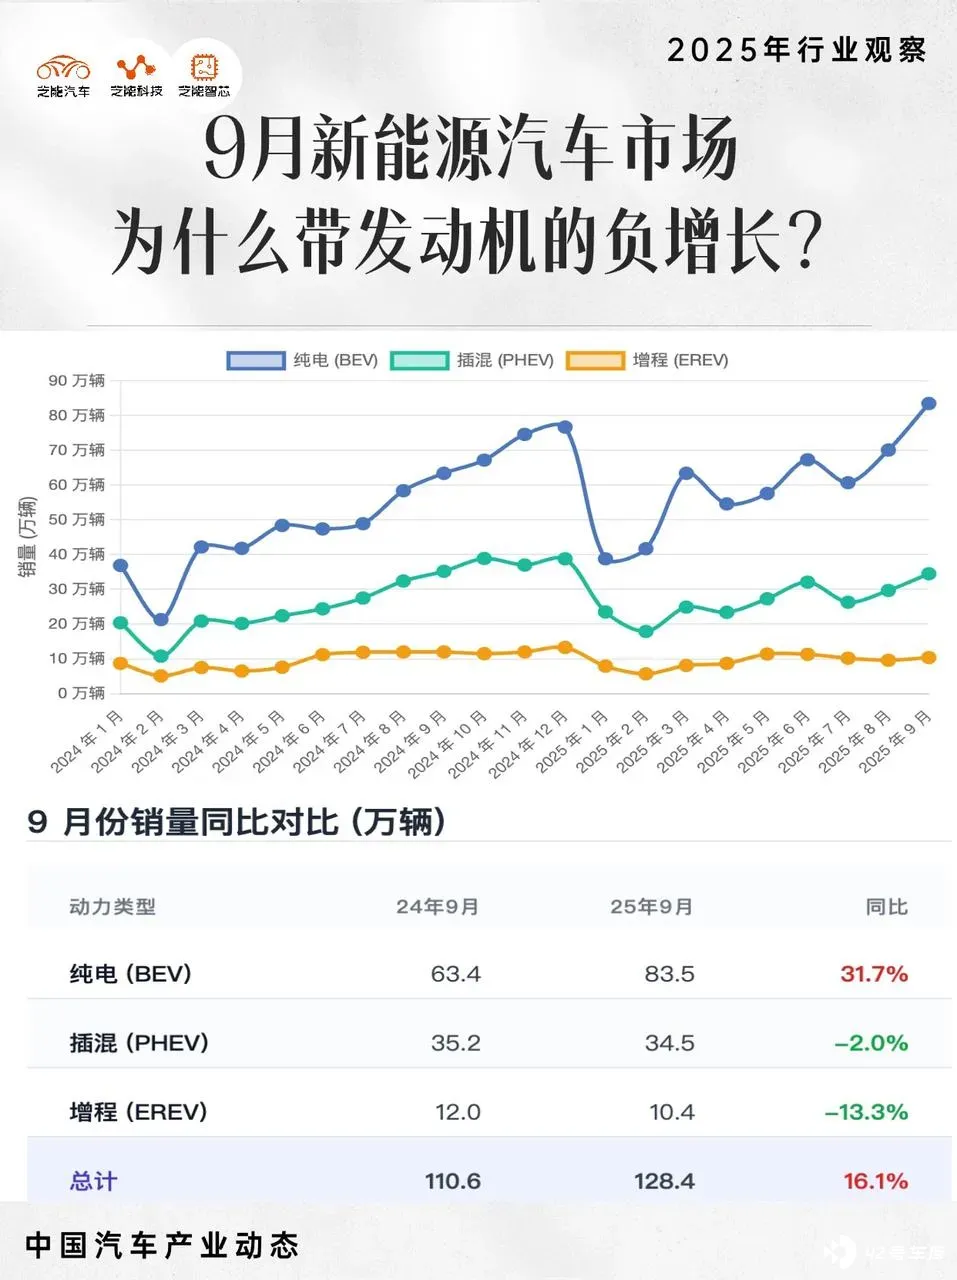
2025 年 9 月新能源汽车领域有个挺有意思的情况,新能源乘用车总销量达 128.4 万辆,同比增长 16%,环比也增长 17%,但是纯电很正常,插电和增程都负增长了。
● 纯电车型 表现亮眼,销量 83.5 万辆,同比增长 32%,环比增长 19%;
● 但插混车型 销量 34.5 万辆,同比下降 2%,环比增长 16%;
● 增程车型 销量 10.4 万辆,同比下降 14%,环比增长 8%。
要是 2026 年购置税产品技术条件有变动,插混车型会不会进一步减少呢?而且增程车型因大电池导致成本上升,明年纯电车型难道要 「一统江湖」 了?我们一起来探讨这个事情。
总体榜:小车爆发与结构分化并行
2025 年 9 月,中国新能源市场 TOP30 车型榜单显示出两个核心特征: 小型化与多元化。
销量榜前五名中有三款为 A00 级纯电小车——宏光 MINI、元 UP、海鸥——合计销量超过 10 万辆,占比超过榜单总量的 20%。
◎ 价格低和城市通勤场景适配,成为这类车高速增长的核心动力。
◎ 中高端车型则出现明显分化。特斯拉 Model Y 依旧稳居第二 (5.12 万辆) ,比亚迪的秦 PLUS DM-i、元 UP、海豹 06 DM-i 等车型虽整体仍强势,但部分产品出现同比下滑。
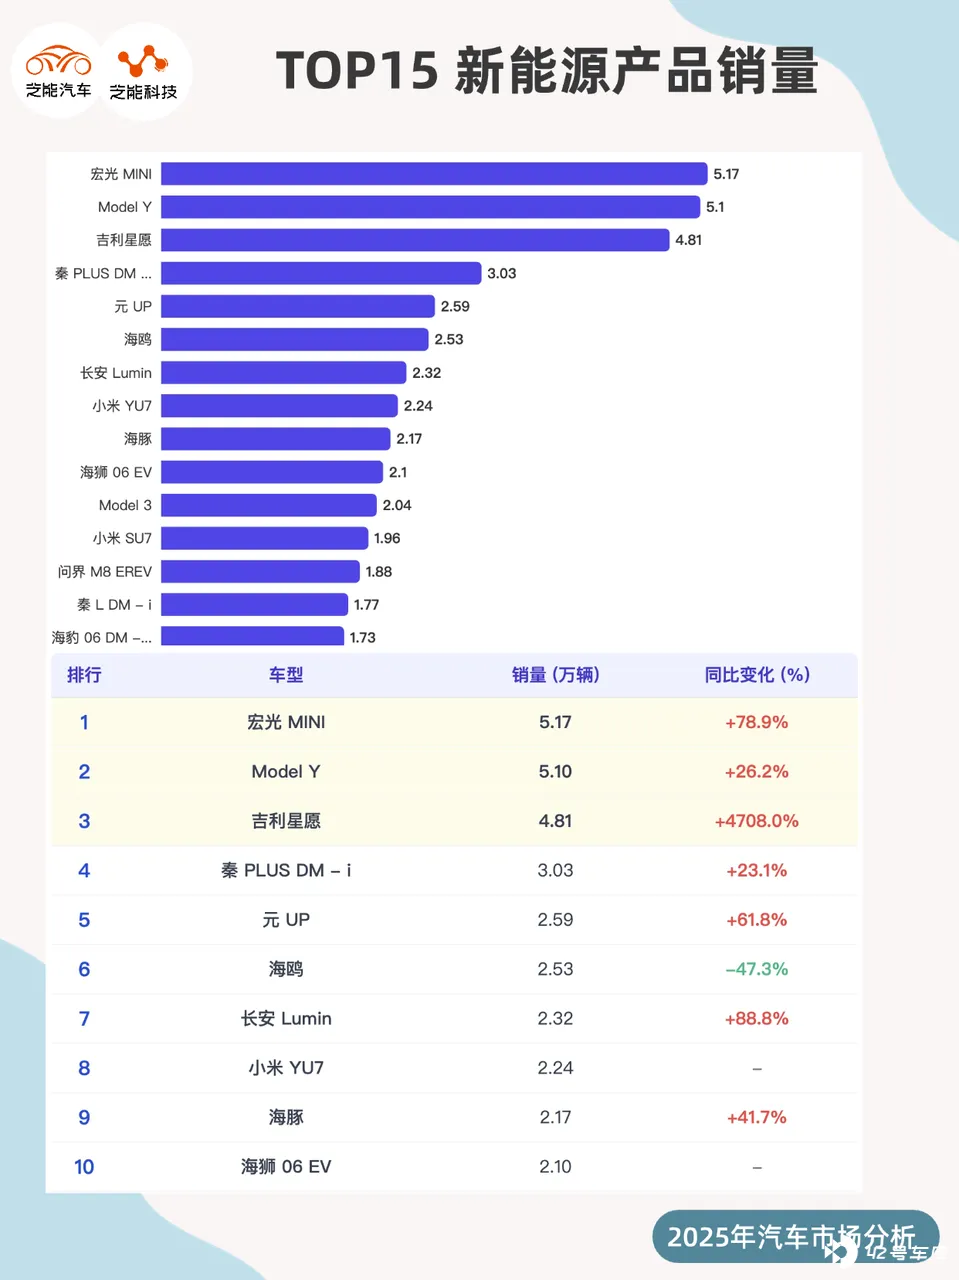
整体来看,9 月的新能源市场从车型就是在「精细化竞争阶段」, 小车支撑规模扩张,主流插混和增程车型增速就是下来了甚至开始负增长,而纯电中高端车型则进入品牌化、差异化竞争的淘汰期。
纯电榜:小车领跑,中端车型承压
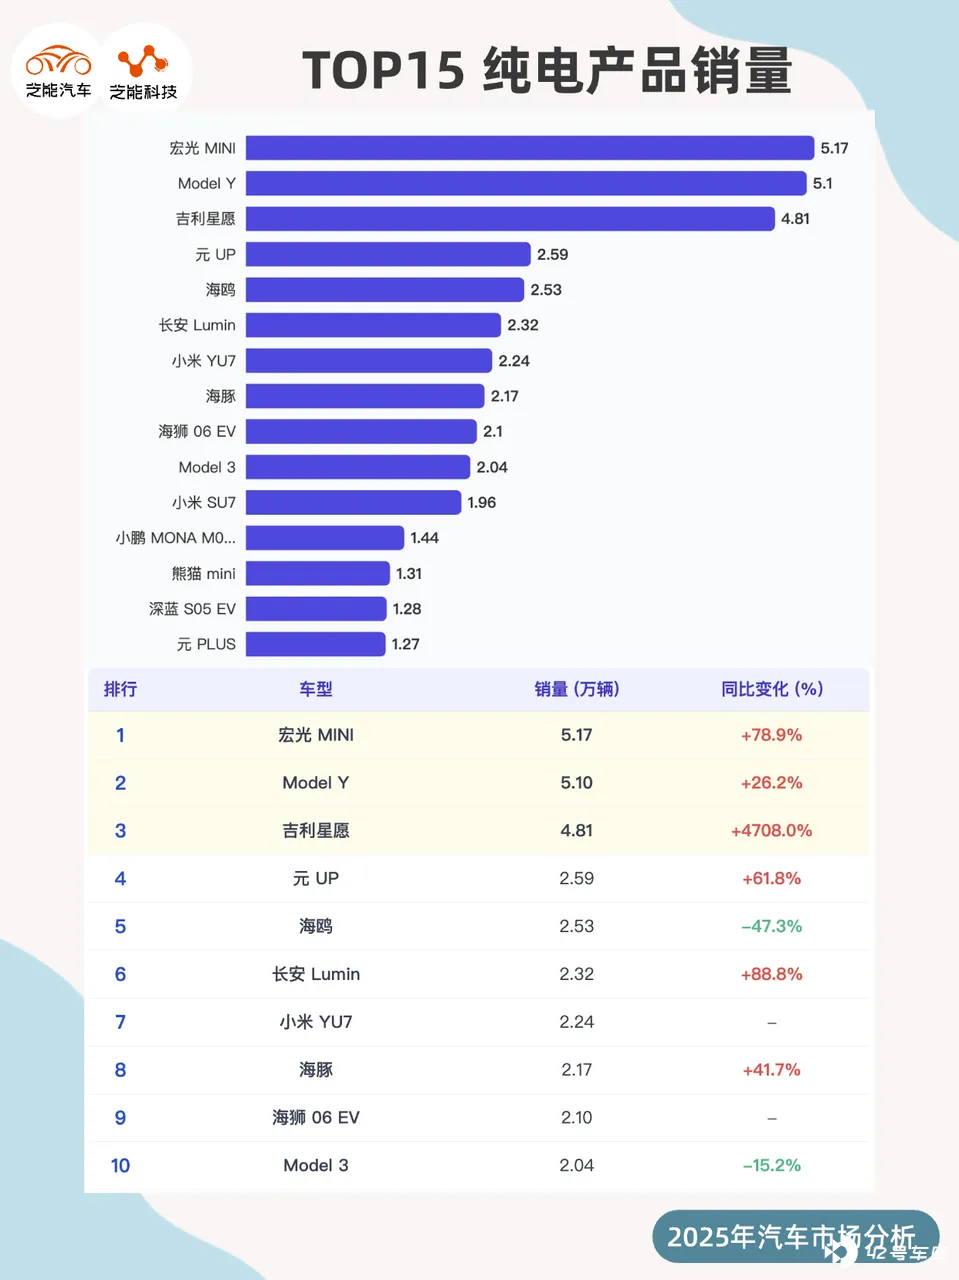
纯电动车市场榜单前三均为宏光 MINI、Model Y、吉利星愿。尤其是星愿,以 4.81 万辆的成绩一跃成为自主品牌新标杆,同比增长高达 4700%。
小车的爆发让我们开始发现纯电用户需求正在从「高续航焦虑」转向「实用代步与价格敏感」。
Model 3 销量为 2.04 万辆,同比下降 15%,比亚迪海鸥、元 PLUS 等车型也出现 40%以上跌幅,用户对新入市产品 (如小米 YU7、深蓝 S05) 的关注转移。
纯电市场正回归两极化:
◎ 一端是极致性价比的 A00/A0 级产品支撑增长;
◎ 另一端是高性能、高智能化的中高端车型维持品牌价值,中间层的「同质化家轿」正在被市场淘汰。
插混榜:比亚迪仍强势,但领先优势被稀释
插电式混合动力市场依旧是比亚迪的主场, 秦 PLUS DM-i、秦 L DM-i、海豹 06 DM-i 三款车型占据榜单前三,合计销量超 6.5 万辆,从同比数据看,除秦 PLUS 外,其余两款车型均下滑超过 50%。
吉利银河 A7 和哈弗猛龙稳居前十,长安启源 Q07、奇瑞风云 A9L 等新车也迅速上量,WEY 高山插混 9 月卖出 0.78 万辆,同比暴增近 30 倍。
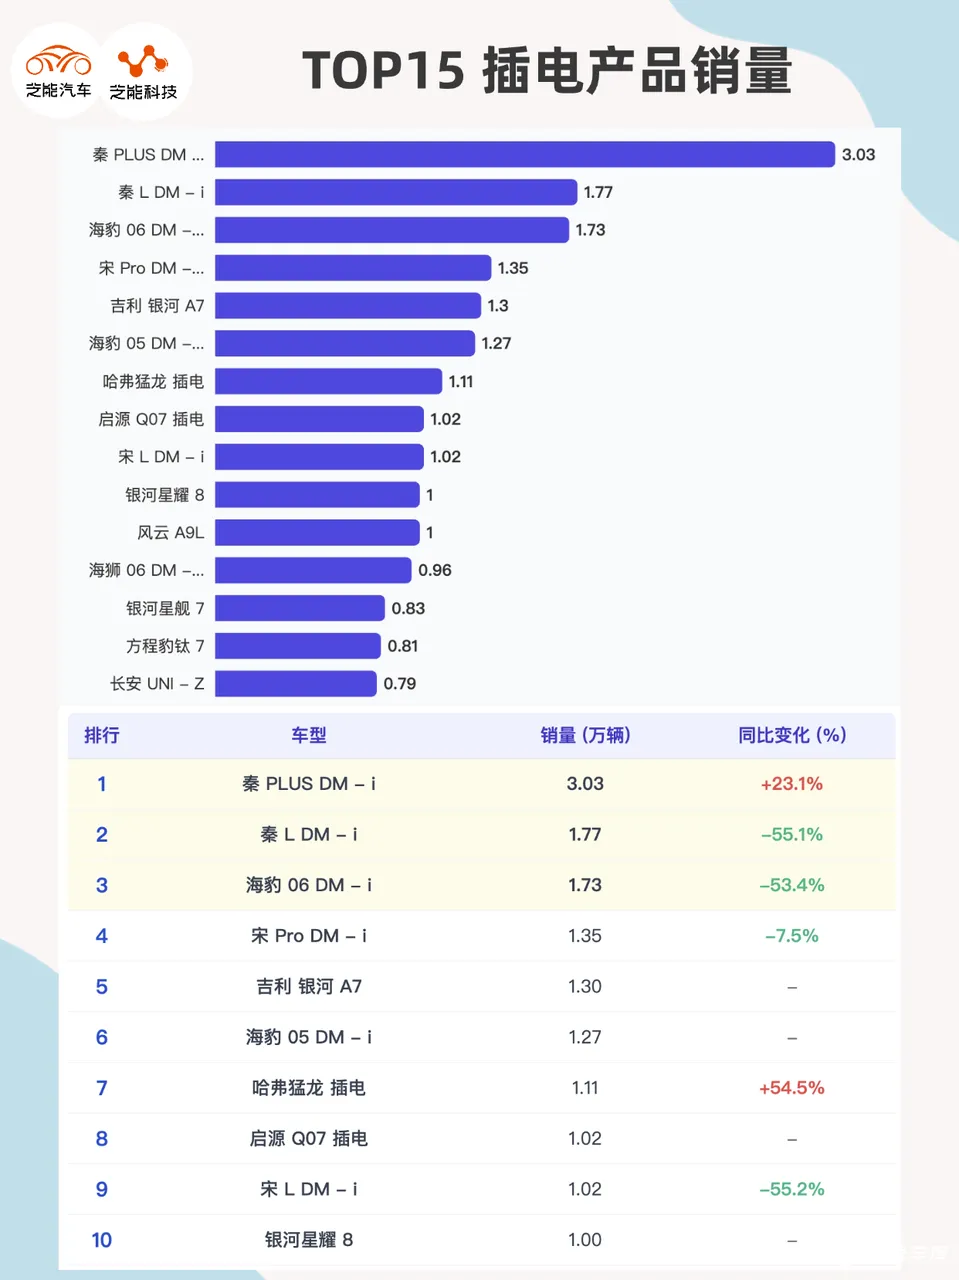
比亚迪在插电领域的单车增长动能减弱,其他自主品牌通过差异化定位 (如家庭大空间、越野插混、豪华混动 MPV) 正在突破传统的轿车格局,插混市场原来在小型轿车和 SUV 是被纯电替代的。
增程榜:问界领跑,理想进入调整期
9 月的增程式车型榜显示出鲜明的品牌分化。问界 M8 以 1.88 万辆夺冠,M9、M7 也进入前五。
理想 L 系列普遍下滑 50%以上,L6 虽仍卖出 1.23 万辆,增程市场的重组,背后是技术平台代际切换与品牌节奏错位的双重作用。
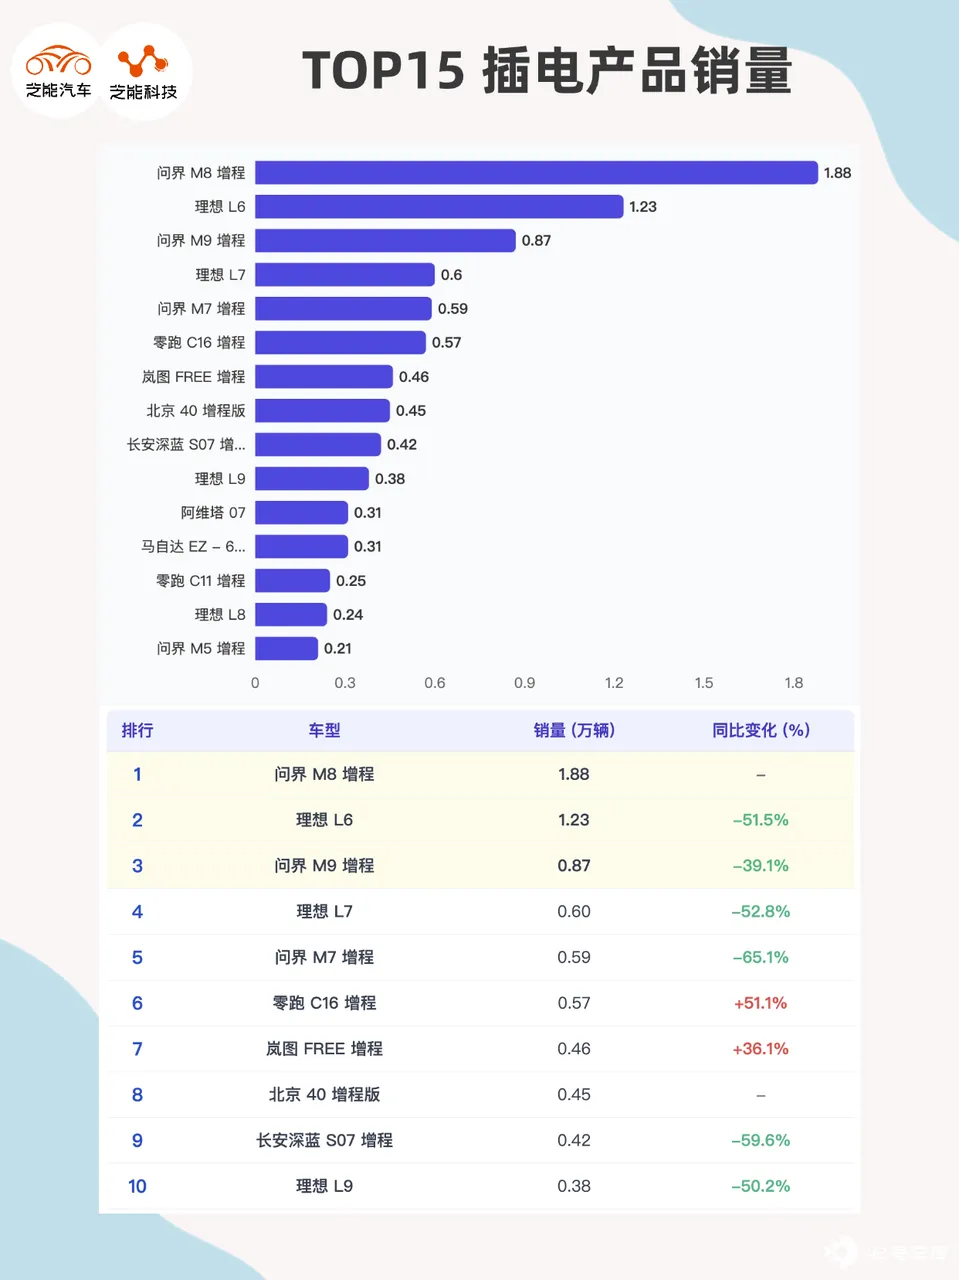
新势力中,零跑 C16、岚图 FREE、北京 40 增程版表现突出,均实现环比正增长。尤其是 C16,以 57%增长率成为唯一稳步攀升的中大型 SUV,深蓝、东风也在以更广泛的产品线扩展增程技术的适用场景。
增程市场的增长逻辑正在从「补能焦虑」向「效率平衡」转变, 这波大电池增程带来的成本增加是否有效带来销量增加我们再看看。
小结
增程和插电领域的变化,我们会持续跟踪,2026 年可能变化更大。





