


作者 | 邱锴俊
编辑 | 章涟漪
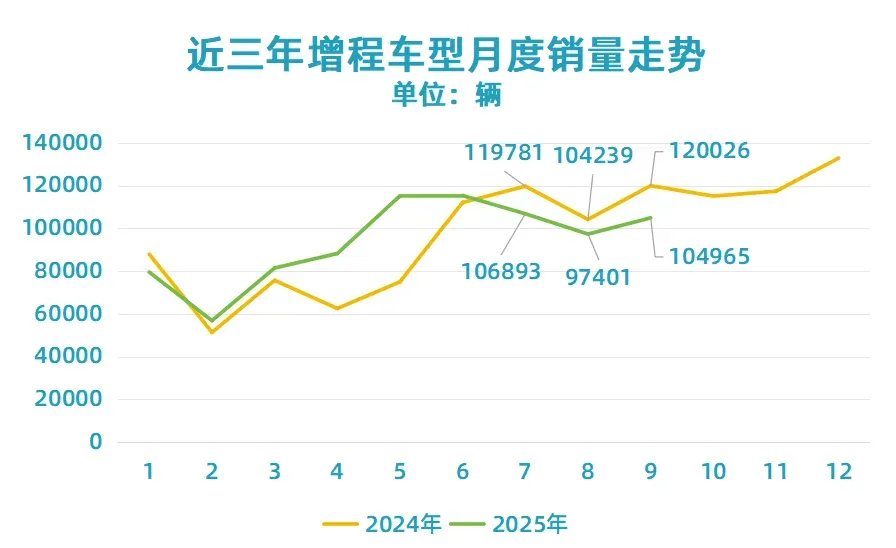
增程汽车增势不再已成共识,但实际上, 如果聚焦看国内终端销量,增程车型月销量已经连续三个月同比下跌。
2025 年 7 月、 8 月、 9 月,国内终端的增程车销量分别为 10.69 万辆、 9.74 万辆和 10.50 万辆,分别同比下降 -11% 、 -7% 和 -13% 。
而此时,一批增程新车刚刚上市,或者正在赶来。 8 月是 奕派 eπ008 增程版、 昊铂 HL 增程版 、 尚界 H5 增程版; 9 月是智己 LS6 增程版、全新问界 M7 增程版、长安启源 A07 2026 款增程版, 合资品牌也凑热闹, 别克至境 L7 增程版 、 马自达 EZ-60 增程版上市 ; 10 月是极狐阿尔法 T5 增程版、零跑 D19 增程版……
不久后,小鹏 X9 增程版将上市,也许还有 P7+ 增程版、 G6 、增程版、 G7 增程版。广汽的 AION i60 将在年内上市 , 后续还有 AION V 增程版。奇瑞风云 T11 增程也将上市。 而小米的增程 YU9 也已经被「曝」很多次。后续福特、丰田、大众都有机会推出增程车型……
这么多的新玩家 「赴宴」,只怕到时「盛宴」已经结束了。
增程车的未来在哪里?
难道是更大的电池 + 更大功率增程器吗?!
增程市场萎缩
插混增程是不是过渡技术?
其实口水战没有意义,不如看市场走势。
2019 年理想 ONE 发布,奠定了当代增程车的形态。 2019 年和 2020 年,理想 ONE 都卖了 3 万多台,几乎是增程车型全部销量。 2021 年还是理想 ONE 的市场,总销量 10 万余辆中,理想 ONE 占了 90% 以上。
2022 年问界 M5 、 M7 双雄杀入,但是理想仍旧有接近 6 成市场。
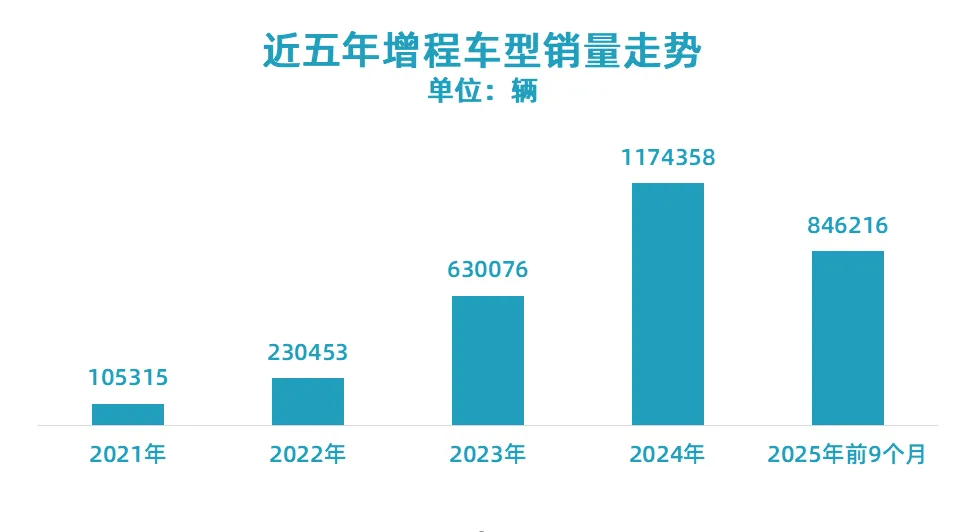
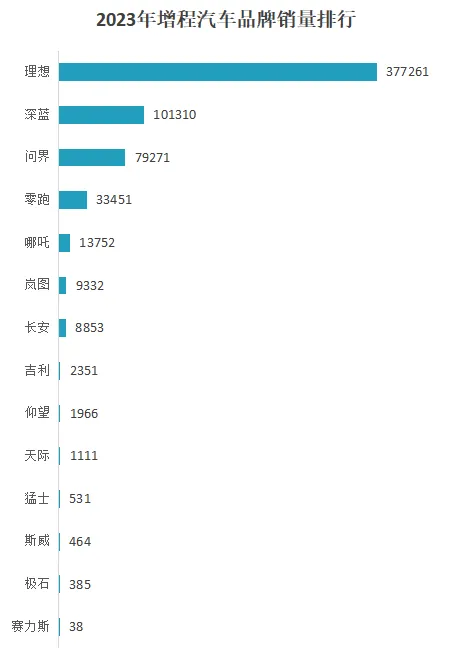
2023 年开始,增程销量增长近 2 倍, 14 个品牌参与,理想依旧有近 6 成市场。
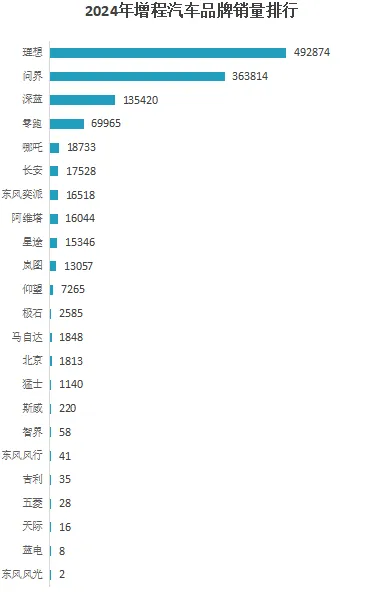
2024 年,增程总销量破百万, 23 个品牌卖增程,理想市占率降到 40% 左右,但主力玩家还是理想、问界、深蓝、零跑这几家。
2025 年前 9 个月,已经有 29 个品牌卖增程车,理想的市场份额降到 33% 。除了理想、问界、深蓝、零跑四大品牌,阿维塔、岚图的增程车型销量也突破了 2 万辆。
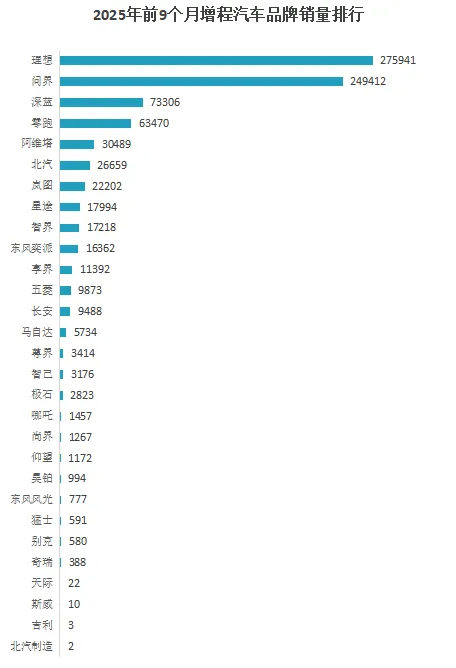
不过,更值得关注的是,增程车型月销量在 7 月开始下降。
这一变化似乎有些突然。 因为在 5 月份,增程同比销量还有 54% 的增幅。而 6 月就掉到 3% ,随后就开始负增长。
这一现象的出现,和续航焦虑、补能焦虑缓解,纯电动获得越来越多的认可有关。
最近几年,新能源汽车销量从超速增长,转为快速增长,新能源乘用车市占率已经达到 58% 。
总盘子在增长,但分析动力系统分布,纯电占比一开始一路走低,但 2024 年春季以来,已经多次反弹。到 2025 年 1 月创出 55.44% 的历史最低值之后,就开始了大幅回升。今年 3 月,纯电比例就已经回到了 66.14% 的近期最高占比, 9 月也有 65.28% 。
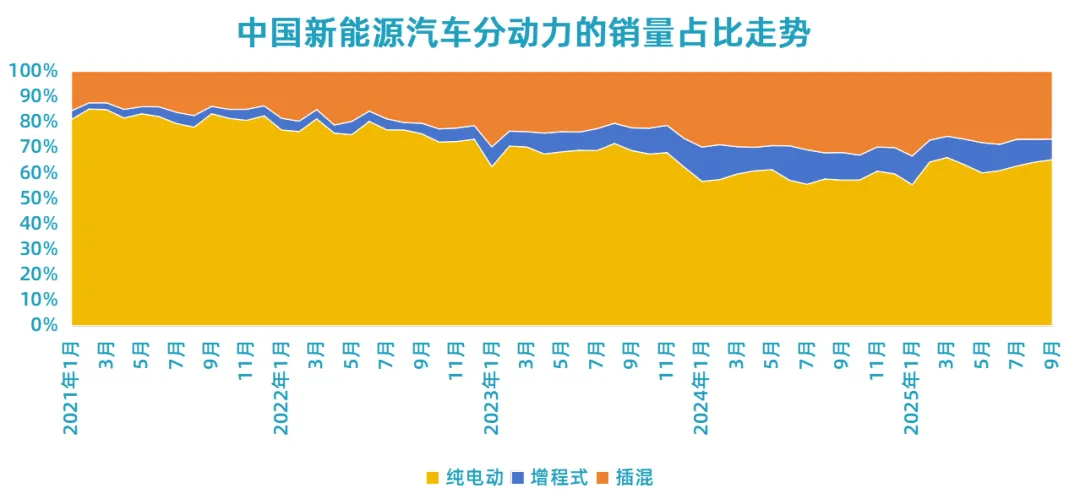
核心原因在于消费者已经没有那么担心续航和补能。
首先是电动汽车续航里程大幅提升。根据乘联会研究, 2025 年国内乘用纯电车的平均续航里程为 528 公里, 而 2020 年为 425 公里,相当于 5 年时间内,平均续航里程增加了 103 公里。
其次是充电基础设施大幅增长。根据 中国电动汽车 充电 基础设施 促进联盟 统计 , 截至 9 月底,全国 公共充电设施 (枪)447.6 万个 ,比 5 年前的 60.6 万 增长了 6.38 倍。
而且, 近些年新增的公共充电桩,功率要大得多,而且位置更好,可见度和使用率都更好。比如理想汽车、蔚来、中石化、小鹏等新玩家,建设的很多站点都是大功率充电站,对于缓解紧急补能的焦虑很有帮助。
在这一过程中,原本想选择纯电,但是因为担心补能和采用插混、增程的消费者不再担忧,转投纯电车型。
罗兰贝格全球高级合伙人郑赟 就预判, 最近几年, 纯电 车型的占比会持续提升,而到了 2030 年, 70% 的大增程用户将完成向纯电的转向。
不过,也不是所有人都认同这一趋势。易车研究院院长周丽君认为,纯电增长主要来自小电动,插混增程最近的销量下滑只是暂时的,他还是看好混动增长前景。
理想、零跑和问界依赖增程?
近些年,增程汽车的红利无疑被理想吃饱。但是,理想无疑也在打造第二增长曲线,开始力推纯电。
从 2024 年 3 月理想 MEGA 开始,理想开始冲击纯电。但是由于理想 MEGA 自身战略问题,以及遭遇「车黑」的困难,初期销售不力。理想汽车不仅调低理想 MEGA 的预期,而且将纯电车型推迟到了 2025 年。
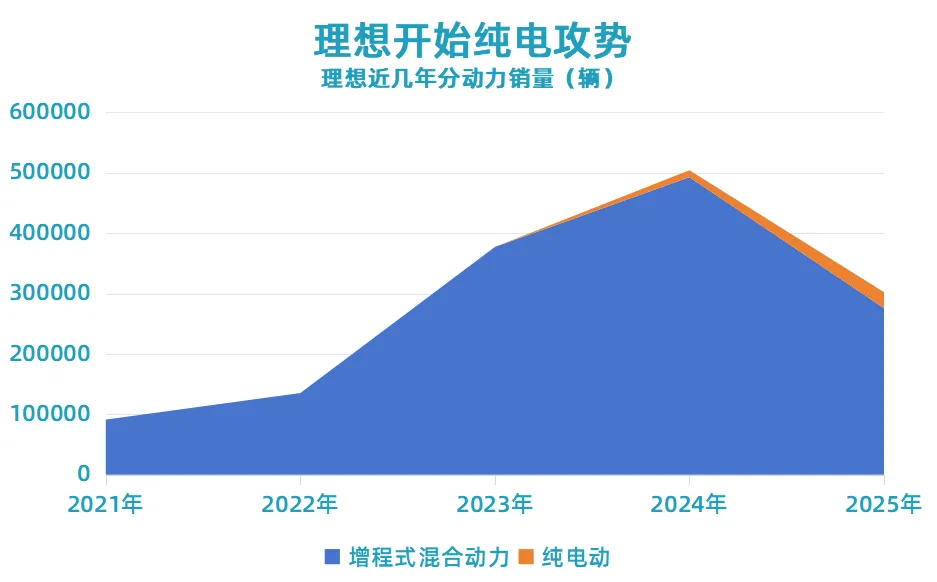
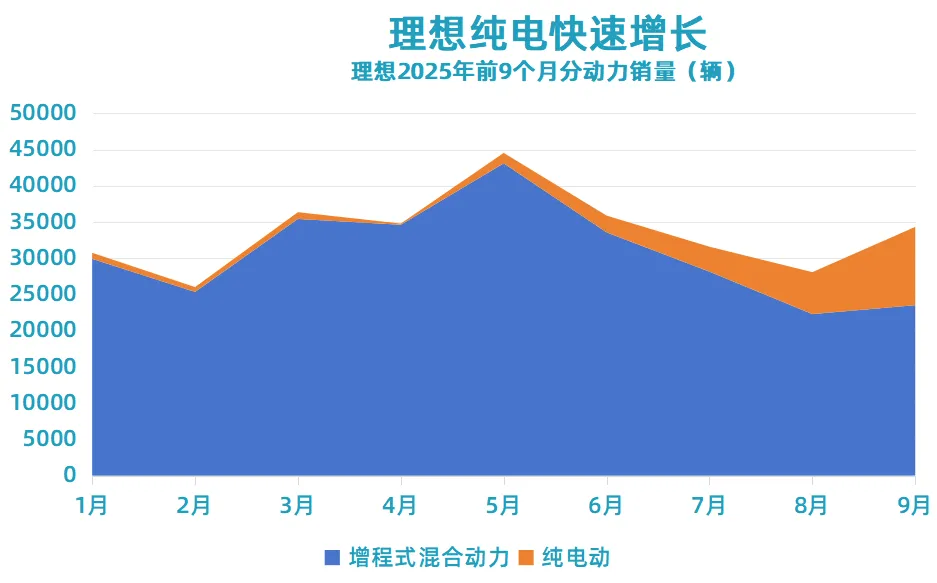
在理想 MEGA 发布一周年后,理想推出 MEGA HOME 年度改款,口碑也实现逆转,销量增长。后续随着理想 i8 和理想 i6 两款纯电 SUV 的发布,理想纯电车型销量大幅增长。 到 9 月份,理想纯电车型销量已经破万,占比已经超过 30% 。按照这一趋势和理想汽车的内部预测,到 2025 年底,纯电车型销量占比可能达到 50% 。
零跑汽车是近些年新能源汽车的黑马,月销连破 5 万辆、 6 万辆大关,已经是新势力的销量冠军。
零跑产品以物美价廉为标签,有 「半价理想」之称, 2023 年推出增程也让它较早搭上了增程的发展快车。
但是,增程车型一直不是零跑的主力。在其销量分布中,纯电车型一直高居 70% 以上, 2025 年前 9 个月更是回升到了 80% 以上。
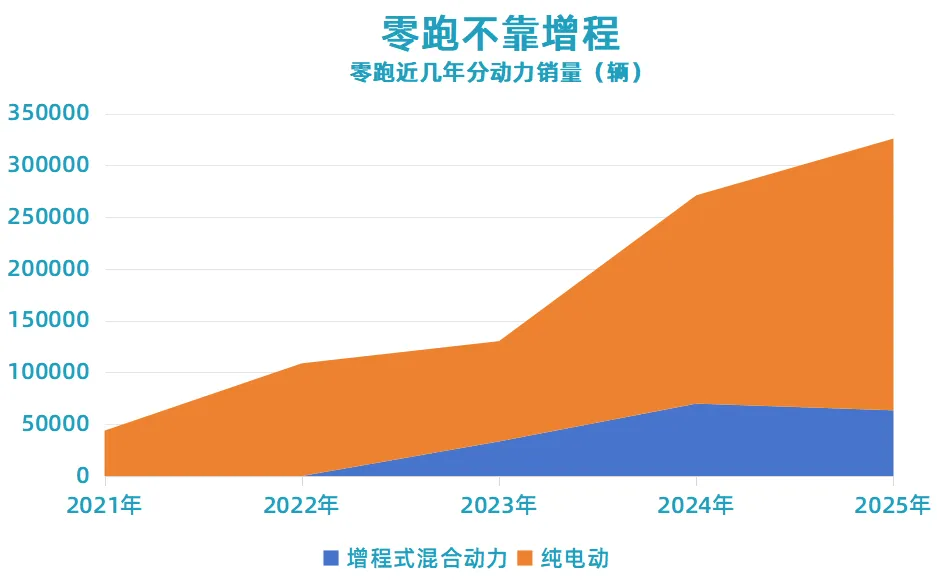
在更多消费者转向纯电的趋势中,零跑基本不必担忧。
反而是问界对增程车型的依赖症比较严重,甚至不如理想转型快。尽管其纯电比例也在提升,但是直到 9 月份,占比都只有 8% 左右。
不过,问界官方一直表示,问界 M8 纯电版获得了大量定单,也许会在后续的终端销量中表现出来。
在鸿蒙智行旗下多个车型当中,已经出现了纯电和增程同价的现象,表明了 华为(鸿蒙智行)对于纯电市场的进攻态势。
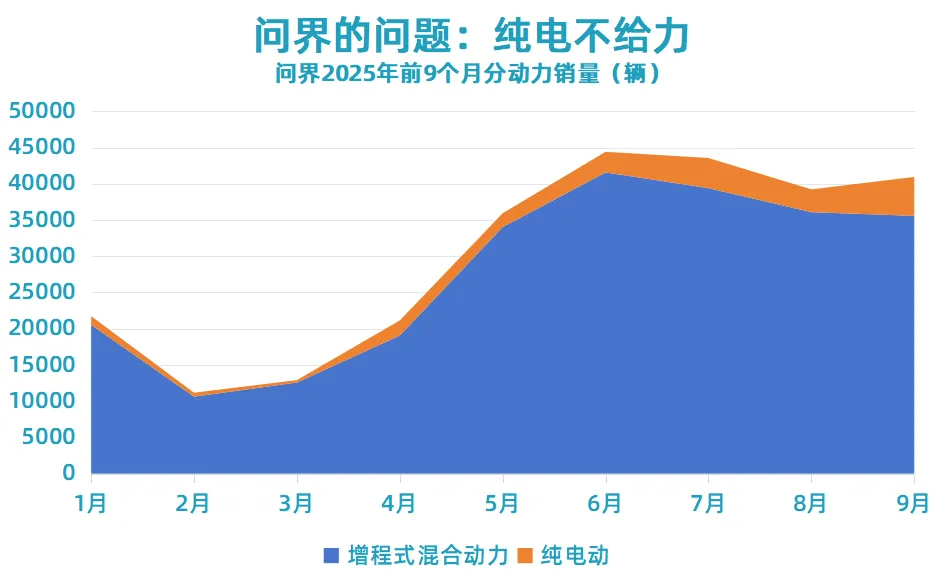
零跑、理想、问界三个品牌在增程、纯电上的用户分布,跟其用户定位也有很强相关性,岁数越大、价格越高的市场,增程车型的占比越大。
增程的前路:更大电池?其他燃料?
在增程销量下降时,一个 「奇葩」型增程车型出现了。
它就是零跑的 D19 。
零跑 D19 的 增程版 , 搭载 1.5T 发动机及 80.3kWh 宁德时代 电池组, CLTC 纯电续航 500 公里 —— 相当于一辆纯电车 + 一辆燃油车。而且,这样一款车定价还在 30 万元级别。
这种产品定义的取向,无疑是对消费者显性需求简单粗暴的迎合。 因为, 两种动力的超配,必然导致某一种动力的闲置。充电便利的车主,增程器闲置;而充电不便的车主,大电池闲置。
这对于消费者而言,最终是不经济的选择。他们最终也会意识到,为过度的冗余多付出了太多成本。
对全社会而言,增程车型尽管属于新能源汽车,在使用环节能够降低排放。但是,也必须追求全生命周期的减碳。对于 D19 这种双动力系统都高配的车型,其生产环节的碳排放、回收环节的碳排放,也将是最高的。
因此,我们认为,这么大电量的增程车型,是太过追求短期利益的产品,不值得提倡。
不过, 郑赟 认为,大电量的增程短时间内是能够获得消费者欢迎的,而且正在一个比较好的时间点上。
增程车型提升也有别的方向,比如在于智能化调配电池和增程器。这种方式能够在不增加电池或者增程器排放的情况下,提升增程使用体验,是值得鼓励的。像理想汽车、阿维塔的增程,就一直在这个方向上努力。
还有,从终局看来,增程器还可能有别的选择,比如,通过零排放的燃料来做增程发动机,比如氢燃料或者 eFuel (碳中和合成燃料)来发电。
氢燃料发动机或者氢燃料电池都是零排放的。而合成燃料的全生命周期减碳能达到 70%-90% 。显然,这是值得探索的增程新路。
在 2022 电动汽车百人会论坛上,理想汽车创始人、董事长李想表示, 展望 2030 - 2035 年,通过电网布置的中央式电力能源,与分布式液态能源组成的能源结构将长期并存。
「 我们同样会持续的去探索如何把化石燃料逐步转变成像氢这样的清洁燃料, 从而更全面的实现整个能源的自主和可控,也实现 ‘双碳’的目标。」李想在演讲中表示。
这无疑在暗示,理想未来存在用清洁燃料做增程器的可能。
增程式电动汽车在诞生之时,就饱受争议。但其使用中的节能减排效果不言而喻,驾乘体验提升也饱受认可。但是,它也有其天生弱项,比如系统冗余带来的效率损耗,高速油耗较高,全生命周期的碳排放挑战等等。
增程车的市场如今面临挑战。破解之道,难道是弱项更弱的产品吗?





