作者: 陶烟烟
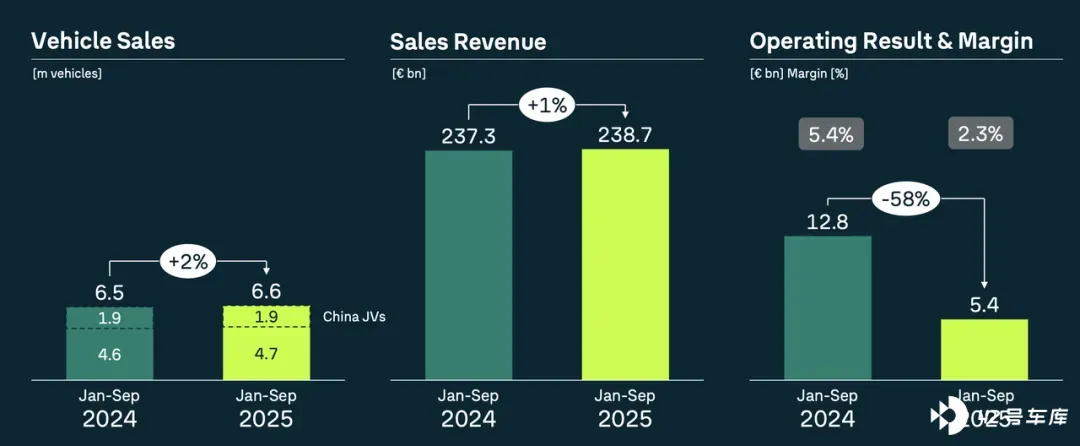
2025 年前三季度,大众集团在交付量增长和电动化提速的背景下,财务表现却显著承压。营业利润同比下降 58%,主要受保时捷减值、关税成本上升及电池与软件投资拖累。
欧洲市场成为增长支柱,中国市场持续承压,北美受政策影响下滑, 大众集团的转型并不是一蹴而就的。
● 大众集团整体销量 达到 658.1 万辆,同比增长 1.8%;
● 销售收入 为 2387 亿欧元,较去年同期微增 0.6%;
● 营业利润 仅为 54 亿欧元,同比下降 58%,营业利润率由 5.4%降至 2.3%,下滑 3.1 个百分点;
● 税前利润 为 61 亿欧元,同比减少 51%;
● 税后利润 则由 88 亿欧元降至 34 亿欧元,跌幅高达 61%。

交付增长稳健,电动化成唯一亮点
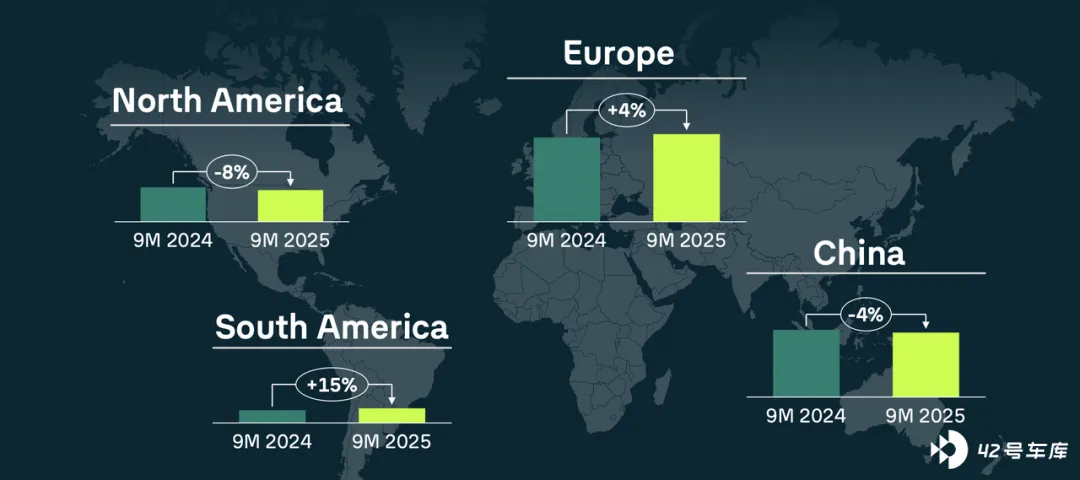
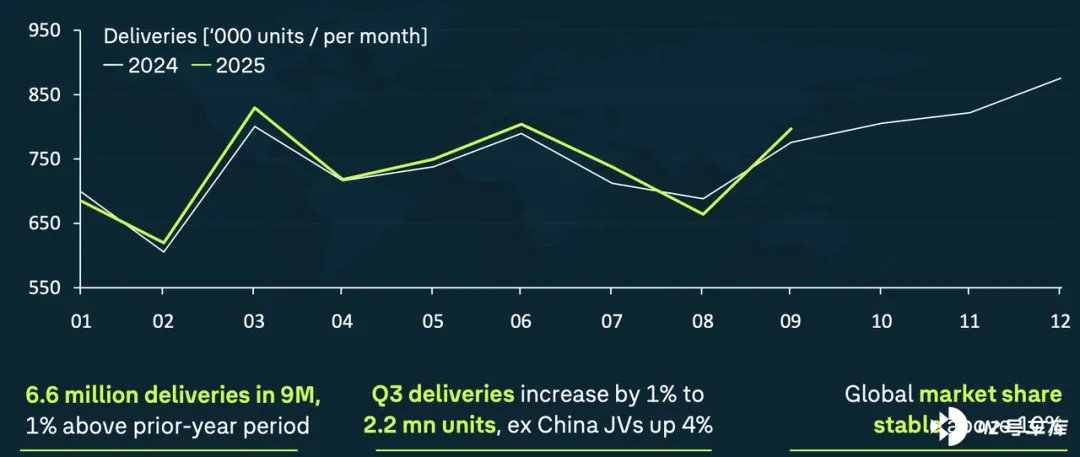
2025 年前九个月,大众集团全球交付量达 660.4 万辆,同比增长 1.2%。
从区域结构看
◎ 欧洲和南美洲表现强劲,分别增长 4%和 15%,特别是德国本土和西班牙市场的恢复,为集团提供了稳定支撑,
◎ 中国和北美市场则延续下行趋势,中国交付下降 4% (自主品牌竞争加剧) ,北美下降 8% (受美国提高关税的直接打击)。
电动化成为大众集团最具增长潜力的板块。
◎ 前九个月纯电车型交付 71.8 万辆,同比增长 41.7%,在整体销量中的占比从 7.8%升至 10.9%。
◎ 插电混动 (PHEV) 交付 29.9 万辆,同比增长 54.9%,在多路径电气化布局上已初见成效,ID.4/5 依然是最畅销的车型,交付 12.9 万辆。
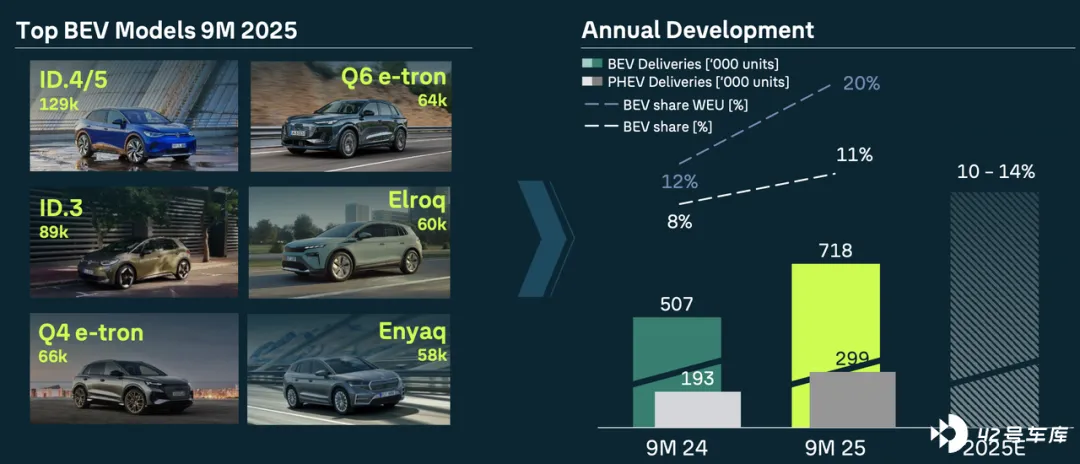
奥迪 Q6 e-tron 与斯柯达 Enyaq 等新车型也展现了较强竞争力,欧洲市场的 BEV 销量增长达 80%,使大众成为西欧新能源转型的重要推动者。
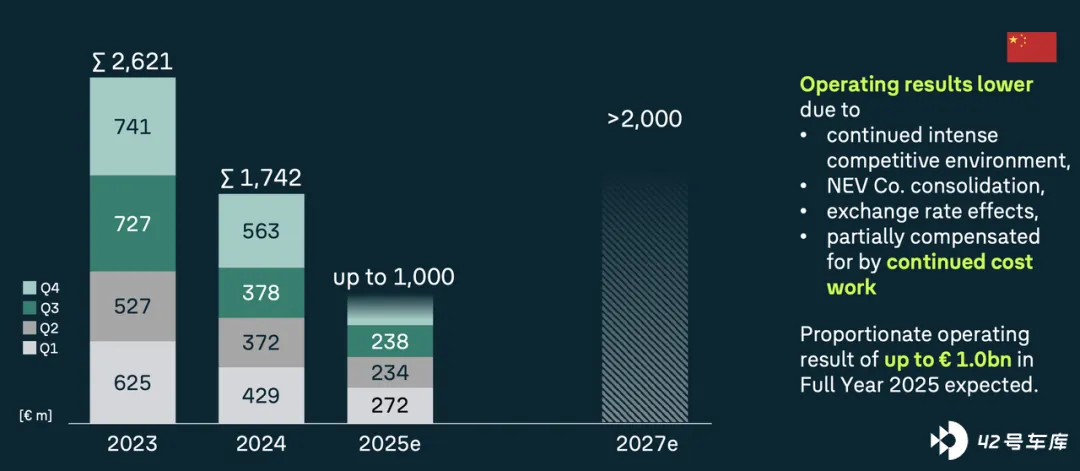
电动化增长的光环背后,是中国市场 BEV 交付量的锐减。 仅 8.5 万辆,同比下降 42.5%。
合资企业在新能源渗透上明显落后,盈利贡献亦随之下降,预计全年营业利润仅约 10 亿欧元,大众在中国新能源竞争格局中的被动局面——面对比亚迪等品牌的快速崛起,大众的 ID 系列产品在智能化和价格竞争上均显乏力。
生产端方面,大众全球产量维持稳定, 前九个月生产 664.4 万辆,同比增长 0.2%,其中德国本土增长 8.1%,占比提升至 20.5%,将更多高附加值生产环节回流至欧洲。
库存虽较年初上升,但仍处于合理水平,表明集团整体供需平衡尚可。
在人力结构上,大众继续推进「绩效优化计划」, 德国员工减少约 7000 人,总人数降至 26.3 万。尽管裁员幅度有限,但这标志着大众在应对电动化带来的组织重构中已进入实质阶段。

利润骤降与转型阵痛
财务层面,大众集团的 2025 年前三季度数据反映出明显的利润压力。
◎ 销售收入 2387 亿欧元,同比仅增 0.6%;
◎ 但营业利润骤降 58%至 54 亿欧元,营业利润率从 5.4%降至 2.3%;
◎ 税后利润更是下滑 61%,至 34 亿欧元。
利润下滑的核心原因主要来自三方面:
◎ 一是保时捷战略调整带来的大额减值,资产与项目合计减值 47 亿欧元,直接拖累整体业绩;
◎ 二是美国关税支出高达 21 亿欧元,对北美市场盈利形成压制;
◎ 三是电气化与数字化转型所需的高额投资。尽管大众通过优化 CARIAD 与 PowerCo 的结构控制成本,但这两大平台仍处于高投入期,短期内难以贡献利润。
分业务看
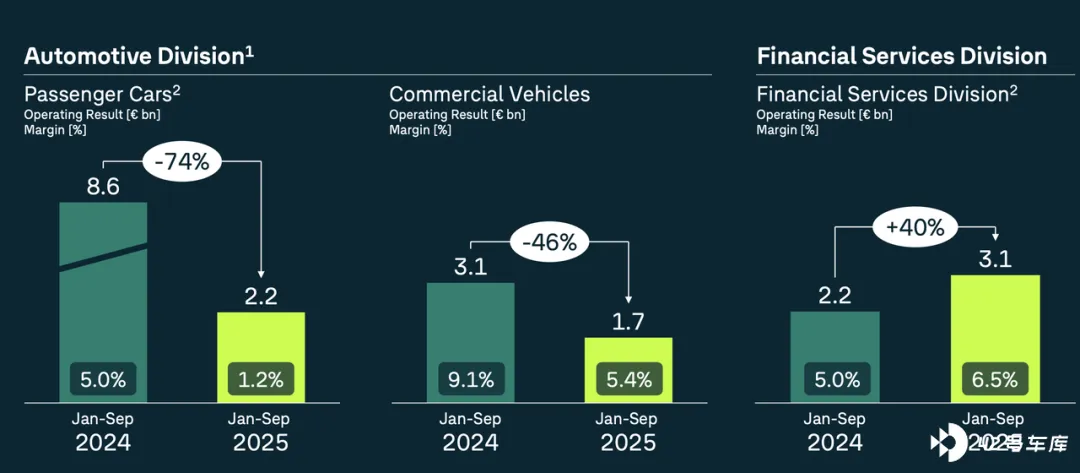
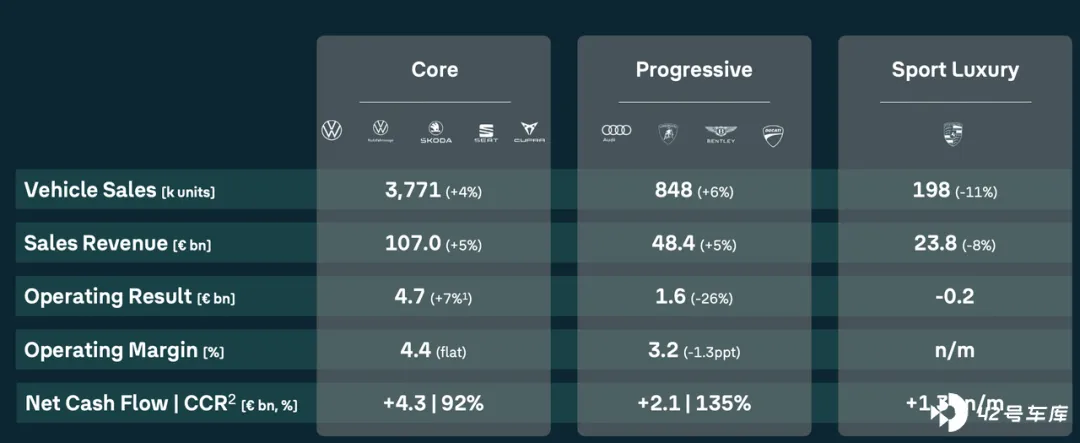
◎ 乘用车板块营业利润仅 22 亿欧元,同比下滑 74%,利润率降至 1.2%。
保时捷由高利润品牌转为亏损,营业利润率从 14.6%跌至 -1%,成为最大拖累。奥迪利润下降 13%。 斯柯达与大众品牌保持稳健,尤其斯柯达凭借东欧与中东市场增长,利润率维持在 8%,成为集团盈利的重要支撑。
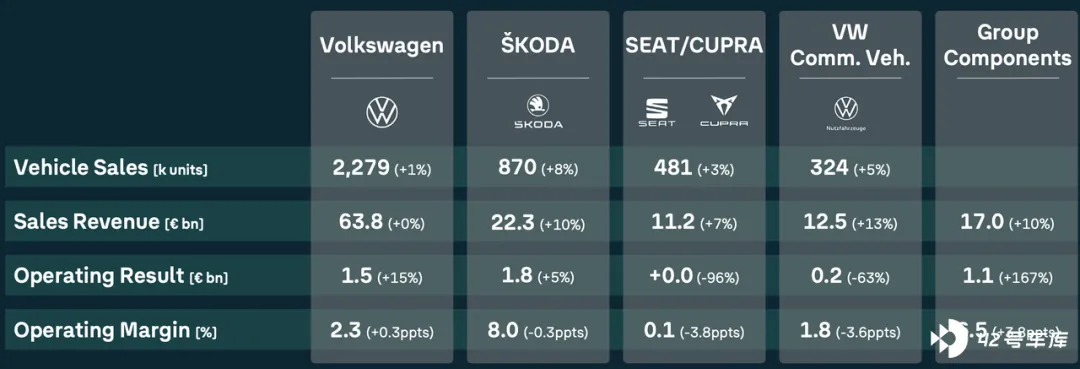
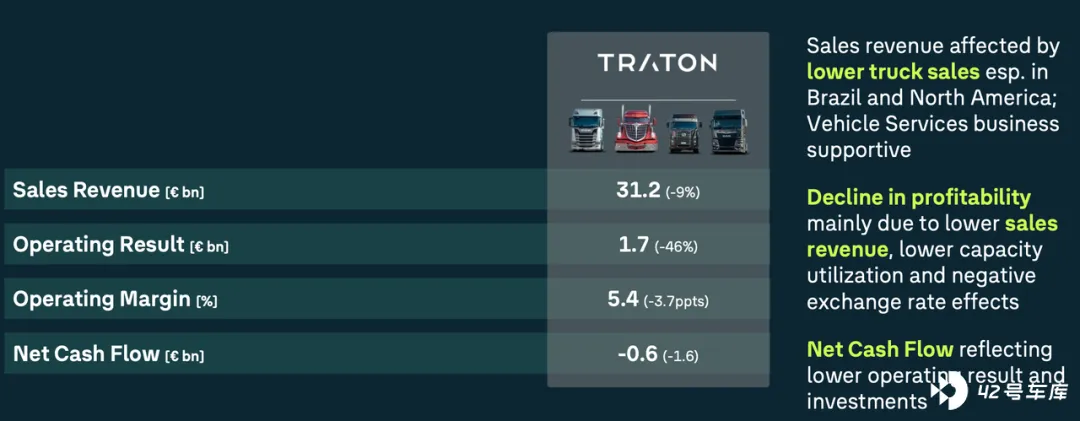
◎ 商用车业务同样承压。TRATON 销量下降 8.5%,利润下滑 46%,受累于巴西、北美市场疲软和汇率贬值。
金融服务板块则成为亮点, 利润增长 40%,利润率提升至 6.5%,在集团整体利润下行的背景下提供了现金流支撑。
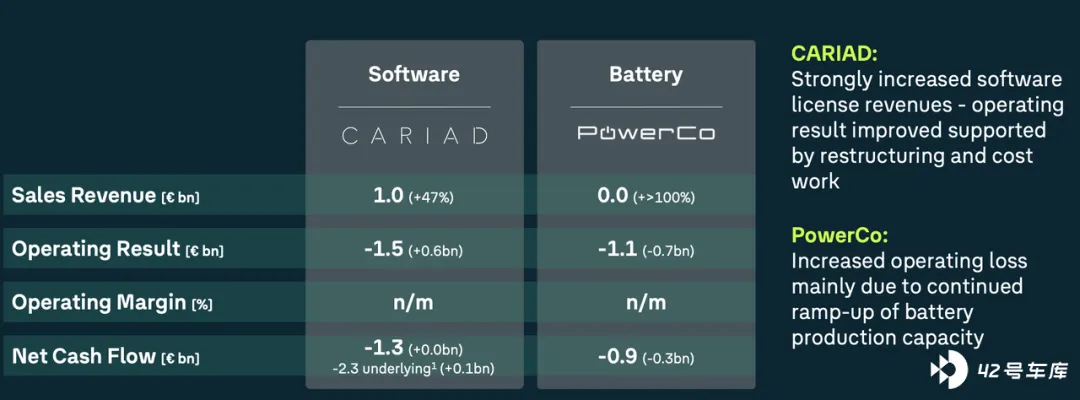
在技术与研发层面,大众正全力推进电池与软件战略。
◎ CARIAD 收入同比增长 47%,亏损缩窄至 15 亿欧元重组初见成效。
◎ PowerCo 则继续深耕电池工厂布局,虽然亏损扩大至 10.5 亿欧元,但这类投入属于长期战略投资,未来有望成为大众电气化竞争的核心资产,计划在 2025—2029 年间投入 1650 亿欧元用于电动化与数字化。
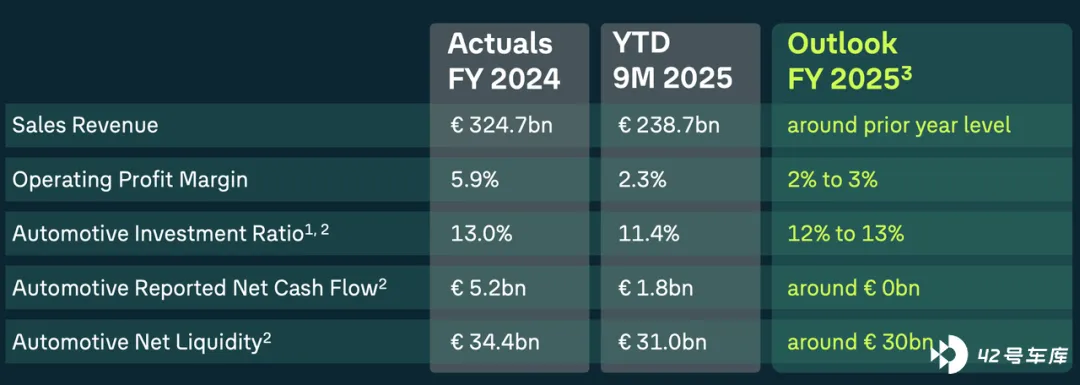
展望全年,集团预计 2025 年销售收入与上年基本持平, 营业利润率介于 2%至 3%之间,大众将度过一个以「稳」为主的过渡期。
小结
大众集团的方法论正在很大的变化,我们可能需要再看看。