


作者 | 邱锴俊
编辑 | 章涟漪
10 月销量揭盅,诸多车企创出新高:
鸿蒙智行达到 6.82 万辆,蔚来、小鹏、小米都卖到了 4 万辆以上,连北汽新能源都振作了一把,再上 3 万辆门槛。
但更炸裂的是:
零跑卖了 7 万多辆!
不得不说,笔者和很多人一样,惊叹看走了眼,没想到这家公司能成为新势力的头名,而且将销量上限这么快拉到这种高度。
究竟是什么 「邪修」,能让零跑成为超级黑马的?
到鱼多的地方去捕鱼
让我们先回到新能源汽车开始的时候。
核心议题之一,是从哪个细分市场切入。
从创新技术产品进入的普遍历史规律来看,富人要先为这些技术产品买单,然后逐渐平民化。因此, 像特斯拉这样的品牌也是从高端切入的。蔚来、理想、乐视的逻辑类似。
但是,中国市场的特殊之处在于,政策驱动了新能源汽车的早期发展,因此,可以拿到补贴的小型车、运营车辆也率先发展起来。像知豆、北汽新能源等品牌,都是从这一角度切入的。
对于新势力而言,也有一批走中端、甚至是经济车型的细分市场,像威马、哪吒、零跑。
很多人不知道, 零跑的第一款车,是一个 2 门 4 座掀背车轿跑 S01 。其逻辑在于剑走偏锋,在纯电车成本高昂的年代,不跟主流车型硬碰硬 。但在 2019 年,其价格还是定在相对亲民的 11.99-15.99 万元。
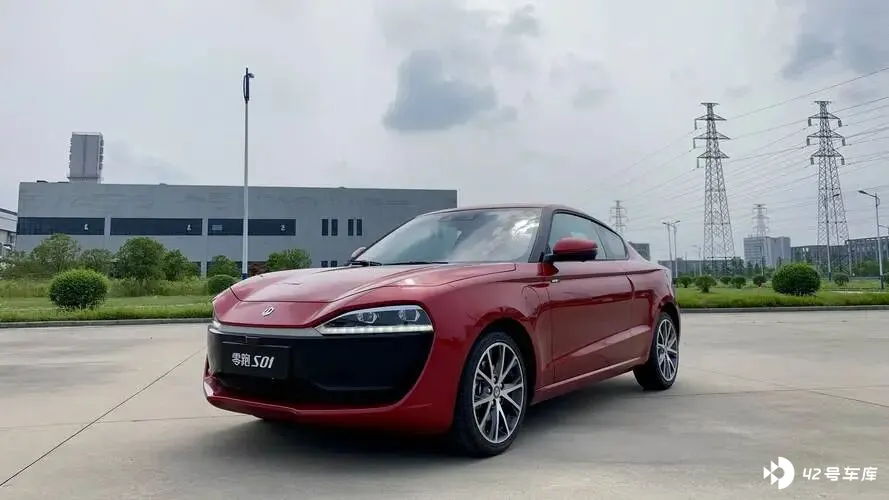
不过,这个小众车型并没有获得消费者认可,当年销售 1086 辆,国内总销量不到 3000 辆。
零跑的第二辆车,开始往相对主流的车型靠拢 ,但依旧是小车:零跑 T03 。这是一款 A00 级小车, 2020 年 5 月上市,补贴后售价仅 6.58-7.58 万元。
这款车上市当年只卖了 6558 辆,但在 2021 年起量,卖了近 4 万辆,此后还连续热卖,目前国内总销量已经接近 25 万辆。
零跑的第三款车,真正走入主流市场 ,那就是 202 1 年 9 月 上市的 零跑 C11 。这是最为主流的中型 SUV ,补贴后售价区间为 15.9 万 -19.9 万 。 在当时的纯电中级 SUV 当中, C11 的价格极具竞争力。 2022 年这款车起量,国内卖了 4 万多辆,和 T03 一起将零跑的年销量冲过 10 万辆关卡。
2023 年这款车还推出增程版,并且价格有所下调,成为零跑的销量担当,到目前为止国内销量达到 30 万辆左右。
零跑 C11 所在的中级 SUV 市场是最大细分市场之一,年销量接近 300 万辆,可以说是兵家必争之地。 此后,零跑的车型也基本布局在主流车型区间。迄今为止在售 7 款车,价格聚集在 6 万 -20 万的最核心购车价格区域。
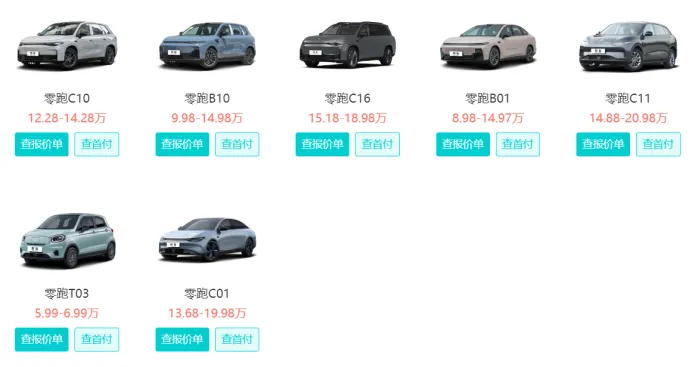
在鱼多的地方捕鱼,无疑有更大几率捕到更多的鱼。
还以中级 SUV 市场为例,零跑在 2024 年有 C11 和 C10 两大爆款,销量分别列细分品类第 7 名和第 10 名,总销量接近 16 万辆。
而 「蔚小理华小」这些新势力,定位总体更为高端,也就是小鹏比较接近,但也是属于中高端。蔚来、理想、华为、小米对标都是 BBA 甚至更高端,而零跑对标丰田大众。
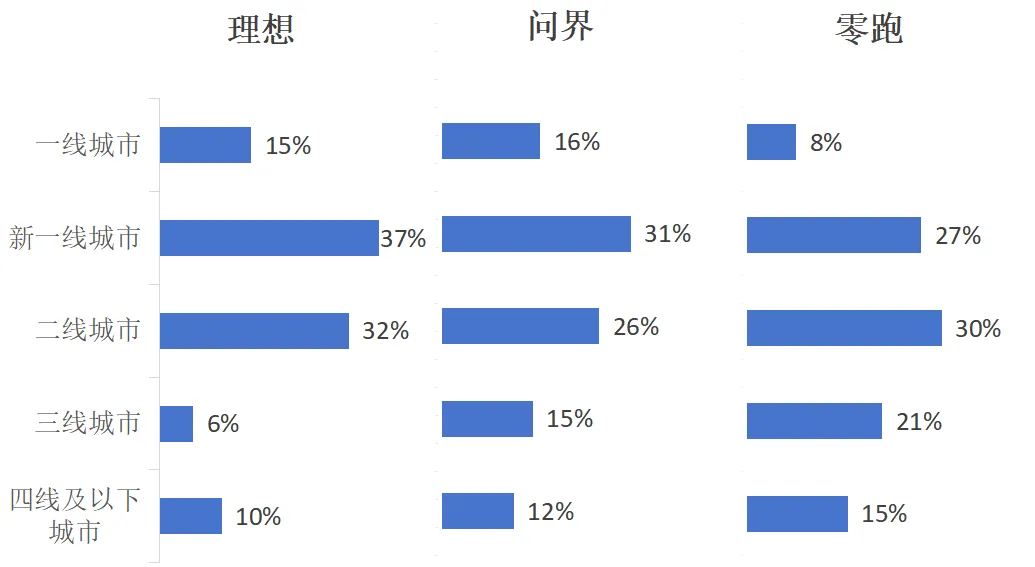
对比理想、问界、零跑三家卖增程比较多的品牌,就其分布而言,也可以明显看到, 零跑在一线和新一线没有那么受欢迎,而在二线及以下市场分布更多。
就所在的市场而言,零跑的定位,天生更容易有更大的销量。
理想、问界和零跑 2023 年以来销量分布
当然,选择了更大的鱼池,竞争也激烈,自身的捕鱼技术也得过硬。
还是从零跑 C11 开始,零跑真正形成了产品打法,其实就是此前自主品牌和合资品牌较量的法宝:一样价格尺寸更大、配置更好;一样尺寸和配置,价格更便宜。
随后零跑推出的 C01 、 C10 、 C16 、 B10 和 B01 都是类似的打法,用越级的产品、更低廉的价格获取市场。
这一定价策略能够实现,也有几大条件。
一是有足够的资金支持到盈亏平衡的一天。 零跑的股东,尤其大华股份的支持至关重要。以此为基础,零跑能持续融资,并实现港股上市,以及在今年上半年实现了半年度的盈利。
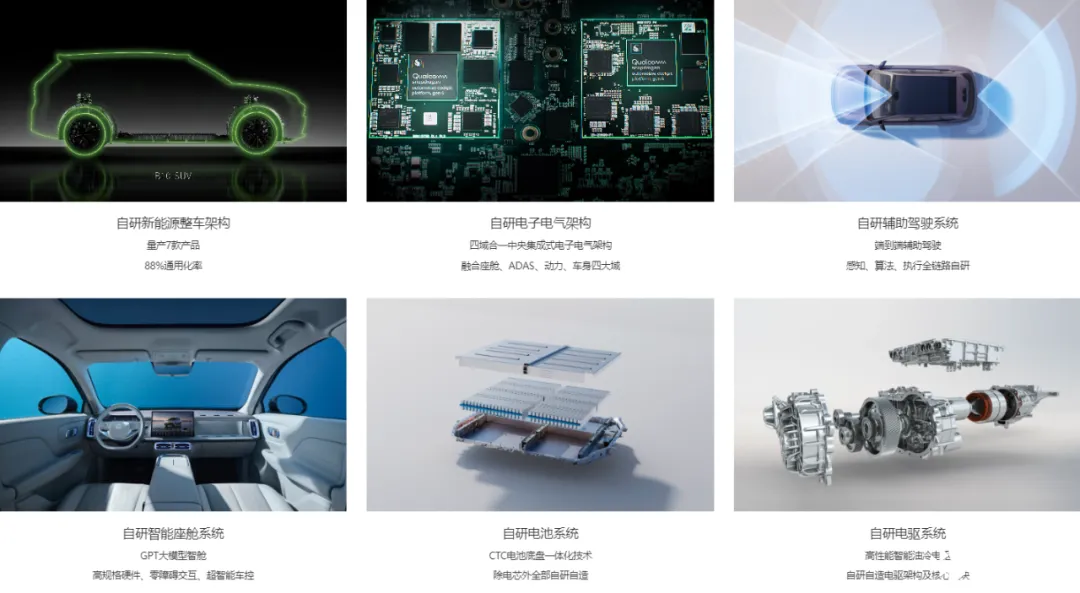
二是零跑逐渐建立了自研、自供的零部件体系,核心零部件自研自造比例达到 65% 。 零跑汽车创始人朱江明也解释过,全域自研模式直接带来了成本控制的优势,做到了「高配置低价格」的良性循环。
三是外部供应商激烈竞争,零跑凭借规模优势,再加上选用新兴供应商,也能支持其低成本模式。 像动力电池,虽然零跑也采用宁德时代,但大量采用国轩高科、中创新航、蜂巢能源、正力新能、欣旺达等多家供应商,也给它带来成本优势。
在新造车势力的早期竞争中,对手的退却也 「帮」到了零跑。 一位做过长城和哪吒经销商的人士就表示,如果欧拉、哪吒照原来轨迹发展,每个月卖两万辆很正常。零跑可以说吃到了友商不吃或没吃到的红利。
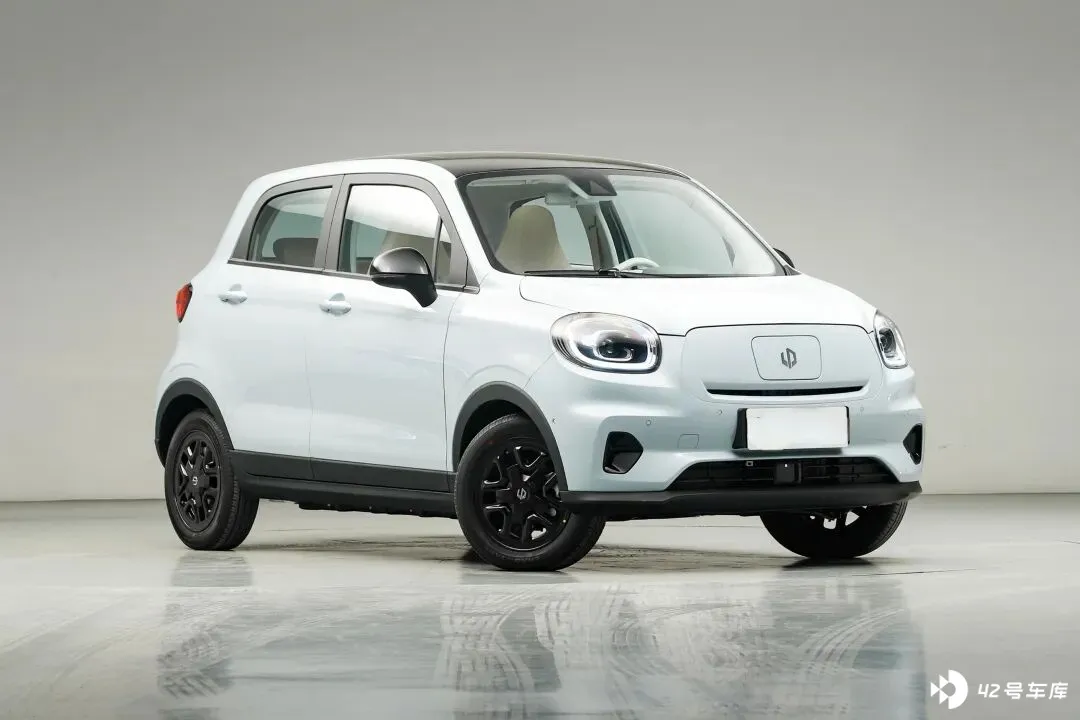
定位大众化、产品高性价比,赶上新能源汽车普及的大浪潮,让零跑成长迅速。 2025 年,零跑销量快速提升,特别是 6 月以后,连续跨越 5 万辆、 6 万辆、 7 万辆的台阶。
有没有核心竞争力?
新能源汽车这波新造车运动,不从主流市场切入,逻辑在于,当传统车企大象转身,最有优势的就是这个市场。
这一逻辑迅速被证伪。
当大众推出 MEB 平台车型时,不仅大众自认为强大,连新造车势力也颇为忌惮,但是结果证明,传统车企造电动汽车不是想造就能造。
电动化的研发、供应链本身不说,紧随电动化的智能化、电子电气架构等能力,传统车企始终无法迅速掌控。这也是后来大众和小鹏合作,斯特兰蒂斯集团和零跑合作的根本原因。
甚至,多方消息表示, 斯特兰蒂斯还准备直接将零跑的车型拿到欧洲贴牌来卖。
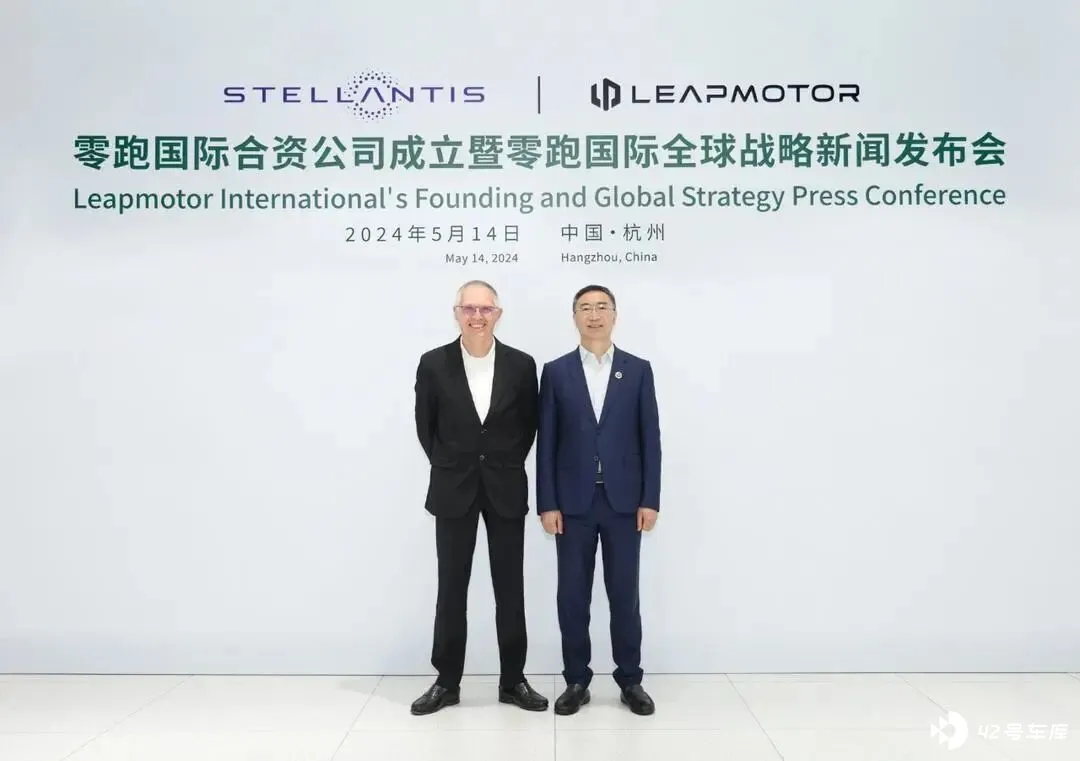
2024 年 5 月,零跑与斯特兰蒂斯集团合资成立零跑国际公司
不过,竞争也在不断升级。零跑的主要对手,不仅有原来的新势力,还有华为、小米。同时, AI 对汽车智能化的深度影响正在显现,下半场的竞争烈度更高。
近期零跑的一个 「误传」就能说明问题。在零跑 D19 上市之后,零跑科技高级副总裁曹力在和媒体访谈时,回应零跑为什么不用华为的乾崑智驾的问题。
有媒体报道说,曹力称 「与华为道不同不相为谋」。曹力在微博解释称,他只强调了 零跑会坚持核心技术全域自研 ,并没有过上述表态。
这从侧面也可以印证,零跑在辅助驾驶方面,还有巨大挑战。尽管零跑也是辅助驾驶的力推者,而且曾经在 T03 这样的车型上,推动辅助驾驶平权。但是, 零跑汽车到现在都还没有落地城市领航,落后了辅助驾驶第一梯队两三年之久。
除此之外,对于零跑而言,还需要更长时间来证明自己的品牌信任度。一方面,无论业界还是外界,始终对于零跑的销量有怀疑;另一方面,零跑超低成本所造出来的车,在大规模售卖和应用之后,究竟在品质上能经受住多久的考验,也还需要观察。
眼下,我们还是要对其月销 7 万的成绩献上掌声。新旧势力的界限更加模糊了——从销量规模上都如此。之前在小孩桌吃饭的新势力,已经在叫板传统大厂。


