


撰文 | 青竹
编辑|周长贤
「现在到了「分久必合」的时候」。
这是四维图新 CEO 程鹏的判断,他指的是智能驾驶版图。
理由是,现在大家都不赚,需要技术降本,需要生态降本。
另外,他还提了一句:
「 最近的资本退出通道,不是那么通畅,一时半会 儿 上不了市,那就整合,一起上市概率高一些。」
这是四维图新投资 鉴智机器人 的 原因之一。
根据 9 月底的公告, 四维图新 获得鉴智开曼 39.14%股份,对价是:2.5 亿 元 增资+图新智驾 100%股权。
成为 鉴智 第一大股东, 但 没有控股,高管表示,是为了在资本市场保持足够的灵活。
就好比,四维图新 2018 年拆分了座舱业务,今年上半年在港股交表。
智驾业务是一个更好的资本化平台。 四维图新拆分出原智驾业务,与鉴智进行融合,组成了「新鉴智」。
「新鉴智就是四维图新的智驾。」据悉,尽管交割尚未完成,但新鉴智有 IPO 的时间表。
四维图新高级副总裁、CMO 兼董秘孟庆昕还透露了一些细节:
「从 2023 年下半年到 2025 年 5 月,我们把市面上有可能资本合作的智驾公司都看了,也都聊过。」
然后发现,「有的选的,技术方案被车厂认可的,且真正能出货的,并不多。智驾圈这个格局非常清晰了。」
今年,奇瑞投资了轻舟智航; 据 媒体报道,元戎得到长城的追投;9 月,一汽增资卓驭,成为第一大股东……有人称鉴智是「最后一张船票」。
据 孟庆昕 透露, 鉴智的 交易估值就是 C+轮融资后的价格,大约 30 亿 元 。 此前,鉴智已经历了 7 轮融资,投资方包括东风系和亦庄国投等。
Pre-B 轮融资时, 亦庄基金和北京 智能网联汽车产业基金联合领投 3000 万美元。而亦庄国投也是四维图新的大股东。四维图新的亦庄大厦今年 8 月 30 日正式投用。
地平线也是鉴智多轮老股东,鉴智的两位联创,CEO 单羿和 CTO 都大龙都是地平线前 10 号员工,前者曾是 ADAS 应用 FPGA 技术方向负责人,后者为算法总监。
所以,鉴智的孵化与地平线密切相关,软件更是与征程系列密切合作,四维图新也同样基于地平线系列平台,开发高性价比方案。
这些关系,为整合后的协同性,打下一定的基础。
但抛开这些外部的千丝万缕,究其根本,四维图新需要快速补足智驾。 用资本手段,可以尽快打开新版图,而如何用好鉴智这张「船票」,是关键,也要难很多。
「图」是安全件,智驾是龙头
无论是真无图,假无图,还是轻图,图商受到的伤害是实在的。
四维图新 成立于 2002 年 ,后来多年一直是 车载导航地图前装市场的老大。 但近十年,在百度、阿里高德等互联网巨头的非对称围剿下,盈利受损,不得不寻找新路。 2017 年完成对杰发科技的收购,进军车载芯片。
四维图新 财报显示,2021 年至 2024 年,与图有关的智云业务,营收依然占比六成,但是毛利润却在持续下滑。
舱驾方面,则投入大、周期长,短期只会让财报更难看。2022 年至今年三季度,四维图新研发投入累计近 55.4 亿元,占期间总收入的 43.8%。
「亏得股东都骂我。我们争取在一两年之内把利润给股东拿回来。」 程鹏 自嘲 ,吃了很多苦,走了很多弯路,亏了很多钱。
他说: 「 咱学不了马斯克,还是学学段永平吧,敢为天下后。 」
如何敢为天下后?
关键词:全球化极致性价比、极致服务、合规和供应链安全。
比如 子公司 杰发 科技 的 AC8025, 中低端座舱 SoC ,支持 舱泊一体, 支持仪表+大屏的中控,集成 AVM、DMS、DVR、地图、导航、车联网;
兼容 168 个国家的认证,支持各种语言、左右舵、手机投屏、CarPlay、Android 、华为 HMS 的生态集成。
高国产化率, 高性价比,2024 年单套成本 2000 以内,面向 10 万元级的车型。 「一套硬件兼容全球」, 被称为「出海神器」。
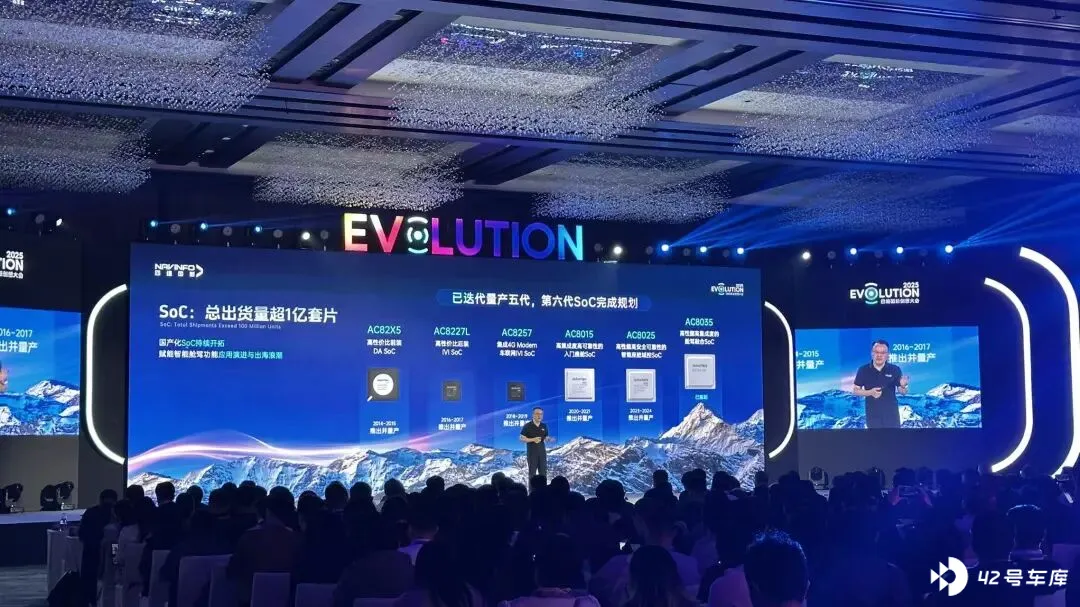
程鹏透露,2024 年至 2025 年上半年,四维图新与其所投资的鉴智机器人累计获得 585 万套智驾方案的新增定点,覆盖 20+主流车企,100+定点车型。
高阶智驾预计 1.5~2 年内完成定点,2 年后进入量产爬坡 阶段 ,目标是在市场渗透率达到 30%时,实现百万台级装机。
孟庆昕则表示, 公司预计 2027 年实现盈亏平衡。
所以,座舱业务港股交表,再把智驾业务整合到新鉴智,有财务上的考量。
「原来四维图新智驾一年投入 5 个亿,现在这部分研发成本不会再并表。」孟庆昕 认为 ,这将大大减少四维图新的研发费用。
但是给到鉴智的研发费用不减反增,四维 图新 的团队不到 400 人,加上鉴智后 700 人,去重之后大概 600 人,研发费用基本要翻倍。
业务层面, 程鹏强调:一个团队, 一套工具链,一个数据集,一条产品主线。目标是一套模型,裁减到不同级别的方案里,但是中间会有一个过渡。强调共用和复用。
孟庆昕表示,「未来 3 到 5 年,智驾业务将跃升为第一大收入来源, 提升至 60%; 芯片次之,占 30% ; 智云业务 位列第三」。
这个未来的业务版图,不光跟目前占比颠倒,还有一层逻辑:
用智驾做龙头,盘活利用车云资源,把地图作为安全件的同时,赋能数据底座,为智驾的世界模型、云合规、车路协同等业务提供支持。
简单说,鉴智将成为 四维图新 智能驾驶的「交付团队」,订单价值包含智驾的软硬件,也会打包地图、合规的产品。
以智驾为龙头,但 高精定位技术的应用,可以多维度泛化:从中国场景到全球,芯片兼容性,拓展到其他移动智能体。
「我们给汽车做的供应链,约 75%可复用至机器人、无人机、割草机、扫地机等产品。」程鹏表示,汽车复杂的零部件和供应商,可以支持大量的跨界需求。
「OmniNWM 全知世界模型」
10 月 28 日,程鹏宣布, 四维图新的 英文品牌名,由 「NavInfo」升级为 「SEEWAY.AI」 ,标志着四维图新从「地图人」到「汽车人」再到 「AI 人」 的跃迁。
「名」的变化,是为了耦合变革。AI 不止赋能智能化新产品,也将重塑技术生态。包括重新争取生态位,也包括 AI 替代组织优化,成本都不低。
「鉴智机器人可以帮助四维图新提升 AI 含量。」程鹏表示,「希望通过双方的合作,把端到端的自动驾驶研发出来。」
孟庆昕 补充道 :「我们看到了鉴智跟四维图新的本质区别。」
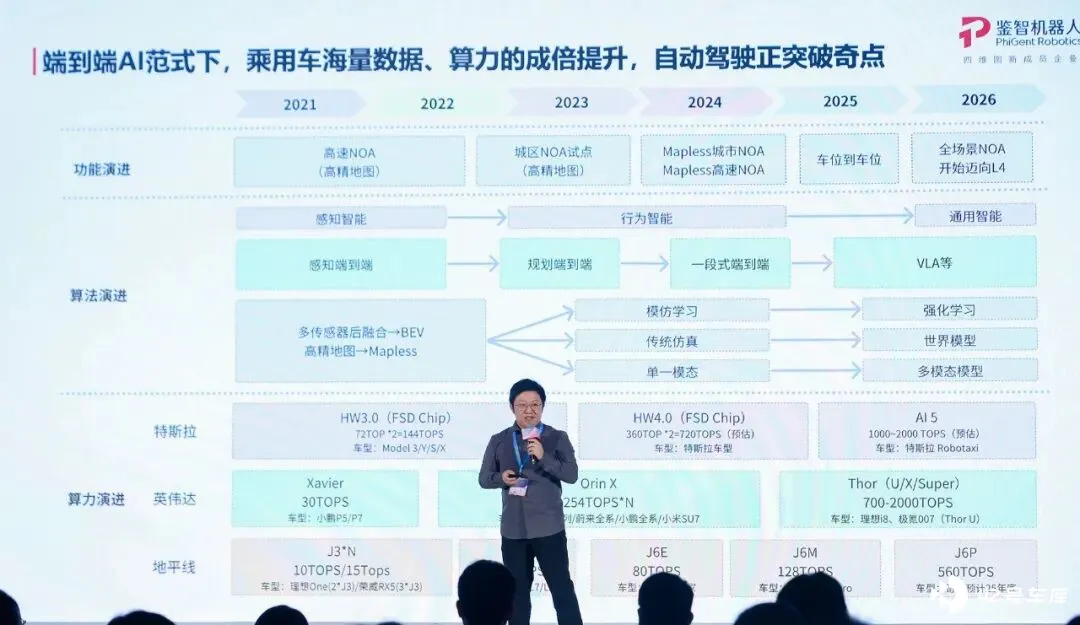
在四维图新创想大会 上 ,都大龙介绍了 未来的「创新引擎」: 「OmniNWM 全知世界模型」 。
模型要点:全景、多模态、带精确控制与内在奖励的驾驶导航世界模型,目标是将整个数据闭环全栈 AI 化。 规划轨迹指导多模态生成,而密集奖励则来自生成的 3D Occupancy。
同时支持多模态输出、现实数据泛化、闭环强化学习。
他指出, 2025 年,「点到点」的功能已经落地;到 2026 年,行业将正式迈向「L4 级」,追求系统智能的奇点。
有趣的是, 都大龙 认为,L4 的进度取决于 L2 级的规模化,「功能层面,如 ACC、LCC 等功能正在趋同收敛;性能要求层面,国家强标也在不断规范。」 L2 海量数据+AI 数据基座反哺,加速 L4 平台的进化。
推动 L2 放量,鉴智的方案也是极致性价比,并标准化复制。
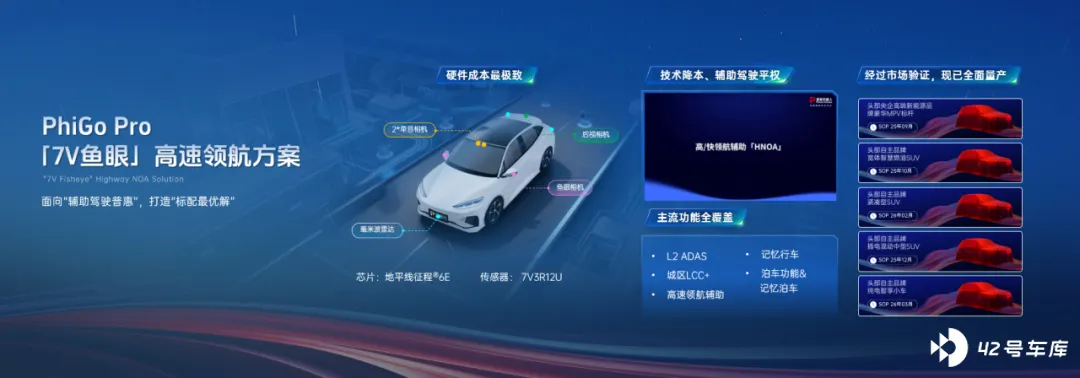
例如,号称 「中阶标配最优解」的 PhiGo Pro「7V 鱼眼@J6E」高速领航组合辅助驾驶方案 。
千元以内,以极致的硬件成本,实现了高速领航、行泊一体、城区 LCC+、记忆行车、主动安全在内的主流辅助驾驶功能全覆盖 。
该方案基于被动式散热,无需水冷风冷,支持「油电同智」 。 目前,电/油车型 均实现 J6E 首发量产,已在不同车企、不同动力的车型上规模复制化交付。
程鹏感慨:「5 年前,这样的产品要 5000 元的成本,而如今算上传感器也只要不到一半的价格。」
此外, 鉴智还有「高打」版本: 「未来通用解」 PhiGo Max 端到端全域城区领航方案 。
该方案为 一段式端到端, 基于 多模态认知推理和世界模型预测推演 , 搭载两颗高算力芯片,总算力超 1000Tops,预留 L3 升级空间。
据悉,上述方案 已获得头部新势力主机厂的定点,首发车型将于 2026 年中正式量产面市。
都大龙总结道,「自动驾驶是物理 AI 演化的起点,而全面 AI 化的数据闭环体系一端连接着真实世界海量数据;另一端连接着车端不断进化的 AI Agent,形成虚实融合的自学习系统。」
结语
「机会留给有准备的人。」 程鹏说, 就像曾经的 AC8015 和 AC8025 赶上了座舱缺芯的时代。
全栈智能化投资大 、 周期长,四维图新选择大胆下注,为拥抱新时代更大的机遇做好准备 。比如, 关于合规、关于强标,关于产业安全,关于全链自主可控,关于全球化。
「 芯片产业链的上下游 , 大家都做好了这个准备。 」 孟庆昕说。
「以 MCU 为例,整体的市场规模就 200 多亿 元 ,我们现在一年 MCU 营收才不到 3 个亿,说白了不到 2%,剩下全是国际大厂,机会蛮多的。」






