


作者:陶烟烟
在中国汽车产销不断往上走的过程中,出口的数据可能是现在最重要的,这意味着中国汽车企业的利润。
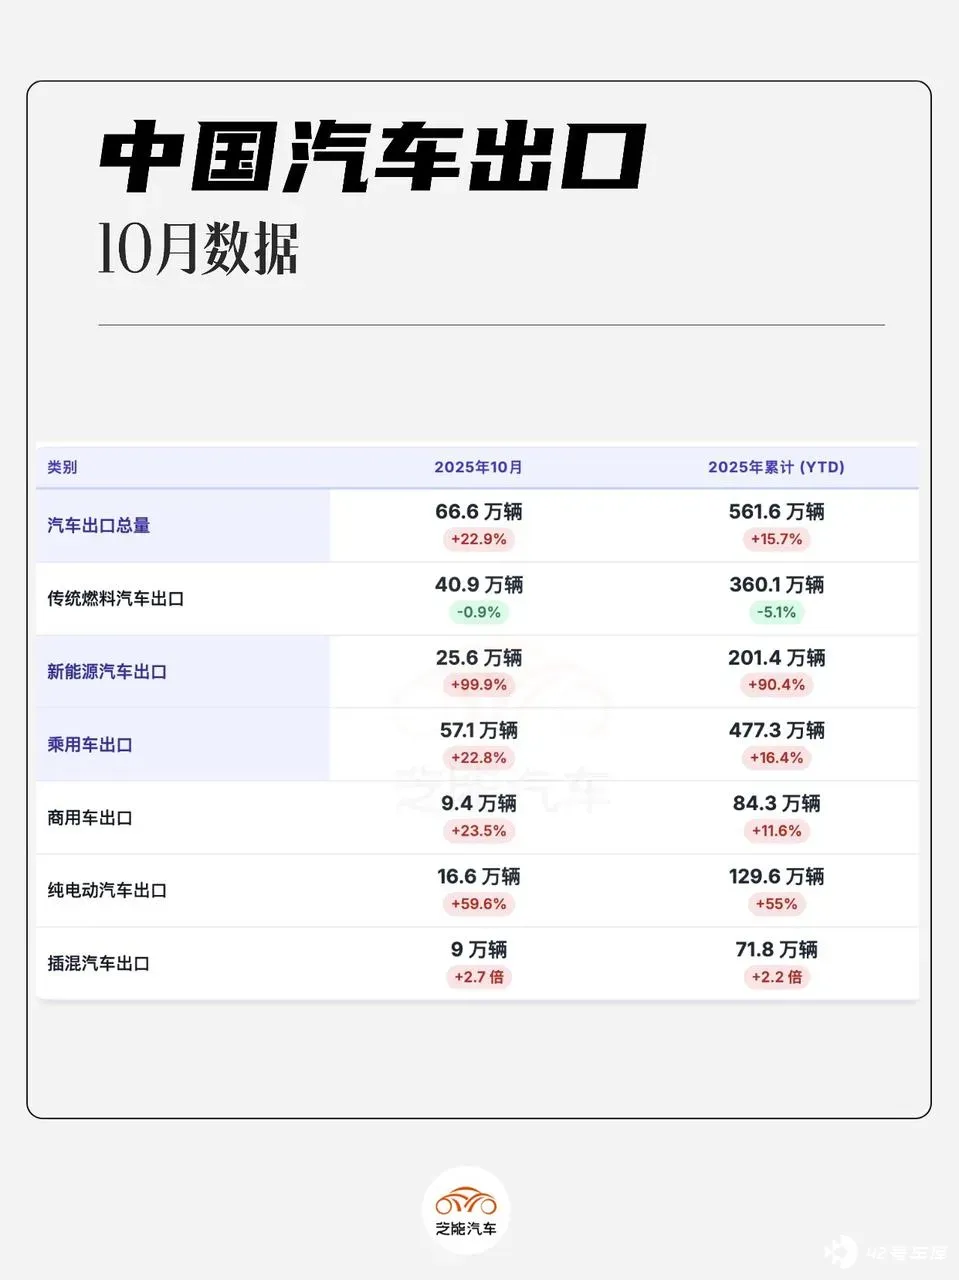
● 2025 年 10 月, 中国汽车当月出口 66.6 万辆,环比增长 2.1%,同比增长 22.9%;
● 1–10 月累计 出口 561.6 万辆,同比增长 15.7%。
最显著的变化来自新能源汽车, 10 月出口 25.6 万辆,同比增长近 100%,1–10 月 NEV 出口同比增长 90.4%至 201.4 万辆,首次突破 200 万,当然传统燃油车出口呈下降态势,1–10 月同比下降 5.1%。
总量平稳增长,新能源成为主要引擎
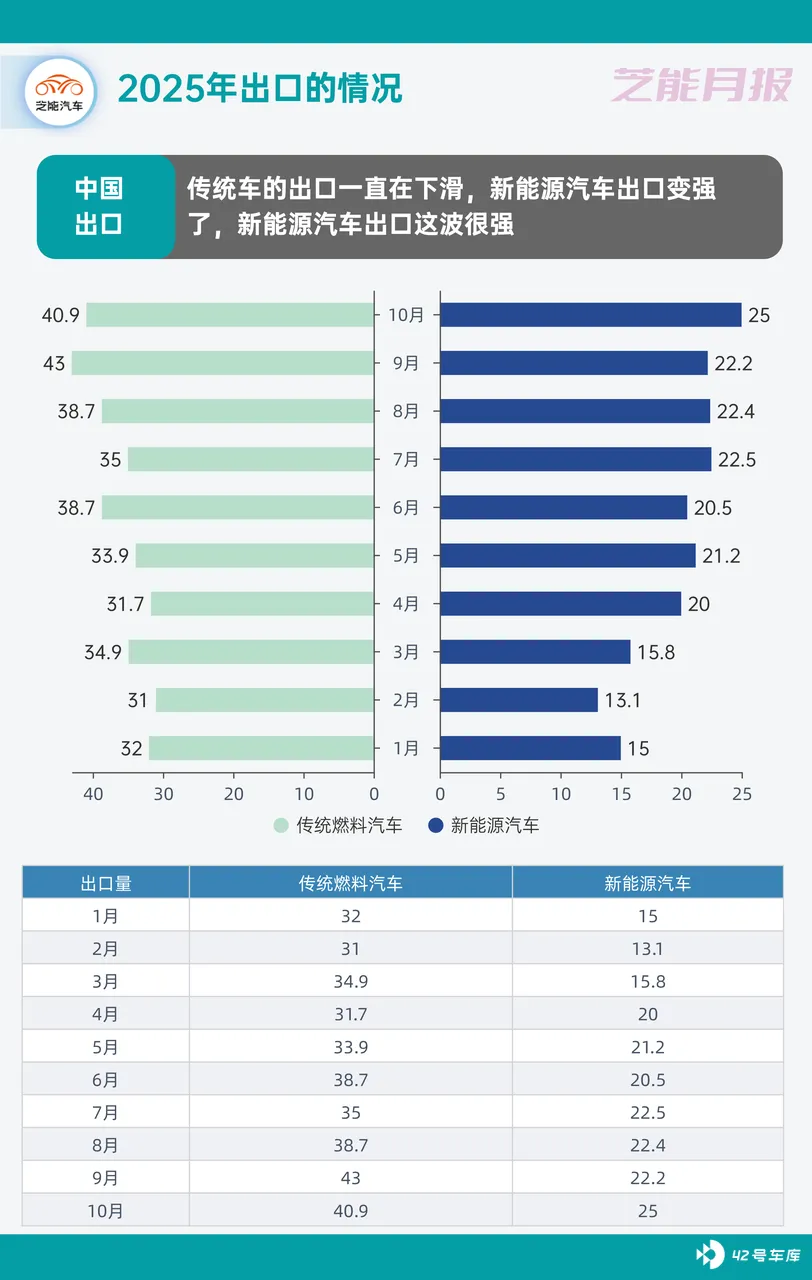
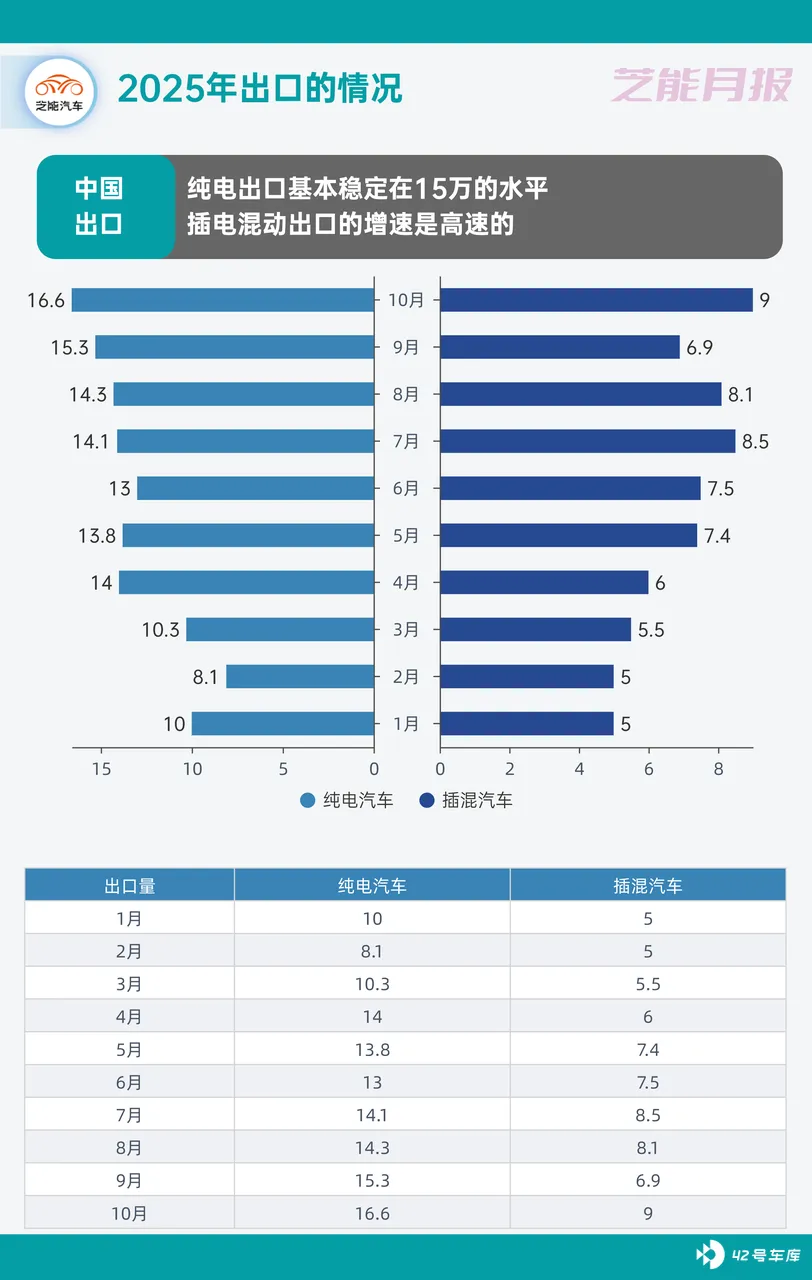
10 月份出口 66.6 万辆,新能源汽车占比明显上升 (占当月出口约 38.4%) ,纯电动与插电混动分别占当月出口约 24.9% 与 13.5%。
如果把视角放大到 1–10 月,新能源汽车出口累计 201.4 万辆,占全年累计出口 (561.6 万辆) 的约 35.9%,这波中国已经成为了全球新能源汽车的出口中心,对年度出口增长的拉动作用极为显著。
从同比增速看
◎ 10 月新能源汽车出口几乎翻倍 (同比 +99.9%) ,其中纯电动同比增长 59.6%,插混同比增长约 270% (2.7 倍) 。
◎ 1–10 月累计来看,纯电动车出口同比增长 55%,插混同比增长约 2.2 倍,插混和纯电双线增长,且插混在短期内呈现更快的同比弹性。
相比之下,传统燃油车已呈下滑: 10 月下降 0.9%,1–10 月累计下降 5.1%。
乘用车仍是主体,商用车分化明显
按细分来看,乘用车在出口总体中占主导地位:
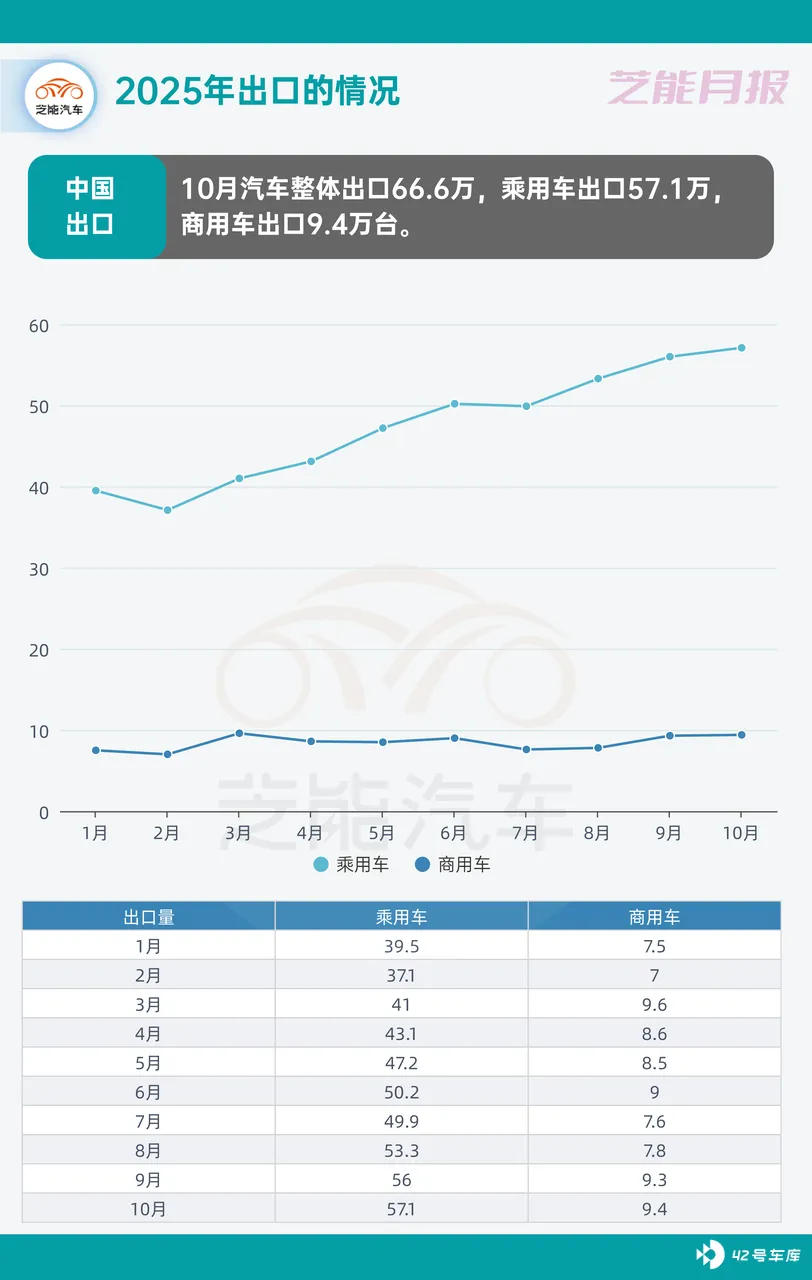
◎ 10 月乘用车出口 57.1 万辆,占比超过 85%,1–10 月累计 477.3 万辆,同比增长 16.4%。
◎ 商用车在 10 月为 9.4 万辆,1–10 月累计 84.3 万辆,同比增长 11.6%。
◎ 货车出口稳中有升 (10 月 8.2 万辆,同比增长 26.6%) ,客车 (含客运巴士) 10 月为 1.2 万辆,环比下降 18.1%,但同比仍有小幅提升 (+5.6%) ,货运与商用物流相关车型的外需更强一些。
出口企业格局:越来越强
从企业分布看,头部企业对出口总量的贡献较集中。
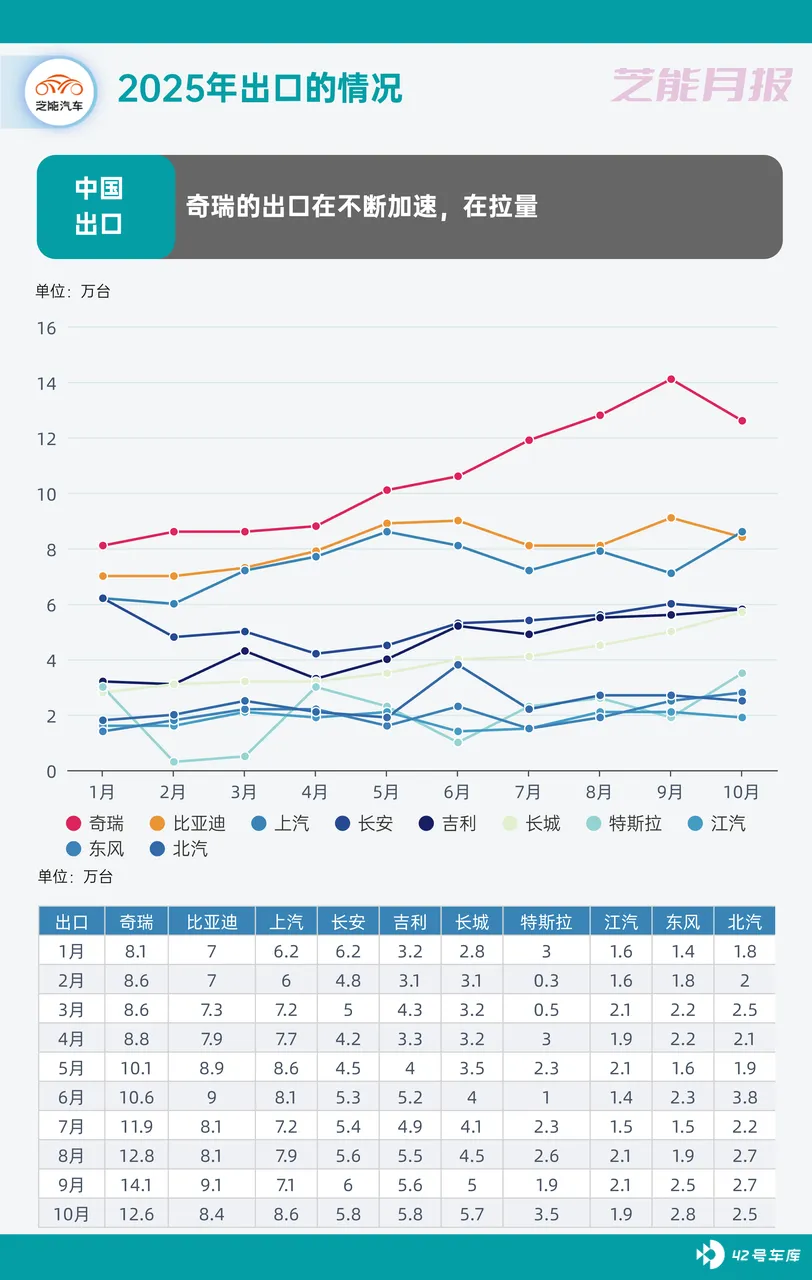
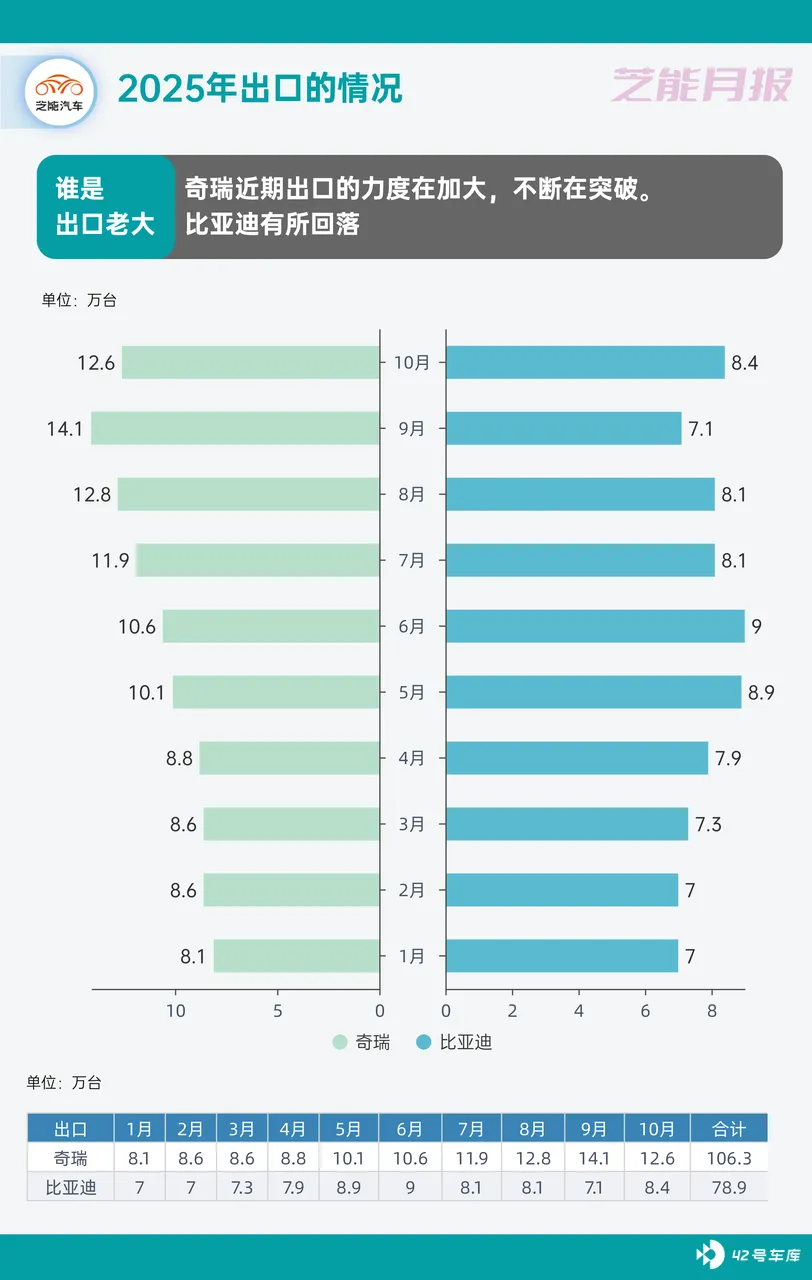
◎ 10 月份奇瑞位列当月出口第一,12.6 万辆,占当月出口近 18.9%; 1–10 月奇瑞累计 106.3 万辆,占累计出口约 18.9%,奇瑞长期保持在海外乘用车出口端的领先地位,稳定的海外渠道与多元市场布局仍是其优势所在。
◎ 比亚迪在 10 月单出口 8.4 万辆,比亚迪、上汽、长安、吉利等也在出口前列——1–10 月数据中,比亚迪 78.9 万辆 (占比约 14.0%) 、上汽 76.6 万辆 (13.6%) 、长安 52.8 万辆 (9.4%) 、吉利 48.0 万辆 (8.5%) ,共同构成了累计出口的主体支撑。
◎ 特斯拉出口比较高,现在 10 月 3.5 万辆,1–10 月累计 20.9 万辆 。
小结
今年汽车出口还是大丰收,恭喜中国车企。






